新茶饮供应商躺赚的好日子没了
无论是植脂末、果汁浓浆、调味酱还是纸杯、吸管,连锁茶饮和咖啡快速起飞带来的资本红利,能吹向上游供应链的已经不多了。
一个明显的变化是,过去一年中国市场连锁茶饮行业整体增长速度已明显放缓。
红餐产业研究院《区域茶饮研究报告2026》数据显示,2025年全国现制茶饮市场规模为1957亿元,同比增长11.4%;2026年预计达到2100亿元,同比增速进一步回落至7.3%。而对比历史数据,行业增速已从2021年24.9%的峰值、2023年19.3%的复苏高增长,逐步下台阶至个位数区间。
门店的放缓更为直观。GeoQ智图《2026上半年连锁餐饮门店发展蓝皮书》监测显示,2026年上半年112 家连锁茶饮品牌合计开店约1.8万家、关店约1.12万家,开闭店比1.61,其中62%的品牌门店规模处于收缩或停滞状态。
连锁茶咖的供应链很长,而由于需求量大,无论是植脂末、果汁浓浆、调味酱还是纸杯、吸管,都能撑起一家中等量级的公司,甚至不乏上市公司。
但随着下游客户在规模上趋于市场饱和,以及价格和产品上的竞争,供应链公司之间的内卷也在变得激烈,之前行业普涨的红利不再,而是进入结构性分化阶段。
图片拍摄:界面新闻 马越
如果梳理一批茶咖供应链公司在2026上半年的经营状态,可以发现一些上游供应链的共性。
一个显著的表现就是营收增长和盈利能力的割裂,规模还能增长,但利润被持续挤压。
近日冲击北交所IPO的山东唯可鲜食品集团股份有限公司(以下简称“唯可鲜”)就是一个典型例子。
这家公司成立于2018年10月,总部位于山东泰安市宁阳县。这家公司的核心业务是HPP果蔬汁超高压冷杀菌技术以及饮料浓浆加工技术,并能够将HPP冷杀菌技术标准化、规模化。
唯可鲜也凭借这项技术切入了现制饮品的原料生意,主要产品有果汁浓浆、果酱、饮料,而它的客户包括蜜雪冰城、瑞幸咖啡、沪上阿姨、海底捞等新茶饮及餐饮连锁品牌。
界面新闻在其公开财务数据中发现,唯可鲜今年上半年营收继续保持25.23%的增长至5.04亿元,净利润却同比下滑22.77%,毛利率也回落至20.33%,典型的增收不增利。公司解释称,是因为争夺大客户订单下调部分产品售价,叠加鲜果原料、产线扩产带来的固定成本抬升,压缩盈利空间。
同样在北交所上市的公司田野股份在今年上半年的日子也不好过。
田野股份主业包括原料果汁和速冻果蔬,和唯可鲜的业务模式相似,也是新茶饮、果汁饮料行业的原料供应商。而其在今年上半年遭遇营收同比下滑6.75%,以及净利润暴跌94.16%的打击,综合毛利率也较上年同期的20.68%下降了4.75个百分点至15.93%。
对此田野股份解释称,下游果汁饮料行业总量承压,新茶饮行业存量博弈加剧,竞争压力向上游行业传导,导致公司经营承压。而公司为维护客情使用价格竞争策略,另外报告期公司处置临期榴莲产品导致速冻果蔬收入成本倒挂。
在此之前,果汁酱料供应链公司也已经有冲击IPO失败的案例。比如德馨食品主做风味糖浆、饮品浓浆、小料,是瑞幸咖啡、星巴克、蜜雪冰城的供应商;鲜活饮品主做果酱、果粒和冷冻果汁基底,也主要供应蜜雪冰城。但这两家公司均在2023年主动撤回IPO申请。
图片拍摄:界面新闻 马越
另一个隐忧在于,行业里几乎所有头部原料厂商,大客户贡献收入占比都普遍较高。
“当下的行业情况来看,果汁浓浆是受价格战冲击比较明显的细分赛道。”凌雁管理咨询分析师林岳在接受界面新闻采访时表示,这一类型供应商在瑞幸、蜜雪冰城等头部客户的面前,几乎毫无议价能力,其根源还是产品同质化、客户集中度高的原因。
虽然各家都在努力拓展新品牌客户、开发C端零售业务分散风险,但大客户订单体量巨大,下游品牌一旦调整产品配方、切换供应商、自建上游工厂,供应商营收就会直接受到冲击。
这也是此前IPO失败的德馨食品、鲜活饮品在审核阶段被监管重点问询及外界质疑的核心风险点,也是资本市场对这类原料企业估值保持审慎的一个重要原因。
一个变化是,下游茶咖行业的竞争格局,正在重塑上游供应链的生存法则。
蜜雪冰城、瑞幸、古茗等品牌近年来都在纷纷自建原料工厂、在产区锁定果园、咖啡豆基地,把一部分原本向外采购的原料收归自产。这也直接挤压第三方供应链厂商的基础业务空间。
同时,下游的价格战也持续向上游传导,茶咖品牌为了守住性价比,也在持续压缩原料采购成本,但上游供应商却很难把原材料涨价的压力完全转嫁给品牌客户。
这也意味着供应链的行业增长逻辑,也必须从跟随下游放量扩产,转向产品结构升级。
林岳对界面新闻表示,“除了价格战以外,供应商必须做转型升级,如非氢化基底乳在全面替代植脂末,功能方面,肠道健康、纤体、去火等需求正成为主流,姜黄、羽衣甘蓝等药食同源的成分加速融入,罗汉果代糖崛起,这些都是供应商要发力的方向。也就是说,未来茶饮供应商需要从原料供应的角色,转向‘风味解决方案’的提供者。”
植脂末供应商佳禾食品在2026年上半年营收收缩但净利润大增的变化,一定程度上反映出这家公司的自救成果。
界面新闻在其财报中看到,这家公司今年上半年营收11.31亿元,同比下降4.62%;净利润2864.68万元,同比大幅增长130.41%。
这是因为原材料成本下降及内部管理,佳禾食品的B端业务毛利率稳步提升,营业成本同比下降6.90%,降幅大于营收降幅,盈利空间有效拓宽。另外C端业务销售收入同比增长79.33%,达到1.03亿元,成为拉动利润增长的引擎。
由于近年来下游茶饮“去植脂末”的趋势明显,佳禾食品向植物基等方向转型。今年上半年植物基业务营收达到了9232.88万元,同比增长51.89%,持续推出低GI燕麦奶、DHA核桃乳、咖啡大师燕麦奶等功能性新品。
在产品结构升级之外,做C端产品并拓展渠道和客户,也是这类供应链公司的一种自救转型策略。
唯可鲜代工的盒马饮品 图片拍摄:界面新闻 马越
唯可鲜代工的盒马饮品 图片拍摄:界面新闻 马越
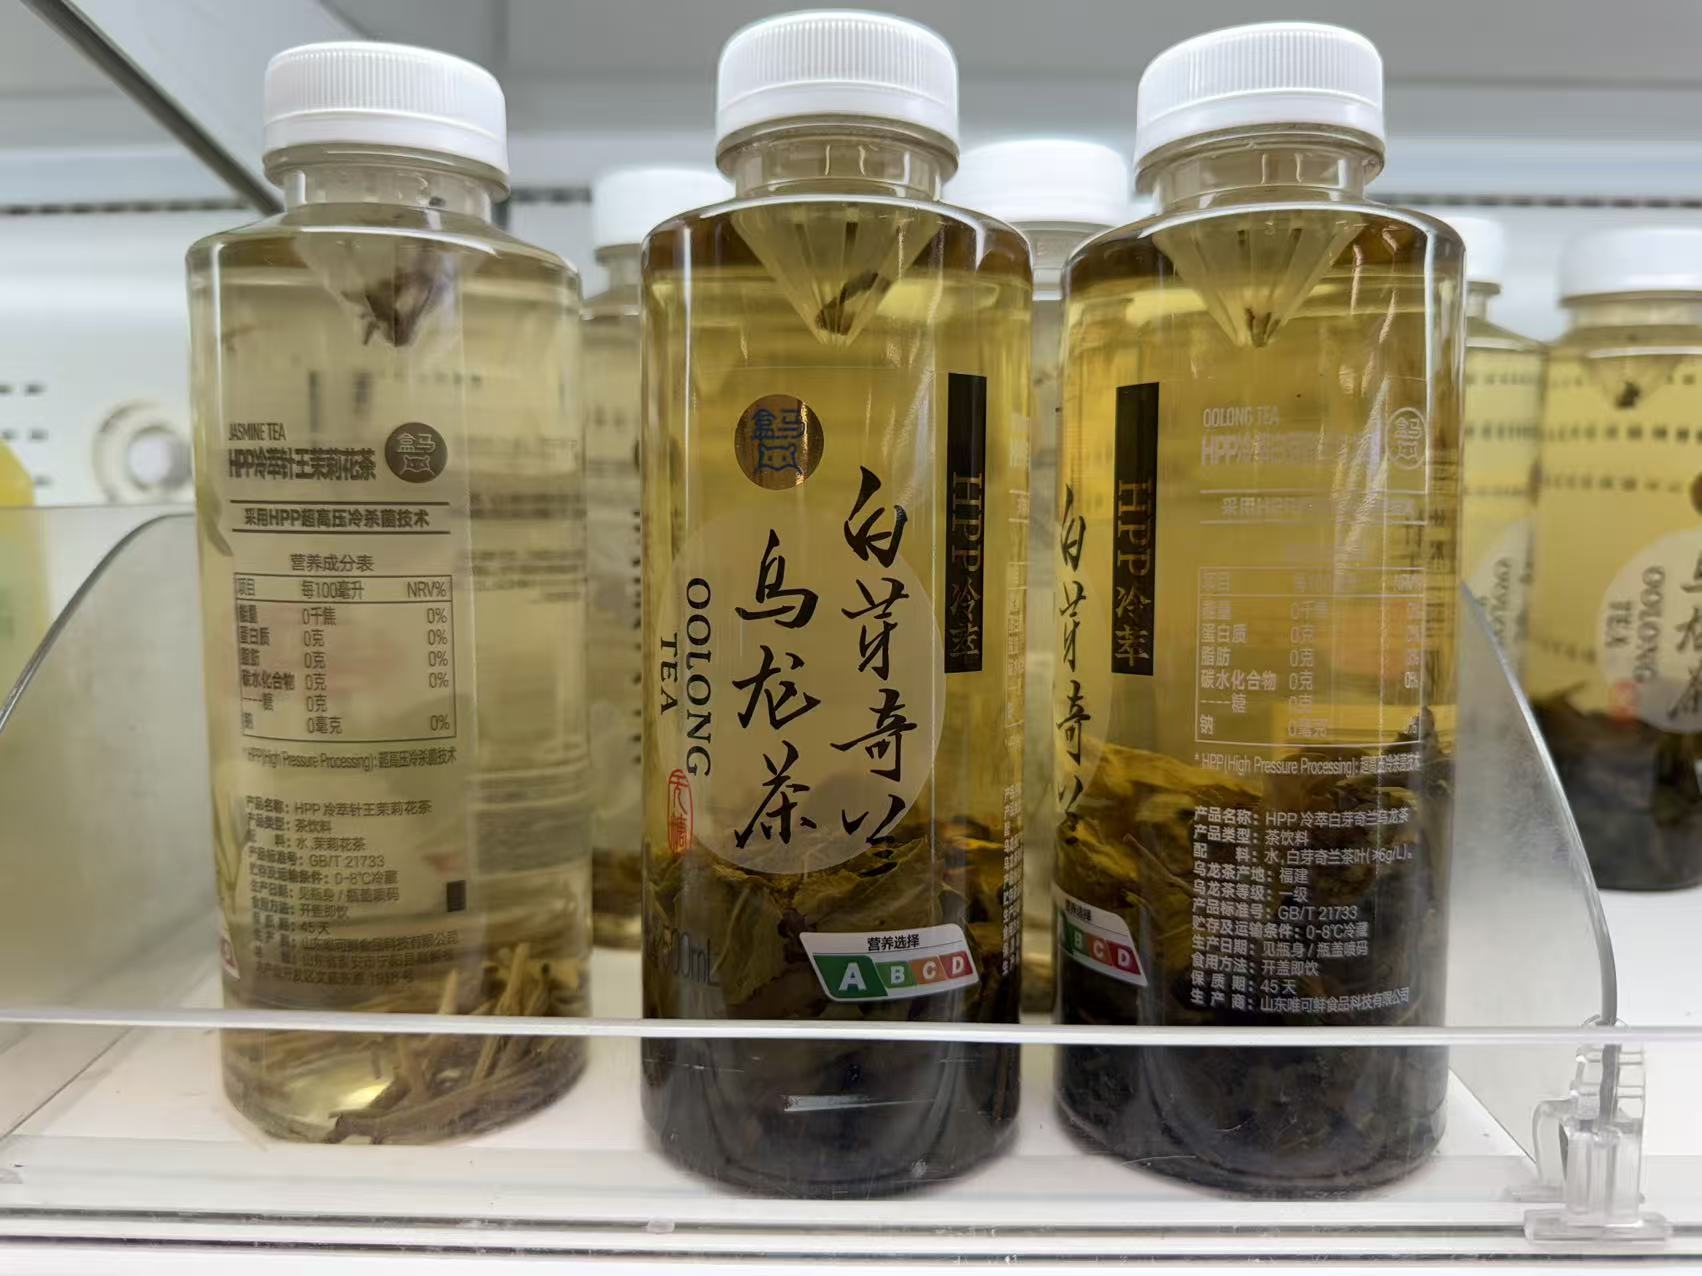
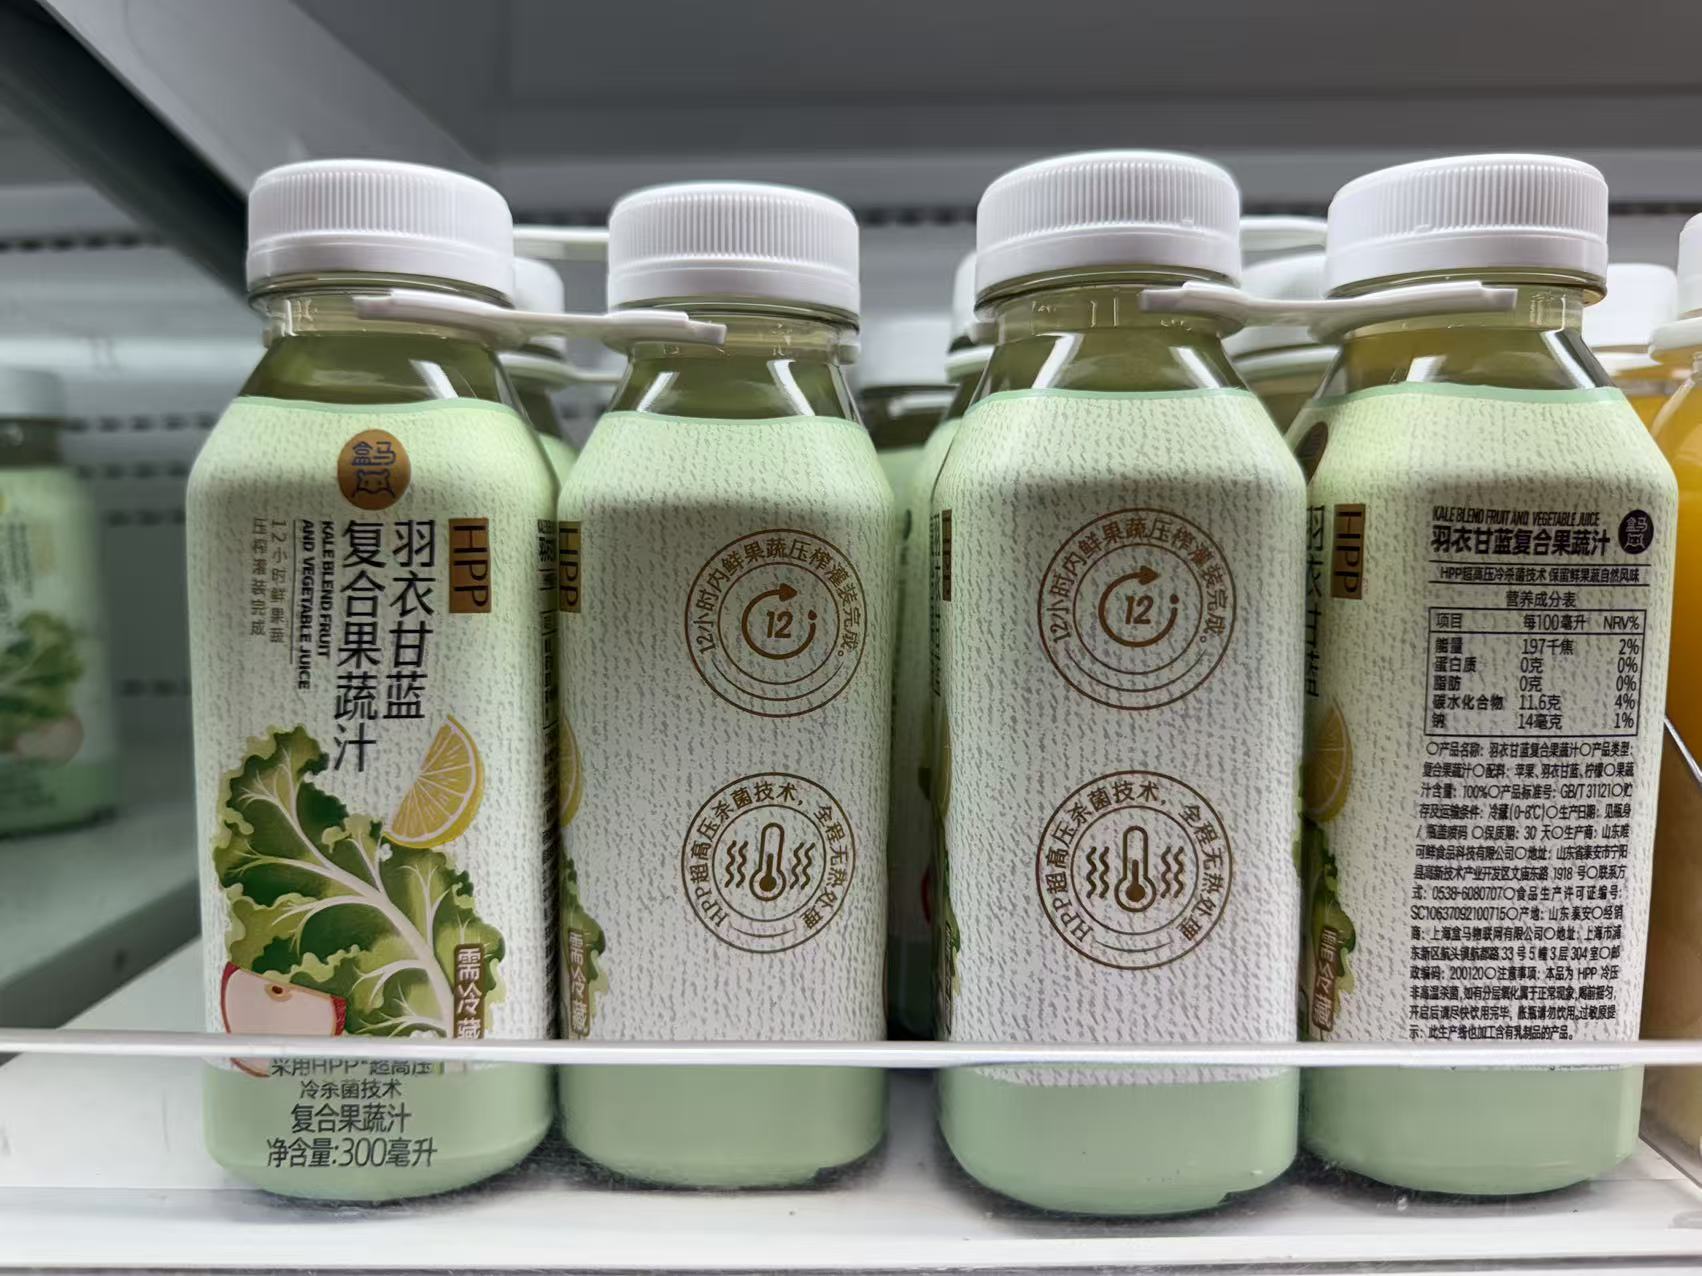
譬如唯可鲜也面向C端推出HPP即饮饮品,比如冷萃茶、HPP果汁等等,在盒马、东方甄选、胖东来以及抖音、京东、天猫等渠道出售。
界面新闻走访发现,盒马的“HPP冷萃白芽奇兰乌龙茶”、“HPP羽衣甘蓝复合果蔬汁”都是唯可鲜代工,单瓶零售价分别为5.19元和7.2元左右。HPP即饮饮品在唯可鲜2025年的营收占比只有15.07%,不过该业务毛利率为25.29%,略高于现制饮品原料的23.4%。
这也意味着,上游供应链的机会或更多倾向于细分高端原料赛道,比如HPP冷压果浆、浓缩茶萃、精品咖啡液、功能性植物基底这类高毛利、技术门槛更高的产品上,争夺大型品牌自建供应链目前还覆盖不到的市场空间。但做C端品牌与B端供应商的逻辑和竞争方向有所不同,它们仍将面临消费市场和渠道的竞争挑战。
本文来自“界面新闻”,记者:马越,编辑:牙韩翔,36氪经授权发布。