ZARA入驻背后,时尚品牌集体涌向京东
时尚服饰领域正在掀起一种新风潮。
9月16日,ZARA入驻京东,全系货盘上线,并保持全球同步上新。这并不是孤例,过去几年里,奢侈品品牌、国际时尚集团、红人店、设计师品牌等先后进入京东,而ZARA是这条扩列曲线上的最新刻度。
体量与诉求迥异的时尚品牌们做出方向一致的选择,一场集体涌向正在发生。
涌向的起点,是服饰生意本身变了。消费者买衣服越来越看重面料与工艺,支数、克重、成分含量写进购买决策;品牌开拓渠道,图的也不只是一轮销量爆发,而是一块靠品牌沉淀实现长期持续增长的土壤。
一边是追求确定性的消费者,一边是能让品牌长大的经营方法,京东近几年在服饰领域的积累与努力,恰恰对应着这两端的需求。而当品牌用新的标准挑选平台,服饰电商的竞争坐标,也在发生位移。
时尚品牌,正加速涌向京东
ZARA入驻京东,是这两年国际时尚品牌调整渠道策略的一个缩影。
面对流量红利趋缓、获客成本逐年攀升的环境变化,服饰品牌对渠道的理解也在发生明显变化。对品牌而言,砸预算换一波成交,远不如拥有一门能持续经营的生意。它们挑选平台的标准也在同步改变,流量规模不再是唯一选择,增长的确定性走到台前,消费者洞察准不准、日销稳不稳、履约扛不扛得住,成了新的硬指标。
国际时尚品牌对这些变化的应对体现在行动里。过去,它们的渠道标配是线下旗舰店加自营电商,再辅以一两个平台,增量时代,这套结构运转顺畅。如今,人群与市场越来越精细,不同平台背后站着不同的消费人群,旧结构开始失灵。优衣库在2025年把官方小程序接入京东,国际设计师联名系列直接在这里首发;Inditex旗下Massimo Dutti此前已先行入驻,如今ZARA又携全系产品进场。
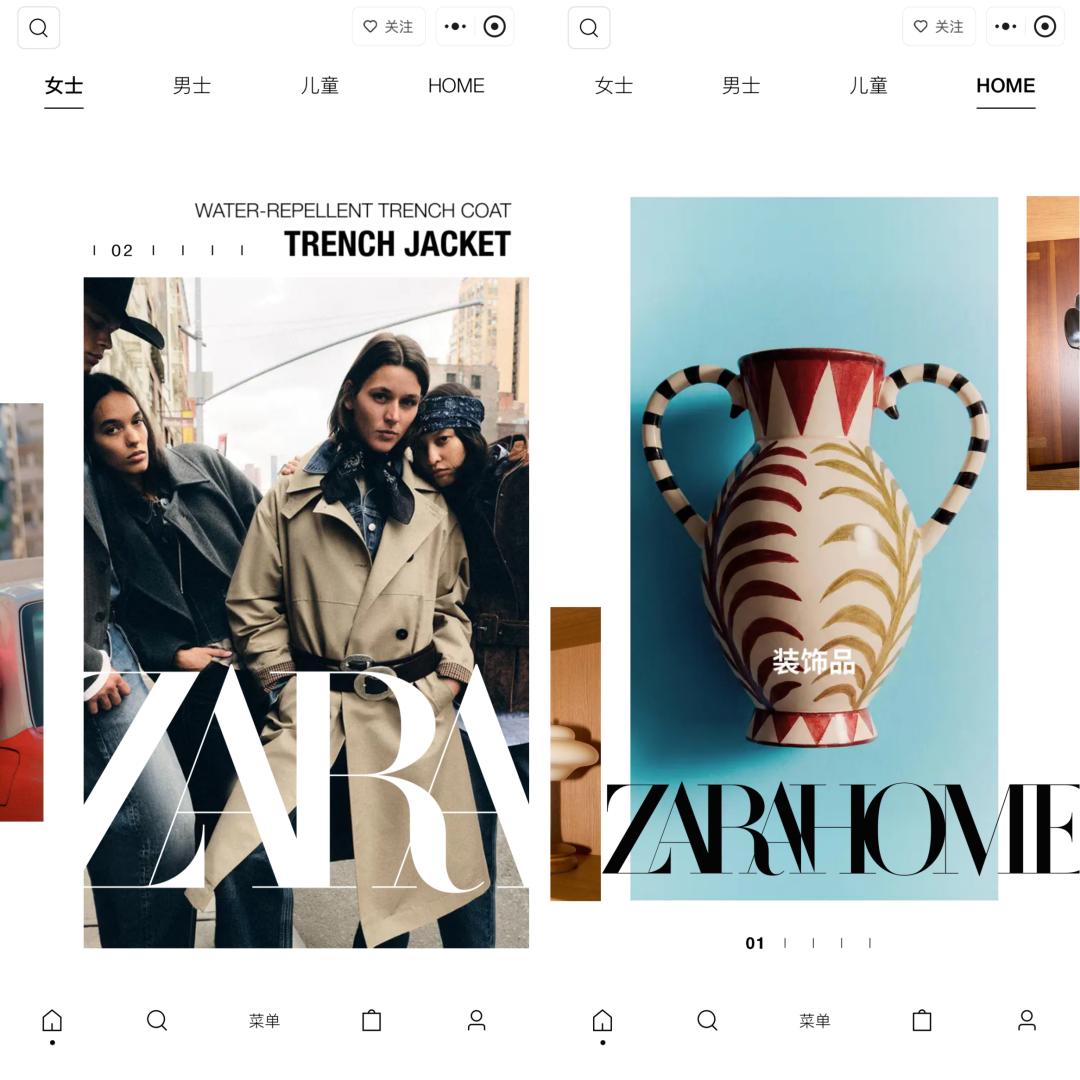
京东店铺截图
ZARA看中的,正是京东和背后用户人群代表的“双重确定性”。京东服饰负责人告诉36氪,在ZARA正式入驻之前,每年已有几百万用户在京东主动搜索ZARA,入驻后这一数字预计超过千万。
主动搜索意味着明确的需求,这几百万次搜索背后,是一块先于供给存在的市场。京东超7.4亿年度活跃用户,长期在3C、家电、日用消费中养成了目的明确、重品质、重服务的购物习惯,这是一批带着目的而来、不靠冲动下单的用户。
落到经营上,就是同一品牌在京东往往有更高的转化率和客单价:需求明确,决策链路短,正品与服务心智又降低了高客单商品的购买门槛。对ZARA来说,这不是一块需要从零教育的新市场,而是一门确定性摆在明面上的生意。
以ZARA为代表的国际大牌之外,新锐品牌涌向京东的节奏同样在加快。
2025年,京东服饰美妆新入驻商家数量同比增长89%;2026年上半年,新商家成交额同比翻倍,近900个服装新锐品牌、超1000个运动新锐品牌成交额翻倍。
红人店、内容IP、小众品牌……每种新锐品牌中的代表玩家们,都能在京东的入驻名单里找到——MARIUS从个人穿搭内容分享起家,成为高端通勤女装中极具代表性的品牌;同样做红人生意的BLACKNINI,把客单均价3000元以上的服装卖到月销过亿;影视飓风旗下的STORMCREW,背靠全网超3000万粉丝的内容IP;还有拿到颖通控股战略投资的芳疗品牌馥郁满铺、把男士彩妆做成赛道新顶流的MSQ等等。
这些品牌的共同点,是不缺流量入口。红人店靠主理人建立信任,内容IP靠粉丝完成冷启动,小众品牌依靠足够有粘性的忠实客户。但是,流量能推高一时的销量,却不一定能撑起一个品牌。
MARIUS要迈过的,是从红人店到长青品牌的门槛。进入新的用户场域后,消费者开始通过面料、版型和服装品质认识MARIUS,而不再只依靠主理人的名气,MARIUS也开始摆脱内卷式促销,将经营重心转移到服务和效率上。数据很快作出回应,2025年9月“精英衣橱”活动期间,它在京东的成交额环比增长20倍,同年双11销量环比增长10倍。
STORMCREW跨的是同一道坎。过去,它的销量系于影视飓风创始人Tim一人;进入京东后 , 借助京东的品类击穿运营策略 , 对核心爆品“凉伴”T恤进行升级,2.0版本上线后,首销七日销量即超越前代,从粉丝圈层卖向大众市场。
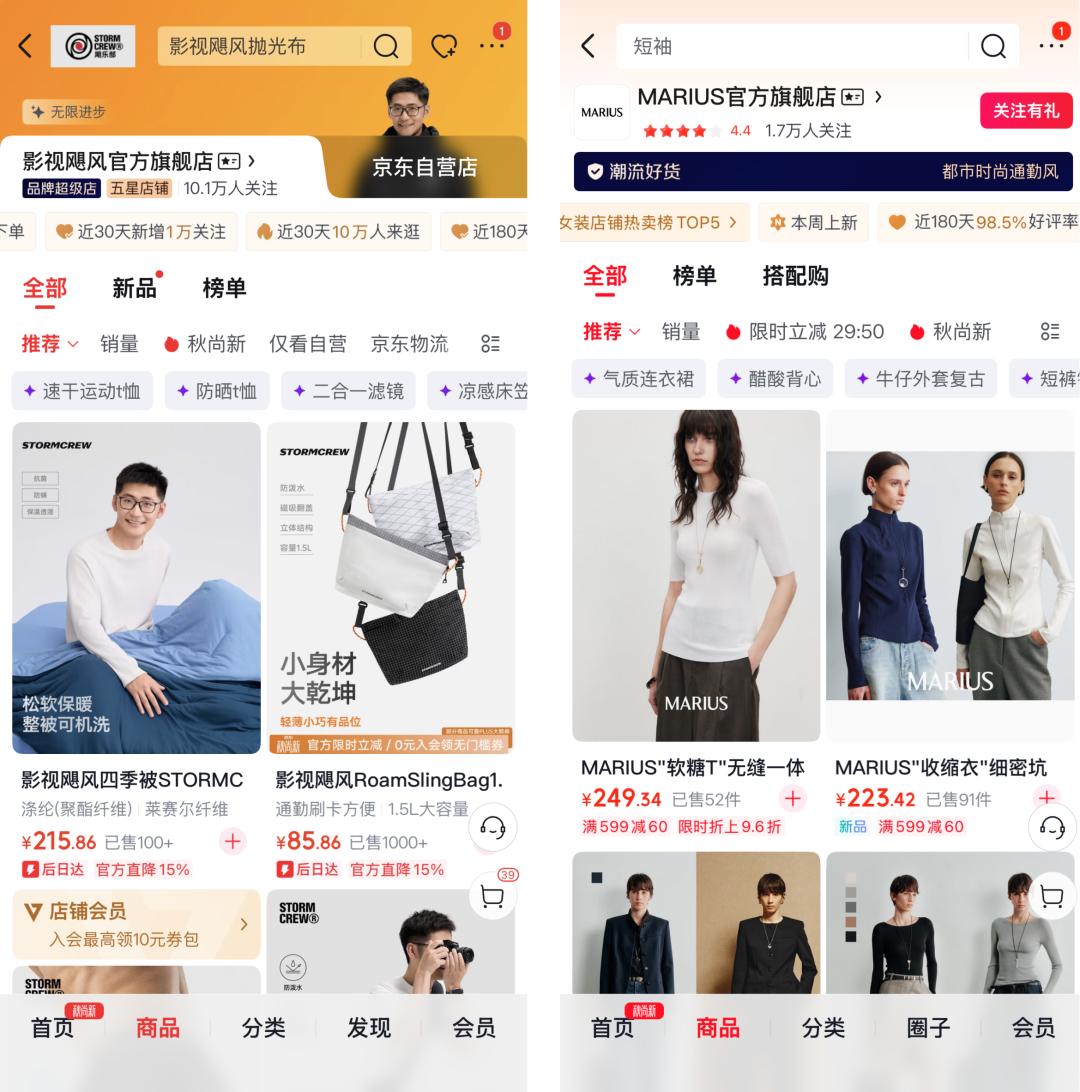
京东店铺截图
对MARIUS和STORMCREW们来说,进入京东意味着多了一块可以独立生长的市场:把“粉丝”生意,变成不依赖任何单次曝光的稳定经营。
国际大牌来京东,补的是渠道版图里的增量;新锐品牌来京东,跨的是从流量到品牌的门槛。一个品牌入驻,或者只是自己的选择,而当趋势逐渐形成,那就是行业给出的答案。
服饰领域,京东有自己的解法
品牌涌向背后的原因,要 把 京东在服饰领域这几年的动作 摊开来看 ——京东始终在用一套与流量逻辑完全不同的方式做时尚,不赌某一次爆发,而是转向夯实经营的确定性。
这套打法的前提,是一个行业里常被忽略的事实:时尚服饰,从来不是一个统一的赛道。女装靠款式和上新速度,运动服饰讲功能和场景,内衣、鞋靴、箱包都各有各的消费周期。
在类目之内,品牌的处境也天差地别。ZARA这样的成熟品牌,认知、供应链都是现成的,缺的是新的人群和把新增渠道做深的方法;刚完成冷启动的新锐品牌,缺的是从单品爆发走向稳定经营的方法论。面对不同的课题,京东用一整套系统性的打法给出了答案。
首先,对于“卖什么、卖给谁”的问题,京东的解法叫“品类击穿”。
同样做服饰,多数平台运营的对象是流量,货架按类目摆好,交易靠投流和大促推动。 而京东运营的对象,则是货本身, 它 把鞋服类目拆到极细的颗粒度,大类之下又按照价格、款式、材质、颜色、地域偏好等,拆出近千个“品质×价格”网格。譬如一件男士T恤,京东会根据面料、工艺、领型将其拆成上百个格子,每一格对应一类具体的人和一份具体的成本结构。哪里有需求没供给,哪里竞争过度该绕开,在网格里能一眼看清。
羽绒服品牌坦博尔感受过这套机制的力量。过去它做年度企划,靠经验拍板,赌对了是爆款,赌错了成库存。与京东合作的第二年,平台网格数据显示,羽绒服的两个常规品类里,面包服的转化明显好过饼干服。这条反馈促使坦博尔将开发重心转向面包服,做出了当家爆款泡芙系列,又沿着运动、轻户外、出街的场景延伸出一整条产品线,如今这个系列在全渠道都打出了声量。
这背后是两种完全不同的平台角色——在以流量见长的平台,品牌向平台购买曝光,一次投流换一次成交。在京东,品牌和平台共同讨论的是下一批货怎么造。 曝光买完即止,被数据验证过的商品却能常销。品牌涌向的引力便藏在这里。
网格之上,京东还对品牌提供“品牌3×500”的分层支持:头部品牌拿到百万爆品打造和新品推广加速,新锐品牌在资源倾斜之外还有京东采销的运营指导,授权品牌获得更低的经营门 槛。 针对日常运营,还匹配了一套完整的商家成长PLUS方法论, 把货盘 规划、稳定日销、品牌增长串成一条完整路径,辅以新商家丰厚的专属激励政策,让处于每个发展阶段的品牌、商家,都能找到对应的解法。
这套打法在一批找准位置的品牌身上得到了验证。去年9月入驻的优衣库,首次参与京东双11,便登上服饰品牌销售榜首,全周期超50款单品销量破万,经典摇粒绒外套销量突破3万件,热门趋势爆品弯刀裤热销超2.5万条;新中式女装三吉黑花锁定细分赛道,“金银满山”系列连衣裙做成品类TOP,今年上半年成交额同比增长超3倍;代工厂出身的霞湖世家,把多年攒下的品控功夫用在了基本款上,100支棉T恤从短期款做成了长期经典款,从第三方店铺开到自营店,业绩增长数倍。赛道不同、体量不同,但它们都能够在这张网格中,找到属于自己的增长空间。
“品类击穿”策略帮助品牌回答了“卖什么、卖给谁”,但服饰生意还有一道更难的题——隔着屏幕,消费者凭什么相信一件衣服的品质?
这是行业的老痛点。图片仅供参考、面料全凭一张嘴,由此带来的高信任成本、高退货率,是大部分服饰品牌的“噩梦”。
京东的解法是,用平台心智为品牌背书,用平台筛选为用户减负,让消费者“闭眼买”:通过从零到一搭建行业标准,以更加科学、严格的平台把关,让消费者不再只购买商品,而是购买平台筛选后的确定性。
2025年9月上线的“JD FASHION”品质标签,联合国家级质检机构对面料、工艺、功能做量化分级,每一件打标商品附带质检报告;此后,京东又联合中联品检、必维、SGS等权威机构成立服饰品质联盟,把品控做到全链路;今年中国国际时装周,京东把棉、麻、醋酸、真丝、机能五大面料搬上T台,打标服装成交额环比翻倍。到目前为止,京东平台超3000个打标单品年销破百万。
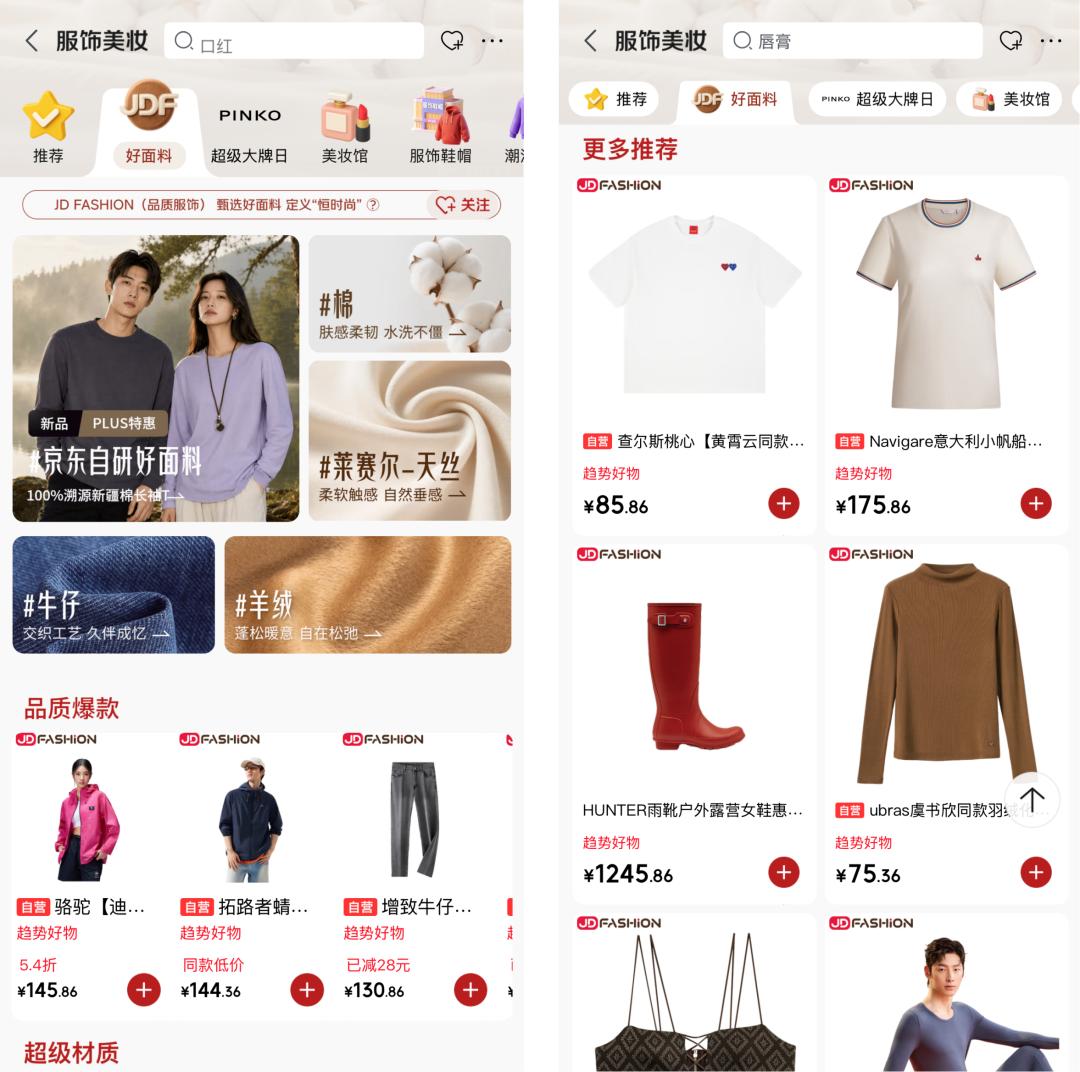
京东店铺截图
对消费者而言,这套标准省下的是决策成本,衣服的支数、克重、成分第一次有了平台背书。对品牌,它给的是更稀缺的东西:品质从此可以被量化、被验证。认真做产品的品牌,不必再和货不对板的商品争夺同一份信任。
一个正向循环由此转动:品质标准筛出好商品,好商品留住愿意为品质付费的用户,用户资产又吸引下一个好品牌进场。从ZARA这样的全球集团,到刚起步的主理人品牌 , 京东近几年真正建立起来的,不仅仅是一份更长的时尚品牌招商名单 ,而是面 对不同层级品牌都能成立的方法论。
当服饰行业从流量竞争转入经营竞争,品牌要的是一个能把品牌做起来、把增长做长久的平台。 京东用自己的方法回应了品牌需求,品牌陆续入场,变化已然发生。而即将到来的双11,将是一场集中的大考作答。
双11在即,服饰牌局正在重开
ZARA在京东的开业时间,本身就是一份声明——9月16日入驻,距双11不到两个月。据36氪了解,这个时间由ZARA与京东共同商定。
对这种体量的国际品牌,入驻新平台并非把商品搬过去那么简单。货盘怎么搭、用户运营怎么配、库存怎么备、履约体验怎么磨合,每一项都以月计。9月入场,留出一个完整的磨合周期。换季期完成货盘搭建和人群积累,双11开闸,直接放量。
牌局的另一边,京东也把准备做到了前面。今年8到9月,京东围绕换季新品做了大量的搜推、新品IP、广告等资源投入,带动整体新品销售同比增长超50%;正在进行的“服装真5折”,则继续为双11蓄水。对于季节性强、上新频率高的服饰行业,换季新品能否提前找到目标用户,基本决定了双11秋冬品类的爆发系数。
品牌提前卡位、将京东作为“关键一子”,背后是已被验证过的增长潜力 ——复旦消费大数据实验室发布的《2026年“618”线上消费数据观察》显示,618期间京东服装类目销售额同比增长11.6%,增速在主要平台中均位居首位。落到品牌身上,超1400个服装品牌成交额增速领跑行业,MARIUS、三吉黑花成交额同比增长超4倍,ANN ANDELMAN等新商成交额环比增速超10倍。
ZARA赶在双11前入场,看中的正是这张已经兑现过的成绩单。
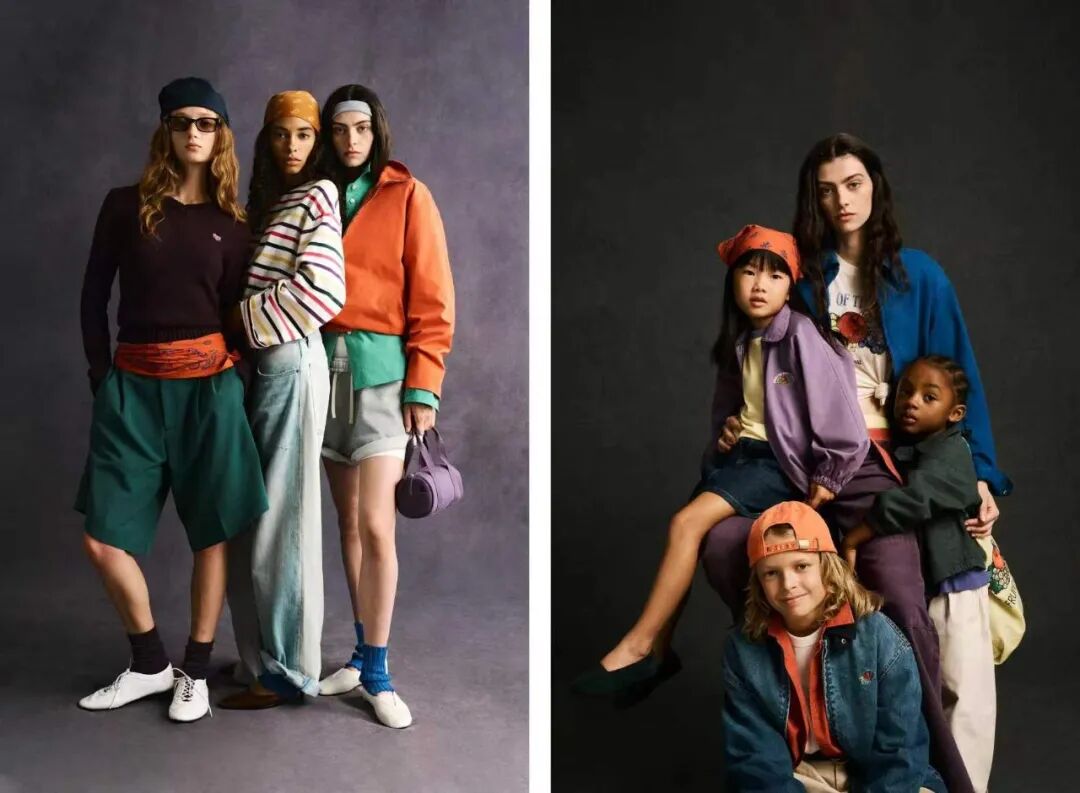
ZARA新系列
国际品牌把最好的货盘和最新的系列放进京东,新锐品牌把增长的阵地挪到京东,当ZARA们在双11这场大考前,开始重新评估、重新分配渠道资源,此前一年攒下的品牌密度、品质心智和运营方法,都将在这个交易极为密集的周期里集中兑现。
一个品牌的选择叫个例,全行业的选择叫趋势。 这场涌向真正回答的,是服饰行业盘桓已久的问题——流量红利见顶,价格战打到见底,下一轮增长从哪里来?
品牌的选择已经很清楚:增长不在更深的折扣里,而在更深的经营里,在被标准验证过的品质里,在留得下来的用户资产里。