圆桌:先进制造:给世界工厂装一颗AI大脑 | 36氪 2026产业未来大会
2026年,产业投资进入深水区,资本、技术与产业加速融合,旧的投资逻辑不再使用,新的共识正在诞生。2026产业未来大会聚焦新周期机遇,共探产业未来与“中国之光”的诞生。 9月9日至10日,由36氪主办的2026产业未来大会以“深水之上,共振新生”为主题的在北京亦庄举行。来自国资平台、产业投资基金、企业CVC、创新企业及专家学者走到一起,聚焦量子科技等未来产业走向产业化。大会深度探讨当下前沿技术与产业视角,集中展示超导、光量子、离子阱等技术路线突破,分享大量具体产业场景、产业体系搭建、与异构计算前景。共同探讨科技产业投资的未来。
以下对话,经36氪整理编辑:
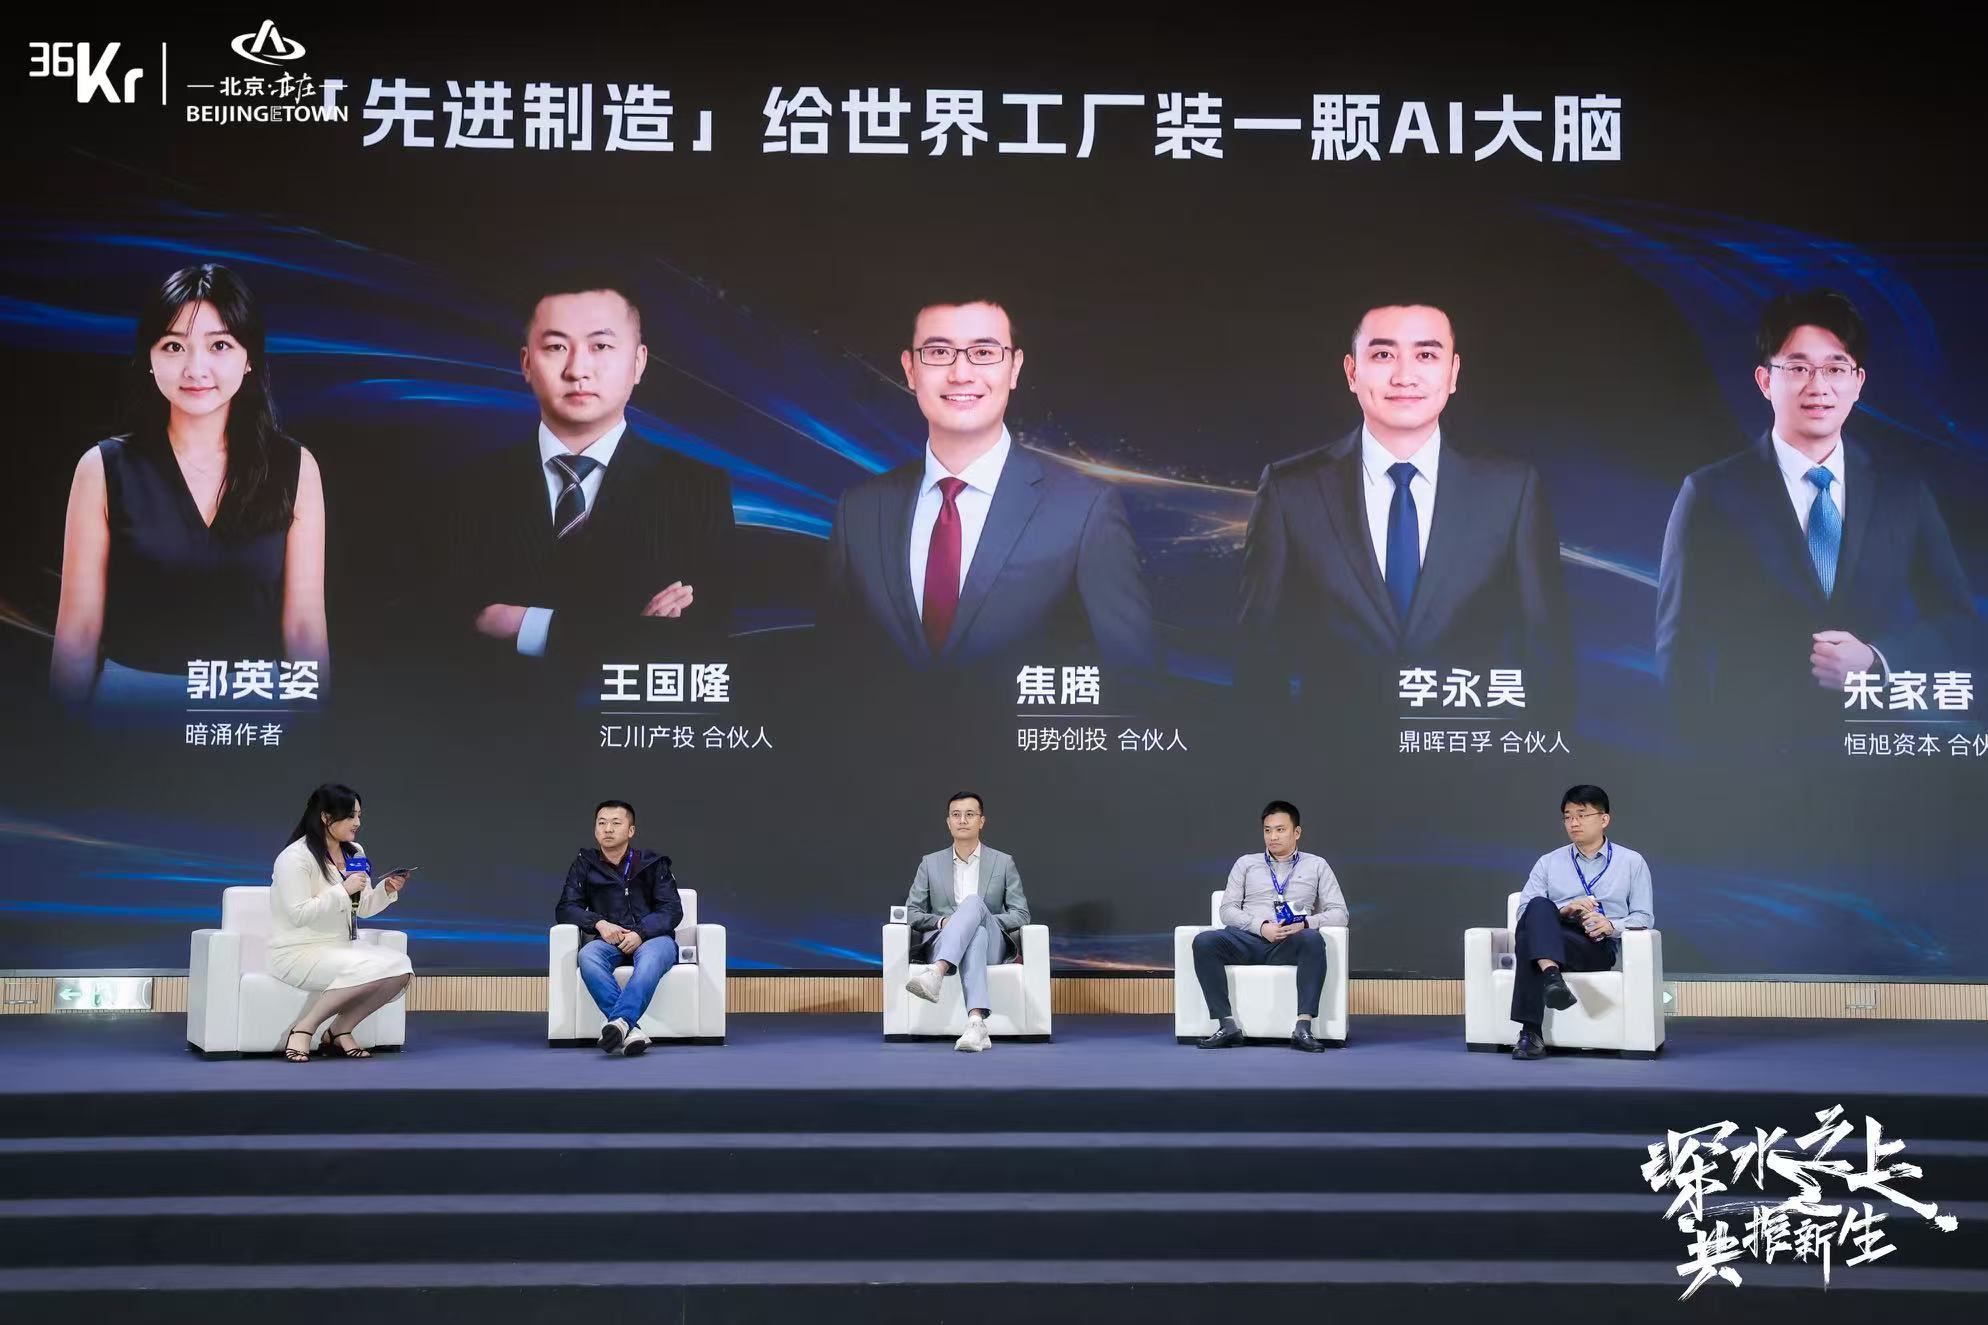
郭英姿 | 暗涌作者(主持)
王国隆 | 汇川产投 合伙人
焦腾 | 明势创投 合伙人
李永昊 | 鼎晖百孚 合伙人
朱家春 | 恒旭资本 合伙人
郭英姿:现场及线上的各位朋友们,大家好!我是36氪作者郭英姿,很高兴担任本场圆桌主持人。
2026年下半年,我们谈“AI+”制造,一句话概括,就是钱从来都没有这么多过,落地也从来没有这么难过。今天我们有幸请到了四位关注先进制造业和硬科技的投资人,聊一聊AI进工厂这条路到底都会经历什么?
首先,请各位做一个自我介绍,以及在先进制造业,大家都处在什么生态位置?
焦腾:大家好!我是明势创投合伙人焦腾。我们机构2014年成立,今年12年了,成立到现在一直都专注在科技赛道,尤其AI和制造领域,大概可以分为三个阶段。
阶段一,投了大量AI+机床、刀具、机器人、车等企业,我们是理想汽车的第一轮独家天使,连投了七轮,包括两轮小牛等,这些都是传统制造业,逐渐和AI的结合。
阶段二,投了很多具身,如逐际动力、舞肌等,都是百亿以上的独角兽,都是天使投资的企业,包括即将要上市的AI+机器人的镁伽科技等。
阶段三,天使轮投了AI for Science的企业,使AI完整切入到制造和更新制造范式中去。
王国隆:大家好,我是王国隆,来自汇川产投。汇川技术2003年成立,2010年上市,主要业务覆盖了工业自动化与数字化、新能源汽车动力系统、智能机器人与数字能源等。
汇川产投是集团旗下唯一CVC投资平台,在投资方向既围绕集团战略,也面向前沿技术持续布局。在先进制造的行业中,汇川是处在产业链中枢神经的位置,因此,从投资方向来讲,基本上覆盖了各个关键环节,从投资布局来看,包括汇川上游的器件和下游装备,新材料和汽车产业链,AI和工业软件,前沿技术等。
李永昊:大家好,我是鼎晖百孚的李永昊。鼎晖投资已有二十余年发展历程,在先进制造领域,我们核心围绕 “高端、通用” 两大方向开展布局。何为高端、通用?和王总、朱总这类产业背景出身的投资人有所不同,我们重点关注工厂场景下,具备高价值、存在卡脖子属性,同时通用性强的设备。像光刻机这类专用设备固然关键,但应用场景有限,并非所有工厂都有需求,这也是我们核心投资逻辑的区分点。
我们重点覆盖的高端通用设备主要包含:减材类设备,例如工业母机、激光装备;增材类设备,也就是 3D 打印;工业自动化与工业机器人,以及高端科学仪器,这类装备属于各类型工厂的共性基础设施。
在此基础上,我们也向上游延伸投资,分为两大板块。一是工业软件,生产与研发环节中,各类制造企业都离不开工业软件的支撑;二是关键材料,行业常说一代装备、一代材料,材料性能是决定装备能力上限的核心要素。
在 AI 方向,我们的布局思路同样承接上述主线,聚焦 AI + 工业软件、AI + 材料两大赛道。
朱家春:感谢36氪邀请,我是恒旭资本的朱家春,恒旭资本设立于2019年,是一家具有产业背景支撑的市场化投资机构,我们主要从事股权投资和资产投资两块业务,管理规模超过400亿元。股权投资覆盖制造科技和健康消费赛道,过往我们在汽车产业链、人工智能、机器人、商业航天、消费养老都有不少布局,希望多多合作。
我们的基本盘源于汽车产业链的,从汽车产业链出发,在电池、智驾、底盘、座舱、热管理都投了大量的企业,延伸而来在半导体、人工智能、商业航天、健康消费等领域都有深度布局。
在行业的身位上,在AI这块觉得未来跟工业和制造的结合肯定是非常强的,最早在材料和偏数字领域的一些AI赋能,比如说AI去赋能芯片的设计,AI赋能材料的发现和材料结构的设计,相对另外一个偏硬的是在具身领域,哪些环节是传统的机械臂和机器人没有办法替代的这些我们会重点关注一些。
郭英姿:谢谢,今天我们的讨论是AI+制造行业,我注意到AI+制造行业有一个比较割裂的现象,2026年的时候我们的政策专门有一个人工智能+制造的专项行动去展开,要在2027年的时候推出来500个典型的工业AI场景,又有研究显示说,其实工业AI项目的失败率普遍都是在70%以上,一句话概括这个现状,钱涌进来很多,但工业AI的落地是很难的,我就挺疑惑想请教各位,今年大家感受到的工业AI的落地状况是怎么样的?以及大家会去更看好AI赋能工业化的哪些环节?
王国隆:从几个角度聊一下。
第一,从直观感受来看,要以价值闭环的要求来判断工业AI的规模化落地,目前看,可能还需要一定的时间。
第二,汇川作为工业AI领域的践行者,从产业真实需求的角度,一直在面向客户做持续的赋能和产品落地,比如:PLC开发智能体,不仅用来做代码生成,也在工业现场取解决客户的二次开发问题等;同时,工业现场的HMI屏,作为一个交互界面,汇川也在用端侧模型来解决日常的交互问题,这是我们看到能够为客户创造价值的落地点。
主持人提到的工业AI落地在哪个环节,在我们看来,工业覆盖了研产供销服,很难讲落在了具体的哪个环节。以汇川的被投企业为例,比如:深度智控,其客户下游和AI强相关,数据中心等比较热门的行业,解决的问题主要是功耗降低,面向空调、空压机做系统节能,这样的产品对于能源消耗较大行业,需求就非常刚性。
比如:汇川在2025年投资的浙江中智达,下游基本上是在流程工业,包括石油化工、电力等,相比于AI,流程工业可能景气周期并没有那么高。但是,在客户选择层面,中智达聚焦高价值头部客户群体,而自身也持续产品化,因此,也实现了规模化的增长。
另外,我们近期投资了一家具身智能领域的企业,客户群主要面向德国和欧洲市场,这类市场的进入壁垒比较高,因此,客户会给到我们被投企业机会,从POC到规模化落地,实现真正的价值闭环。
所以,工业AI可能更多的看在哪些具体下游和客户侧落地,而不是哪个环节。
郭英姿:主要看客户而不是环节。
王国隆:下游客户、行业这些可能更多,在哪个环节很难给出一个结论。
焦腾:过去的至少两到三年AI和制造进展分别都很大,尤其是制造业大家已经看到了,中国新能源车,去年销售了1600万台,今年估计能卖超过2000万台,这个数量是全世界除了中国以外,其他所有国家销量总和两倍还要多。我们的主机厂普遍都非常卷,包括电池厂、光伏厂等各种新能源形态。光伏更明显,现在全行业,中国产销量占全球70%到80%,全行业都在亏钱,每家卖的都是低于成本在卖。我觉得这是“AI+制造”过的都很难的最核心的原因,因为做的都很好,但客户不赚钱,AI公司也很难赚钱,尤其最后AI公司卡在回款上,所以大家压力都很大。
我们也做了很多事情,AI进入制造业,我把它分为几个阶段:
阶段一,提供一些建议,决策上的支持。
阶段二,提供一些新的材料、新的生产方式,如物流机器人、质检等,进入到单点环节里。
阶段三,AI重塑已有生产流程。
我们看第三阶段的多一些,很少去看单点的如质检的、物流的、生产排班AI等,我觉得这对企业的意义都是单点提效,没有那么大。举个例子,我们天使轮投资的镁伽机器人,这是一家生物制造领域公司,面向全球提供生命科学服务、生命制造、新药研发、菌株生产等。这个行业全世界范围内可能50年已经没有过效率提升了,企业通过云端、数字世界端积累了大量数据、模型、算法,在物理世界端大量的机器人联合起来,过去生命科学家们、药厂研发工程师们、博士生们,大量工作都在“摇瓶子”、培养细胞、培养病毒和细菌,现在在镁伽全部由机器人做,一家公司把全行业效率提升了几十倍甚至上百倍,几年时间一直在高速成长。
包括理想、小牛,以及eVTOL企业沃兰特,过程中都用了大量AI提升生产效率,AI研发新的材料,AI提升电池能量密度,AI去算钙钛矿新的材料组成等,这些都一直在做。第二个阶段我们投了更多的企业,但现在我们更看重第三个阶段的进展,AI深入到整个生产流程,重塑整个工作流的过程,这个机会会更大一些。
李永昊:很难简单判定应该优先布局哪一个环节。在我看来,核心方向是优先布局数据沉淀充足的场景。以 AI 质检为例,为什么该领域早年发展缓慢?主要是近两年无论是 2D 视觉还是 3D 视觉方案都推进迅速,涌现出梅卡曼德等企业,积累了大量工业样本数据。有了高质量样本,AI 模型才能实现更可靠的检测效果。
再看 AI 排产,这并不是新概念。早在 2000 年初就有 APS 优化排产工具,当时还没有 AI 热潮,主要依靠运筹学算法求解。但在那个阶段落地价值有限,核心短板就是工业数据不足。当时国内多数企业能上线 ERP 系统已属不易,MES、PLC 等工业软硬件尚未普及,制造端数据存在大量缺失。而近几年,大量企业推进智能工厂建设,沉淀了充足的生产数据,AI 排产才有了落地应用的基础。
但现阶段国内企业并非缺少数据,具身智能领域也是同理,真正稀缺的是高质量数据。很多工厂部署了大量传感器,每日产生海量工业数据;难点在于如何做好数据清洗,并将数据与机理模型相结合,这才是关键。
所以,选择布局赛道,很大程度取决于场景所能产出的数据质量。数据质量越高,AI 越能有效发挥价值。
朱家春:我同意前面嘉宾的观点,我从另外一个角度谈一下,AI最开始可能还是在偏数字领域的世界先应用起来,现在语言模型到了可用程度以后,在一些售后或维保环节,一些企业也在用AI交互模式去减少自己售后人员尤其是海外,一些问题可以通过上传图片得到基本解决。
我觉得是一步一步发展的,比如语言模型成熟后,在改变一些东西,包括现在用的一些Agent,也可以减少一些行政和公司内部的一些成本,下一步可能还是更多在设计领域,尤其是像AI for science的发展,像刚才讲的在材料减少一个工程师或者提出一种创新的材料,也要随着AI的进步反过来赋能制造。
从偏数字世界开始改变,行政、设计、研发、最后,才是真正的物理AI、具身智能去改变整个生产制造的产线,可能未来的产线要根据具身的能力和具身的形态去重新布局产线,在老的一些产线上具身是相互的过程,这也是由数字世界到物理世界进展的过程。
郭英姿:其实我现在听下来四个是可以达成一个共识,之前搜材料提到特别多的一个词是AI+制造,把AI放在前面制造放在后面,其实刚才在台下跟一个投资人交流的时候,他说不应该是AI+制造,而是AI赋能制造业,制造业本身才是本身,AI只是一个赋能的作用,AI赋能制造业的这个东西,AI本身并不能在这个过程中形成一个产业。
但是,现在有一个大趋势什么都是AI+,各种制造业企业也是标榜,我们很智能、很AI,我就好奇各位投资人在去尽调的时候要用什么样的硬指标去分辨一个制造企业到底是真的智能还是只是在贴牌智能。
因为过去的AI赋能过去的制造业只要看订单、看成本,现在加上了AI赋能这个词之后,可能是模型,也可能是数据,我们又用什么样的指标去定义这个智能,怎么样去区别它是真的智能还是一个贴牌的智能?
王国隆:首先,昊总刚才提的数据挺重要的,AI领域不管是上一个时代的CNN还是现在这个时代的Transformer,还是看真实场景里面到底有多少数据可以被AI训练和调用,这点我觉得是比较关键的。
第二点,看效果,到底有没有降本增效。是否刻意的加入AI的能力,到底是真实需求还是伪需求,到底有没有实现价值闭环,都是值得考虑的问题。先进制造本质追求的还是精益化,不管用多么新的技术,如果在工业侧长期无法实现价值闭环、无法实现将本增效,就可能比较难规模化落地。
郭英姿:数据能不能被有效被AI利用,另外一个它到底有没有降本增效。
焦腾:我觉得数据是很大的分水岭,举例子就像电动车和现在的新势力的几家头部的智能电动车一样,最早也是特斯拉讲的数据闭环。特斯拉工厂是非常智能的工厂,但是一切的目的都是为了把车卖得更便宜,把车卖得更便宜的原因是希望有更多的车来积累更多的数据,通过更多的数据来提升自己更强的自动驾驶能力,进而帮助车厂卖更多的车。车本身已经没有任何差异化了,到下半场核心就是比智能化的能力。
这件事在大量的工厂、企业都存在,企业到底基于规则的、基于经验的还是基于自己大量数据沉淀的在做,这个是有很大差异的。
第二方面,为什么现在我们讲世界模型或者物理模型,今年讲这么多很重要的是数字世界发展太快了,我们也是除了车厂、物理世界,我们也是大模型MiniMax的早期投资方,连投了六轮,人工智能产业链看得非常多。
数字世界的迭代太快了,物理世界迭代又太慢了,这个是现在非常大的矛盾,我们在数字世界进行了大量的运算,大量大模型的Scaling曲线还在快速发展,但是物理世界进行的很慢,我们怎么把物理世界更多的拟合到数字世界或者说更多的让数字世界的经验二者通量比较接近的。
像最近很火热的AI for Science也是一样,数字世界是超高通量的干实验,到了湿实验、到物理世界阶段效率太低了,二者完全没法对等。看这个世界是不是智能,能不能把自己的大量生产过程拟合或者仿真到数字世界过程中,把很多要做的事情提前做起来。
咱们亦庄还有一家民营企业蓝箭航天刚刚完成了可回收发射,也是明势的被投企业。蓝箭所代表的也是这种能力,把要做的事在数字世界提前拟合去做更好的仿真实验,同时把少量的物理数据能够基于物理数据生成大量的仿真数据去更好的进入数据闭环过程中。
李永昊:AI + 制造的落脚点,始终在于 “制造” 本身。对我们而言,并不会单纯为 AI 概念给予过高估值。在鼎晖看来,制造业投资的底层逻辑很朴素:买得便宜、卖得贵,中间环节不浪费。无论赛道如何,最终都要回归企业盈利能力与资产运营效率;对科技企业,我们还会额外考察研发投入等硬核指标。
如果谈到如何区分企业是真 AI 还是伪 AI,我可以分享一个被投企业的真实案例。我们投资的一家工业软件公司,去年营收约 2 亿元,团队规模 100 人,今年沟通时,他们团队精简至 70 人。很多人会认为裁员代表经营承压,但这家企业今年营收同比仍保持 50% 增长,人效近乎翻倍。背后原因,是企业部署AI服务器后,依托 AI Agent 实现流程优化,替代了原 30 人的工作。
这个案例对我启发很大。不少企业对外宣称自身具备 AI 能力,但一边大肆扩招团队,一边自身业务却没有落地 AI 工具。这样的企业很难称得上真正的 AI 公司。在我看来,判断的一个重要标尺,是企业自身能否熟练应用 AI 技术,真正实现降本增效,这或将成为未来评估 AI 企业的核心参考维度。
朱家春:如果在这个阶段看一个公司,我觉得有几个点:
1.它能不能理解制造环节和产业?有真正有场景落地经验,真正应用到工业的落地能力,是稀缺的,尤其复合背景的人是少的,对生产制造的理解是改造的基础。
2、它的AI能力能不能在同一个行业里的不同企业或者在不同行业里进行延伸?大部分行业还是比较狭窄的,想要做成一家AI赋能公司,可能要找一些共性点,无非省材料成本和省人工成本,你在哪方面能够做的更好,能够复用到其他的,也是很重要的。
郭英姿:总结一下,刚刚大家都提到一个很重要的点,现实世界里自有数据飞轮驱动,有没有有效去用数据赋能自己本身也是很重要的。
刚才焦腾总还提到了AI赋能工厂的四个阶段,其中有一个阶段是AI可以重塑工厂。我有一个疑惑,很多人说AI赋能工厂,不只是某一个环节或点位的提效,而是有可能会去重塑按需求反向组织产线,或工厂变成了按次调用,如果再想的激进一点,AI或工业机器人,有没有可能颠覆传统工厂形态,让它长出一种新的组织形态?
王国隆:我分几个层面来说。
第一,如果是涉及到工业软件的体系,我觉得现有工业软件会被大模型通过路由机制做调用和解决方案化,从而降低工业软件在工厂内和客户侧的使用门槛。
第二,如果是和机器人相关,从汇川现在做智能机器人或具身智能的经验来看,客户侧按需做工厂的调整分为两类:一类是旧工厂改造,过去工业自动化是以人为本的自动化,属于工业4.0或中国制造2025阶段,可能到了下个阶段,是以具身为本的自动化,就要对现有工厂做自动化改造;一类是新工厂建设,在前置工厂设计的时候,可能就需要做到整厂到底什么点位由人来做,什么点位由具身来做?这是下个阶段的情况。
第三,关于新形态,在工业机器人时代,可能大家觉得集成商行业投资价值不是非常大。但是,在具身时代,要重新定义“集成商”,集成商价值可能会很大,一是懂场景,二是采集了足量的数据,三是做了很多任务闭环。这些要素的组合,会成为模型迭代的关键驱动力,那么,带来的结果可能是纯产品公司的价值会被一定程度挤压。
焦腾:我觉得每个问题都是环环相扣的,刚才我也提了一些,很重要的是,AI对整个生产流程或者workflow的颠覆,在数字世界已经表现很明显了。 其实在物理世界也是一样,大概率是对整个生产流程和workflow的重塑而不是单点提效。
另外远期讲,物理世界生产端的变革还是很缓慢的,这件事情从人类大规模生产以来变化都没那么大,都是当年福特T型车流水线的那套思路去压榨每一步的效率。
但AI来了以后,我会觉得这个行业会有非常大的变化,因为工业的大规模生产本质上还是为了去降低产品的成本和终端的售价,AI来了之后从设计端就可以开始完全做到千人千面。
所以大概率以后我们的工业生产包括现在半导体的设计,也是从AI产品的设计开始大量介入,包括内部的布局、外观的设计、UI的设计,以后会变得非常多元化。
我们看到消费端过去在美国市场卖得最好的几个品类,现在家用的3D打印机其实就是一个家用或者小型的3D工厂,让每个人都能做出自己喜欢的东西。
大家能想象在美国市场汽车、自行车的车座大量的用户都是根据自己的尺寸3D打印一个车座,包括很喜欢的游戏机就打印一个底座专门放自己的游戏机,这些都会在以后的工业生产领域,明势也投了一些的大尺寸、大规模的3D打印的B端工业企业,以后这种趋势会越来越明显。
李永昊:大家谈及 AI 催生的新物种,第一反应往往是把机器人部署到工厂里。这里我分享一个观点,可能会有一些争议:其实从上世纪 50 年代开始,制造业的目标一直是减少工厂内的人力投入,而现在很多思路却是往工厂里新增机器人,二者本质存在矛盾。所以对于工厂场景下的具身机器人这条路线,我个人并不太看好。当然,这不代表具身智能没有价值,我认为它更大的应用空间在 C 端,也就是家庭场景。
回到话题,AI 能否走进制造工厂,并催生出全新业态?我觉得AI 未来一定是去满足当下尚未被满足的需求。刚刚焦总聊到了 3D 打印,我想补充说说桌面 AI CNC。
AI 同样正在重塑数控机床行业。过去使用机床加工,首先要完成建模。普通人能使用 CAD 完成二维建模已经不容易,三维建模门槛更高。而现在有 VAST、Meshy 这类 3D 生成大模型,可以直接将一张二维图片一键转换成三维模型,使用者无需掌握 CAD 技能。
模型建好之后,还要解决加工落地的问题。以往需要操作人员使用 CAM 软件编写程序,通常要经过数月系统学习,才能理解刀路轨迹、加工工艺等内容。借助 AI 之后,CAM 可以自动生成加工路径,操作门槛大幅降低。
我们可以畅想这样一个场景:当你在网上看到一张图片,或是现实中见到某个物件,想要把它实体化。只需要拍下照片,导入电脑,就能由 2D 图像一键生成三维模型,再通过桌面CNC,依靠 AI 驱动的 CAM 完成自动加工。这就是当前还没有被满足的需求。
正因为这个需求尚未被满足,对应的职业形态也还没有出现。一旦这套方案成熟,海内外大量创客、小型工作室都将受益于这一轮工具革新。在我看来,这才是 AI 在制造领域孕育出的新物种。
朱家春:我们早期投资了VAST以后,我们也看了一些专门CNC的,确实把一些原来高门槛的东西变得低门槛以后在C端能够产生一些非常大的一些惊喜,这个确实是AI很重要的一个应用点。现在我们投的一些具身机器人企业他们也在讨论要下场建一个适合机器人生产的工厂,让一些人配合这些机器人去做生产,更好的落地和形成数据飞轮。我觉得这可能也不一定是终局,是一种范式改变的一种方式,核心还是要在生产环节长期来看省成本和提高良率,怎么算这本账,怎么把最终成本和质量做出来。最终形式并不重要,确定的是人工智能一定会形成生产力,逐步改变制造业。
郭英姿:我挺开心跟四位老师交流,也开辟了我的一个新思路。比如过去我看一些人说人形机器人要取代人进工厂了,我们的工作怎么办?刚刚永昊老师提了一个美好的设想或终局,AI并不是取代人,而是找到了我们日常生活中,一些目前还没有被满足的需求,相当于见缝插针,比如我们可以动手拍下来,打印出来我们想要的物件,可能它并不是一个取代,而是在满足目前日常生活中还没有被满足的需求,这可能是AI或先进制造,对我们普通个体带来的另外一个美好设想。