商超、传统零食品牌入局,新鲜零食进入“加速期”
当下,新鲜零食这个赛道很热闹。但热闹的表象之下,真正值得关注的不是“又多了几个玩家”,而是玩家们比拼的东西变了。
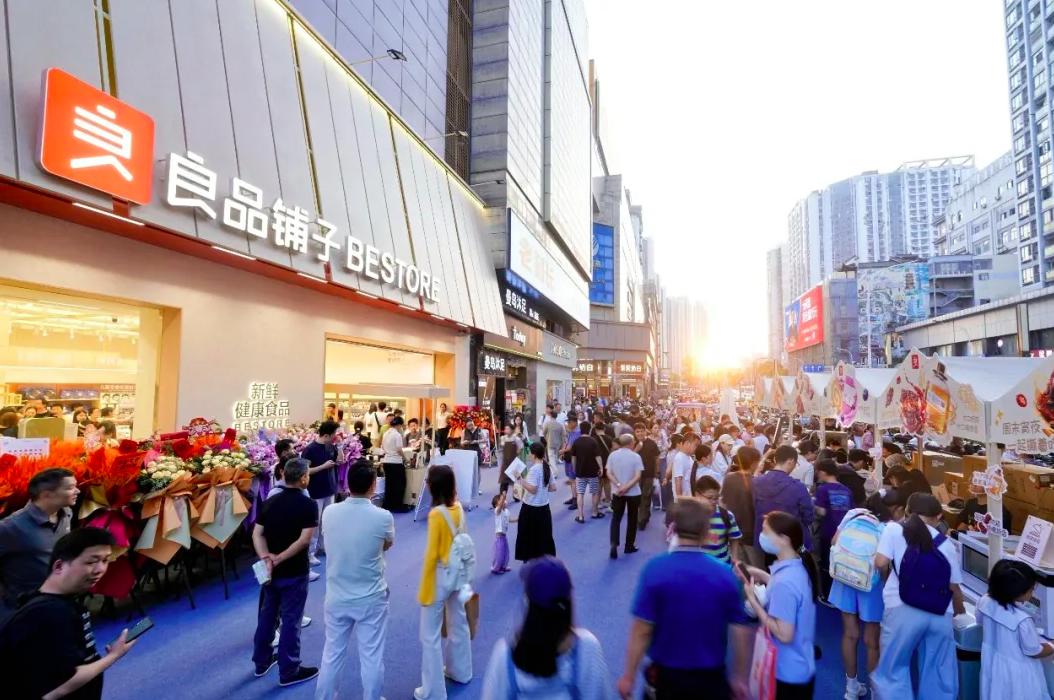
良品铺子刚刚在武汉开出了新鲜健康食品7.0门店。这是它成立20年来的第七次门店升级,不是小修小补。门店现制冷链SKU占比达到45%,品类从常温零食一路延伸到现烤坚果、冷卤熟食、日配西点。
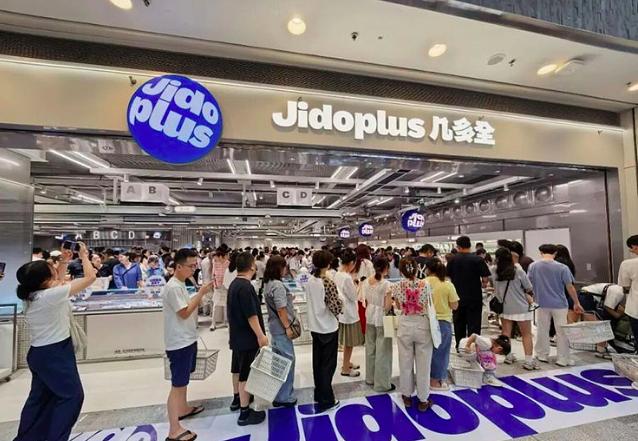
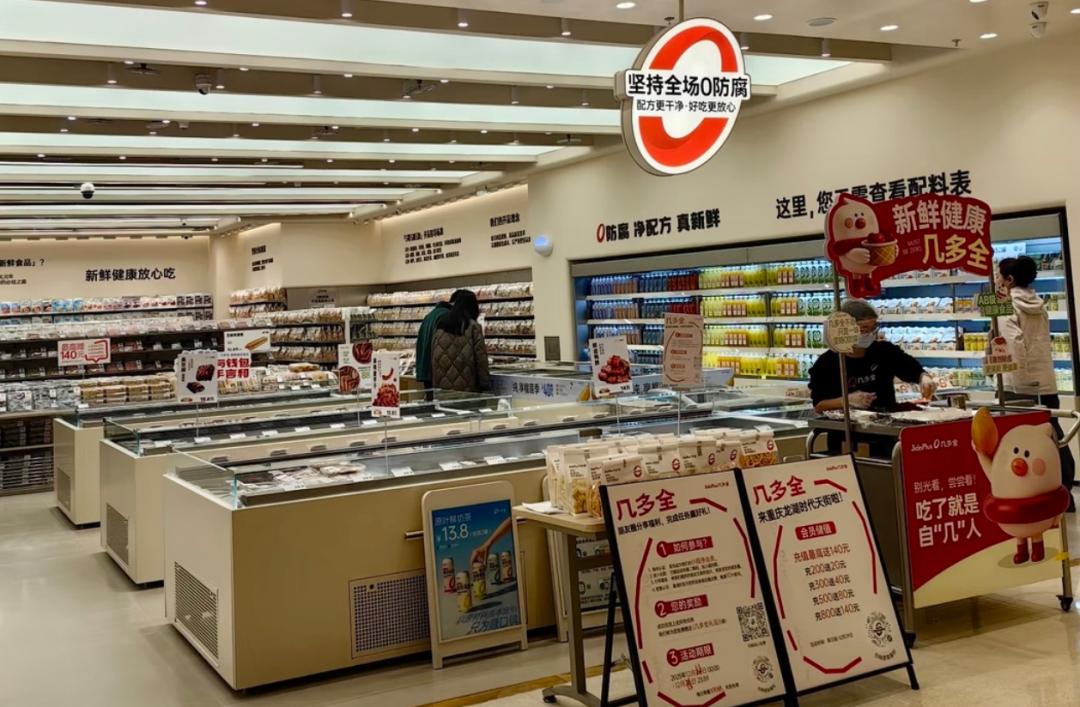
几多全同时在无锡落地了全国首家蓝标店,近400平方米、八大品类近200款产品,明确瞄准一二线头部标杆商场。新鲜零食的入局者都在强化自身优势,也将目标从区域瞄向全国。
“新鲜零食受到消费者认可,一些旅游城市,很多人伴手礼是新鲜零食。模式也得到验证,都在冲击全国规模化。”某专注消费赛道的投资人如是说。
然而高增长的光环之下,供应链的极限挑战、扩张的阻力、标准化与品控之间的博弈,也让这一赛道充满挑战。
新鲜零食火爆,模式已经跑通
新鲜零食为何成为新风口?其主要源于消费驱动。
消费需求正在升级。中泰证券研报显示,超60%的年轻消费者愿为“清洁标签”——即成分简单、无添加的产品——支付30%以上的溢价。“配料表焦虑”推动“短保”、“0添加”、“现制”成为刚性需求。
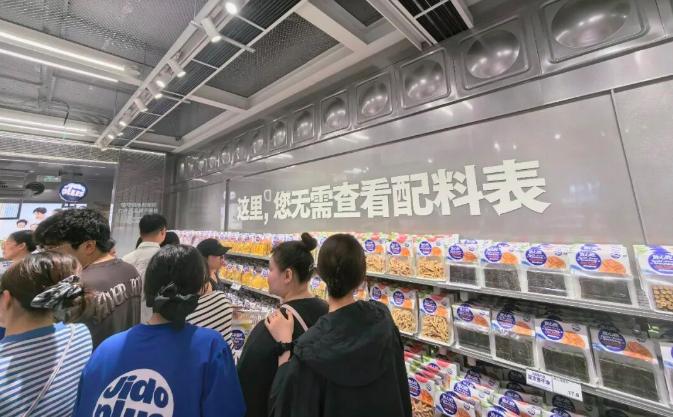
新鲜零食店通过以“短保+现制+新鲜”为卖点,通过透明包装、现场制作、健康标识等方式,将“新鲜”与“健康”可视化、可感知。
在社交平台上,大量“跨城代购”“探店攻略”进一步印证,新鲜零食已经形成一股消费潮。
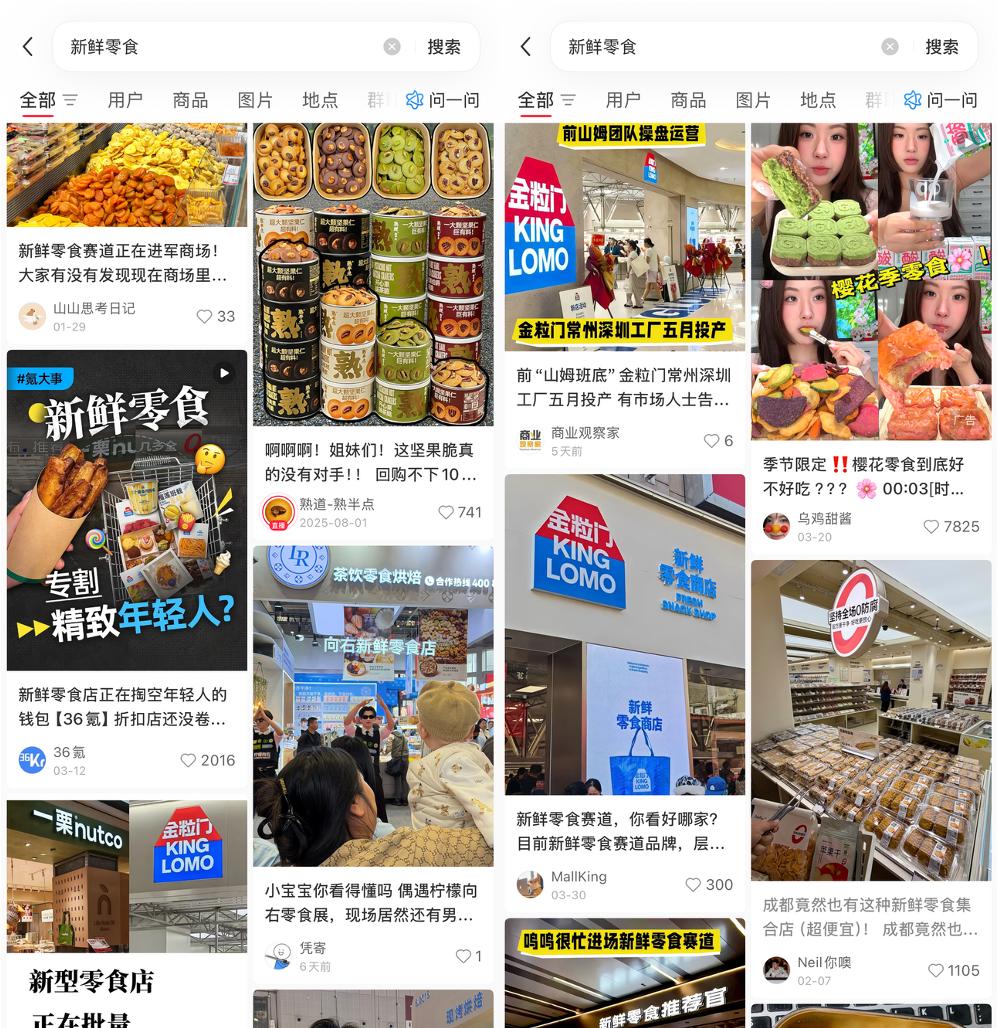
图源:小红书截图
从零售端看,盈利模型已得到验证。与传统量贩零食店“海量SKU”策略不同,新鲜零食店普遍采用“宽类窄品”模式,将SKU精简至 200–500个,聚焦已被市场验证的爆款。这不仅降低了库存与选品复杂度,还通过高周转、高毛利的短保产品(部分产品毛利率可达35%–45%)实现了更优的坪效与盈利结构。
这也推动了新鲜零食市场增长。浙商证券数据显示,2020到2025年,国内新鲜零食市场规模从不足50亿元增至180亿元,年均复合增长率超过40%,预计2026年将冲至400亿到500亿元。
新鲜零食赛道玩家也在加速布局。金粒门9月在杭州连开三店,浙江首店落地萧山万象汇。目前金粒门全国超40家直营门店,覆盖长沙、深圳、无锡、武汉、南京等地。供应链方面,常州自建工厂今年5月投产,华东门店的供应几乎都来自那里。
几多全2025年3月才创立,目前已覆盖全国14个省份、超70座城市,门店突破200家。一栗全国门店近百家,2025年全年收入约5亿元,净利率10%到15%。
而传统零食品牌、便利店、超市、跨界玩家都在往里挤。
七月,来伊份在上海落地全球首家“LYFEN life新鲜生活”店,9月,薛记炒货北京合生汇店重新装修,新增面包、点心等短保烘焙。
再比如便利店领域,7-Eleven在江苏推出自有品牌“7鲜零食”,首批十余款短保烘焙产品,定价4.9到17.9元,主打清洁标签与短保健康。唐久便利8月上线25款新鲜零食,单品单店日均销售达到传统标品的十倍以上,毛利率稳定在35%以上。
超市也没闲着。永辉在重庆开出“新鲜零食馆”,近100个SKU,涵盖果干蜜饯、现制零食、果汁茶饮等品类。比优特与蒲妈妈合作,首批开放56家门店做新鲜零食专区改造。大润发联手三只松鼠的店中店,首批9家门店落地华东6城。
在「零售商业评论」看来,商超、便利店、传统零食品牌等不同玩家,依靠自身门店或供应链优势发展布局,但正在的考验在于围绕“新鲜”构建的供应链的效率、品控的严苛和差异化创新能力。
核心考验:供应链、品控、差异化
当前,消费者对“鲜”的判断标准,正在从感受变成“可看见”。
艾媒咨询发布的《2026-2027年中国新鲜零食行业发展研究报告》显示,消费者认可新鲜零食的首要优势是“配料干净”,占比达65.1%,其次是“产品新鲜”(43.8%)和“风味口感佳”(39.0%)。消费者要的不只是“吃起来新鲜”,而是“看得见的干净”。
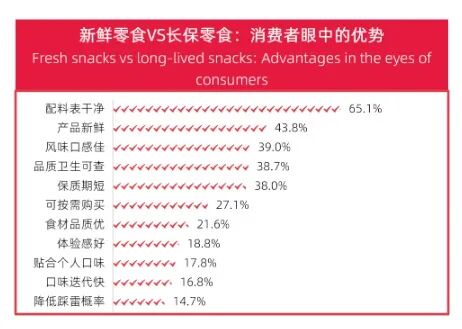
图源:艾媒咨询
这些选项对品牌提出了更高的要求。在我们看来,新鲜零食生意目前不仅在比谁开店快,更取决于谁能建立核心优势。
第一是商品力——做什么,才能让消费者记住你。
几多全蓝标店的做法值得细看。它将产品按配料纯净度分级,门店只销售高等级产品。分级意味着每一款产品都要经过配料审核、配方验证、口感测试,才能上架。把“少添加”从一句口号变成了可核验的标准,消费者拿起包装就能判断这款产品“干净到什么程度”。
墙面上直接打出品质承诺,“坚持每月全场产品2000项检测,力求无防腐剂检出”,把品牌主张融入了消费空间。蓝标店还限定了新品“七窨茉莉柠檬奶”,用七次窨制的茉莉花茶做茶底,这种工艺复杂度本身就是一种壁垒。
良品铺子的思路不同,但方向一致,把“鲜”拆成可执行的参数。7.0门店的现烤腰果用越南大果,配料表只有腰果;招牌蛋糕用48小时内的鲜鸡蛋,一块蛋糕用约5枚鲜蛋;冷卤系列十多款,4到7天短保,零防腐剂。全麦鸡蛋火腿三明治,馅料占比不低于44%,3天短保,全程冷链锁鲜,售价6.9元。
接下来是供应链的“抗损耗”战争。新鲜零食运营复杂度远高于传统预包装零食。比如新鲜零食是3-30天短保,甚至当日清,对供应链提出极致要求。其平均损耗率达8%-15%,远超预包装零食1%-3%的水平。
“新鲜零食考验快速响应的供应链能力。但前期投入巨大,回报周期长。这构成了极高的资金和运营壁垒,限制了中小玩家的进入和全国化扩张的速度。”业内人士表示。
一些玩家已经依托供应链优势,取得先手。比如几多全构建“基地直采+中央工厂+区域卫星工厂+三级冷链日配”的垂直供应链体系,通过以销定产的柔性生产,将损耗控制在极致水平。
再者,考验规模化下的品控一致性。当门店从几十家迈向几百家、上千家时,如何确保每一家门店、每一批产品的口味和品质稳定如一?这要求品牌建立远超行业标准的品控体系。例如,投入重金自建核心工厂、建立覆盖全链条的数字化溯源系统等。
而另外一个核心点,则是围绕“新鲜”产品创新。
当所有玩家都主打“短保”、“0添加”时,差异化如何构建?在社交平台上,新鲜零食的高频评论是“感觉每家都差不多”。有消费者在社交平台发帖,指出某两家不同新鲜零食品牌的土豆条,包装和克重甚至口味都高度相似。
消费者的感受指向同一个问题:当卤味、烘焙、坚果、果干成为所有新鲜零食门店的标配,品类的高度重合正在快速消解品牌之间的差异性。
破局的关键在于持续创新。蒲妈妈产品的月更新率达10%;一栗围绕板栗开发了糖炒栗子冰激凌、糖炒栗子蛋挞等创新产品;蒲妈妈的麻油鸭针对南方消费者甜辣口味研发,在江浙沪认知度很高,其门店卤味板块业绩的8%-10%来自这款单品。
我们再从行业角度来看,新鲜零食赛道一方面要建立规模化优势,另一方面要打造系统能力——商品能不能差异化创新、品控能不能守住红线、供应链效率能不能撑住损耗,率先把“新鲜”从门店体验变成后端可复制的运营标准的品牌,才能持续赢得消费认可。
本文来自微信公众号“零售商业评论”(ID:lssync),作者:零售商业评论,36氪经授权发布。