8月茶咖门店榜:新增6780+家,关闭3220+家
壹览商业数据显示,2026年8月,55个品牌门店总量为24.14万家,较上月增长2.50%。9月开学季大部分校园店恢复营业,是本月门店总量回升的主要原因。
剔除本月首次纳入的瑞幸咖啡和库迪咖啡后,原53个品牌单月新开6780家,关闭3223家,实际净增3557家。其中,茶饮行业整体规模庞大且格局固化,头部品牌优势明显,梯队门槛清晰,中小品牌较难撼动头部地位。
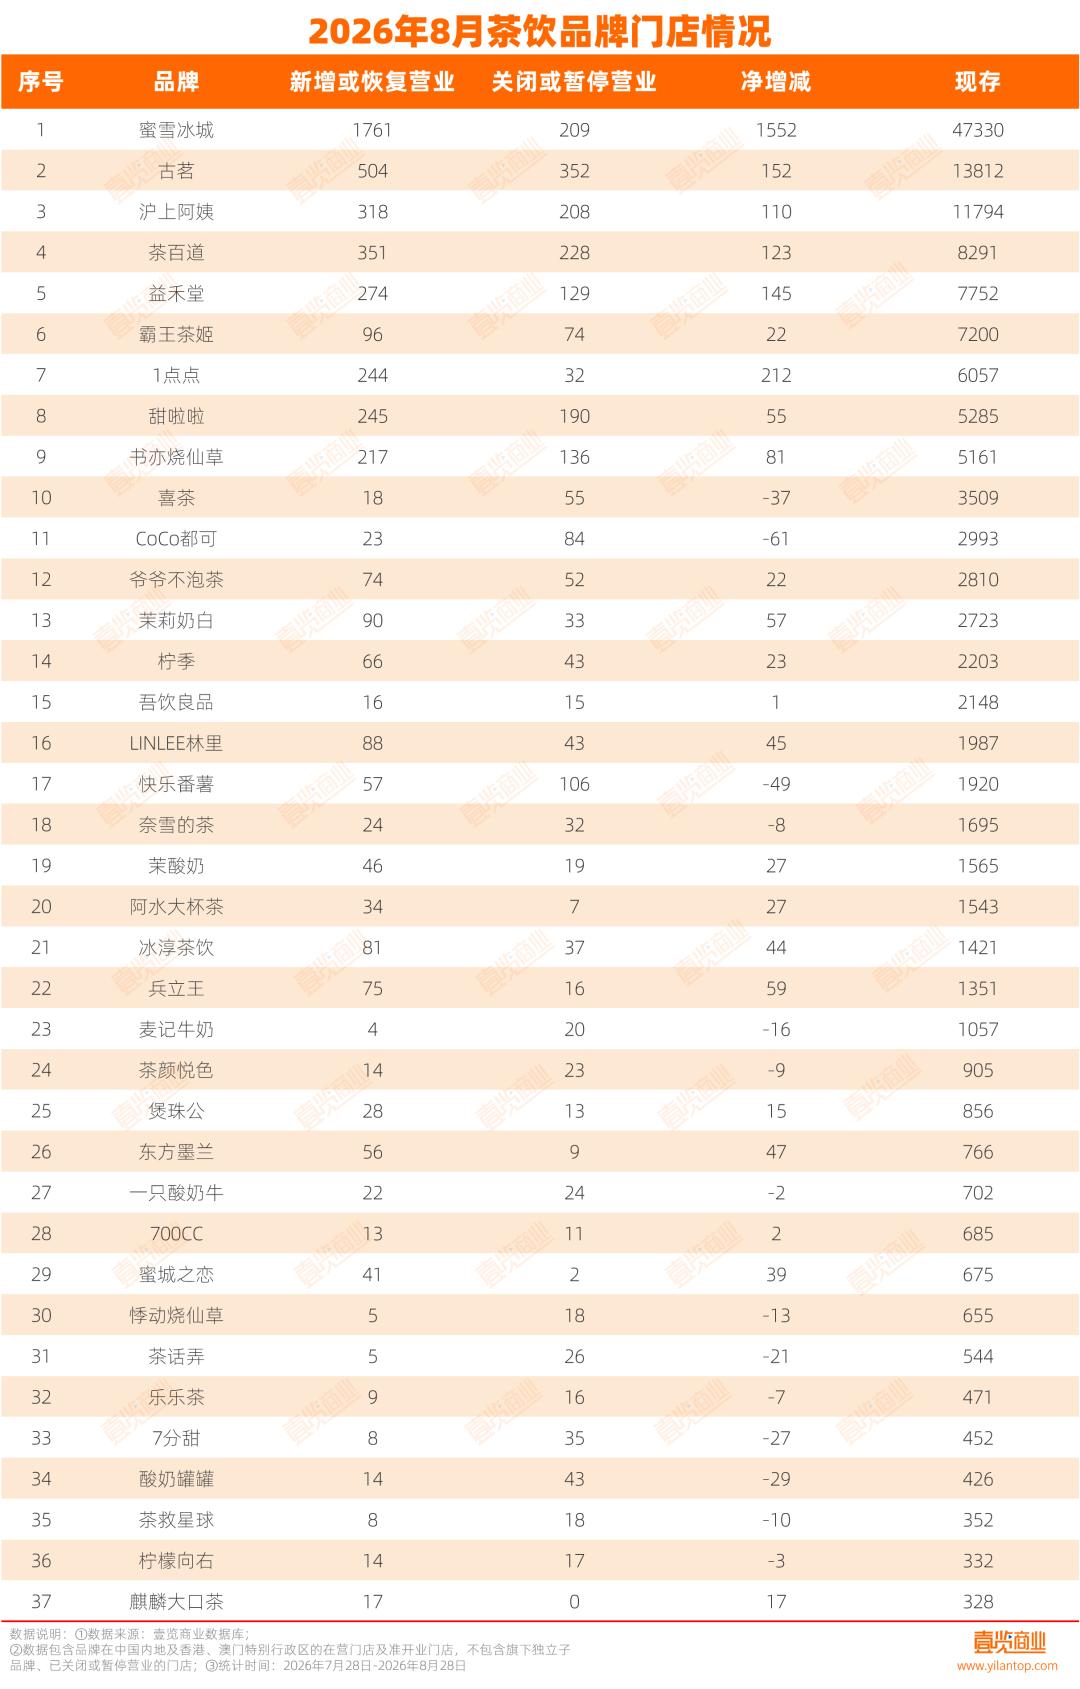
而咖啡行业分化显著。挪瓦咖啡、幸运咖等本土品牌在持续扩店。相比之下,以星巴克中国、Tims天好咖啡为代表的传统外资品牌扩张步伐放缓甚至出现负增长。
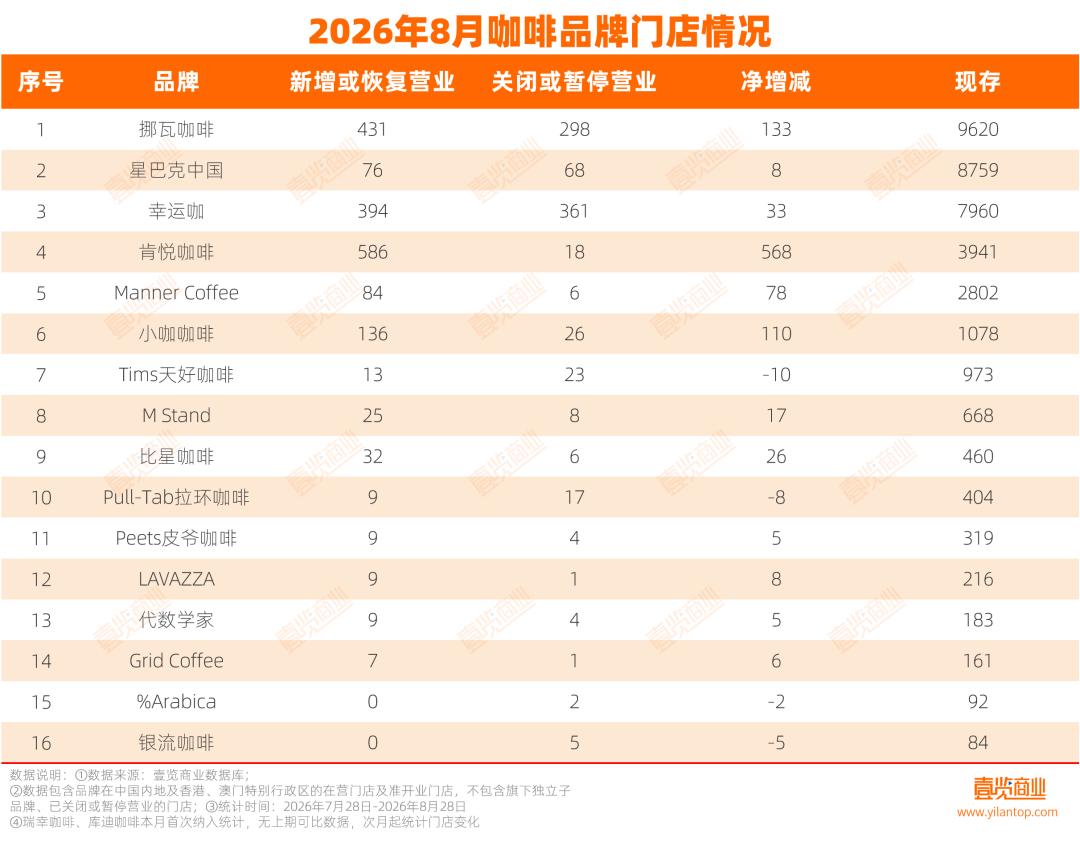
从门店规模看,整体规模与上月持平,梯队格局稳定。蜜雪冰城是唯一突破4万家的品牌,稳居行业第一梯队。瑞幸咖啡、库迪咖啡分列第二、第三;古茗、沪上阿姨均已迈过万店门槛;挪瓦咖啡、星巴克中国、茶百道存量均在8000家以上。
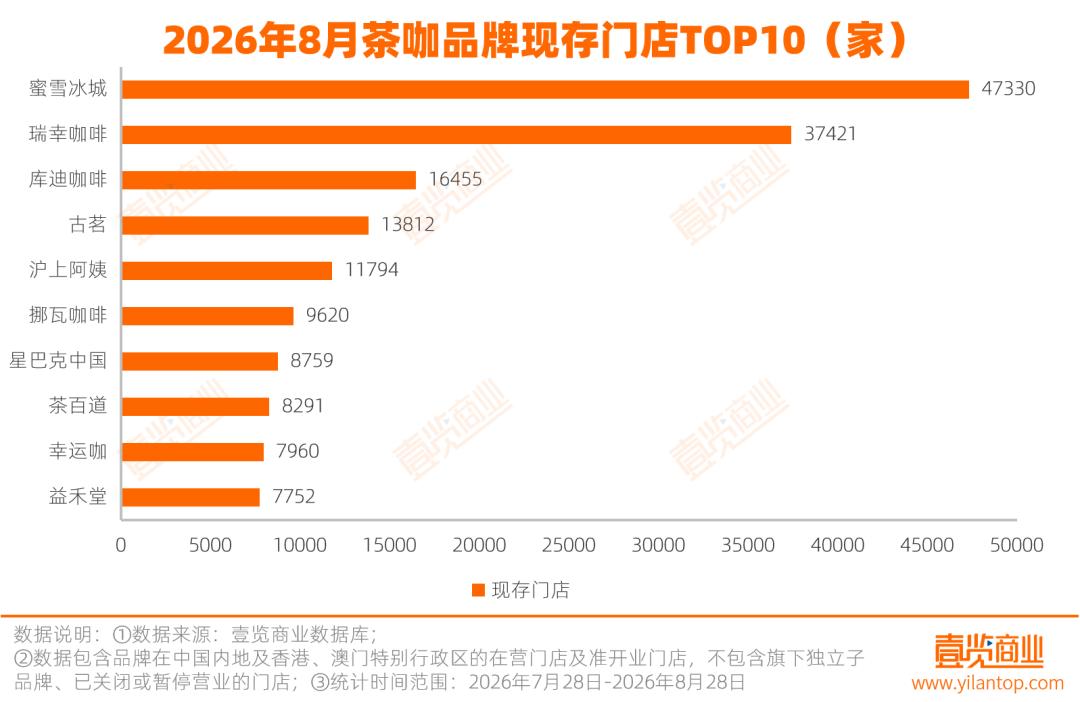
头部品牌扩张速度有所提升。从新增门店看,53个主流品牌当月新增门店6780家,较上月增长48.68%。前十名新增门店均超过240家,高于7月的148家。蜜雪冰城单月新增1761家,断层领先,肯悦咖啡新增586家,古茗新增504家,挪瓦咖啡、幸运咖等4个品牌新增均超300家。
值得一提的是,幸运咖超过书亦烧仙草,跻身新增门店数前十。而从品牌表现看,当前门店扩张依然集中在具备规模优势和渠道能力的品牌。
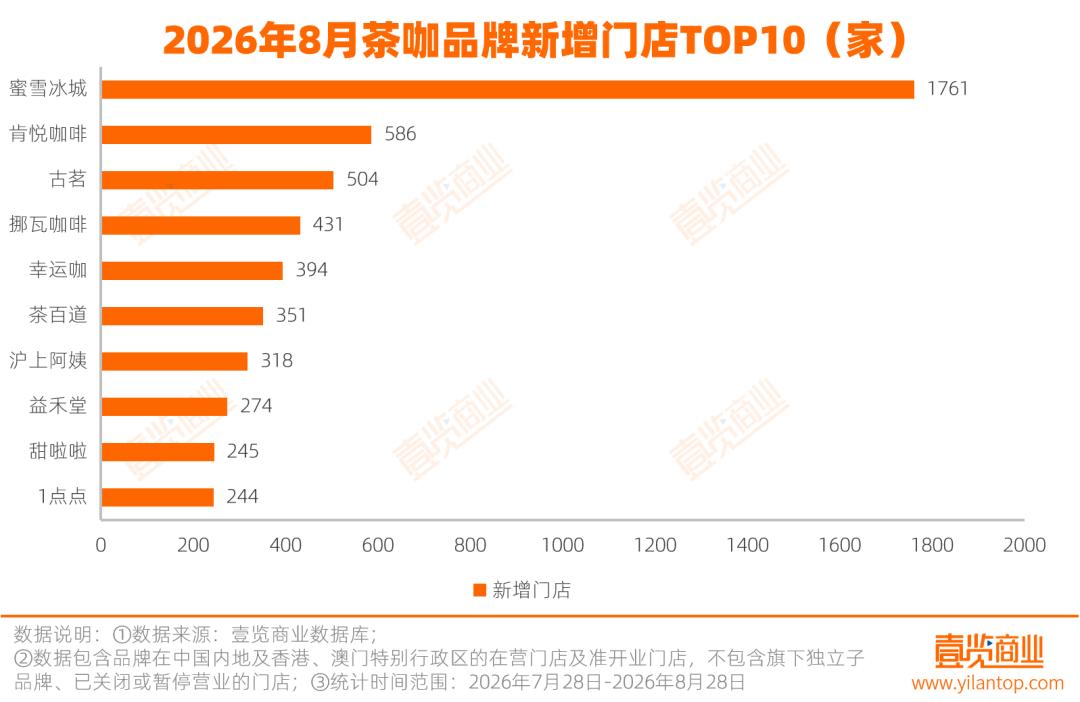
新增扩张的同时,行业调整放缓。从关闭或暂停营业门店看,53个主流品牌当月关闭或暂停营业3223家门店,较上月减少53.30%。7月主要受暑假影响,校园店进入季节性收缩周期,9月开学季后市场有望逐步恢复。
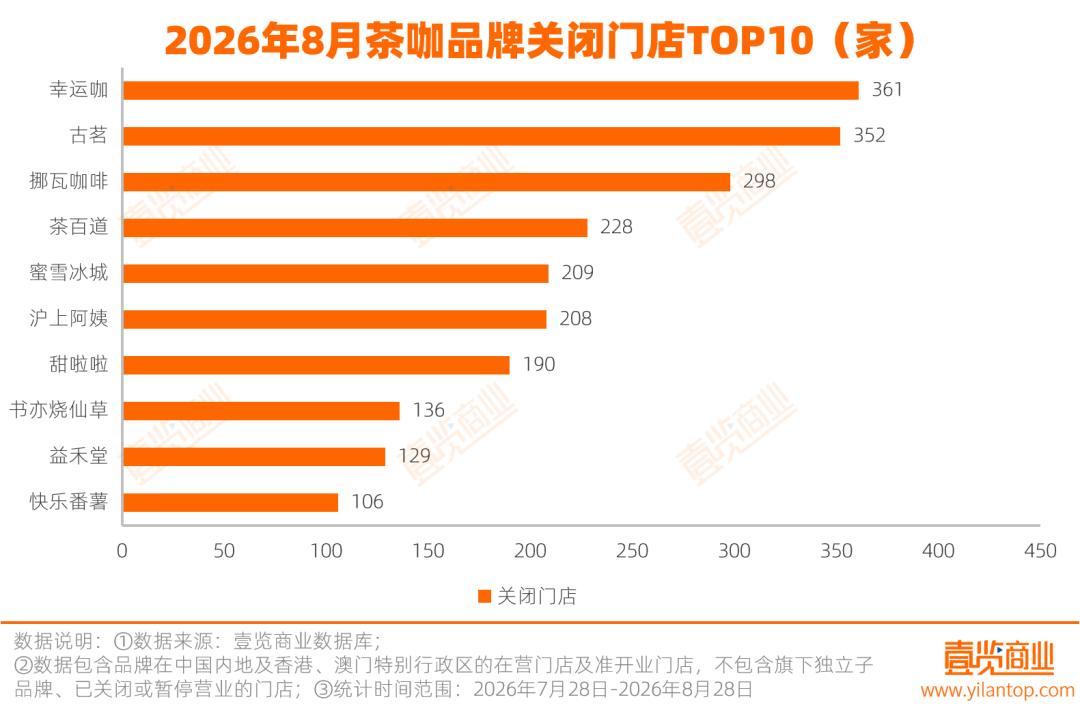
本月头部品牌调整幅度缩小,前十名关闭或暂停营业门店数均超过106家。幸运咖关闭或暂停营业361家门店,位居第一,古茗、挪瓦咖啡、茶百道等5个品牌闭店或暂停营业超200家,快乐番薯超过肯悦咖啡,跻身闭店榜前十名。
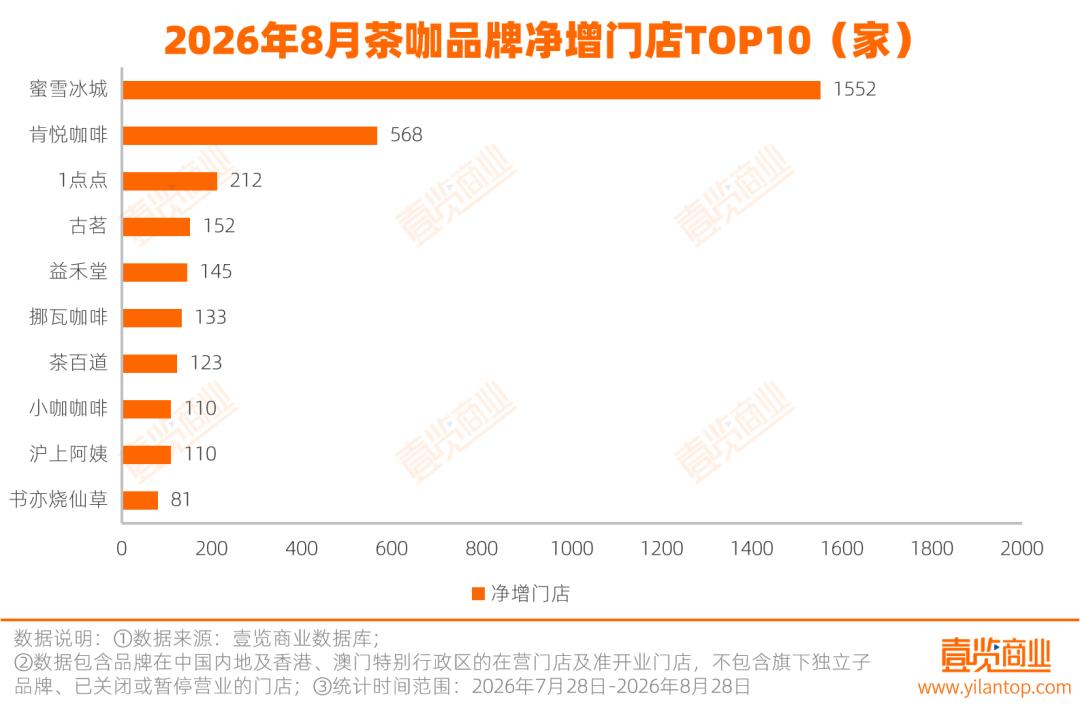
从最终门店净增变化看,8月品牌分化进一步扩大,头部效应显著。蜜雪冰城凭借新增优势,实现净增1552家,成为本月最大增长品牌,肯悦咖啡净增568家紧随其后,1点点、古茗、益禾堂、挪瓦咖啡等7个品牌净增长超百家。
肯悦咖啡延续此前的扩张节奏,保持较高增长态势。自2025年12月的2297家至今,9个月累计净增1644家,月均净增约205.5家。小咖咖啡同样表现不俗,本月净增110家,门店总数攀升至1078家。
而7分甜、酸奶罐罐、茶话弄等品牌持续收缩。即便9月开学季带动大部分校园店恢复营业,也未能扭转其门店收缩的趋势。这背后,既有渠道结构调整的主动求变,也不乏战略收缩的被动应对,反映出品牌在当前竞争格局下面临的现实压力。
从交通枢纽点位看,交通枢纽渠道整体已进入存量博弈阶段。8月,55个茶咖品牌共拥有地铁站店3367家、火车或高铁店1212家、机场店604家。值得注意的是,除少数品牌外,绝大多数品牌月度净增减在3家以内波动,扩张决策普遍谨慎。
机场店是品牌展示的窗口,咖啡品牌抢先签约,并通过长期合同和优先续约权锁定了这些优势点位。茶饮品牌作为后进入者,即便愿意支付更高租金,也只能选择次级铺位,客流转化率大打折扣,叠加机场店的高租金成本,单店盈利模型更难成立。
从存量看,星巴克中国一家就占了181家机场店,比所有茶饮品牌机场店的总和还要多。是第二名瑞幸咖啡的近1.7倍。肯悦咖啡本月机场店净增5家、M Stand净增4家,是机场渠道为数不多的增长。
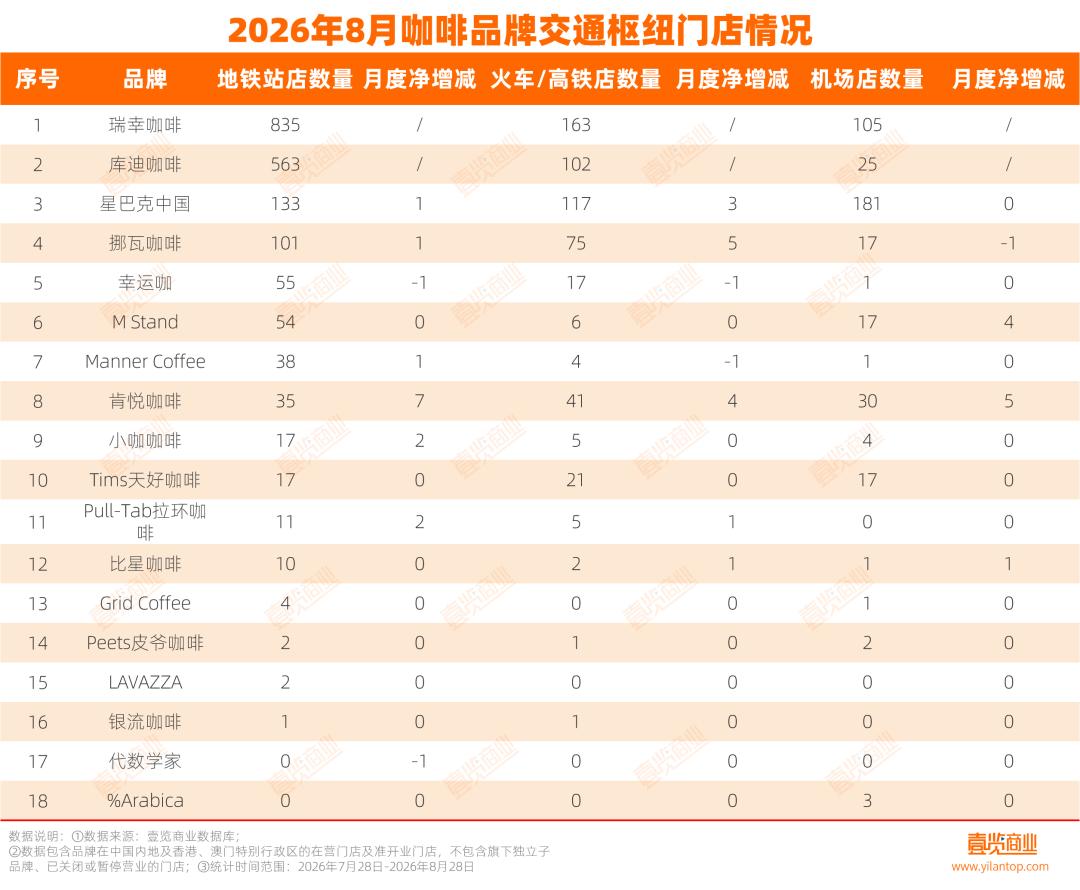
蜜雪冰城、书亦烧仙草、茶百道等茶饮品牌机场店普遍在15家左右,更多扮演“补充”的角色。
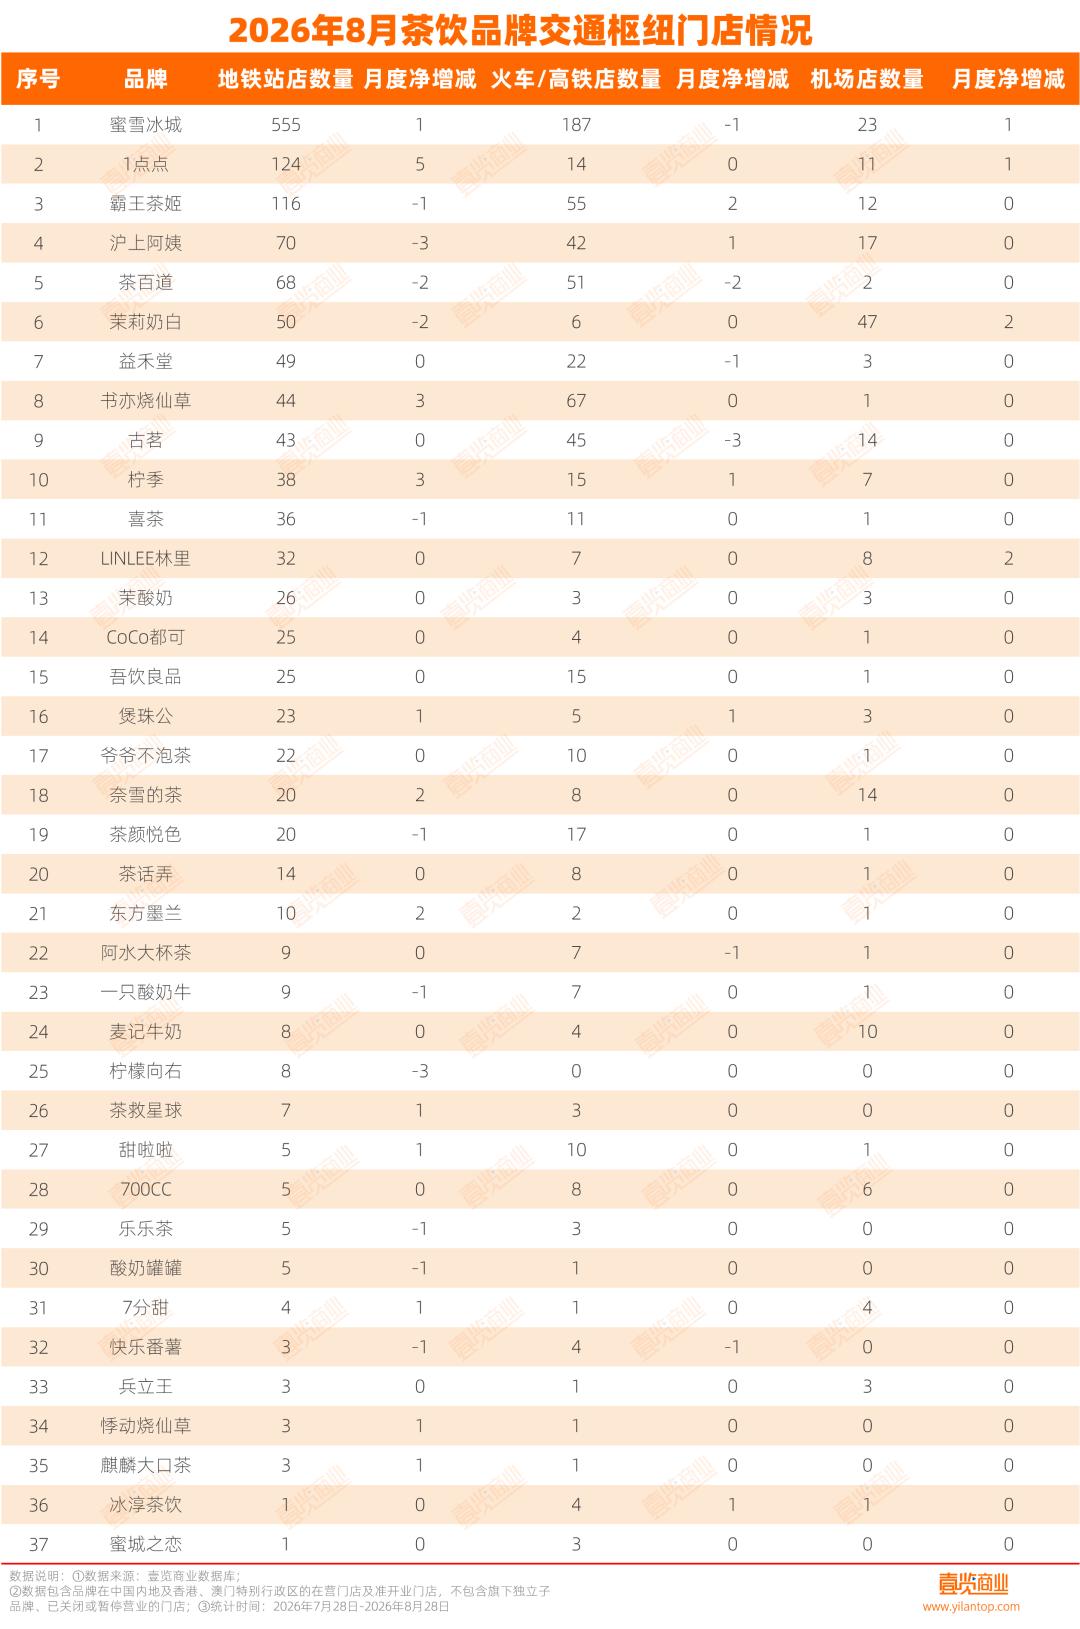
地铁站渠道的品牌集中度处于高位。瑞幸咖啡835家、库迪咖啡563家,两家合计1398家,占总量四成以上,构筑起规模壁垒,除蜜雪冰城外,其余单一品牌均未突破150家。
火车或高铁站渠道亦延续头部主导态势,由瑞幸咖啡、库迪咖啡、星巴克中国领跑,门店数均超过100家,挪瓦咖啡以75家位居第四,反映咖啡品牌对交通枢纽渠道的押注。
而古茗、沪上阿姨、茶百道等万店级茶饮品牌在高铁站普遍仅40-50家,与其总门店数不匹配,渗透相对不足。
购物中心渠道的增量空间已见顶。剔除瑞幸咖啡和库迪咖啡后,原有53个品牌仅净增147家。其中,肯悦咖啡逆势扩张,单月新增104家购物中心门店,占该渠道新增总量的近七成。
Pull-Tab拉环咖啡、茶救星球、酸奶罐罐、7分甜在购物中心渠道持续负增长,与其整体门店收缩趋势一致,面临调整压力。
本文来自微信公众号“茶咖观察”,作者:黄丽楠、雷俊,编辑:杨宇,36氪经授权发布。