Rangliste der Tee- und Kaffeefilialen im August: Über 6780 neue Standorte eröffnet, über 3220 Standorte geschlossen
Daten von Yilan Business zeigen, dass im August 2026 die Gesamtzahl der Filialen von 55 Marken 241.400 betrug, was einem Anstieg von 2,50 % gegenüber dem Vormonat entspricht. Die Wiedereröffnung der meisten Campus-Filialen zur Schulsaison im September ist der Hauptgrund für den Anstieg der Gesamtzahl der Filialen in diesem Monat.
Nach Ausschluss von Luckin Coffee und Cotti Coffee, die erstmals in diesem Monat aufgenommen wurden, eröffneten die ursprünglichen 53 Marken in einem einzigen Monat 6780 neue Filialen und schlossen 3223, was einem tatsächlichen Nettowachstum von 3557 entspricht. Darunter weist die Teegetränkeindustrie insgesamt ein großes Volumen und eine festgelegte Struktur auf, die führenden Marken haben deutliche Vorteile, die Schwellen zwischen den Ebenen sind klar, und es ist für kleine und mittlere Marken schwierig, die Position der Spitzenreiter zu erschüttern.
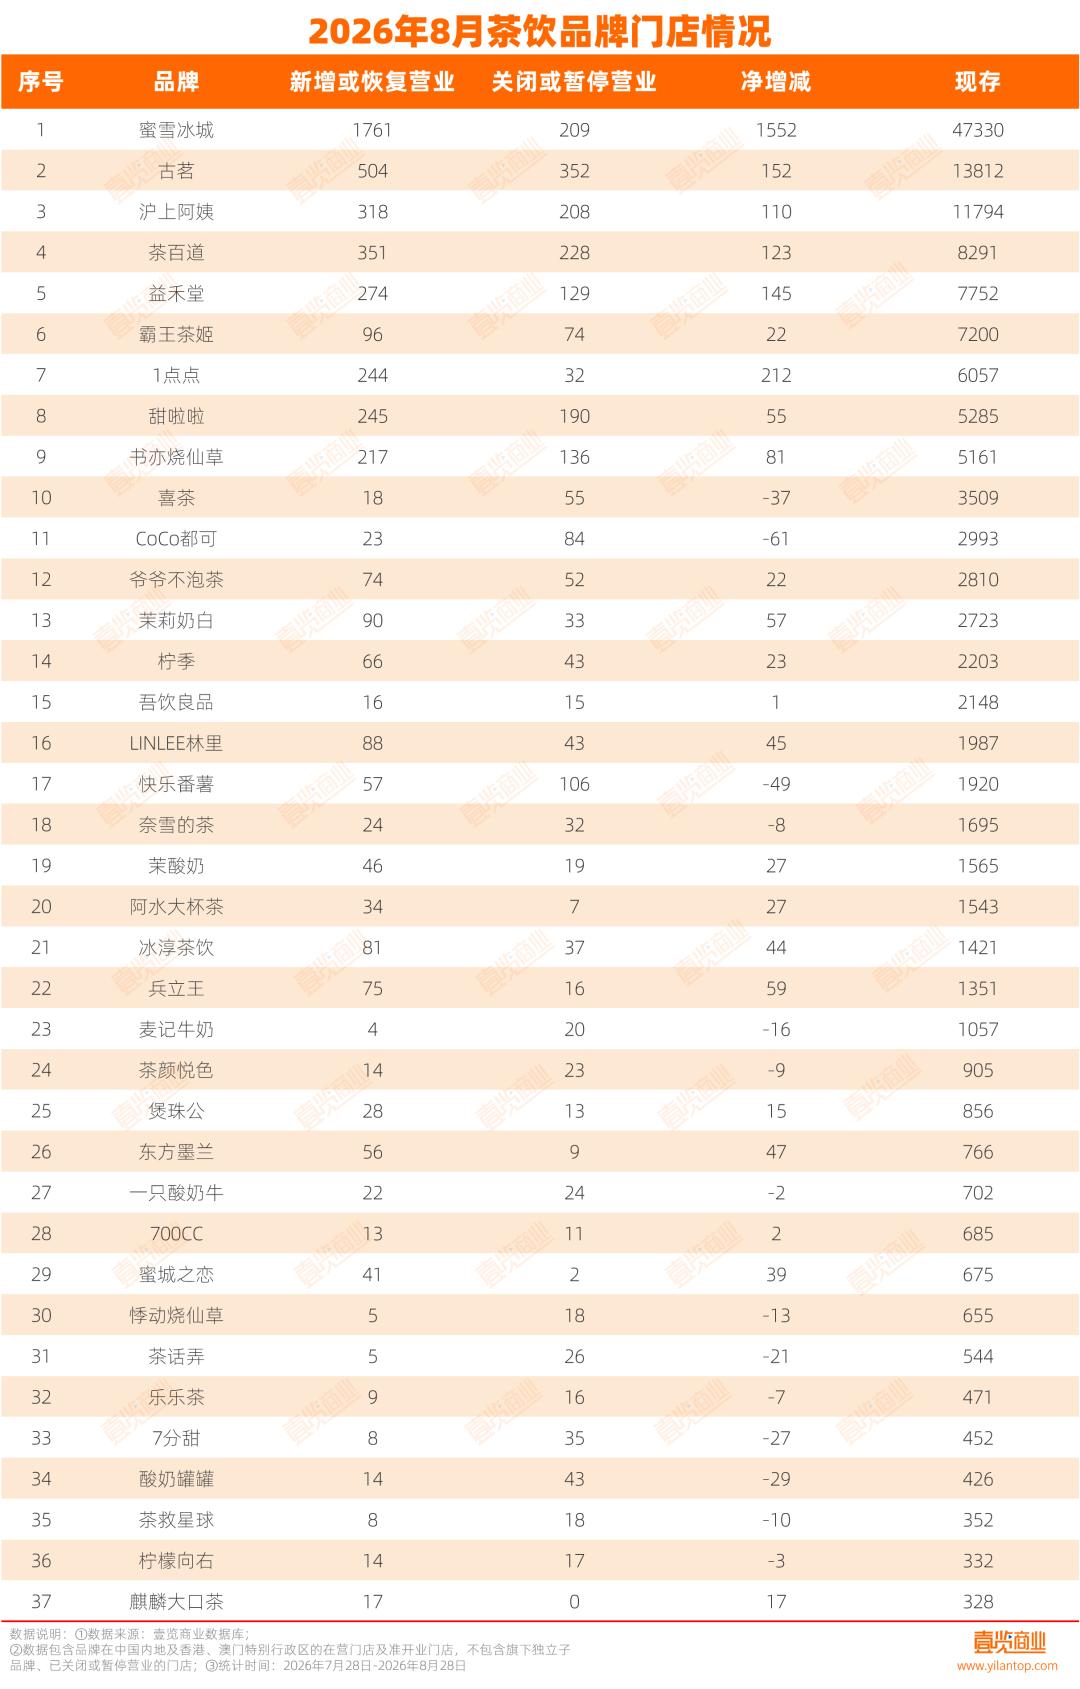
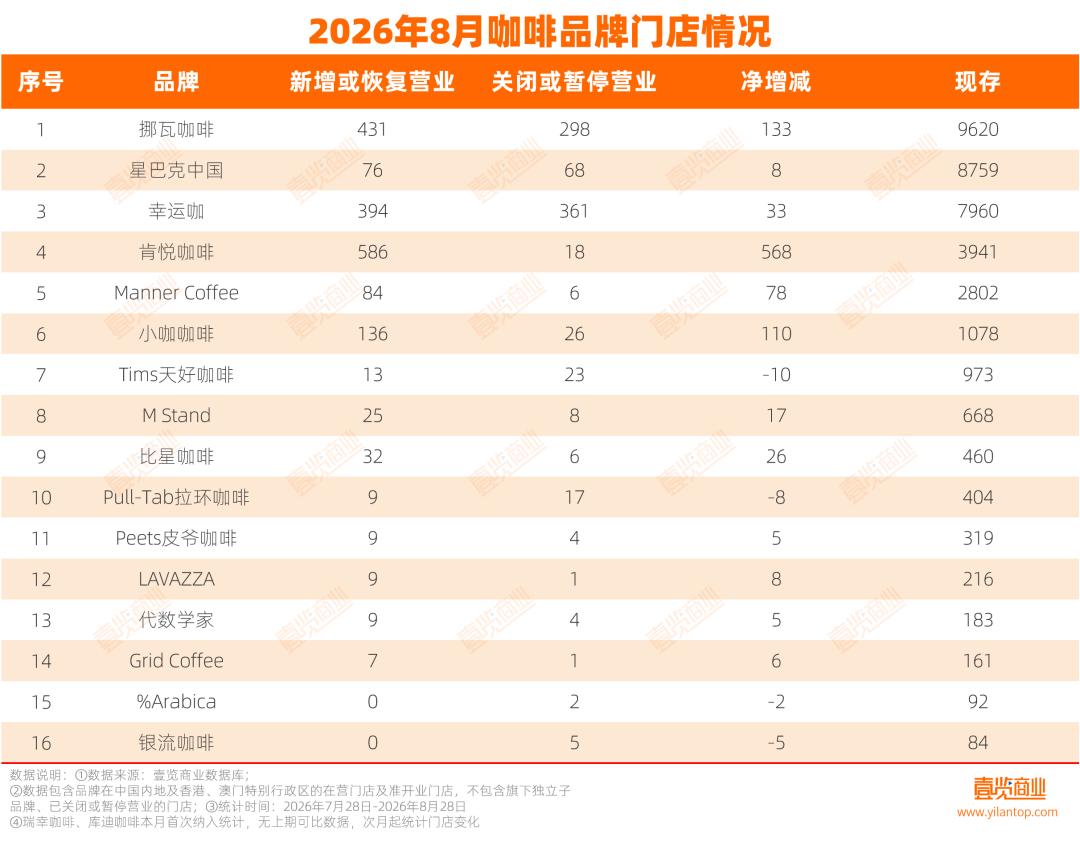
In der Kaffeeindustrie ist die Differenzierung jedoch ausgeprägt. Lokale Marken wie Nowwa Coffee und Lucky Coffee expandieren ihre Filialen kontinuierlich. Im Vergleich dazu verlangsamt sich das Expansionstempo traditioneller ausländischer Marken, die durch Starbucks China und Tims China vertreten werden, und es kommt sogar zu negativem Wachstum.
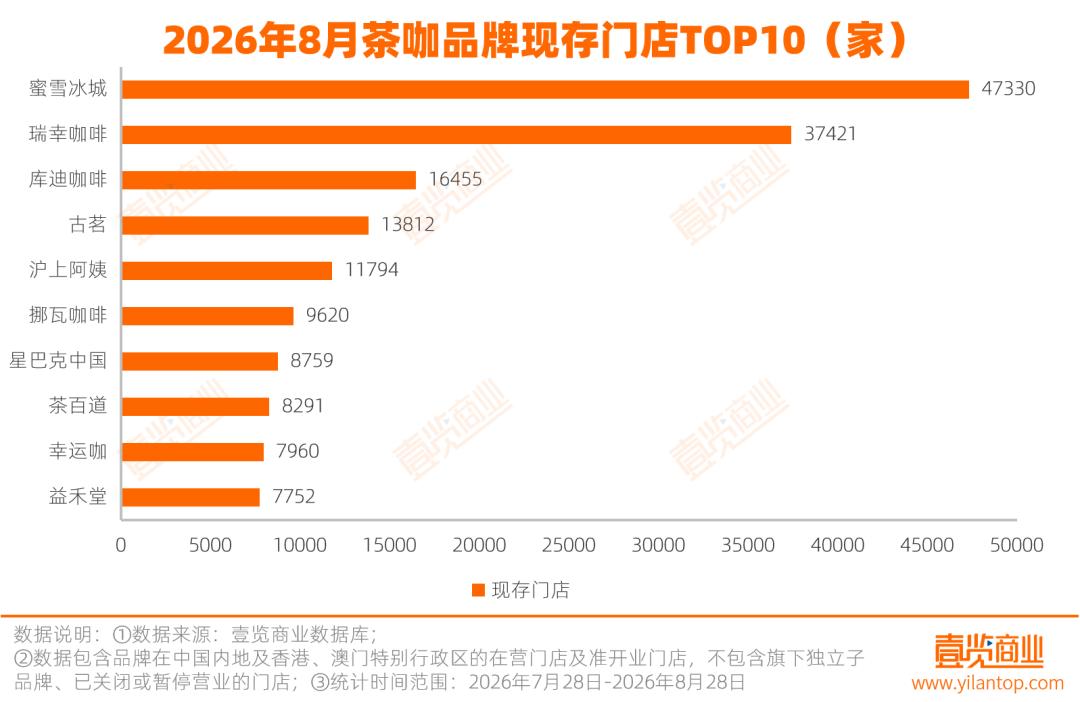
Betrachtet man die Größe der Filialen, so liegt das Gesamtvolumen auf dem Niveau des Vormonats, und die Struktur der Ebenen ist stabil. Mixue Bingcheng ist die einzige Marke, die die Marke von 40.000 Filialen überschritten hat, und steht fest in der ersten Branchen-Ebene. Luckin Coffee und Cotti Coffee belegen den zweiten bzw. dritten Platz; beide Marken Guming und Hushang Ayi haben die Schwelle von 10.000 Filialen überschritten; der Bestand an Filialen von Nowwa Coffee, Starbucks China und Chabaidao liegt jeweils über 8000.
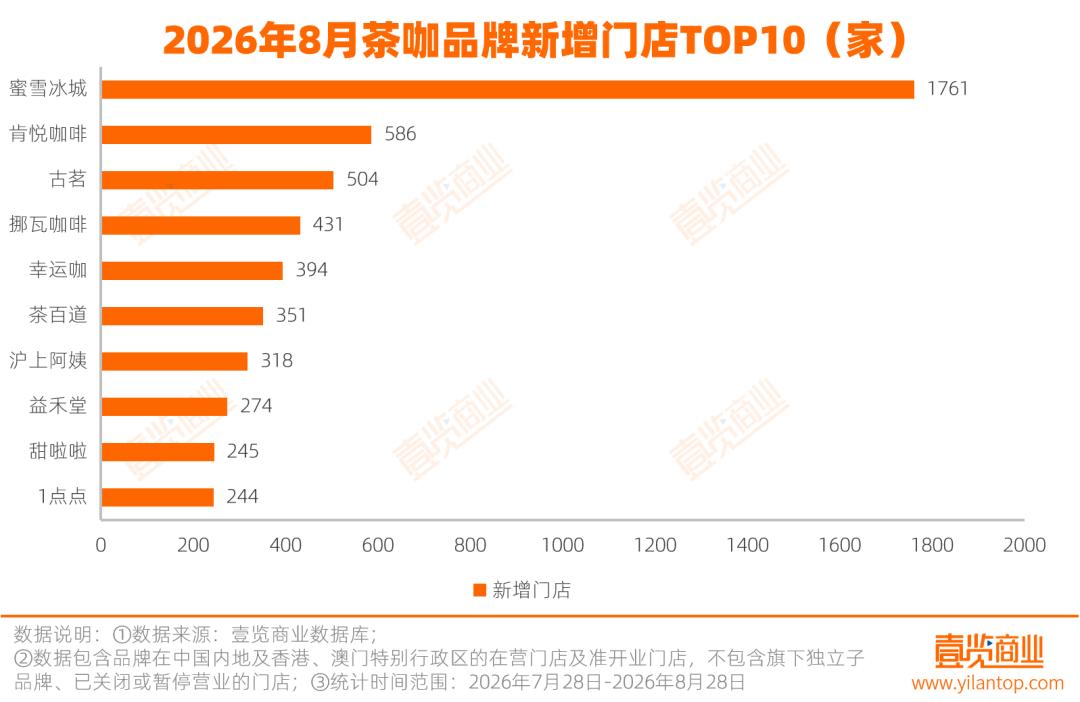
Die Expansionsgeschwindigkeit der führenden Marken hat sich erhöht. Betrachtet man die neu hinzugekommenen Filialen, so haben 53 Mainstream-Marken in diesem Monat 6780 neue Filialen hinzugewonnen, was einem Anstieg von 48,68 % gegenüber dem Vormonat entspricht. Die zehn Marken mit den meisten Neueröffnungen haben jeweils mehr als 240 neue Filialen hinzugewonnen, was über dem Wert von 148 im Juli liegt. Mixue Bingcheng hat in einem einzigen Monat 1761 neue Filialen hinzugewonnen und liegt damit deutlich vorne. Kenyue Coffee hat 586 neue Filialen eröffnet, Guming 504, und vier Marken wie Nowwa Coffee und Lucky Coffee haben jeweils mehr als 300 neue Filialen hinzugewonnen.
Es ist erwähnenswert, dass Lucky Coffee Shuyi Shaoxiancao überholt hat und unter die Top Ten der Marken mit den meisten neu eröffneten Filialen eingestiegen ist. Aus der Sicht der Markenleistung konzentriert sich die aktuelle Filialexpansion weiterhin auf Marken mit Größenvorteilen und Vertriebskapazitäten.
Gleichzeitig mit der neuen Expansion verlangsamt sich die Branchenanpassung. Betrachtet man die geschlossenen oder vorübergehend geschlossenen Filialen, so haben 53 Mainstream-Marken in diesem Monat 3223 Filialen geschlossen oder vorübergehend eingestellt, was einem Rückgang von 53,30 % gegenüber dem Vormonat entspricht. Im Juli war der Markt hauptsächlich durch die Sommerferien beeinflusst, sodass die Campus-Filialen in einen saisonalen Schrumpfungszyklus eingetreten sind. Nach der Schulsaison im September wird sich der Markt voraussichtlich allmählich erholen.
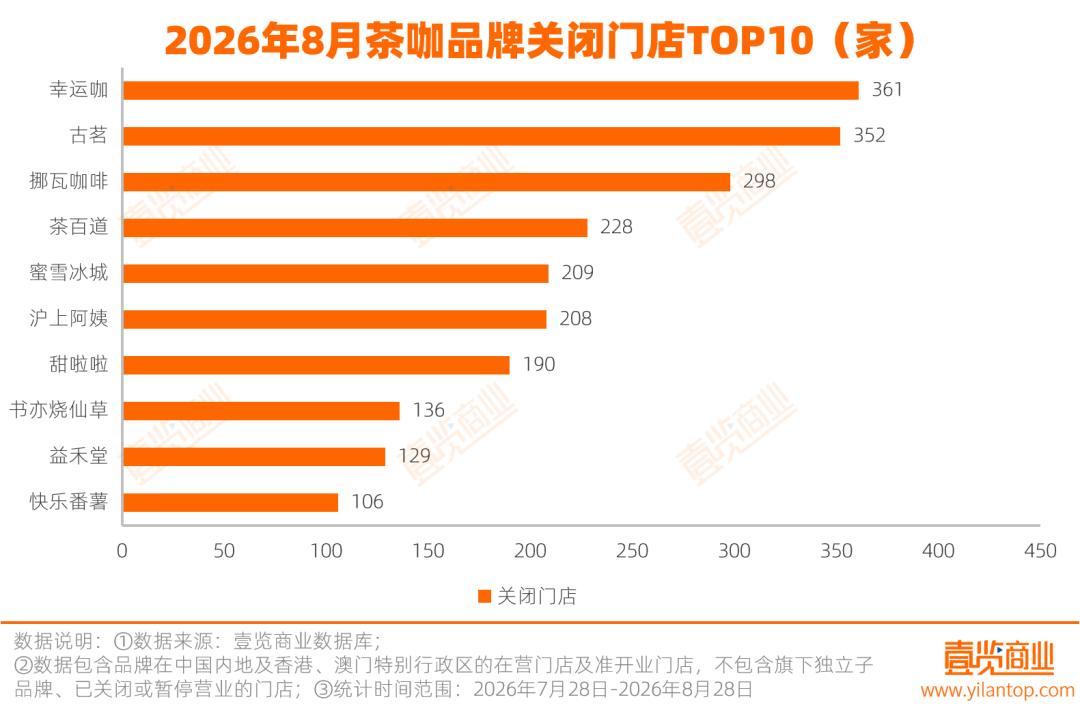
In diesem Monat hat sich der Anpassungsumfang der führenden Marken verringert, und die zehn Marken mit den meisten geschlossenen oder vorübergehend eingestellten Filialen haben jeweils mehr als 106 Filialen geschlossen. Lucky Coffee hat 361 Filialen geschlossen oder vorübergehend eingestellt und belegt den ersten Platz. Fünf Marken wie Guming, Nowwa Coffee und Chabaidao haben jeweils mehr als 200 Filialen geschlossen oder vorübergehend eingestellt. Kuaile Fanshu hat Kenyue Coffee überholt und ist unter die Top Ten der Liste der Marken mit den meisten geschlossenen Filialen eingestiegen.
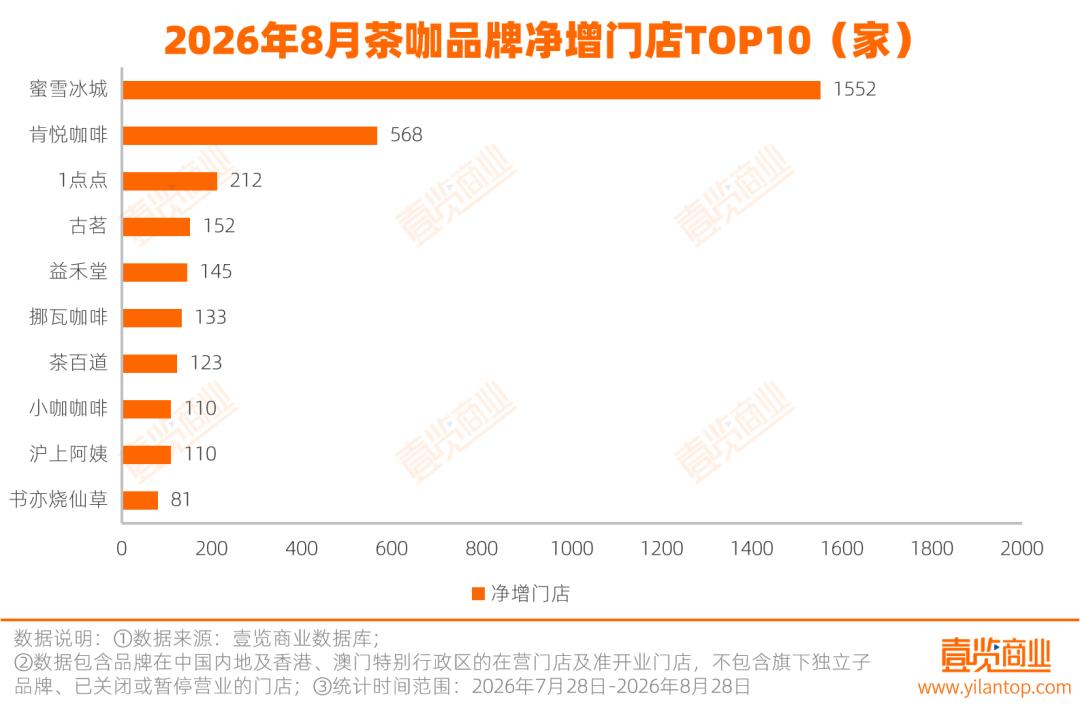
Aus der Sicht der endgültigen Veränderung des Nettowachstums der Filialen hat sich die Differenzierung der Marken im August weiter vergrößert, und der Spitzeneffekt ist deutlich ausgeprägt. Dank der Vorteile bei Neueröffnungen erzielte Mixue Bingcheng ein Nettowachstum von 1552 Filialen und wurde die am stärksten wachsende Marke in diesem Monat. Kenyue Coffee folgte dicht darauf mit einem Nettowachstum von 568 Filialen. Sieben Marken wie Yidiandian, Guming, Yihetang und Nowwa Coffee erzielten jeweils ein Nettowachstum von mehr als 100 Filialen.
Kenyue Coffee hat das vorherige Expansionstempo beibehalten und ein hohes Wachstum aufrechterhalten. Von 2297 Filialen im Dezember 2025 bis heute hat die Marke in 9 Monaten insgesamt 1644 Filialen netto hinzugewonnen, was einem durchschnittlichen monatlichen Nettowachstum von etwa 205,5 entspricht. Xiaoka Coffee hat ebenfalls eine gute Leistung gezeigt: In diesem Monat hat es 110 Filialen netto hinzugewonnen, sodass die Gesamtzahl seiner Filialen auf 1078 gestiegen ist.
Marken wie 7 Minutes Sweet, Suan Nai Guan Guan und Chahua Nong schrumpfen kontinuierlich. Selbst die Schulsaison im September, die die Wiedereröffnung der meisten Campus-Filialen fördert, konnte den Trend der Filialschrumpfung nicht umkehren. Dahinter stehen sowohl aktive Veränderungen durch die Anpassung der Vertriebsstruktur als auch passive Reaktionen durch strategische Schrumpfung, was den tatsächlichen Druck widerspiegelt, dem die Marken im aktuellen Wettbewerbsumfeld ausgesetzt sind.
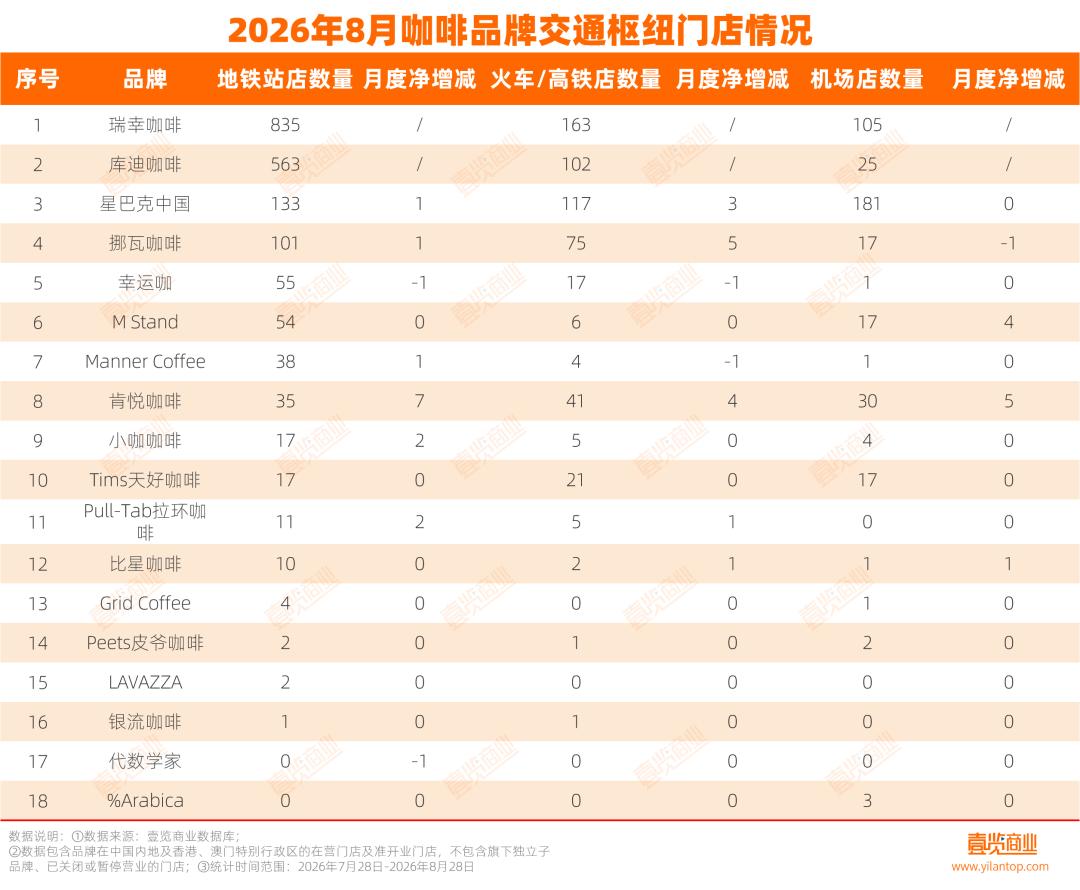
Betrachtet man die Standorte in Verkehrsknotenpunkten, so ist der Vertrieb über Verkehrsknotenpunkte insgesamt in eine Phase des Bestandswettbewerbs eingetreten. Im August verfügten 55 Tee- und Kaffeemarken über insgesamt 3367 Filialen in U-Bahn-Stationen, 1212 Filialen in Bahnhöfen oder Hochgeschwindigkeitsbahnhöfen und 604 Filialen an Flughäfen. Es ist bemerkenswert, dass mit Ausnahme einiger weniger Marken die monatliche Nettowachstumsrate der überwiegenden Mehrheit der Marken innerhalb von 3 Filialen schwankt, und die Expansionsentscheidungen sind allgemein vorsichtig.
Flughafen-Filialen sind Schaufenster für die Marken. Kaffeemarken haben diese vorteilhaften Standorte vorab vertraglich vereinbart und sich durch langfristige Verträge und vorrangige Verlängerungsrechte gesichert. Teegetränkemarken als spätere Marktteilnehmer können selbst bei Zahlung höherer Mieten nur sekundäre Standorte wählen, was die Umwandlungsrate des Kundenflusses stark verringert. In Kombination mit den hohen Mietkosten von Flughafen-Filialen ist das Gewinnmodell pro Filiale schwerer umzusetzen.
Aus der Sicht des Bestands macht Starbucks China allein 181 Flughafen-Filialen aus, was mehr ist als die Summe der Flughafen-Filialen aller Teegetränkemarken zusammen. Das ist fast das 1,7-fache der zweitplatzierten Marke Luckin Coffee. Kenyue Coffee hat in diesem Monat 5 Flughafen-Filialen netto hinzugewonnen, M Stand 4, was eines der wenigen Wachstumsergebnisse im Flughafen-Vertrieb ist.
Teegetränkemarken wie Mixue Bingcheng, Shuyi Shaoxiancao und Chabaidao haben im Allgemeinen etwa 15 Flughafen-Filialen, die eher eine ergänzende Rolle spielen.
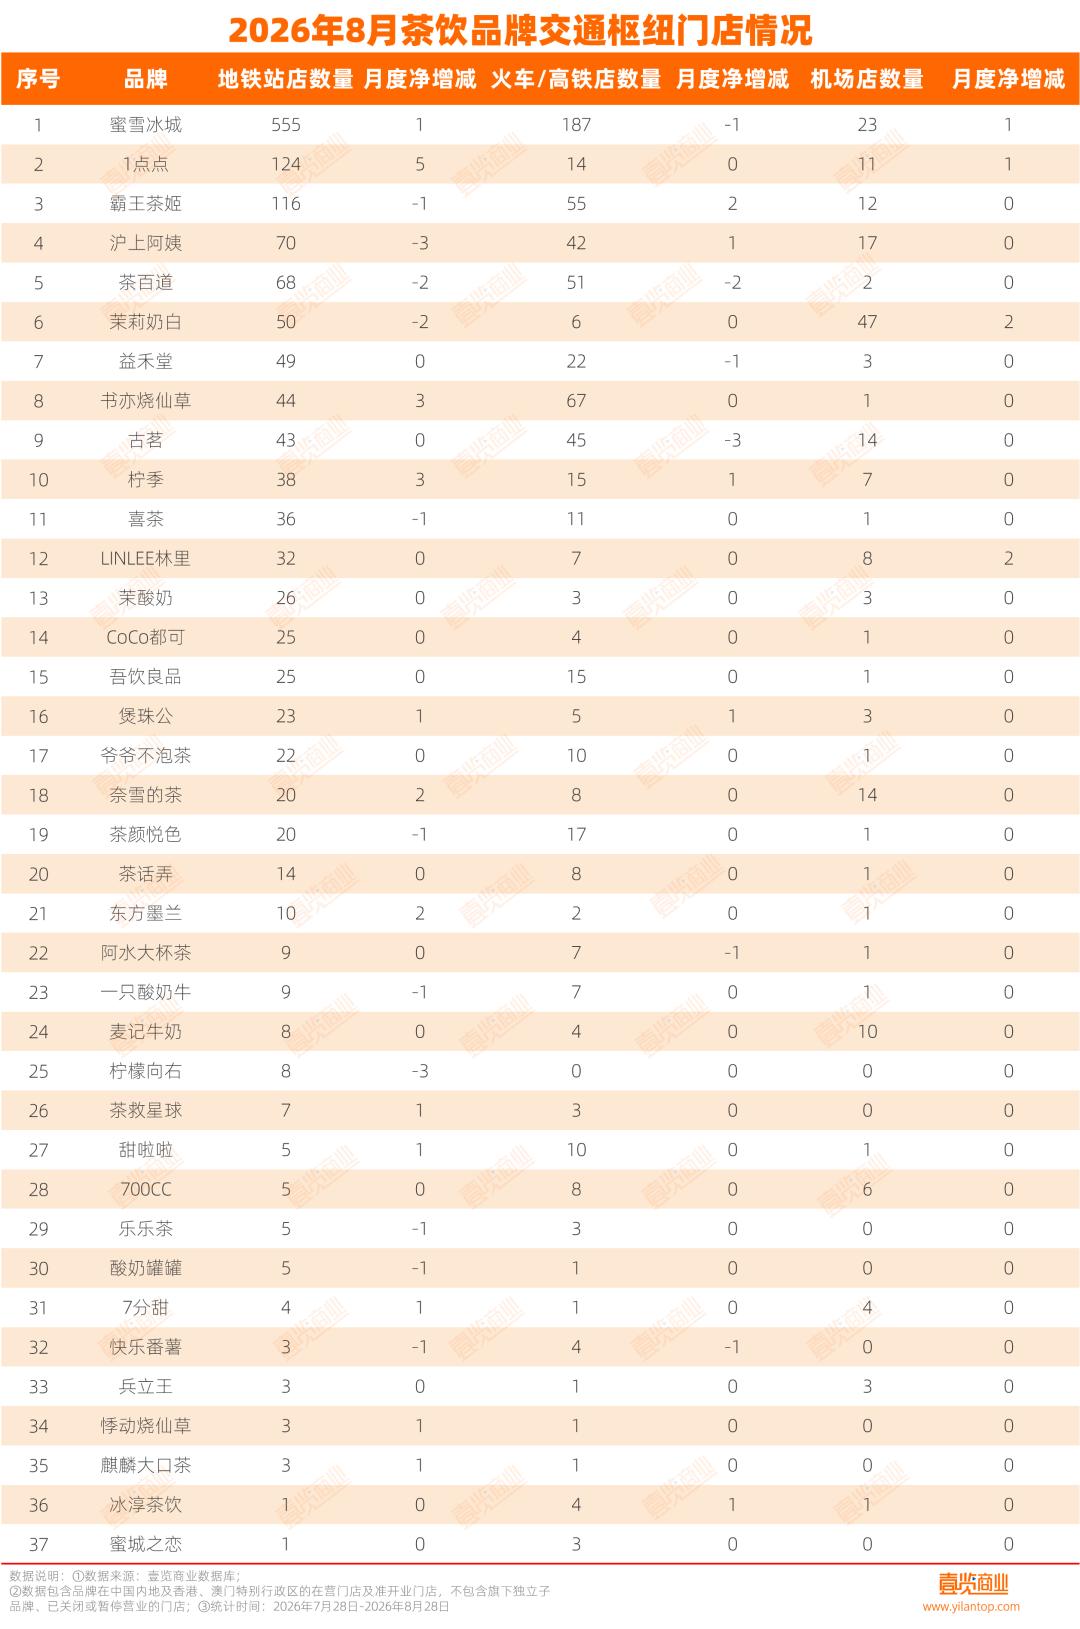
Die Markenkonzentration im U-Bahn-Stations-Vertrieb ist hoch. Luckin Coffee hat 835 Filialen, Cotti Coffee 563. Zusammen haben die beiden Marken 1398 Filialen, was mehr als 40 % der Gesamtzahl ausmacht und eine Größenbarriere bildet. Mit Ausnahme von Mixue Bingcheng hat keine einzelne Marke die Marke von 150 Filialen überschritten.
Der Vertrieb in Bahnhöfen oder Hochgeschwindigkeitsbahnhöfen wird ebenfalls von führenden Marken dominiert, angeführt von Luckin Coffee, Cotti Coffee und Starbucks China, die jeweils mehr als 100 Filialen betreiben. Nowwa Coffee belegt mit 75 Filialen den vierten Platz, was die starke Investition der Kaffeemarken in den Vertrieb von Verkehrsknotenpunkten widerspiegelt.
Teegetränkemarken mit mehr als 10.000 Filialen wie Guming, Hushang Ayi und Chabaidao betreiben im Allgemeinen nur 40 bis 50 Filialen in Hochgeschwindigkeitsbahnhöfen, was nicht mit ihrer Gesamtzahl an Filialen übereinstimmt und eine relativ unzureichende Durchdringung bedeutet.
Der Erweiterungsraum im Vertrieb über Einkaufszentren hat sein Maximum erreicht. Nach Ausschluss von Luckin Coffee und Cotti Coffee erzielten die ursprünglichen 53 Marken nur ein Nettowachstum von 147 Filialen. Darunter expandierte Kenyue Coffee gegen den Trend und eröffnete in einem einzigen Monat 104 neue Filialen in Einkaufszentren, was fast 70 % der gesamten Neueröffnungen in diesem Vertriebskanal ausmacht.
Pull-Tab Coffee, Chai Jiu Xingqiu, Suan Nai Guan Guan und 7 Minutes Sweet verzeichnen im Vertrieb über Einkaufszentren kontinuierlich negatives Wachstum, was mit ihrem allgemeinen Trend der Filialschrumpfung übereinstimmt und sie unter Anpassungsdruck setzt.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Tee- und Kaffee-Beobachtungen“, die Autoren sind Huang Linan und Lei Jun, der Redakteur ist Yang Yu. 36Kr veröffentlicht den Artikel mit Genehmigung.