海柔创新二次递表IPO:份额全球第一,亏损却还没到头
9月13日,深圳市海柔创新智能科技集团股份有限公司(下称"海柔创新")向港交所重新递交上市申请,联席保荐人为高盛和中信证券。
这一次递表距离上一次只隔了七个月。今年2月13日的首次申请,因六个月内未完成聆讯,招股书于8月13日自动失效;一个月后,材料重新挂网。
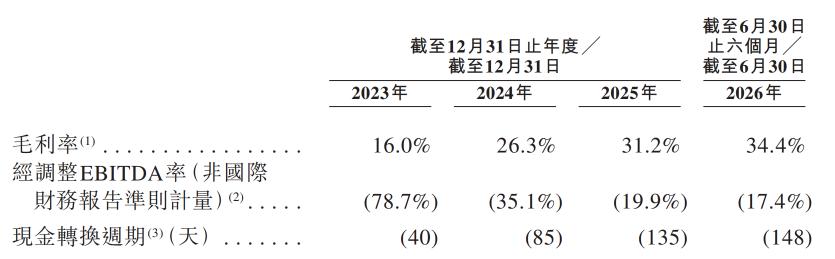
创收的增长曲线很陡。2025年海柔创新实现营收20.17亿元,同比增长48.3%;2026年上半年营收11.18亿元,同比增长70.2%;毛利率从2023年的16.0%升至2025年的31.2%,2026年上半年进一步到34.4%。
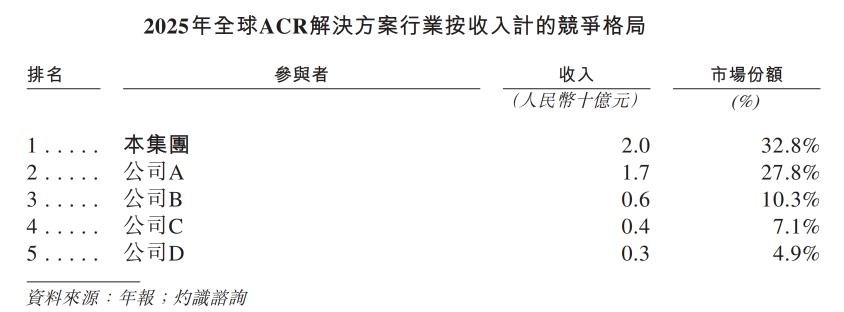
灼识咨询的数据显示,以2025年收入计,海柔创新在全球箱式仓储机器人(ACR)市场的份额为32.8%,排名第一。
不过,亏损曲线同样陡峭。2023年至2026年上半年,公司累计亏损35.23亿元。2026年上半年经营活动现金流净流出3.60亿元,高于2025年同期的2.89亿元。截至2026年6月30日,其负债净额43.71亿元,流动负债净额43.78亿元。
这一轮递表赶上的窗口不算差。2026年前八个月,港股共108只新股挂牌,募资3641.76亿港元,同比增长超过160%,机器人、具身智能与半导体设备构成这波上市的主体。
但通道拥挤的另一面,是投资者对"高增长加高亏损"这套叙事的定价正在分化。
于是几个问题变得具体:在细分品类做到全球份额第一的海柔创新,为什么三年半亏掉超35亿元?毛利率翻了一倍多,亏损为什么没有同步收窄?订单还在以近50%的速度增长,现金为什么反而越烧越快?
一、把仓库立起来卖:这门生意怎么赚钱?
ACR(箱式仓储机器人)这个品类由海柔创新在2016年提出。
传统仓库自动化走的是"货架到人",AGV或AMR把整排货架搬到工作站,货架重、通道宽,存储高度受限于人的拣选范围。
ACR反过来,机器人自己爬上高层货架,把单个料箱取下来送到工作站,人不动,空间往高处用。
海柔创新的方案由HaiPick/HaiClimber机器人本体、HaiStation工作站、HaiQ智能管理平台三部分构成,再配货架、充电桩和潜伏式机器人。
公司盈利逻辑是典型的项目制。客户(服装、第三方物流、电商、制造企业的仓储部门)一次性投入购买整套系统,海柔负责设计、交付、安装调试,客户验收后确认收入;之后是运维、备件、软件订阅和产能扩容。收入确认节点完全押在客户验收上,这个细节我们在后文会深度展开分析。
实际上,这门生意真正的变量有两块:项目单价和地区结构。
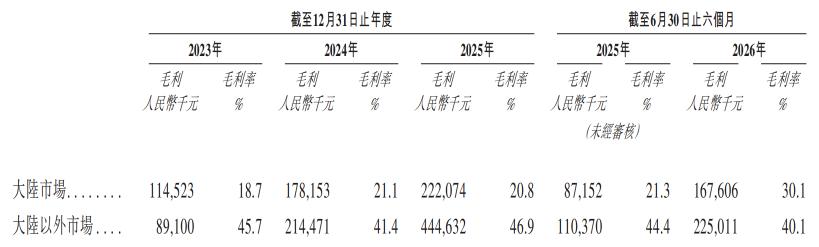
该公司海外项目的单价和毛利率都明显高于大陆,2025年大陆以外市场毛利率46.9%,大陆市场只有20.8%。所以海柔创新近两年的打法很清楚,把高毛利的海外和大客户大项目做大规模,压低大陆低毛利项目的占比。
海柔创新融资之路很顺畅,从2017年的天使轮开始,一路走到2026年4月的Pre-IPO II轮,中间经历Pre-A、A、Pre-B、B、C、D1、D2、D+、E、E+、E++、E+++、Pre-IPO I,其中Pre-IPO I轮由General Atlantic于2025年11月以1.5亿美元领投。
上市前,海柔创新的股权结构是:五源资本合计14.53%,General Atlantic 12.06%,源码资本实体合计10.85%,今日资本约10%,员工持股平台"海柔为正"8.97%;三位公司创始人持股比例也很高,CEO陈宇奇直接持股7.92%,CTO徐圣东与COO房冰各持股2.87%。
这里有个不能跳过的设计:陈宇奇持有的是A类普通股,每股投票权远高于B类,他因此以7.92%的经济权益掌握了海柔创新63.23%的投票权。
股东带来的资源是实打实的。今日资本在消费与零售领域积累的客户网络,五源和源码在硬科技供应链上的布局,General Atlantic的全球渠道,加上早期入股的百世物流这类产业方,对海柔拿下服装与3PL客户、以及出海都有实际帮助。
招股书披露,按2025年收入计,全球十大服装时尚公司中有七家、全球十大3PL公司中有七家,都是海柔创新的客户。
从产品结构来看,海柔创新在过去三年完成了一次快速换挡。
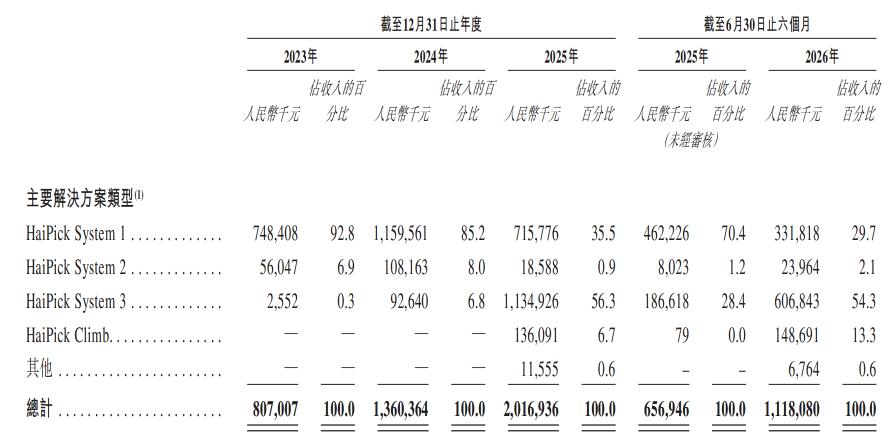
HPS1在2023年贡献7.48亿元、占收入92.8%,2024年11.60亿元、占85.2%,到2025年降至7.16亿元、占35.5%,2026年上半年进一步降到3.32亿元、占29.7%。
接棒的是HPS3,2025年录得11.35亿元、占56.3%,2026年上半年6.07亿元、占54.3%。
Climb攀爬系列2025年正式推出,是全球首个大规模商用的单侧爬升ACR系统,支持15米存储高度,2025年收入1.36亿元、占6.7%,2026年上半年1.49亿元、占13.3%。
承压的是HPS2。该系列2024年还有1.08亿元收入、占8.0%,2025年掉到0.19亿元、占1.0%,2026年上半年0.24亿元、占2.1%。
按应用领域拆解,流通(服装、电商、3PL)是绝对主力,收入从2023年的4.63亿元增至2025年的16.93亿元,占比从57.5%升至83.8%。
制造领域的收入则基本原地踏步:2023年3.43亿元、2024年3.74亿元、2025年3.26亿元,2025年同比下降12.9%;2026年上半年1.69亿元,虽高于2025年同期的1.49亿元,但毛利0.62亿元与上年同期的0.62亿元持平,毛利率从41.8%降到36.4%。
而制造领域恰恰是公司毛利率最高的场景,2025年达41.4%,高于流通的31.4%,今年上半年继续高出后者1.5个百分点。
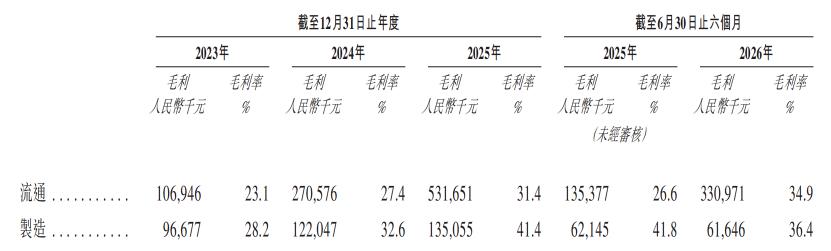
一句话概括海柔创新现在的收入结构:引擎是流通领域,王牌是HPS3和海外市场;真正高毛利的制造业务,不仅收入规模三年没长,而且2026年上半年连毛利率也开始往下走。
二、经营基本面喜忧参半,问题出在哪儿?
先说好转的部分。海柔创新毛利率从2023年的16.0%升到2026年上半年的34.4%,来源大致有三处:产品从HPS1切换到单价更高的HPS3和Climb;海外收入占比从2023年的24.2%升到2026年上半年的50.2%;单项目规模变大后的成本摊薄,2025年其单个项目平均价值790万元,2026年上半年1020万元,是2023年330万元的3.1倍。
费用端的改善更明显。公司销售及营销费用率从2023年的52.7%降到2026年上半年的29.9%,行政费用率从23.7%降到10.1%,研发费用率从38.3%降到22.3%。经调整EBITDA率从2023年的-78.7%收窄到2026年上半年的-17.4%。
营运资金是这门生意的结构性优势。客户要预付定金,公司对供应商有账期,2026年上半年海柔创新现金转换周期为-148天,贸易应付款项周转天数193天,远高于存货和应收的周转天数。其存货周转天数从2023年的311天降到2025年的241天、2026年上半年的207天;经营活动现金净流出从2023年的4.82亿元收窄到2025年的0.34亿元。
另外,海柔创新前五大供应商的采购占比分别只有5.0%、4.1%、3.1%、2.4%、1.9%,供应链高度分散,对上游有一定账期话语权。
然而,问题在于,这些改善没有顺畅传导到利润表底部,2026年上半年还出现了反向。
第一,亏损拐点还没到,公司自己也这么预期。
招股书写明,预计2026年全年海柔创新仍将录得亏损净额,且经营活动现金流出将增加。
数字已经印证了一半:2026年上半年公司净亏损4.31亿元,2025年上半年是-4.41亿元,收入增长70.2%的情况下亏损只收窄了2.4%。经营净流出从2.89亿元扩大到3.60亿元;现金及现金等价物从2025年末的20.15亿元降到2026年6月末的14.17亿元,半年少掉5.52亿元。
2025年其现金之所以好看,是因为当年融资活动净流入12.54亿元,但到了2026年上半年,公司融资活动已转为净流出0.36亿元。
第二,资产负债表上的窟窿比利润表大。
截至2026年6月末,公司赎回负债52.54亿元,这是历轮融资附带优先股回购义务形成的负债,2025年为其计提利息2.94亿元,2026年上半年1.98亿元,相当于同期收入的17.7%。
这部分负债上市后会转为权益,届时43.71亿元的负债净额会大幅收窄,但在转股之前它会持续吃掉利润,这也解释了海柔创新为什么毛利率翻倍而净亏损几乎没多大变化。
第三,收入确认完全押在客户验收上。
2026年6月末公司存货9.68亿元,其中"已发出货物"5.85亿元,占六成,都是已发到客户现场、等待验收的设备和材料。存货周转207天,意味着一笔订单从备货到确认收入平均要等半年以上。这既是收入波动的来源,也是现金流出的沉淀池。
第四,客户和渠道的集中度同时在上升。
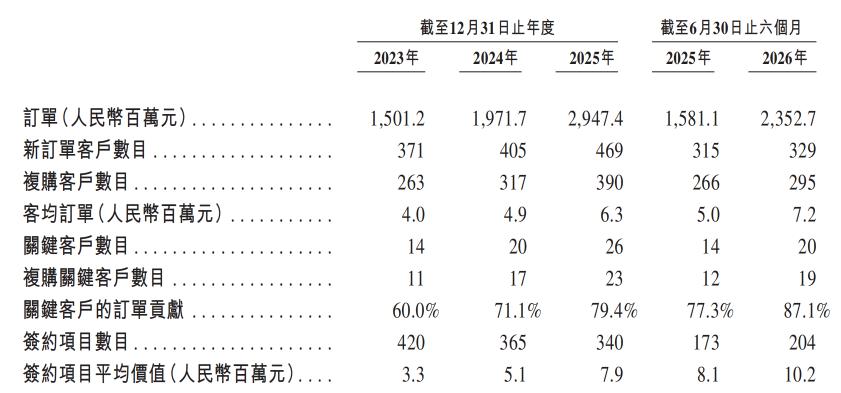
海柔创新五大客户收入占比从2023年的32.1%升至2026年上半年的50.3%,最大客户一家独占16.2%。关键客户(订单额超过两千万元的客户)贡献的订单占比从2023年的60.0%升到2026年上半年的87.1%。
但是在该情况下,公司客户数量增长却比较乏力。2026年上半年,其新签客户329家,2025年上半年315家;复购客户295家,2025年上半年266家。签约项目数从2023年的420个降到2025年的340个。增长越来越依赖少数老客户下更大的单,而不是更多新客户。
此外,渠道侧的变化更微妙。公司渠道合作伙伴贡献的收入占比从2025年上半年的24.4%跳到2026年上半年的58.6%,但同期退出合作的渠道伙伴有53家,而2025年全年才19家,缩减明显;渠道伙伴总数也从2025年末的443家降到2026年6月末的410家。
海柔创新在招股书中称,这是在清理不活跃伙伴。但从结果看,收入向更少的渠道方集中,一旦某个大渠道转向,收入波动可能会被放大。
第五,海外毛利率在往下走。
海柔创新大陆以外市场毛利率从2025年的46.9%降到2026年上半年的40.1%,下滑6.8个百分点,公司归因于项目组合变化和汇率。这块是海柔毛利率的主要支撑,它的松动值得盯住。
三、70%复合增速的市场,和海柔的两张底牌
行业空间是这份招股书里最亮的部分。灼识咨询的数据显示,全球ACR解决方案市场2025年规模约61亿元,2030年预计达到860亿元,2026至2030年复合增速70.0%。
更关键的是渗透率,在仓库拣选自动化这个更大的盘子里,ACR的渗透率2025年只有3.2%,预计2030年升至21.5%,目前占据七成以上份额的仍是传统自动化立体仓库(AS/RS)和人工拣选。
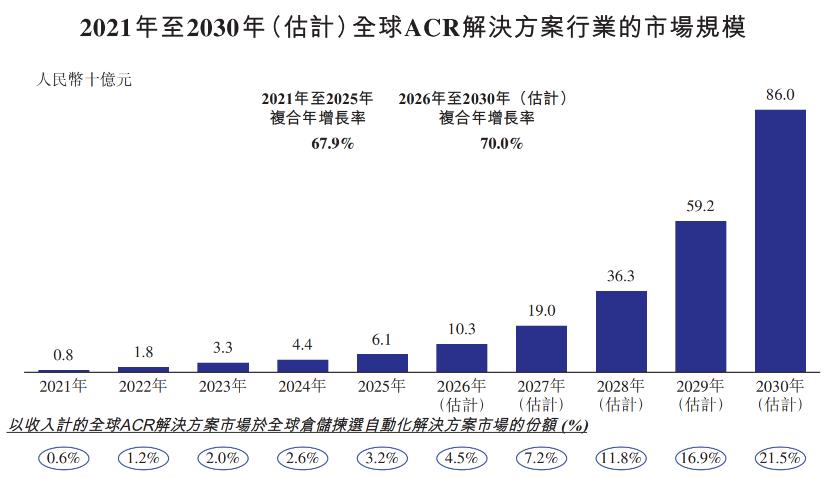
因此,海柔创新面对的是一个存量替代市场,天花板不取决于行业总需求,而取决于它能从AS/RS手里抢到多少份额。
不过,挑战摆在同一页上。大陆市场的价格竞争已经把毛利率压到20%出头;ACR的技术门槛正在被同行追平,第二名公司A的份额27.8%,与海柔的32.8%差距不到5个百分点;其客户多为大型跨国企业,议价能力强、验收周期长。
面对该局面,海柔创新的应对可以说是很迅速的,手上大致有两张牌。
供应链上,东莞和江苏盐城两处厂房合计逾46000平方米、8条生产线,均为租赁物业,2025年至2026年上半年各厂产能利用率约84%至86%。委外生产(含马来西亚工厂)占比从2023年的1.2%升至2026年上半年的4.2%。募资用途中一部分将投向美国本土产能、区域运营枢纽和关键零件自主生产,指向关税和交付半径。
产品上,完成HPS3与Climb两代产品的主力切换,Climb支持15米存储高度、单侧爬升,新建和改造仓库都能用;研发团队566人,占员工总数35.8%,累计2495项专利申请。
总的来看,海柔创新这次递表,处在一个矛盾的位置。其在自己开创的ACR品类里拿到全球32.8%的份额,收入三年翻了两倍半,毛利率从16%翻到34%,负债净额的很大一部分是上市后会转成权益的赎回负债,商业模式还有负营运资金这个结构性优势。这些都是真实的好转。
但另一面同样真实。三年半累计亏损35.23亿元,2026年全年仍将亏损且经营现金流出还会扩大;客户、关键客户、渠道三个维度的集中度同时提高,而新客户数量增长乏力;高毛利的制造业务规模三年没动,海外毛利率开始回落。
二次递表解决的是融资通道问题,不是上述这些问题。海柔创新需要向市场证明的,是70%复合增速的行业故事,能不能先在自己的利润表上跑通一次。
本文来自微信公众号“Hension”,作者:Hension,36氪经授权发布。