金字火腿,盯上了芯片这块“肥肉”
卖火腿的金字火腿,盯上了光通信芯片。
近日,金字火腿公告称,全资子公司福建金字半导体拟向中晟微电子追加投资1.74亿元。交易完成后,两轮投资合计将达到2.74亿元,金字半导体持有中晟微约19%的股权,成为其第一大股东。本轮增资确定的投前估值为14.223亿元。
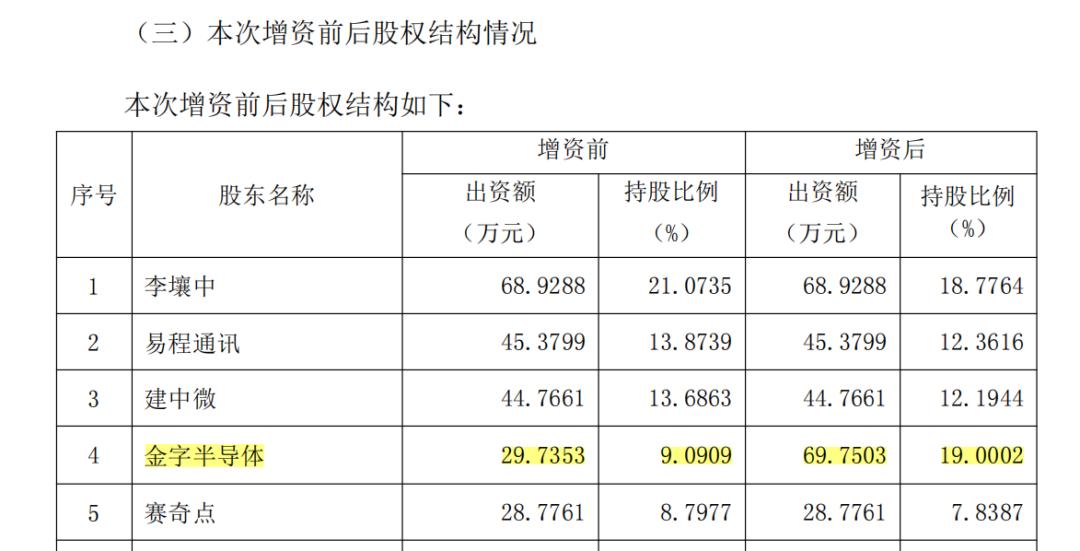
这笔钱是什么分量?2022年至2025年,金字火腿的归母净利润加起来,也只有约1.77亿元。光是这一轮增资,就几乎相当于它过去四年赚到的利润。而被看上的中晟微,2026年上半年收入2050.69万元,亏损2089.6万元。
一边是赚钱承压的火腿生意,一边是尚未盈利的芯片公司。金字火腿愿意继续加码,显然看中了后者的未来。
只是,对这家公司来说,为未来买单,已经不是什么新鲜事。
过去十多年,从煤炭、银行、医疗健康,到AI算力和如今的光通信芯片,金字火腿看中过的热门方向换了一轮又一轮。与此同时,控制权也两度易手,从创始人施延军转到任贵龙手中,2025年又转到了郑庆昇手中。
赛道换了,掌舵人也换了,但一系列跨界布局,至今还没有真正撑起公司的新增长。
这一次,金字火腿能追到“光”吗?
估值14亿,利润还在路上
一家半年收入2000多万元、仍在亏损的公司,为什么能谈到14亿元估值?
中晟微最容易让人心动的地方,是它站在了AI数据中心建设的需求上。
如今,数据中心里的芯片不仅要算得快,设备之间的数据还要传得快。光模块承担的,就是电信号与光信号之间的收发转换。
中晟微做的,是光模块上游的电芯片。其中,Driver负责给激光器或光调制器提供驱动信号,让发射端“说得清”;TIA则把接收端的微弱电流转换、放大成后续电路能够处理的信号,让它“听得清”。
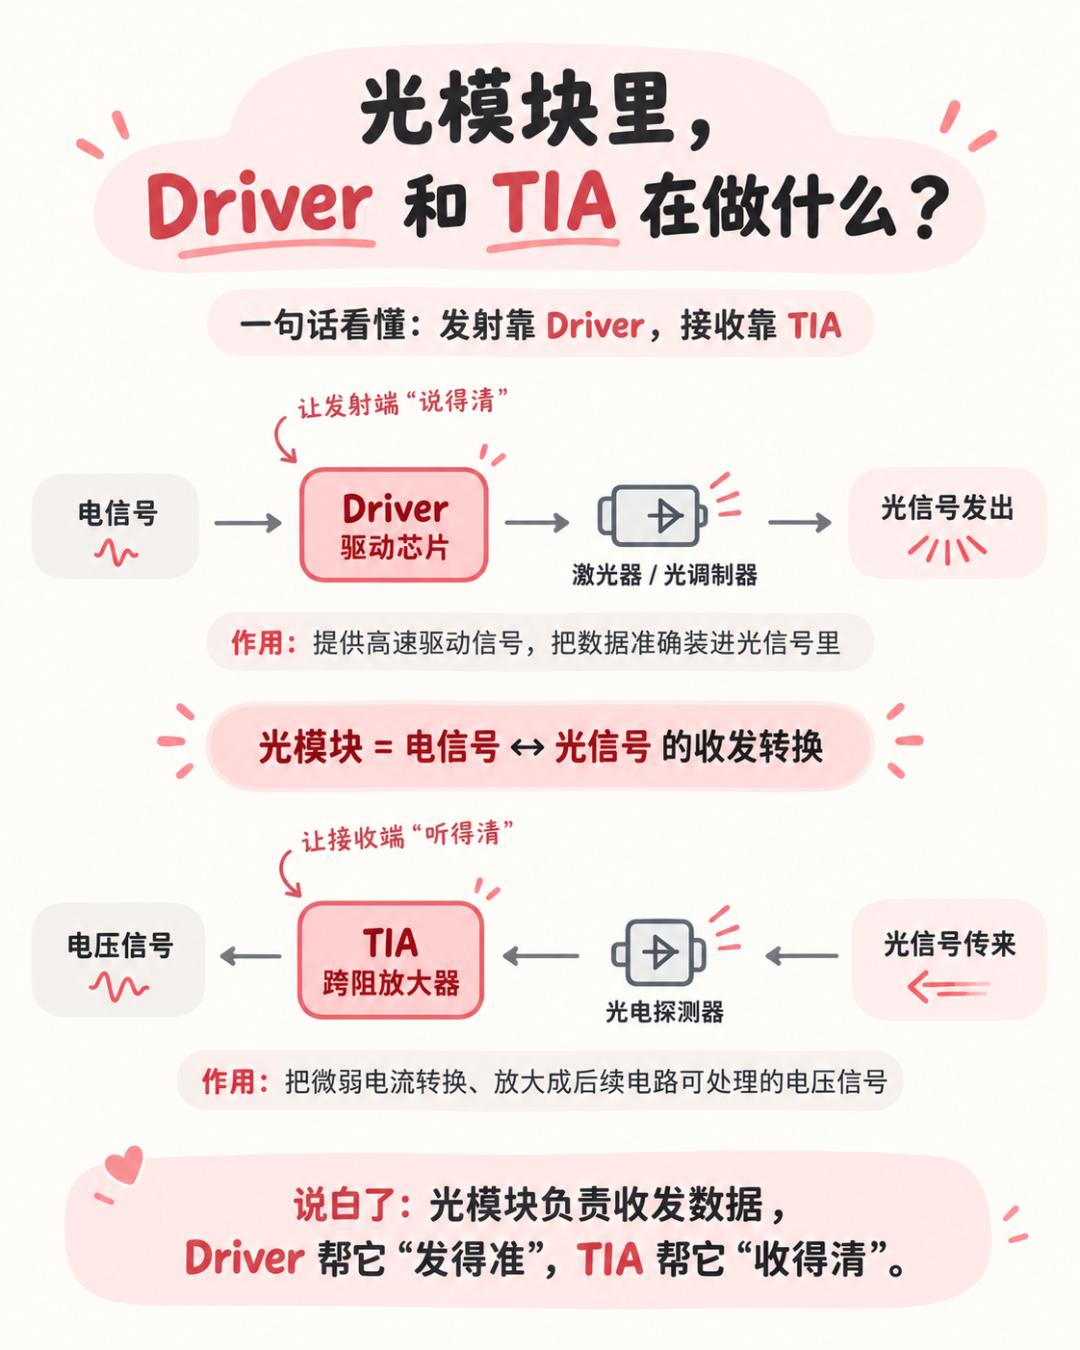
换句话说,金字火腿投向的,是帮助光模块“发得准、收得清”的芯片生意。
下游市场的增长,确实足够诱人。
按照LightCounting在2026年6月公布的数据,2025年全球光收发器及相关产品销售额达到268亿美元,同比增长74%。其7月报告又预计,2026年以太网光收发器销售额将增长73%。
两组数据对应的产品范围不同,但都指向同一个方向:AI建设正在推高光通信需求。
不过,行业的热闹,要经过客户和订单,才能变成一家公司的收入。光模块卖得好,并不意味着所有上游芯片公司都能分到同样多的订单。
中晟微已经迈出了产品出货这一步。金字火腿此前的投资公告披露,中晟微已实现单波100G TIA/Driver量产出货,相关产品通过了多家国内头部客户的技术测试。
更高速率的产品也有进展。2025年签署的投资框架协议,为第二轮增资设置了一道技术门槛:单波200G TIA/Driver芯片流片通过验证。2026年7月,公司公告称,第二轮增资条件已经满足。
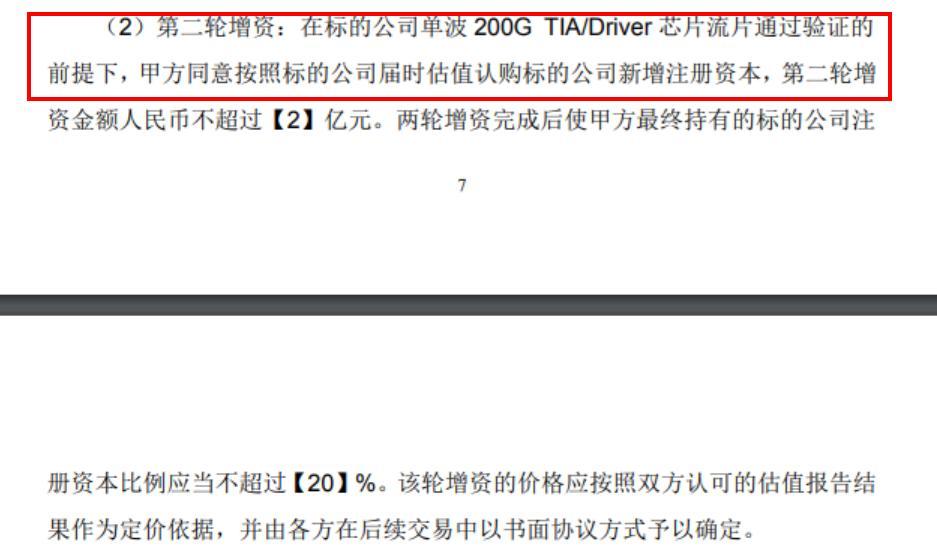
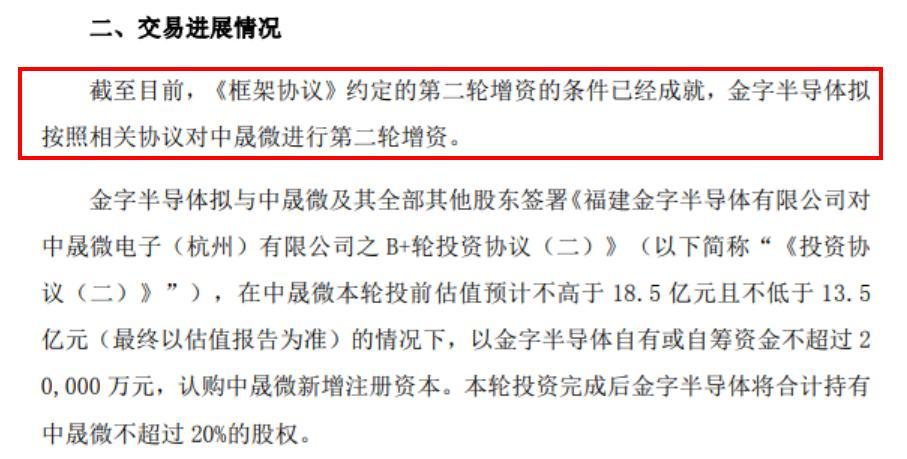
把两份公告放在一起看,可以合理推断,中晟微的单波200G产品已经达到协议要求的流片验证节点,这至少说明它正向更高速率的光模块市场推进。
但芯片通过验证,与客户持续下单之间,还隔着一段路。金字火腿可以按技术节点追加投资,客户却要看产品能否满足实际使用要求。
更何况,竞争对手也没有停下来。
海外厂商Semtech在2026年3月发布了单通道224Gbps的TIA、Driver产品家族,面向800G、1.6T及更高速率的光互联。国内的优迅股份则在2026年中报中披露,单波100G、200G相关产品已完成工程片投片,同时开展LPO、NPO相关产品研发。
这意味着,中晟微既要追赶国际厂商,也要赶在国内竞争进一步加剧之前,把技术进度转化为客户关系和稳定订单。但从财务数据来看,2026年上半年,中晟微收入2050.69万元,亏损2089.6万元。
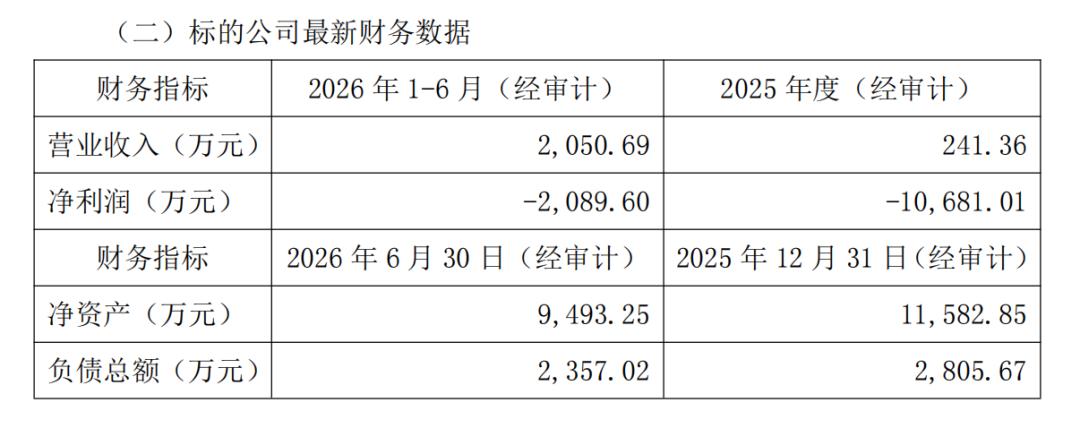
而14亿元的估值,已经对未来提出了要求。
按照投资协议,按剔除股份支付等影响后的扣非归母净利润口径,中晟微2027年净利润要达到至少1880万元,2028年则要达到1.0025亿元。
问题也就回到了金字火腿身上,本轮交易完成后,金字半导体将成为中晟微第一大股东。
到那时金字火腿需要考虑的,可能已经不只是这笔投资有没有前景,还有中晟微后续需要多少资金和资源支持,自己又能提供多少。
火腿不好卖,利息来撑场
芯片业务的利润还在未来,火腿生意的压力却已经落在了报表上。
2026年上半年,金字火腿实现营收1.54亿元,同比下降9.26%;归母净利润亏损约813万元,由盈转亏。此前的2025年,公司营收和归母净利润已经分别下降7.83%和59.3%。
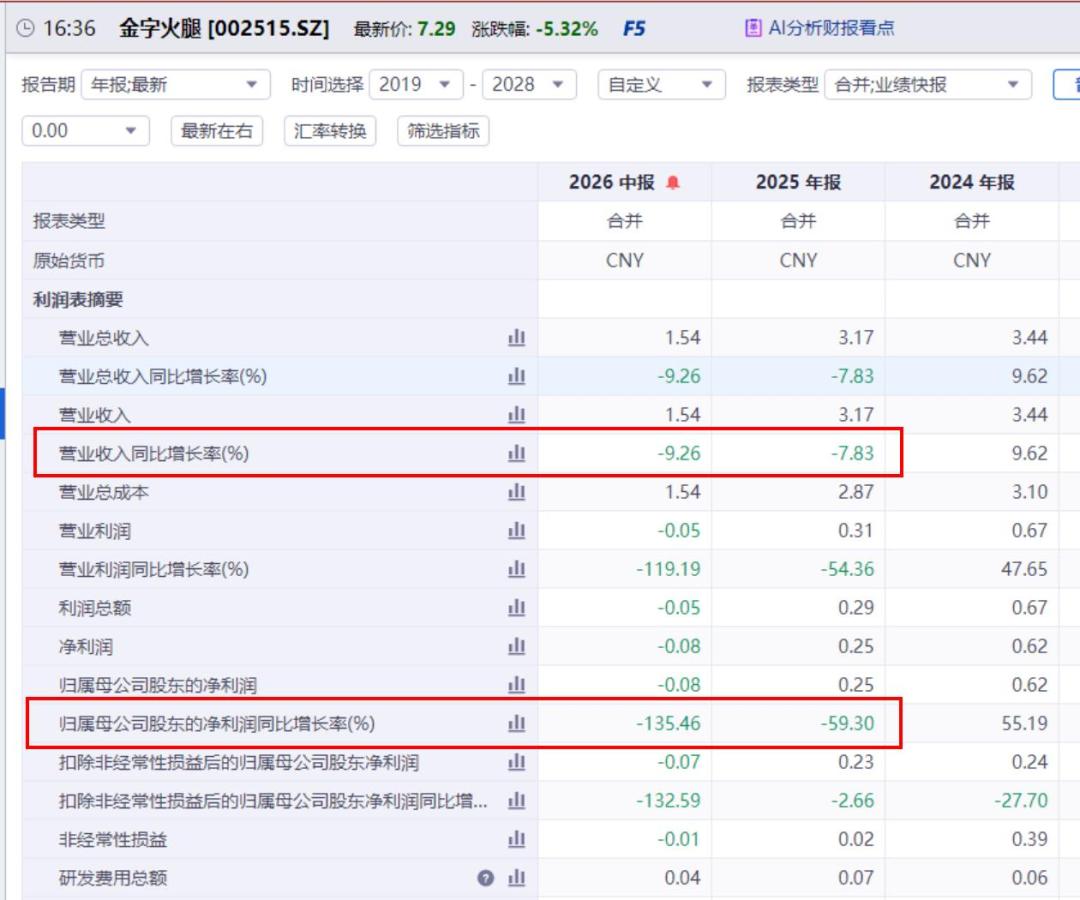
卖得最吃力的,恰恰是招牌产品。
上半年,火腿产品收入7366万元,同比下降26.35%,销量下降25.72%;香肠、腊肉、酱肉等特色肉制品收入3505.18万元,同比下降16.76%,销量下降24.3%。
品牌肉倒是增长很快。冰鲜肉、猪肉分割品等产品,上半年收入2598.68万元,同比增长155.88%,销量增幅更达到279.81%。但销量涨得远比收入快,对应的是平均售价下降32.65%,毛利率只有4.04%。
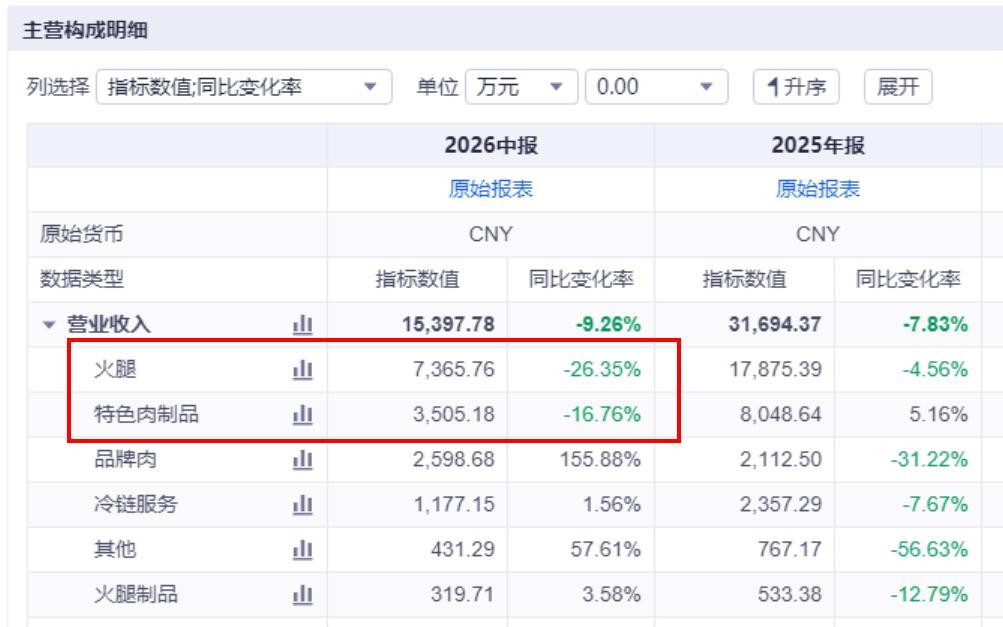
说白了,品牌肉卖得多了,却是一门薄利生意,还不足以填补火腿等产品下滑留下的缺口。
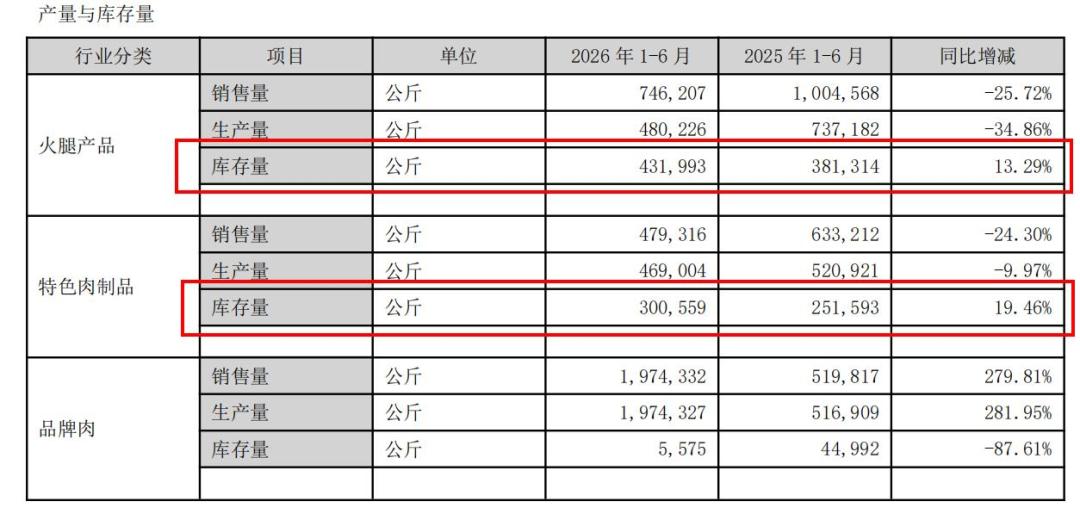
销售放缓的同时,部分核心产品的库存量也在增加。
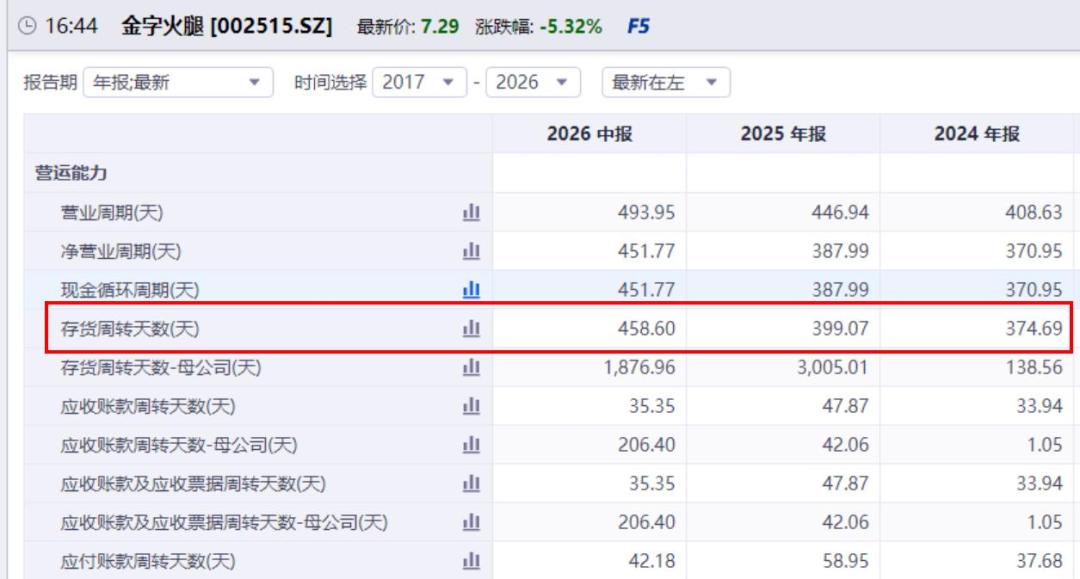
截至上半年末,火腿产品库存量达到43.2万公斤,同比增长13.29%;特色肉制品库存量达到30.06万公斤,同比增长19.46%。同花顺数据显示,其上半年存货周转天数约459天,相当于15个月。
这背后是肉制品正在面对的消费变化:过去,火腿、腊肉是年节餐桌和送礼清单上的常客。如今,消费者越来越关注低脂、低盐,也更看重方便、即食。
传统腌腊肉制品不仅要适应口味变化,还得回答一个问题:离开节庆和礼赠,消费者平时为什么要买、买回去怎么吃?
金字火腿不是没想办法。为了让年轻人愿意买,公司提出“产品零食化、客户年轻化、使用场景多样化”,把火腿做进冰淇淋、小饼、月饼里,试图让它从厨房食材变成随手就能吃的零食。2024年夏天,火腿冰淇淋卖出了6万杯。
另一笔更大的投入,则落在生产端。
公司建设的“年产5万吨肉制品数字智能产业基地建设项目”总投资10亿元,其中募集资金拟投入9.47亿元。截至2026年6月末,募集资金累计投入5.99亿元,投资进度63.3%。
按照公司的说法,这座占地172.6亩、建筑面积17.38万平方米的“超级工厂”,是亚洲最大的火腿加工基地,火腿车间年设计产能达到150万条。
但从近年以及中报的业绩来看,这些布局还没有真正让金字火腿重新增长。
反而是“钱生钱”的模式,成为了业绩的关键缓冲。
2025年,金字火腿利息收入为0.23亿元,同期营业利润为0.31亿元,核心利润(营收-营业成本-税金及附加-销售、管理、研发、利息费用)只有0.07亿元,利息收入占了去年营业利润举足轻重的位置。
2026年上半年,金字火腿营业利润为亏损0.05亿元,而核心利润则亏损了0.09亿元,如果没有利息收入的0.09亿元,亏损情况会更难看。
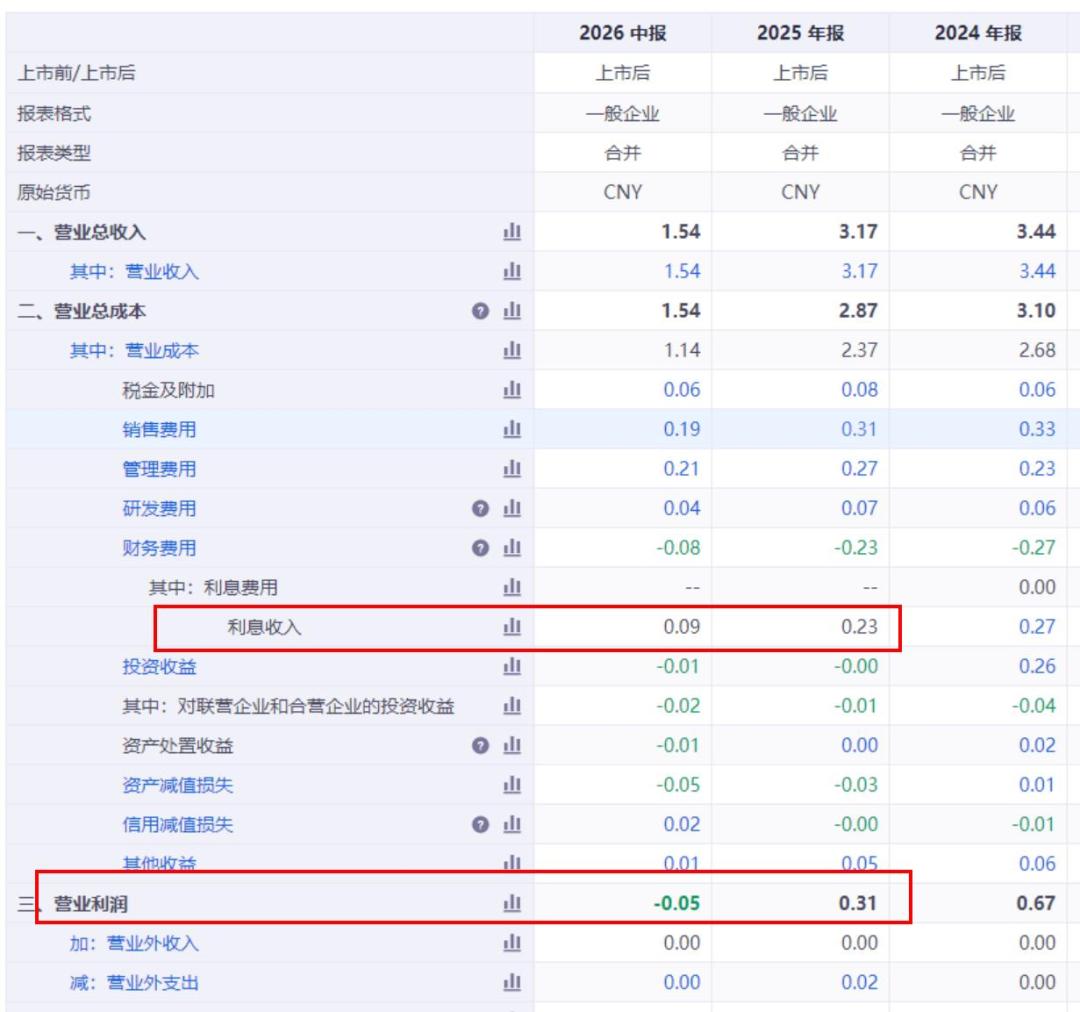
换句话说,金字火腿虽然主业是卖火腿,但利润其实是靠钱生钱的利息收入撑住。但这种钱生钱的模式,还能撑多久并不好说。
首先,钱生钱的模式需要钱。过去,金字火腿的经营现金流确实相当充裕。2021年、2022年,经营活动现金流净额分别达到2.77亿元和3.12亿元,主业能够带回不少现金。
但此后,这种造血能力开始变得不稳定。2023年,经营现金流净额降至0.91亿元;2024年虽然回升至1.69亿元,仍明显低于2021年至2022年的水平。到了2025年,经营现金流更是出现净流出,2026年上半年也只实现约1600万元的净流入。
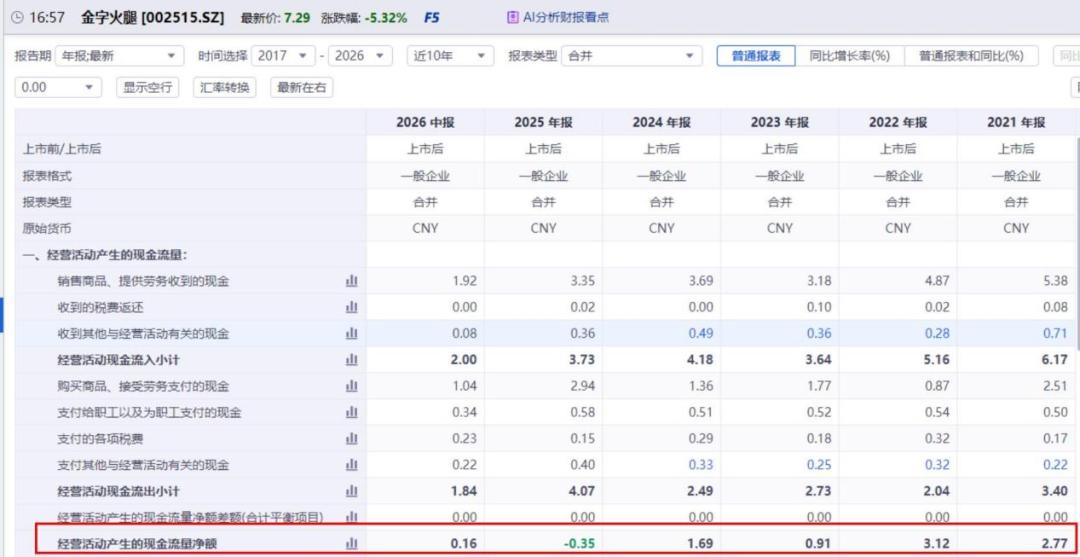
经营现金流会受到收付款、采购和备货节奏等因素影响,不能直接等同于盈利能力。但这几年的波动至少说明,不能指望主业总能像过去一样,给账上补充充裕的现金。
当然,金字火腿并非已经缺钱。截至2026年上半年末,公司账面货币资金仍有约13.41亿元,其中包括尚未使用完毕的募集资金。
真正的问题是,主业赚钱承压,库存占着资金,新工厂和对外投资又需要投入,账上的钱也有了更多去处。利息还能给利润帮多少忙,要看剩下多少资金,也要看这些钱能拿到多高的收益。
在这种背景下,金字火腿继续把目光投向火腿和利息之外,也就不难理解。
但从吃利息到押注芯片,公司想换一种赚法,也得面对另一种难度:存款可以约定利率,新生意的回报,却要靠产品和订单一点点挣出来。
老板换了两轮,风口追了十多年
如果只看这次投资,金字火腿的“追光”确实有新意。但把时间拉长,就会发现,这家公司对跨界的热情,已经持续了十多年。
2013年,金字火腿先把投资触角伸向煤炭,花8775万元收购浙江创逸67.5%的股权,间接持有神华宝日希勒能源1.15%的股权,希望借此“打造新的利润增长点”。
2015年,它又成为浙江网商银行的发起股东之一;2016年,再通过子公司参股浙江东润新能源,进入新能源汽车相关业务。
真正让金字火腿下重注的,是医疗健康。
2016年,公司先以4.3亿元受让中钰资本43%的股权,之后又追加约1.63亿元,将持股比例提高到51%。前后合计投入约5.93亿元,PE出身的禹勃也出任董事长,金字火腿开始高调转型医疗健康。
但这场合作只维持了两年,双方就分道扬镳。退出过程同样不顺:股权回购价从约7.3亿元下调到约5.93亿元,回购款仍未能按计划收齐。后来,公司将剩余约4.34亿元回购款债权公开拍卖,最终以3亿元成交。
但这次教训,并没有让金字火腿停下寻找新方向的脚步。
2019年,人造肉概念大热,公司推出植物肉产品;2022年起,又开始布局预制菜,2023年推出9款产品。这些更接近食品主业的延伸,也没有成长为足以支撑公司增长的新板块。
再往后,风口吹到了AI。
2023年12月,金字火腿出资4.01亿元,认购浙江银盾云科技12.2807%的股权,一脚跨进AI算力。
不到一年,由于银盾云出现亏损,预计无法完成2024年度1亿元的净利润承诺,公司决定退出,以约4.28亿元将所持股权转让给笠恒投资。
这一次,金字火腿收回了资金,也取得了投资收益。但从发展新业务的角度看,算力仍没有成为公司持续经营的增长支柱。
随后,就是最近两年的“追光”。
十多年下来,金字火腿赶上过不少热门方向。有的投资带来收益,有的留下损失,但热闹的投资清单,始终没能长成一门稳定的新生意。
更有意思的是,故事还在继续,讲故事的人却已经换了两轮。
上市之初,施延军与家族成员合计持股过半,金字火腿是一家典型的家族企业。后来,家族逐步减持。2021年8月,公司停牌筹划易主,最初的接盘方是任奇峰;到了10月,交易主体变为其岳父、宁波企业家任贵龙。
到了2025年,控制权再次转手。
当年4月25日,任贵龙与郑庆昇签署协议,以8.7亿元转让1.45亿股股份,占总股本的11.98%;同时,将剩余约8297万股对应的表决权委托给郑庆昇,委托期限为股份过户之日起18个月。5月30日,股份完成过户,金字火腿的实控人正式变更为郑庆昇。
新股东进入后,管理团队和业务布局也随之调整。
2025年7月,公司设立金字芯(上海)科技有限公司和福建金字半导体有限公司,两家均为全资子公司。同年,公司启动对中晟微的投资;12月,郭波辞去总裁职务,接任者是郑庆昇的儿子、1991年出生的郑虎。
一家靠腌火腿起家的公司,就这样有了名字里带“半导体”和“芯”的子公司。
新实控人、新管理团队、专门的半导体公司,再加上两轮拟投入的2.74亿元,金字火腿确实为这次跨界拿出了诚意。
但组织可以调整,股权可以买入,技术积累和客户关系仍需要时间建立。中晟微要把产品进展变成批量订单,金字火腿也要证明,自己这次买到的,能够成为持续回报的来源。
过去在银盾云身上,金字火腿等过一份年度净利润1亿元的承诺,后来选择了退出。如今,类似量级的盈利目标,又出现在中晟微的投资协议里。
从算力到芯片,投资对象换了,金字火腿等待的,仍是一份能够兑现的盈利承诺。
毕竟,金字火腿过去十多年,最不缺的就是新故事。
参考资料:
芯东西《1.74亿!火腿第一股,投了一家杭州光通信芯片创企》
王相仕《金字火腿:“火腿第一股”的资本浮沉与追“光”之路》
肉业参考《“火腿第一股”中报首度亏损,火腿不“香”了?》