不做电视,不做汽车,折叠机迟到7年,背后是苹果严苛的战略纪律
苹果真正的护城河,不是某一项技术,不是某一款产品,而是一套数十年不变、深入组织骨髓的产品文化与战略纪律。
2026年9月9日上午十点,美国加州库比蒂诺Apple Park的乔布斯剧院,苹果秋季发布会如期举行。这场主题为“Surprise and Shine”的发布会,是新任CEO约翰·特努斯9月1日正式上任后的首秀,也被外界称作苹果“十年来最重要的发布会”。
开场视频的设计意味深长,镜头先追随蒂姆·库克而来,所有人都以为这仍是属于库克的舞台,库克却笑着摆手,“不,不是我,那才是你们的人。”随后,镜头才转向苹果新任CEO约翰·特努斯。
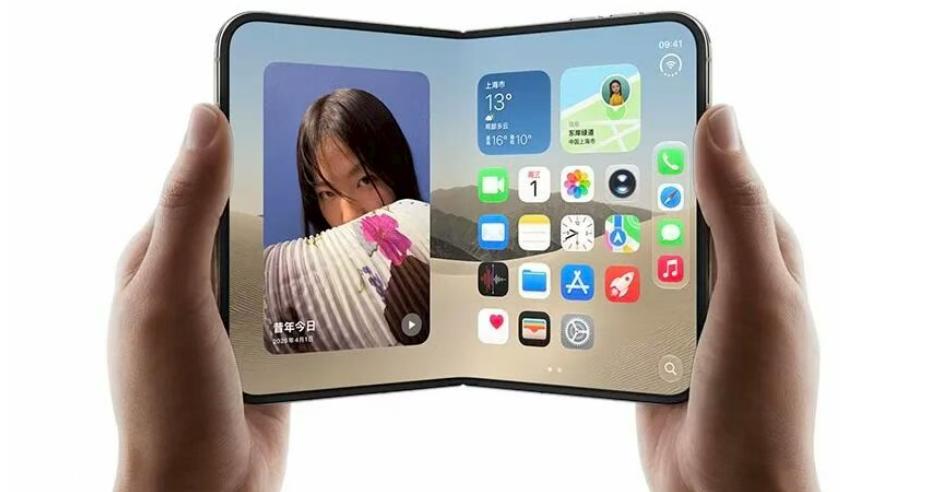
苹果此次发布会的最大看点,除了约翰·特努斯首次以CEO身份亮相之外,就是苹果打磨了近十年的折叠手机iPhone Duo。这款采用横向内折“护照”形态的产品,外屏5.4英寸,展开后是7.6英寸的内屏,成为苹果历史上屏幕最大的iPhone,国行起售价15999元,最高配26499元。
看完发布会,有一个问题在我脑海中挥之不去,即为什么苹果公司在行业推出折叠手机近7年之后,才推出自己的第一部折叠手机?
2019年被称为“折叠手机元年”。那一年的2月,三星与华为相继发布了第一代折叠手机Galaxy Fold与Mate X,年底摩托罗拉的Razr跟进。而苹果直到2026年,整整七年后,才推出自己的第一款折叠手机。要知道,以苹果的技术储备、供应链掌控力与生态能力,在2019年做出一款超越当时市面上几乎所有折叠手机的产品,其实没有太大难度。根据彭博社记者马克·古尔曼披露,早在2019年2月三星Galaxy Fold问世之时,苹果就已经开始布局折叠屏的相关技术。
有实力早到,却选择迟到七年。苹果为什么?这个问题背后,其实藏着苹果这家公司最底层的商业密码,也值得当下深陷内卷困境的中国商业界认真思考。
折叠机市场的七年之痒
要理解苹果的迟到,先要看清全球折叠手机市场这七年走过的路。
七年前的第一批折叠手机,与其说是产品,不如说是概念验证。三星Galaxy Fold原定2019年4月上市,结果媒体测试机接连出现闪屏、断屏、黑屏等问题,被迫延期四个月才仓促走向市场。翻看那一代产品的形态:厚重、脆弱、昂贵,且找不到必须折叠的理由。2021年问世的小米MIX FOLD更是典型,外屏比例27:9,折叠状态厚度17.2毫米,重量317克,因单手握持过于笨重,被用户戏称为“遥控器”。这样的产品,与其说是旗舰,不如说是被产业链推着上市的半成品。
七年迭代,硬件的进步是巨大的。以2026年初问世的荣耀Magic V6为例,折叠状态最薄处已经做到8.75毫米,最低重量219克,与一台传统直板旗舰别无二致。柔性屏幕、精密铰链与高频开合的可靠性,都已被三星、华为们验证为可规模制造。
但另一组数据,暴露了这个品类的尴尬。IDC的数据显示,2020年到2025年,中国折叠屏手机出货量从47万台增长至1001万台,复合年均增长率高达84.36%,看似高歌猛进;可直到2025年,折叠屏占中国智能手机大盘的比重也仅有3.52%。放到全球,Counterpoint的数据同样如此:2025年全球折叠手机出货量约1960万台,同比增长18%,但只占全球智能手机出货量的约1.6%。七年时间,折叠手机始终是一个“叫好不叫座”的小众品类,从未真正走进大众市场。
问题出在哪?小米集团总裁卢伟冰在2026年德国IFA展会上说了一句实话,“大折叠做到最后,其实就变成了把外屏做成直板机,大家80%到90%的场景下,只用外屏这一块屏。”这句话背后,是安卓阵营始终无法解决的死结,生态的碎片化让绝大多数应用从未针对内屏做真正的适配,用户花上万块钱买来的大屏,展开后看到的往往只是被简单放大的手机界面,体验甚至不如外屏。硬件折叠了,软件没有折叠,生态更没有折叠。折叠屏行业就这样陷入了一个怪圈,形态上早已成熟,体验上却停滞不前。
看清了这个背景,就能看清苹果迟到七年的第一层逻辑,在一个体验标准尚未确立、产业链尚未成熟、软件生态尚未就位的品类上,苹果出手再早,也只能做出一款“行业最好”的折叠手机,而做不出“最极致”的折叠手机。
不是做不到,而是不屑于做:“最好”与“最极致”的本质区别
“行业最好”与“最极致”,这两个词的区别,正是理解苹果产品哲学的钥匙。
“行业最好”,是在既有体验框架内的相对领先,比竞争对手的折痕浅一点、铰链顺一点、价格狠一点,赢得的是参数对比表上的优势。“最极致”,则是重新定义体验标准的绝对领先,不是比别人强,而是让“别人”这个参照系失效,让用户拿起的瞬间就明白,这才是这个品类本来该有的样子。前者是竞赛思维,后者是造物思维。
前一种游戏,苹果从不参与。库克曾多次公开阐述苹果的核心战略,“我们从来不是要当第一,而是将产品做到最好。我们只想做最好的产品。”段永平也说过一句与之异曲同工的话,“所有的高手都是敢为天下后的,只是做的比别人更好。”“敢为天下后”,不是保守,而是一种极其苛刻的战略纪律:宁可错过风口,也不交出半成品。
翻看苹果的历史,你会发现这家公司几乎所有伟大的产品,都不是品类的开创者。iPod诞生之前,市场上的MP3播放器不胜枚举;iPhone问世之前,诺基亚、摩托罗拉与Palm早已开始探索触屏手机;iPad发布之前,各类平板电脑也屡见不鲜。但iPod、iPhone与iPad之所以成为划时代的产品,不在于它们先到,而在于它们把品类的体验一次性推到了“此前无法想象、此后无可回避”的极致位置。后来的竞争者无论怎么追赶,都只能在这个被苹果重新定义的标准之内做文章。
所以,2019年的苹果完全有能力推出一款折叠手机,但那会是一款什么样的产品?折痕清晰可见,铰链占据空间,重量突破250克,应用生态毫无适配,iOS的核心体验被迫为大屏做出妥协,它或许能凭借苹果的品牌与工艺做到“行业最好”,但距离苹果标准里的“最极致”,还差着整整一个时代。而苹果深知,一款“行业最好”却不够极致的产品,对苹果的伤害远大于收益,:它动摇不了安卓阵营的根基,撑不起苹果的定价体系,反而会稀释用户对苹果产品的信仰。
于是苹果选择等待,等三件事同时发生。折痕的物理存在感降到肉眼难以察觉;整机的厚度与重量对齐直板旗舰;iOS的软件生态能够完整接管那块展开的大屏。这三件事,分别对应屏幕材料与铰链工艺、结构工程的极限、以及开发者生态的适配,缺了任何一件,折叠手机都只是形态的杂耍,而非体验的跃迁。到2026年,三件事终于齐备,苹果才决定出手。
迟到七年的极致兑现:iPhone Duo做对了什么
那么,七年的等待,苹果兑现了吗?从发布后的第一波反馈看,答案是较为正向的。
The Verge等海外科技媒体的现场上手评价颇具代表性,iPhone Duo的铰链顺滑,内屏折痕在短时间体验里“几乎不可见”,纳米纹理表层的抗反射效果出色,更宽的屏幕比例天然适合视频与双应用多任务。要知道,早期折叠手机屏幕中央那道凹痕,几乎是无法回避的结构特征,也是用户心理上最过不去的一道坎。而苹果用内屏纳米纹理降低反射、用超过100个部件组成的铰链在展开状态下撑平屏幕中央,把折痕从“显眼缺陷”压缩到“感知盲区”。这恰恰是我说的“最极致”的临界点,不是物理上消灭了折痕,而是在体验上让折痕消失了。
更关键的是数据。iPhone Duo折叠状态厚度11.3毫米,重量254克,与iPhone 18 Pro Max处于同一水平。这个数字的意义,需要放回七年的坐标系里看,从17.2毫米、317克的“遥控器”,到11.3毫米、254克的“正常的手机”,折叠形态终于不再要求用户为形态支付体验的代价。
但真正让iPhone Duo与此前所有折叠手机拉开代差的,不是硬件,而是软件与生态。苹果重头展示的不是铰链参数,而是展开后的iOS 27,两个应用可以并排运行,同一App可以同时打开两个窗口,系统菜单栏从屏幕下方移到了右侧,苹果还发布了人机界面规范,指导开发者充分利用宽阔的内屏显示更多内容,而非简单放大外屏UI。这正是安卓阵营七年未能解开的死结——卢伟冰口中“80%到90%的场景只用外屏”,根源在于安卓生态的碎片化让大屏适配无人牵头;而苹果对应用生态有着绝对的掌控力,第一代产品就能给出完整的阔折叠交互范式。三星、华为们用七年解决了“手机能不能折”,苹果一出手回答的是“折起来干什么”。
这种苛刻甚至延伸到了产量。据日经亚洲援引知情人士的消息,由于苹果的品控要求极为严格,截至8月底,iPhone Duo的日产量仅有数百台,正式发售也比iPhone 18 Pro系列晚了一个多月。在一家年营收四千多亿美元的公司里,为一款产品保留如此克制的产能爬坡节奏,本身就是一个信号:苹果宁可少卖,也不允许一台不够完美的产品流向用户。
当然,争议同样存在:1999美元的起售价、取消Face ID改用侧边Touch ID、相机系统未采用完整Pro规格,都在社交媒体上引发了激烈的争论。但争议的焦点,恰恰都围绕“值不值”而非“行不行”,没有人质疑这是一款完成度极高的产品,人们争论的只是它的价格。而在黄牛市场,这款手机一度被炒到9万元,市场用它自己的方式给出了投票。
两个“不做”:电视与汽车,比折叠更深的战略定力
如果说迟到七年的折叠手机,展现的是苹果对“最极致”的耐心等待,那么历史上两次著名的“不做”,则展现了这种思维模式的另一面。极致的标准,不仅约束苹果做什么,更约束苹果不做什么。
第一个“不做”,是电视。
很多人不知道,苹果做电视的执念比折叠手机久得多。乔布斯在2011年临终前接受传记作家艾萨克森采访时留下过一句著名的说法,“我想做一台完全易用的一体化电视机,它将拥有你能想象到的最简单的用户界面——我终于破解了它。”以乔布斯的性格,这几乎就是一纸产品宣言。此后十余年,华尔街几乎每隔一段时间就要炒作一轮“苹果电视”的传闻。但直到今天,苹果也没有推出过一台电视整机,只做了Apple TV机顶盒这个小盒子。
为什么?不是做不到,而是算不过账来。电视行业的价值链有着坚硬的两端:显示面板被LG、三星与夏普等面板厂商牢牢掌握,内容版权被Netflix、迪士尼与各大电视台攥在手里,苹果在这个链条中,无法注入自己最核心的竞争力——软硬一体的体验整合能力。做一台贴着苹果Logo的三星屏电视,对市场毫无意义。更致命的是行业的属性,电视的更换周期长达五到七年甚至十年,消费者把它当家用电器而非科技产品;整个行业即便最顶级的玩家,硬件利润率也常年不足10%——而苹果2021年的净利润率高达26%,比奢侈品巨头LVMH的18.7%还要高出一截。即便苹果能做出全球最优体验的电视,去竞争一个创新空间有限、日益边缘化的下滑市场,这笔账也不符合苹果的商业逻辑。HomePod智能音箱就是前车之鉴,当产品价值撑不起售价时,再强大的品牌也无济于事,这款产品坚持四年后黯然停产。
第二个“不做”,是汽车。
这个案例更为壮烈。2014年,库克批准启动代号“泰坦”的造车计划,由曾在福特任职的苹果副总裁扎德斯基领衔,初始团队约600人。苹果对这辆车的最初设想极其“苹果”,一步到位做L5级完全自动驾驶,没有方向盘,没有踏板。此后十年,这个项目经历了四次换帅、两次路线反转——从造整车转向做自动驾驶软件,再转回造整车;目标从L5一路降级到L4,又砍到与特斯拉相当的L2+;量产时间从2025年一路推到2028年。到后期,内部员工已经把这辆车戏称为“泰坦尼克号灾难”。2024年2月27日,苹果正式终止项目,十年累计投入超过100亿美元,巅峰时期团队超过5000人,加州公共道路的路测里程超过70万英里——全部归零。
复盘这场十年豪赌,会发现苹果放弃汽车的逻辑与放弃电视如出一辙,只是更悲壮:苹果完全有能力做出一款超越当下市面上几乎所有竞品的汽车——以苹果的设计、工程与供应链能力,这一点没有悬念。但当L5级完全自动驾驶被证明在技术上一时无法兑现,苹果就必须面对一个无法接受的现实,造一款L2+级辅助驾驶的电动车,与特斯拉及国内一众新势力同场竞技,那就是一片毛利率有限的深红海域,产品做不到“最极致”的代差,苹果就无从建立它在手机、iPad与手表上那种极致领先,也撑不起支撑苹果式正循环的高毛利。与其屈就于“行业最好”,不如壮士断腕。
值得一提的是,这场“失败”并非一无所获。泰坦计划逼出来的车规级AI芯片团队与神经网络引擎,转身成了苹果M7、M8系列芯片的研发底座。库克当年那句“这是所有AI项目之母”的注脚,以一种谁也没料到的方式应验了。极致的公司连放弃都放弃得极有章法,这或许是比坚持更稀缺的能力。
极致的正循环:高毛利、高研发与商业的复利
把折叠手机的迟到、电视与汽车的放弃放在一起,就能看到苹果商业模式完整闭环的样貌,它是一个以“最极致产品”为唯一燃料的正循环:
极致的产品带来定价权,定价权带来高毛利,高毛利支撑高研发,高研发产出更极致的产品。
库克时代的十五年,把这个循环转成了商业史上罕见的复利:市值从3500亿美元一路推上4万亿美元,营收从1080亿美元做到4160亿美元。这个循环的每一个环节都不容许有折扣,一旦产品从“最极致”滑向“行业最好”,定价权就会松动;定价权松动,毛利就会收窄;毛利收窄,研发投入就会缩水;研发缩水,产品就会进一步平庸。这是一条不可逆的滑坡,多少曾经的巨头就是这样滑落深渊的。
这个循环的韧性,在2026年这个特殊的年份里展现得尤为充分。当下全球智能手机行业正遭遇史无前例的逆风,因内存价格暴涨,库克称之为“百年一遇的洪水”,IDC预计2026年全球智能手机出货量约10亿台,同比下跌16.7%,创历史最大年度降幅。涨价成了全行业的被迫之举,而苹果选择在内部消化上游成本,代价是硬件毛利率环比下滑了1.1个百分点。但结果如何?2026年上半年,苹果在中国市场的出货量连续两个季度同比大增33.3%和24.4%,均排名市场第二。当全行业都在被迫涨价时,用户对“什么值得买”的判断反而变得更清醒了。
iPhone Duo的定价策略,也必须放进这个循环里理解。15999元起、26499元封顶的价格,不是苹果傲慢,而是这个循环的必然。苹果不是在Pro Max上继续加几百美元,而是在为iPhone重建一条更高的价格锚线,一款真正极致的折叠手机,理应拥有属于自己的价格层级。市场用行动回应了这个判断:首销一机难求,黄牛价格一度炒到9万元。而根据Counterpoint的预测,苹果入局将推动2026年全球折叠手机出货量增长约20%,并为这个停滞了七年的品类,第一次带去生态级的大众化想象。
结语:敢为天下后,方能为天下先
回到最初的问题,苹果为什么会迟到七年?
现在可以给出完整的答案了。苹果迟到的不是时间,而是标准,它等的从来不是一个市场时机,而是一个让自己满意的临界点。折痕几乎不可见、重量对齐直板旗舰、软件生态完整适配,三件事缺一,苹果就宁愿继续等。七年里,三星华为们收获了“折叠手机开创者”的名声,收获了品类先发的红利,也各自咽下了半成品口碑的反噬;而苹果用同一个七年,打磨出了让整个行业必须重新对表的产品。
这种思维模式,与当下商业世界的主流叙事是背道而驰的。我们身处的时代崇尚“快”——天下武功唯快不破,抢首发、抢风口、抢赛道,似乎慢一步就是万劫不复。于是大量企业活在永无止境的追赶焦虑里:看到一个热点就扑上去,做一个“行业最好”的产品,卷一轮价格,赚一波快钱,再等下一个热点。结果就是,中国企业以勤奋著称于世,真正称得上极致的产品却屈指可数,不是能力不够,而是从来没有真正为“最极致”等待过、放弃过、下注过。
商业世界有一条朴素的规律:早到者赢得名声,极致者赢得定价权;名声会过期,定价权会复利。折叠手机七年史就是最新的注脚,最早发布的厂商赢得了元年的头衔,而迟到七年的苹果,一出手就重新定义了这个品类的标准。iPhone、iPad、Mac、Apple Watch、AirPods,苹果的每一条产品线走的都是同一条路:不做则已,做则必须让市场从此改换坐标系。
从乔布斯到库克,再到特努斯,苹果的三代掌门人换了身份,这条规矩从未动摇。乔布斯说“决定不做什么,跟决定做什么同样重要”,库克说“我们从来不是要当第一,而是将产品做到最好”,特努斯在发布会上说iPhone Duo“体现了极其复杂的工程,用起来却毫不费力”——三代人,一个信仰。这或许才是苹果真正的护城河:不是某一项技术,不是某一款产品,而是一套数十年不变、深入组织骨髓的产品文化与战略纪律。
技术会过时,产品会迭代,唯有文化能够穿越周期。对于所有志在长久的企业与企业家,苹果迟到七年的折叠手机给出的启示,朴素却深刻。在“快”的世界里做那个“慢”的人,在“卷”的世界里做那个“精”的人——敢为天下后,方能为天下先。
本文来自微信公众号“砺石商业评论”(ID:libusiness),作者:刘希,36氪经授权发布。