Junge Leute, die dem Trend zum Trinken von großen Wasserflaschen folgen, haben ein Nischengetränk zum Hit gemacht, und einige Händler erzielen damit einen Jahresumsatz von 400 Millionen Yuan.
Ein „Proteinwasser“ für mehrere Dutzend Yuan pro Flasche wird zum nächsten potenziellen Bestseller.
Äußerlich betrachtet ist „Proteinwasser“ lediglich eine transparente, fruchtig schmeckende Trinkwasserart. Dass es zu einem 5- bis 10-fachen höheren Preis als normales reines Wasser verkauft werden kann, hat einen einfachen Grund: Dem Wasser wurde Protein zugesetzt.
Die Chinesische Vereinigung für Nährstoff- und Gesundheitsnahrungsmittel klassifiziert Proteinwasser als eine Art von flüssigem Protein. Die genaue Definition dieser Kategorie lautet: Direkt trinkbare flüssige Erzeugnisse, die aus Protein oder dessen Hydrolysat als Rohstoff unter Zugabe von Wasser und anderen Zutaten hergestellt werden.
Diese Produktkategorie stammt ursprünglich aus dem Ausland. Bereits vor 20 Jahren hat die amerikanische Getreidemarke Kellogg's die erste Generation von Proteinwasser-Produkten auf den Markt gebracht, die sich vor allem an Personen richtete, die Gewicht verlieren wollten.
Anschließend folgten zahlreiche Marken wie Protein2o, Premier Protein und Gatorade diesem Trend. Die Welle des Proteinwassers ist in den letzten Jahren auch auf den chinesischen Markt übergeschwappt und hat hier ein vielfältiges Wettbewerbsmuster aus „einheimischen Branchenriesen, aufstrebenden Newcomern und ausländischen Marken“ geformt.
Derzeit gehören zu den führenden inländischen Marken für Proteinwasser nicht nur Molkereigiganten wie Yili und Mengniu, sondern auch Eigenmarken von Einzelhandelskanälen wie Hema und FamilyMart, sogar branchenfremde Marken wie Baixiang. Auf den Plattformen Taobao und Tmall kostet eine Flasche Proteinwasser normalerweise zwischen 5 und 20 Yuan, der Höchstpreis liegt bei fast 40 Yuan.
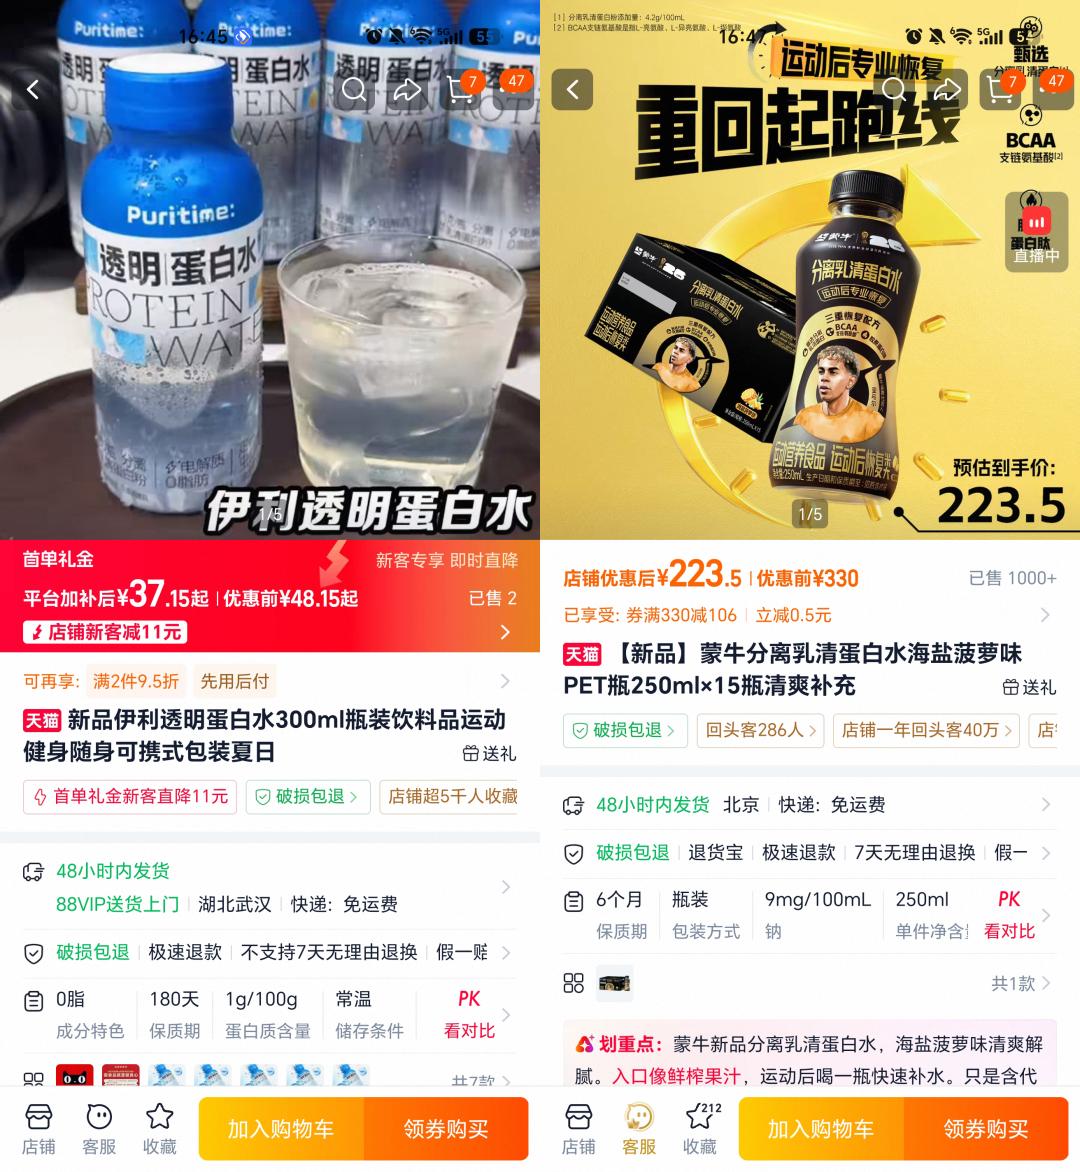
In der heutigen Zeit, in der die „Theorie des großen Wassers“ und die „Theorie der dünnen Muskulatur“ populär sind, wächst das Streben junger Verbraucher nach einer ausreichenden Proteinaufnahme stetig; die hohen Preise von Proteinpulvern veranlassen die Verbraucher, nach Wegen zu suchen, um ihren täglichen Proteinbedarf zu decken. Noch wichtiger ist, dass der Erfolg der Vorläuferkategorie – des Elektrolytwassers – offenbar auch die Richtung für die Zukunft des Proteinwassers weist.
Daten von Grand View Research zeigen, dass der globale Markt für Proteinwasser im Jahr 2025 etwa 911 Millionen US-Dollar (ca. 6,087 Milliarden Yuan) groß war, was nur 0,07 % des gesamten Marktes für alkoholfreie Getränke entspricht. Ob diese kleine, aufstrebende Kategorie in China über die Nische hinauswachsen kann, hängt nicht nur von Produkt und Technologie ab, sondern vor allem von der Reife des Marktumfelds und der gezielten Bearbeitung der Verbrauchergruppen.
Ursprung der Kategorie: Vom „Abnehmwunder“ zum unverzichtbaren Produkt für Fitnessbegeisterte
Herkömmliche Getränke auf Proteinbasis sind meist milchig im Geschmack und von zäher Konsistenz.
Proteinwasser hingegen geht den umgekehrten Weg und zielt auf einen frischen Geschmack ab, der dem von normalen fruchtigen Getränken nahekommt. Bob Kral, Gründer der Pioniermarke Protein2o für diese Kategorie, hat einmal erklärt, dass Fitnessbegeisterte nach dem Training meist lieber eine frische „Wasserflasche“ trinken als einen Proteinshake mit hohem Kaloriengehalt und starkem Pulvergeschmack.
Allerdings kann Protein2o nicht als streng genommen „Urvater der Kategorie“ bezeichnet werden. Bereits 2006 brachte die amerikanische Getreidemarke Kellogg's ein Proteinwasser namens Special K2O auf den Markt, das sich hauptsächlich als „sättigender Mahlzeitenersatz“ positionierte und sich an Personen mit Bedarf an Körperformmanagement richtete.
Auf dem damaligen nordamerikanischen Markt war Proteinwasser für die Verbraucher jedoch noch ein unbekannter Begriff. Angesichts der hohen Kosten für die Marktaufklärung zog sich Kellogg's schrittweise aus dieser Kategorie zurück.
Erst 2013 kam die aufstrebende Marke Protein2o auf den Markt. Ihr Gründer Bob Kral kombinierte Fruchtgeschmack, Molkenprotein und Elektrolyte, verkaufte das Produkt zunächst in Fitnessstudios und regionalen Kiosken und erzielte positive Resonanz. Bis zum Jahr 2025 ist Protein2o in mehr als 10.000 Einzelhandelsgeschäften wie Walmart und Target erhältlich, der jährliche Einzelhandelsumsatz übersteigt 60 Millionen US-Dollar (ca. 400 Millionen Yuan).
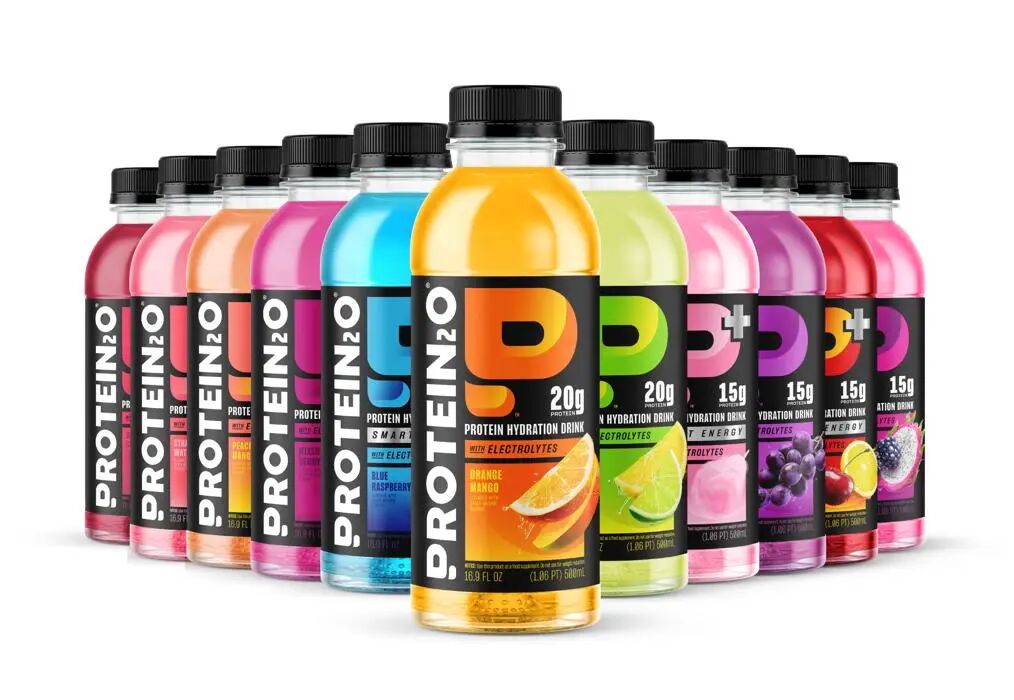
Laut offizieller Website verfügt Protein2o derzeit über 4 Hauptproduktlinien. Neben dem klassischen Proteinwasser fügt es dem Getränk auch Inhaltsstoffe wie Koffein und Elektrolyte hinzu oder bietet es in Form von Pulverbeuteln an, die mit Wasser gemischt werden können.
Mit der Produktiteration und der Erweiterung der Kategorie erstreckt sich das Einsatzgebiet von Proteinwasser von der Versorgung nach dem Training bis hin zum Pendeln, zur Arbeit und zum täglichen Durstlöschen, um vielfältigere Verbraucherbedürfnisse abzudecken. Nach Protein2o brachten zahlreiche Marken wie BiPro, Premier Protein und Vieve ähnliche Produkte auf den Markt; im Jahr 2021 stieg Gatorade unter dem Dach von PepsiCo ebenfalls in dieses Segment ein.
Daten von Grand View Research zeigen, dass der globale Markt für Proteinwasser im Jahr 2025 etwa 911 Millionen US-Dollar groß war, wovon fast 30 % auf den US-Markt entfallen. Auf der anderen Seite des Ozeans in China konnte sich diese Kategorie jedoch lange nicht etablieren und hat erst in den letzten zwei Jahren allmählich den Verbrauchermarkt erschlossen.
Chinesischer Markt: Kleines Volumen, dreiseitiger Wettbewerb
In China lassen sich die einheimischen Marken für Proteinwasser grob in drei Lager einteilen.
Zuerst die bekannten Molkereikonzerne wie Yili und Mengniu.
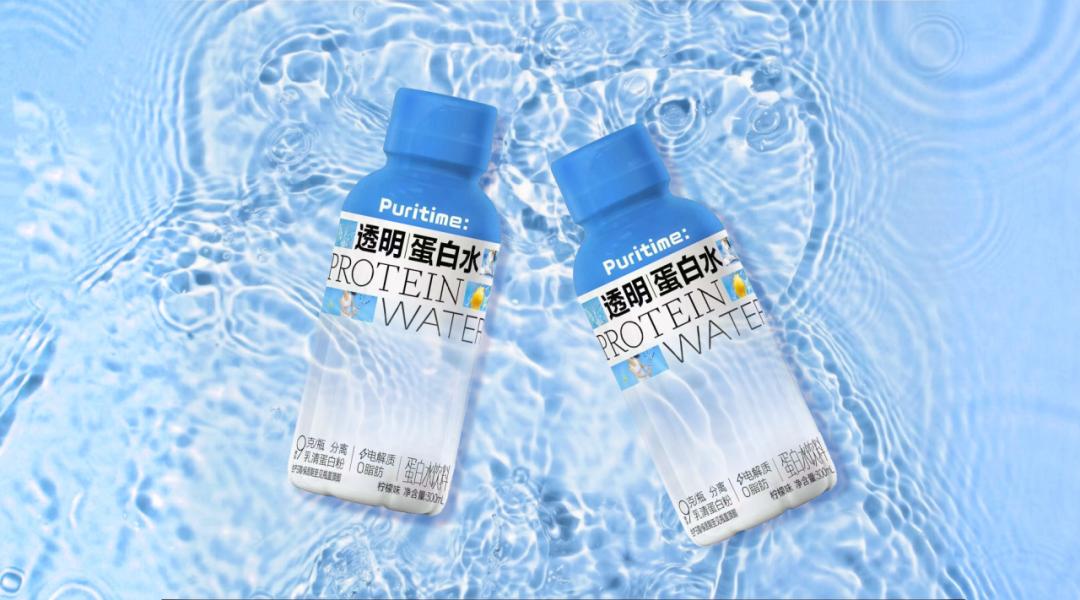
Im April 2026 brachte die Marke „Mysun“ unter Mengniu isoliertes Molkenproteinwasser auf den Markt, das sich hauptsächlich an die professionelle Erholung nach dem Training richtet; im Mai desselben Jahres debütierte das transparente Proteinwasser Yili Puritime, das sich eher als „Wasserersatz“ für den täglichen Durstlöscher positioniert; die Marke „Pinku“ unter Shengyuan Dairy hat ebenfalls mehrere flüssige Proteingetränkeprodukte auf den Markt gebracht.
In der Lieferkette dieser Marken ist flüssiges Molkenprotein ein Nebenprodukt bei der Herstellung von Produkten wie Käse. Die günstige Ausgangsposition auf Rohstoff- und Produktionsseite verschafft den Molkereikonzernen einzigartige Vorteile im Segment des Proteinwassers.
Zweitens die Einzelhändler, die den Regalen am nächsten stehen.
Bereits Ende 2025 wurde ein „Schnellladungswasser mit isoliertem Molkenprotein“ in Hema Fresh in die Regale gestellt; im Jahr 2026 brachten FamilyMart und JD 7Fresh nacheinander Kollagenpeptidwasser unter ihren Eigenmarken (oder in Zusammenarbeit mit Partnern) auf den Markt.
Aufgrund der Agilität der Kanäle können diese Marken schnell neue Produkte testen und den Geschmack an das Feedback der Kundschaft in den Geschäften anpassen, außerdem lassen sich neue Produkte leichter in Sofortverbrauchsszenarien in Büros, Wohnvierteln und auf Pendlerwegen platzieren.
Drittens die aufstrebenden Marken und einige branchenfremde Unternehmen, die nach neuen Wachstumsmöglichkeiten suchen.
Neben Marken wie Like, die sich auf das Fitness-Segment konzentrieren, ist der eindrucksvollste Akteur Baixiang: Im Jahr 2026 hat Baixiang, das ursprünglich hauptsächlich Instantnudeln herstellte, „unerwartet“ mehrere fruchtige Proteinwässer auf den Markt gebracht. Wie man seine Betriebserfahrung auf eine völlig neue Kategorie überträgt und eine zweite Wachstumskurve außerhalb des Hauptgeschäfts findet, ist die Herausforderung, die Baixiang sich selbst gestellt hat.
Insgesamt befindet sich die Kategorie des Proteinwassers in China jedoch noch in einem frühen Entwicklungsstadium, das Marktvolumen ist gering und es gibt noch viele Lücken in den Branchenstandards. Qingpu, Leiter der Getränkekategorie auf der Plattform Tmall, gestand gegenüber Txiaowang: Derzeit ist Proteinwasser „eine differenzierte Kategorie für eine spezielle Verbrauchergruppe, sie wird keinen sehr großen Marktumfang erreichen“.
Marktaussichten: Chancen und Herausforderungen
Hinter der Kategorie des Proteinwassers verbirgt sich die „Muskelangst“ der heutigen jungen Menschen.
Auf allen großen sozialen Plattformen sind die Begriffe „Theorie der dünnen Muskulatur“ und „Theorie des großen Wassers“ beliebte Schlagwörter. Junge Verbraucher versuchen, mit kostengünstigen und leicht einzuhaltenden Lebensgewohnheiten einen stabilen Körperzustand und eine gesunde Lebensweise zu formen. Das Streben nach ausreichender Proteinaufnahme hat ebenfalls die Nische verlassen und sich von Fitnessbegeisterten auf die breite Masse der Verbraucher ausgeweitet.
Seit diesem Jahr sind die Preise für Molkenproteinpulver stetig gestiegen, die Preise für Proteinpulver mehrerer führender Marken sind um mehr als 20 % gegenüber dem Vorjahr angestiegen. Viele Verbraucher suchen nach günstigen Alternativen: gekochte Eier, Sojaproteinisolatpulver, entrahmte Milchpulver, sogar „Küchenschabenpulver“, das angeblich einen Proteingehalt von 70 % bis 80 % hat.
Genau vor diesem Hintergrund hat Proteinwasser seine neue Chance gefunden.
Außerdem strömen zahlreiche Marken in dieses Segment, nicht nur weil die Nachfrageseite eine „Proteinlücke“ aufweist, sondern auch weil es ein gutes Referenzprodukt gibt – das Elektrolytwasser.
Auf dem chinesischen Markt war Elektrolytwasser ursprünglich eine unbekannte kleine Kategorie. Im Jahr 2020, als die „Ergänzung von Elektrolyten“ zu einem wichtigen Bewusstsein der chinesischen Verbraucher wurde, wuchs sein Marktvolumen innerhalb weniger Jahre von einer Größenordnung von 1 Milliarde Yuan auf 10 Milliarden Yuan, Marken wie Genki Forest, Dongpeng Getränke und Nongfu Spring erzielten alle beeindruckende Wachstumsraten in diesem Segment.
Laut Qingpu liegt der Preis von Elektrolytwasser über dem von Trinkwasser, aber unter dem von Funktionsgetränken, sodass es genau die Lücke zwischen den beiden Produkten schließt und zu einem „unverzichtbaren und günstigen Produkt“ für Sportler wird; im Gegensatz dazu ist der Preis von Proteinwasser relativ hoch und die Skalierung ist schwieriger, „aber mit der zunehmenden Zahl von Sportlern kann es zu einigen Einsatzmöglichkeiten für spezielle Personengruppen in speziellen Szenarien werden“.
Schätzungen von Grand View Research zufolge betrug der Markt für Proteinwasser in China im Jahr 2025 etwa 81,2 Millionen US-Dollar (ca. 540 Millionen Yuan), bis zum Jahr 2033 soll er 178,2 Millionen US-Dollar (ca. 1,19 Milliarden Yuan) erreichen. Obwohl es Wachstumspotenzial gibt, ist die Basis noch gering.
Ausländische Marken haben bereits die nächsten Schritte erforscht. Die britische Marke Feisty hat pflanzenbasiertes Proteinwasser für eine „magenschonende“ Wirkung auf den Markt gebracht, die japanische Marke Cycle.me fügt Mineralstoffe aus „tiefem Meereswasser“ zum Proteinwasser hinzu, die amerikanischen Marken Premier Protein und Whey Water kombinieren Sprudelwasser mit Proteinwasser, um ein „Protein-Sprudelgetränk“ mit reichem Sprudelgeschmack herzustellen …
In dieser neuen Kategorie sind Produktformen und Marktchancen noch voller Unwägbarkeiten. Letztendlich ist die Frage, wie viel Aufpreis die Verbraucher für den sofortigen Genuss, den frischen Geschmack und die „Muskelangst“ zu zahlen bereit sind, die die Kategorie des Proteinwassers beantworten muss.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Txws“ (ID: txws_txws), Autor: Txws, veröffentlicht mit Genehmigung von 36Kr.