Interview mit Ackman von Pershing Square: KI lässt den Markt immer kurzfristiger agieren – warum er optimistisch für Microsoft, Meta und Amazon ist
Der Aktienkurs von Microsoft (MSFT.US) erlebte in der vergangenen Woche eine abrupte Wende. Am 28. Oktober schloss Microsoft bei 531,01 US-Dollar, danach fiel er kontinuierlich, am 2. November sank er auf 507,12 US-Dollar, was einem Rückgang von rund 4,5 % innerhalb von drei Handelstagen entspricht; am 3. und 4. November erholte er sich wieder kontinuierlich, und schloss am 4. bei 555,80 US-Dollar, etwa 4,7 % höher als vor einer Woche.
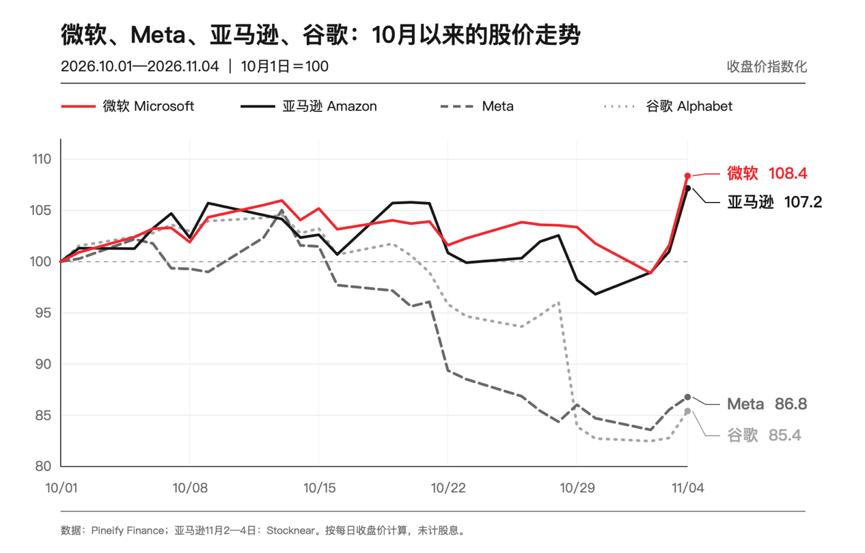
Die Diskussion über Hyperscaler rückte auch Pershing Square (im Folgenden „Pershing Square“) und seinen Gründer und CEO Bill Ackman ins Rampenlicht.
„Suchbright“ hat zuvor seine Bestände und Leistungen im dritten Quartal zusammengestellt und festgestellt, dass Microsoft zum 30. September der größte Bestandteil des Portfolios war und 15 % des Nettovermögens ausmachte; Meta und Amazon machten jeweils 11,2 % aus, zusammen entfielen auf die drei Unternehmen 37,4 %. Der Nettowert von Pershing Square stieg im dritten Quartal um 3,5 %, sank aber von Jahresbeginn bis Ende September um 9,6 %.
Pershing Square vertritt die Ansicht, dass der Markt die Erhöhung der Kapitalausgaben von groß angelegten Cloud-Anbietern bereits in die Bewertungsmodelle eingearbeitet hat, aber die potenziellen Erträge aus diesen Investitionen nicht ausreichend berücksichtigt. Das Unternehmen legt Wert auf die beiden vorhandenen Monetarisierungskanäle von Microsoft: Azure Cloud-Dienste und Microsoft 365-Anwendungen. Im Bericht wird aufgeführt, dass die kostenpflichtigen Plätze von Copilot bereits über 30 Millionen überschreiten, aber die Erträge aus den zusätzlichen Kapitalausgaben müssen sich erst in späteren Einnahmen und Gewinnen niederschlagen.
Vor kurzem führte Nicolai Tangen, Leiter des norwegischen Staatsfonds, im Podcast „In Good Company“ ein Interview mit Bill Ackman. Die beiden sprachen zunächst darüber, was ein großartiges Unternehmen ausmacht, und diskutierten anschließend über konzentrierte Portfolios, permanentes Kapital, KI-Investitionen und wie Aktionäre Unternehmen überwachen können.
Bill Ackman vertritt die Ansicht, dass langfristige Investoren das Unternehmen erneut prüfen sollten, wenn ein Unternehmen aufgrund gestiegener Kundennachfrage höhere KI-Kapitalausgaben tätigt, der Aktienkurs aber dennoch fällt.
Ackman sagte, dass Amazon, Meta und Microsoft, die von Pershing Square gehalten werden, damals zusammen etwa ein Drittel des Portfolios ausmachten. Die Zeitpunkte, zu denen er Meta und Microsoft gekauft hat, hingen beide mit den Sorgen des Marktes zusammen, dass diese Unternehmen ihre Kapitalausgaben erhöhen würden. Seiner Meinung nach reicht es nicht aus, nur den Anstieg der Ausgaben zu betrachten. Investoren müssen herausfinden, warum das Unternehmen investiert und ob die Kundennachfrage real ist, bevor sie den Preis beurteilen.
Diese Methode hängt von einer Voraussetzung ab: Das Kapital darf nicht bei Marktschwankungen jederzeit abgezogen werden. Ackman erläuterte den Wert des permanenten Kapitals anhand des Beispiels von Warren Buffett, der sich von Hedgefonds abwandte und zu Berkshire wechselte. Er sprach auch darüber, wie Pershing Square neun Investmentfachleute dazu bringt, gemeinsam ein konzentriertes Portfolio zu prüfen, sowie über den Plan von Howard Hughes, sich auf das Versicherungsgeschäft umzustellen.
Die zweite Hälfte des Interviews wandte sich der öffentlichen Äußerung und persönlichen Erfahrungen zu. Ackman sprach darüber, warum er auf X gegensätzliche Meinungen anhört, und darüber, dass er nach der Hirnblutung seiner Tochter neue Aufmerksamkeit für Hirnrehabilitation, Brain-Computer-Schnittstellen und KI entwickelt hat.
Im Folgenden der von „Suchbright“ übersetzte Interviewinhalt (gekürzt):
Nicolai: Nicolai Tangen, Leiter des norwegischen Staatsfonds und Moderator von „In Good Company“
Bill: Bill Ackman, Gründer und CEO von Pershing Square
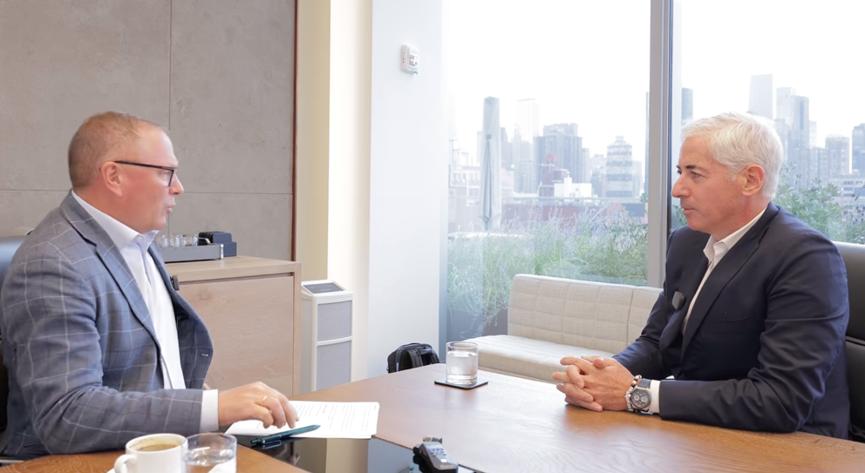
Nicolai Tangen (links) und Bill Ackman
Warum großartige Unternehmen selten gute Investitionen darstellen
Nicolai: Wie definieren Sie ein großartiges Unternehmen?
Bill: Angenommen, Sie kaufen es heute, und der Markt schließt danach für 20 Jahre, dann können Sie immer noch mit hoher Sicherheit beurteilen, dass es in 10 oder 20 Jahren sehr wertvoll sein wird.
Nicolai: In welchen Branchen gibt es solche Unternehmen normalerweise?
Bill: Der Schlüssel liegt nicht so sehr in der Branche, sondern in der Struktur des Unternehmens. In vielen Branchen gibt es hervorragende Unternehmen.
Nicolai: Welche Struktur wünschen Sie sich?
Bill: Wir mögen Geschäfte, die sich wie das Einziehen von Lizenzgebühren oder Renten anfühlen. Man kann darauf vertrauen, dass diese kontinuierlich fließenden Einnahmen über einen langen Zeitraum schnell wachsen, und das Bargeld, das das Unternehmen verdient, muss nicht in großem Umfang wieder in das ursprüngliche Geschäft investiert werden. Tatsächlich ist Pershing Square auch ein solches Geschäft – ich kann das nebenbei bewerben.
Nicolai: Wir sprechen später darüber. Wie viele solche Unternehmen gibt es Ihrer Meinung nach auf der Welt?
Bill: Es gibt nicht viele, die groß genug sind. Angesichts des Kapitalumfangs von Pershing Square investieren wir jedes Mal nicht in kleinen Beträgen, daher ist das Portfolio sehr konzentriert. Es könnte zweihundert oder dreihundert wirklich hervorragende Unternehmen geben, aber großartige Unternehmen tauchen selten zu einem ausreichend guten Preis auf. Nur wenn beide Bedingungen erfüllt sind, ist es eine gute Investition. Das ist der Grund, warum wir unsere Bestände konzentrieren.
Nicolai: Woher beziehen Sie Ihre Investitionsideen?
Bill: Wir forschen gerne an Unternehmen und lesen auch Nachrichten. Im Laufe der Jahre haben wir eine Liste von Unternehmen aufgebaut, die wir schätzen: gute wirtschaftliche Merkmale, schnelles Wachstum, hervorragende Managementteams. Allerdings werden diese Unternehmen selten zu Preisen verkauft, die unsere Renditeanforderungen erfüllen.
Nicolai: Ihre Methode ist sehr klar, Chris Hohn (Gründer von TCI) und Warren Buffett haben ähnliche Konzepte, warum tun das so wenige wirklich?
Bill: Einerseits ist es ein Strukturproblem, andererseits wollen viele Menschen schnell reich werden, und diese Methode erfordert eine langfristige Perspektive. Der größte Teil des Kapitals in der Vermögensverwaltungsbranche ist von Natur aus kurzfristig ausgerichtet, Investoren können jederzeit, täglich, vierteljährlich oder jährlich ihre Anteile zurückgeben. Wenn andere Sie anhand kurzfristiger Ergebnisse bewerten, ist es schwierig, wirklich langfristig zu investieren. Institutionen wie Citadel und Millennium konzentrieren sich auf kurzfristige Ergebnisse und verwenden auch hohe Hebel, diese Struktur kann keine großen Schwankungen tolerieren. Buffett hat permanentes Kapital; Chris Hohn hat nach Jahren des Betriebs auch eine Gruppe von Investoren aufgebaut, die ihn langfristig unterstützen wollen. Um diese Strategie umzusetzen, brauchen Sie dieses Kapital, und es ist sehr selten.
Nicolai: Woher beziehen Sie Ihre Informationen? Was lesen Sie normalerweise?
Bill: Ich lese das Wall Street Journal, die Financial Times, The Economist und manchmal die New York Times – wenn ich es an dem Tag aushalte. Nur ein Scherz, es ist eine gute Zeitung, aber alle Medien haben eine Ausrichtung. Ich verbringe auch viel Zeit auf X. Es ist wahrscheinlich zu meiner wichtigsten Informationsquelle geworden, weil Sie zu demselben Thema gleichzeitig Aussagen von Menschen mit völlig unterschiedlichen Standpunkten sehen können. Ich glaube, das hilft sehr, der Wahrheit näher zu kommen. Ich folge etwa tausend Menschen und habe sehr breite Interessen. Einige gute Investitionen des Unternehmens und einige meiner persönlichen guten Ideen stammen aus einem persönlichen Interesse.
Zum Beispiel habe ich mich schon immer für Gesundheit interessiert. Als die COVID-19-Pandemie gerade auftrat, bemerkte ich sie aufgrund dieses Interesses früh und begann, mir Sorgen um eine Pandemie zu machen. Anfangs war es nicht für Investitionen, aber später ergaben sich tatsächlich Investitionsmöglichkeiten. Jetzt hat ein unglückliches Ereignis in meiner Familie dazu geführt, dass ich viel Zeit damit verbringe, etwas über KI und Brain-Computer-Schnittstellen zu lernen, was auch neue Investitionsideen bringen kann. Sobald ich jedoch etwas finde, das es wert ist, untersucht zu werden, ist die Due Diligence immer noch die übliche Vorgehensweise: öffentliche Dokumente lesen, mit Branchenvertretern über Expertennetzwerke sprechen.
Nicolai: Wir sprechen später über die Angelegenheit in Ihrer Familie. Wie viel Zeit verbringen Sie täglich auf X?
Bill: Meine Frau würde wahrscheinlich sagen, zu viel. Ich habe es nicht gezählt, normalerweise morgens und abends, nicht während der Arbeitszeit. Es hängt auch davon ab, was an dem Tag passiert. Aber es ist interessant, dass Menschen, die X häufig nutzen, im Vergleich zu denen, die nur traditionelle Medien lesen, oft das Gefühl haben, bestimmte Nachrichten ein oder zwei Wochen früher zu erfahren. Wenn die Nachricht offiziell veröffentlicht wird, haben Sie sie wahrscheinlich schon lange gehört. Es ist eine Echtzeit-Informationsquelle.
Nicolai: Sie haben in der Gastronomie viel Geld verdient. Warum ist das eine gute Investition?
Bill: Wir legen Wert auf einfache, vorhersehbare Unternehmen, die freien Cashflow generieren, die meisten nutzen das Franchise-Modell und sind Geschäfte, die kontinuierliche Einnahmen erzielen. Langfristige Forschung in einem Bereich führt auch zu Fachkenntnissen.
Nicolai: Meine Tochter betreibt eine Cocktailbar, das ist kein einfaches Geschäft.
Bill: Es ist wirklich nicht einfach. Deshalb liegt der Fokus immer noch auf der Geschäftsstruktur. McDonald's ist hervorragend. Die Menschen betrachten es immer als Gastronomieunternehmen, das ist es natürlich; aber es ist auch ein Immobilienunternehmen und ein Franchise-Unternehmen.
Nicolai: Inwieweit verlassen Sie sich auf erfahrungsbasierte Mustererkennung oder Intuition?
Bill: Erfahrungen mit vielen Marktereignissen sind natürlich wertvoll. Aber für uns ist es wichtiger, die Kerninvestitionsprinzipien zu einer Checkliste zu machen – sehen Sie die Tafel daneben? Wir haben einen Rahmen. Er lässt uns die Welt auf eine bestimmte Weise betrachten und gelegentlich Chancen entdecken.
Das Wichtigste ist, ob wir das Unternehmen mit hoher Sicherheit vorhersagen können. Der Wert eines finanziellen Vermögenswerts ist der Barwert der zukünftigen Cashflows über seine gesamte Lebensdauer. Wenn Sie kein vernünftiges Modell für die nächsten 10, 15 oder 20 Jahre des Unternehmens erstellen können, glaube ich nicht, dass Sie seinen Wert beurteilen können.
Viele Gelder setzen auf kurzfristige Aktienkurse: Wird dieses Unternehmen die Gewinnerwartungen übertreffen, erreichen oder unterschreiten? Wird eine Nachricht den Aktienkurs in eine bestimmte Richtung lenken? Wir treffen solche Urteile im Grunde nicht. Wir versuchen, langfristige Finanzmodelle zu erstellen, daher müssen wir das Unternehmen selbst vorhersagen können. Wir können den Wert vieler Unternehmen nicht beurteilen, also schauen wir sie uns gar nicht erst an. Vorhersehbare Einnahmen und Cashflows bedeuten normalerweise, dass es eine Art Wettbewerbsbarriere gibt.
Daher sind Geschäftsqualität und Haltbarkeit äußerst wichtig. Wir hoffen auch, dass Unternehmen weniger von unkontrollierbaren externen Faktoren beeinflusst werden, und investieren selten in Geschäfte, die sehr empfindlich auf Rohstoffpreise, Zinssätze oder regulatorische Änderungen reagieren. Wir versuchen, es einfach zu halten.
Nicolai: Zumindest sind Ihre Prinzipien in Stein gemeißelt.
Bill: Das war ursprünglich der Plan. Ich ließ das Team eine Steintafel machen, aber sie brachten eine sehr schwere Kunststofftafel zurück.
Wie neun Personen eine konzentrierte Investition entscheiden
Nicolai: Wie nutzen Sie Analysten? Das Unternehmen hat weniger als 50 Mitarbeiter, oder?
Bill: Wir haben 48 Mitarbeiter, davon neun Investmentfachleute. Aber es ist keine Struktur von „ich und eine Gruppe von Analysten“, sondern ein Investmentteam. Ryan Israel wurde vor etwa vier Jahren Chief Investment Officer. Ein typischer Hedgefonds lässt den Portfoliomanagern Kapital an Analysten verteilen, die für verschiedene Bereiche zuständig sind, und die persönliche Vergütung hängt von ihren jeweiligen Gewinnen und Verlusten ab. Bei uns ist das nicht so. Wir haben nur ein Portfolio mit etwa 12 bis 14 Investitionen, niemand wird nach den Gewinnen und Verlusten seiner persönlichen Investitionen bezahlt; die Vergütung aller hängt letztendlich von der Leistung des gesamten Portfolios ab. Auf diese Weise kümmert sich jeder nicht darum, wie viel Kapital er selbst zugeteilt bekommt, sondern darum, wie das Geld des Unternehmens und der Investoren am sinnvollsten verteilt werden soll.
Nicolai: Wie funktioniert das konkret? Diskutieren alle um diesen Tisch herum?
Bill: Nein. Wir haben einen Konferenzraum für das Investmentteam, der nur etwa halb so groß ist wie dieser hier.
Nicolai: Treffen Sie sich wöchentlich?
Bill: Wir haben einmal pro Woche eine formelle Sitzung, aber fast täglich isst die ganze Gruppe gemeinsam zu Mittag, also kommunizieren wir sehr häufig. Normalerweise entdeckt jemand eine Chance, die es wert ist, untersucht zu werden – es kann ich, Ryan oder jemand anderes sein. Zum Beispiel ein Unternehmen, das wir seit Jahren verfolgen, dessen Aktienkurs plötzlich um 40 % gefallen ist, weil die Ergebnisse unter den Erwartungen lagen. Dann öffnen wir die Akte erneut und aktualisieren die Forschung. Die zwei Kollegen, die dieses Unternehmen am besten kennen, führen eingehende Untersuchungen durch; Ryan oder ich beteiligen uns an der Anleitung und erledigen auch einen Teil der Arbeit. Ich lese Jahresberichte, Stimmrechtsvertreterdokumente, Transkripte von Ergebnisgesprächen und Nachrichten. Die Person, die die Forschung leitet, spricht auch mit Branchenexperten, um eine tiefere Due Diligence durchzuführen.
Nicolai: Untersucht das gesamte Team gleichzeitig dieselbe Idee?
Bill: Zwei Personen tauchen sehr tief ein, zwei weitere – zum Beispiel Ryan und ich – erledigen einen Teil der Forschung, und andere haben vorher vielleicht überhaupt keine Zeit damit verbracht, sich das Unternehmen anzusehen. Das für die Forschung zuständige Team erstellt ein Präsentationsmaterial, um allen die Investitionsgründe