Das unterschätzte Starbucks wird derzeit neu eingepreist.
Wenn ein Markt von „Wer ist günstiger?“ zurück zu „Wer ist wertvoller?“ wechselt, wird das, was Starbucks in den vergangenen Jahrzehnten im Bereich der „Achtung vor dem Menschen“ aufgebaut hat, neu bewertet.
In den vergangenen zwei Jahren war das Hauptthema des chinesischen Kaffeemarktes die Expansion der Filialen und die Preissenkungen. Die Anzahl der Luckin Coffee-Filialen überschritt 36.000, die von Cotti Coffee überstieg 15.000, und die gesamte Anzahl der Kaffeegetränkefilialen im Land erreichte 284.000; die Preisklasse von 9,9 Yuan verwandelte frisch zubereiteten Kaffee von einem „gelegentlichen Genuss“ in eine „tägliche Versorgung“, und die jährliche Pro-Kopf-Konsummenge an Tassen stieg von 16,7 Tassen im Jahr 2023 auf 28,6 Tassen im Jahr 2025, was einem Anstieg des 1,7-fachen innerhalb von zwei Jahren entspricht.
Auf dieser steilen Kurve sehen die Zahlen von Starbucks China tatsächlich nicht besonders gut aus: Im zweiten Quartal des Geschäftsjahres 2026 stieg der Umsatz in gleichbleibenden Filialen nur um 0,5 %, der durchschnittliche Preis pro Kunde sank um 1,6 %, und die Anzahl der Filialen verzeichnete zum ersten Mal seit 27 Jahren einen Nettorückgang von 20 Filialen in einem einzigen Quartal. Daraus tauchte immer wieder die Behauptung auf, „Starbucks schafft es nicht mehr“, die sogar zu einer Art Allgemeinwissen wurde, das keiner Begründung bedarf.
Aber diese Zahlen wurden auch nach dem gleichen Maßstab gefiltert. Der Umsatz in gleichbleibenden Filialen ist ein Indikator für die Änderungsrate, der keine anderen Fragen beantworten kann: Wie oft höher ist der Ertrag einer Starbucks-Filiale heute als der der meisten lokalen Marken? Welche Art von Bedürfnissen bedient sie, und welche Art von Kunden hält sie fest? Was lebhaft ist, ist der Preis, was still ist, ist der Wert. Ersteres bestimmt, wer kurzfristig schneller läuft, Letzteres bestimmt, wer über lange Zeit nicht ersetzt wird. Wenn man Starbucks an dem Maßstab „Wer ist günstiger?“ misst, kommt zwangsläufig das Ergebnis „Starbucks hat verloren“ heraus. Um es klar zu sehen, muss man den Maßstab wechseln.
Fehlpositionierte Konkurrenten: Luckin verkauft Bequemlichkeit, Starbucks verkauft Zeit
Der chinesische Kaffeemarkt vollzieht gerade eine Bedürfnis-Schichtung.
Was Luckin tut, besteht im Wesentlichen darin, Kaffee zu einer „Infrastruktur auf Ebene von Convenience-Stores“ zu machen: 36.000 Filialen, durchschnittlich 112,7 Millionen transaktionsbezogene Kunden pro Monat, die Preisklasse von 9,9 Yuan und algorithmusgestützte Standortwahl lösen das Problem „Ich möchte jetzt sofort eine Tasse Kaffee trinken, so schnell und billig wie möglich“. Dieses Bedürfnis ist sehr groß und sehr real, es ist der Haupttreiber dafür, dass sich die Kaffeekonsumenten in China von einer kleinen Gruppe auf 550 Millionen Menschen ausweiten.
Was Starbucks tut, ist anders. In den chinesischen Kaffeekonsumszenarien machen geschäftliche soziale Kontakte 32,7 % aus, die Arbeit am Tag 30,1 %, der Nachmittagstee 27,3 % und das Lernen für Prüfungen 22,9 %. Das erste Bedürfnis dieser Szenarien ist nicht „ein billiges Getränk“, sondern „ein Ort, an dem man sich hinsetzen, Dinge besprechen, arbeiten und eine Weile bleiben kann“. Starbucks verkauft nicht nur die Tasse Kaffee, sondern auch eine Zeitspanne und einen komfortablen Raum, die der Kaffee trägt.
Natürlich gibt es Überschneidungen zwischen den beiden. Für die gleiche Tasse Latte kann ein Büroangestellter am Wochenmorgen Luckin wählen, während er bei einem Kundentreffen am Nachmittag zu Starbucks geht. Aber Überschneidungen bedeuten nicht das gleiche Wettbewerbsfeld. Wenn man die beiden anhand des Wachstums der Umsätze in gleichbleibenden Filialen nebeneinander vergleicht, ist es gleichbedeutend damit, einen Marathonläufer anhand seiner Sprintleistung zu bewerten – nicht dass er nicht schnell ist, sondern dass diese Strecke gar nicht so gemessen wird.
Der Preiskrieg selbst liefert auch Anmerkungen dazu. Im zweiten Quartal 2026 sank der Umsatz in gleichbleibenden eigenbetriebenen Filialen von Luckin im Jahresvergleich um 5,3 %, aber die durchschnittliche Anzahl transaktionsbezogener Kunden pro Monat stieg um 23 %. Es gibt mehr Menschen, aber der Ertrag pro Filiale sinkt stattdessen. Auf der anderen Seite des wilden Wachstums der Größe steht der Druck auf die Effizienz: Der Kundenstrom, der durch Dichte und Subventionen gewonnen wird, muss durch die nächste Runde von Subventionen aufrechterhalten werden. Das zeigt, dass Niedrigpreise kein gutes Geschäft sind, das sich unbegrenzt kopieren lässt – es schiebt den Wettbewerb nur in eine Position, in der alle es schwerer haben.
Noch wichtiger ist, dass der Aufstieg von Luckin die Anzahl der Kaffeekonsumenten vergrößert, während Starbucks sich an den Teil dieser Gruppe richtet, der bereit ist, für eine Zeitspanne zu zahlen. Ersteres schafft zusätzliches Wachstum, Letzteres verfolgt einen Preisaufschlag. Beide koexistieren auf dem gleichen Markt, folgen aber völlig unterschiedlichen Betriebslogiken. Was wirklich durch billigen Kaffee abgezogen wird, ist das Bedürfnis nach Bequemlichkeit bei frisch gemahlenem Kaffee, nicht die Kern-Szenarien von Starbucks. In diesem Punkt ist es eine Fehlinterpretation der Struktur des chinesischen Kaffeemarktes, die beiden als tödliche Gegner zu betrachten.
Das Schwierigste ist nicht, eine gute Filiale zu eröffnen, sondern zehntausend gleich gute Filialen zu eröffnen
Viele Menschen unterschätzen Starbucks, weil sie nur den „Kaffee“ sehen.
In jeder Stadt Chinas findet man unabhängige Cafés mit leckererem Kaffee als Starbucks, sowie beliebte Online-Cafés, die eleganter und designorientierter sind. Aber man findet fast keine zweite Marke, die auf der Skala von 8000 Filialen gleichzeitig Qualität, Raum und Dienstleistung gut umsetzen kann.
Das ist der echte Wettbewerbsvorteil von Starbucks: Es ist nicht der Vorsprung der Fähigkeit einer einzelnen Filiale, sondern die gleichzeitige Berücksichtigung von Skalierung und Qualität.
Die Exzellenz einer einzelnen Filiale kann durch Talent und Leidenschaft erreicht werden, die Exzellenz von zehntausend Filialen kann nur durch System und Geduld erreicht werden. Selbst wenn ein beliebtes Online-Café einen ausgezeichneten Ruf hat, ist sein Wert auf die 200 Personen beschränkt, die es pro Tag bedienen kann, wenn es nur 200 Personen pro Tag bedient; während Starbucks ein Erlebnis, das ursprünglich nur wenigen Menschen gehörte, auf hunderte Millionen von Besuchern ausweitet. Der Reiz des Geschäfts liegt genau hier: Nicht eine Sache bis zum Äußersten zu perfektionieren, sondern eine ausreichend gute Sache stabil auf eine ausreichend breite Gruppe von Menschen zu kopieren.
Hier gibt es eine leicht zu übersehende Tatsache: Bezogen auf die Anzahl der Filialen hat Starbucks China weniger als ein Viertel von Luckin; aber bezogen auf den Umsatz pro Filiale und den Markenpreisaufschlag liegt es immer noch deutlich vor den meisten lokalen Marken. Zwischen Größe und Qualität wählt Starbucks, beide gleichzeitig zu verwirklichen, statt das eine gegen das andere einzutauschen. Genau das macht es schwieriger zu übertreffen als „die schnellere Seite“: Geschwindigkeit kann man durch Kapital kaufen, Konsistenz kann nur durch Zeit aufgebaut werden.
Diese Kopierfähigkeit kann zerlegt und überprüft werden:
Zum Beispiel hat der im Jahr 2023 fertiggestellte Starbucks China Kaffee-Innovationsindustriepark die Integration der gesamten Kette „von der rohen Bohne zum Kaffee“ realisiert, mit einer Röstkapazität von 60.000 Tonnen pro Jahr und einer schnellsten Lieferzeit von 10 Tagen an die Filialen;
Im Jahr 2025 stieg der globale Preis für Arabica-Kaffeebohnen um etwa 20 %, während die Rohstoffkosten von Starbucks China nur um etwa 8 % stiegen. Die vertikale Integration bildete ein Puffer gegen Rohstoffschwankungen. Im ersten Halbjahr desselben Jahres gab es in der Branche eine angespannte Versorgung mit Kaffeebohnen, aber bei Starbucks gab es keine Lieferausfälle;
60.000 Partner erhielten systematische Schulungen, und mehr als 8000 Filialen im ganzen Land wenden den gleichen Satz von Standards für Produktqualität und Erlebnis an.
Das ist die Wahrheit hinter „stabiler Qualität“: Es ist keine Handwerkskunst, sondern eine industrielle Fähigkeit und Managementfähigkeit. Aus diesem Grund kann es kopiert werden, ist aber schwer zu imitieren.
Drei am häufigsten übersehene Fähigkeiten
Die Differenzierung von Starbucks zeigt sich in drei leicht zu übersehenden Fähigkeiten:
Erstens: Stabilität des Geschmacks.
Der Geschmack von Starbucks ist nicht unbedingt der leckerste, aber er ist fast „nie unangenehm“. Für eine Tasse Kaffee von über 30 Yuan ist es viel wichtiger, „jedes Mal gleich zu sein“ als „gelegentlich überraschend gut zu schmecken“. Die Stabilität der Qualitätskontrolle ergibt sich aus der Überlagerung von Rohstoff-, Röst- und Extraktionsstandards, hinter der sich die lange Kette von der Plantage bis zur Theke befindet, die oben erwähnt wurde. Wenn Verbraucher mit ihren Füßen abstimmen, zahlen sie oft nicht für die höchste Punktzahl, sondern für die Sicherheit mit dem geringsten Risiko.
Zweitens: Das Raumerlebnis.
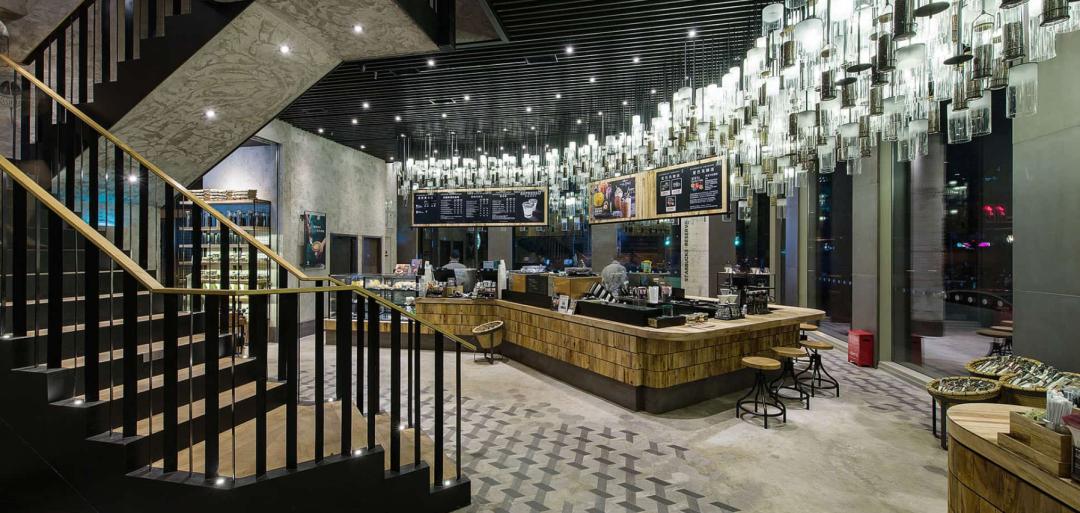
Geräumig, hell und geordnet – das ist die einfachste und am schwersten zu imitierende Eigenschaft von Starbucks-Filialen. Schultz erkannte während seiner Reise nach Mailand im Jahr 1983 zum ersten Mal, dass der Wert von Kaffee-Bars nicht nur im Kaffee liegt, sondern in der Atmosphäre, die von Handwerkskunst, Details und Gemeinschaftsgefühl durchdrungen ist. Nach seiner Rückkehr nach Seattle verwandelte er dieses Gefühl in die Filialphilosophie von Starbucks: Sehen, Riechen, Musik, Licht und Menschen bilden gemeinsam ein „multisensorisches Erlebnis“, und die Filiale selbst ist das Vermögen des Unternehmens.
Mehr als zwanzig Jahre später ist diese Behauptung in China immer noch gültig. Während die Filialen der meisten neuen Marken zu Abholfenstern komprimiert werden, ist Starbucks bereit, Mietkosten für das „Bleiben“ zu zahlen. Das ist keine Rückständigkeit in der Effizienz, sondern eine genaue Beurteilung eines anderen Bedürfnisses: Es gibt immer Menschen, die einen dritten Raum brauchen, der weder zum Zuhause noch zum Unternehmen gehört.
Drittens: Die Toleranz im Service.
Das ist das am meisten unterschätzte und am schwersten zu imitierende Merkmal.
Starbucks hatte schon früh die Politik der „Gemeinschaftsfreundlichkeit“, die es nicht konsumierenden Kunden erlaubt, die Einrichtungen der Filiale zu nutzen. Im Januar 2025 hoben die nordamerikanischen Starbucks-Filialen die seit 2018 geltende offene Politik auf und verlangten, dass Kunden beim Betreten der Filiale etwas konsumieren müssen; während Starbucks China klar erklärte, dieser Maßnahme nicht zu folgen, und antwortete: „Wir erneuern ständig den dritten Raum, um die menschlichen Verbindungen untereinander zu stärken“. Ein Filialleiter sagte es noch direkter: Die Entscheidung, ob man etwas konsumiert, liegt bei den Kunden, man kann auch ohne Konsum in der Filiale sitzen.
Diese Vorgehensweise ist in China selten. Sie bedeutet, dass die Filiale die Kosten für Sitzplätze, Reinigung und Raumnutzung für Personen übernimmt, die keine Bestellung aufgeben. Aus diesem Grund wird sie gelegentlich von dem Betriebsdruck angefochten. Im Oktober 2025 gab es in einzelnen Filialen in Guangzhou Kontroversen, bei denen die Mitarbeiter häufig „zur Bestellung aufforderten“, was von Kunden als indirektes Vertreiben von Gästen interpretiert wurde. Später antwortete Starbucks China, dass es keinen Zwang zum Konsum beim Betreten der Filiale gibt.
Dieser Zwischenfall verdeutlicht genau die Natur des Problems: Toleranz ist kein Slogan, sondern eine Disziplin, die jeden Tag neu umgesetzt werden muss. Sie ist leicht in guten Zeiten einzuhalten, und erst unter Druck zeigt sie ihre Kosten. Die echte Stärke von Starbucks liegt darin, dass es in den meisten Fällen immer noch wählt, diese Kosten zu tragen.
Hinter der Toleranz steht eine längere Zeitrechnung
Warum ist ein kommerzielles Unternehmen bereit, so etwas „Unrentables“ zu tun? Weil es nicht die Rechnung für eine einzelne Bestellung aufstellt, sondern die Rechnung für eine Zeitspanne.
Die erste Ebene ist die Umwandlung. Die Person, die heute in der Filiale sitzt und nichts konsumiert, könnte morgen ein Kunde sein. Die Filiale ist ein Markenfenster mit fast keinen Kosten: Er erlebt zum ersten Mal den Raum, den Service und die Atmosphäre von Starbucks, und dieses Erlebnis wird zu einem späteren Zeitpunkt erinnert, wenn er Gäste empfangen, alleine sein oder eine anständige Umgebung braucht.
Die zweite Ebene ist die Kundenbindung. Andere Personen sind alte Kunden, die gerade keinen Konsumbedarf haben oder aufgrund von Einkommensbeschränkungen nicht häufig konsumieren können. Wenn sie wegen eines einzigen Nicht-Konsums anders behandelt werden, verliert man nicht nur das Geld für diese eine Tasse Kaffee, sondern eine Beziehung, die zehn Jahre lang andauern könnte. Man kann Menschen durch Preise überzeugen, aber es ist schwer, sie zurückzugewinnen, nachdem sie das Gefühl haben, nicht respektiert zu werden.
Die dritte Ebene ist die Wiederholungskaufstruktur. Bis zum Ende des Geschäftsjahres 2025 erreichte die Anzahl der aktiven Mitglieder des Starbucks Star Benefit Clubs 25,5 Millionen, die etwa 65 % des Umsatzes beitrugen; die monatliche Wiederholungskaufrate von hochrangigen Mitgliedern erreichte 4,8 Mal, deutlich höher als die von normalen Mitgliedern. Diese Struktur zeigt, dass das