Acht von zehn Autohändlern verkaufen Fahrzeuge mit Verlust, und die 4S-Betriebe werden von dem alten Betriebsmodell in den Ruin getrieben.
Am 19. September stellte Wang Du, stellvertretender Vorsitzender des China Automobile Dealers Association, auf dem 22. TEDA Automobilforum eine erschreckende Zahlengruppe vor: Die durchschnittliche Bruttomarge von Neuwagen beträgt -21,4 %, mehr als 70 % der Händler erwarten einen Rückgang des Jahresgeschäfts, fast 80 % der Händler leiden unter Preisumkehr, die Zufriedenheit der Händler mit den Herstellern liegt nur bei 56,3 % und erreicht einen Tiefpunkt in den letzten Jahren, und der inländische Pkw-Jahresabsatz wird voraussichtlich einen zweistelligen negativen Wachstum aufweisen.
Diese Zahlengruppe wirkt wie ein Spiegel, der die tiefgreifenden Schmerzen zeigt, die die chinesische Automobilvertriebsindustrie derzeit durchlebt.
Der Automobilvertrieb steht im Zentrum des Sturms
Wie Wang Du sagte, „befindet sich die Automobilindustrie tatsächlich an einem historischen Wendepunkt“. Der nationale Automobilbestand hat 371 Millionen Einheiten erreicht, der Bestand an Neufahrzeugen mit neuer Energie steigt rasant an, mehr als die Hälfte der Neuwagenverkäufe entfallen auf Modelle mit neuer Energie, und der Schwerpunkt der Industrie verlagert sich von der vorderen Fertigung zu den hinteren Dienstleistungen und dem Bestandmarkt. Als wichtiges Bindeglied zwischen Produktion und Konsum befindet sich der Vertriebsbereich im Zentrum der Veränderungen.
Für Automobilhändler ist der Lagerbestand die schwerste Belastung. Im August 2026 erreichte der Lagerbestandskoeffizient der Automobilhändler 1,58, was einem Anstieg von 6,8 % gegenüber dem Vormonat und 20,6 % gegenüber dem Vorjahr entspricht, und liegt weit über der Warnlinie; der Lagerbestandswarnindex beträgt 62,3 %, ein Anstieg von 5,3 Prozentpunkten gegenüber dem Vorjahr. Wang Du wies ausdrücklich darauf hin, dass die Lagerbestandstiefe der Mainstream-Marken mehr als 2 Monate beträgt, und die Händler 1,58 Monate brauchen, um den Lagerbestand nach dem Verkauf von Autos zu leeren. Hinter diesen Zahlen stehen die immer voller werdenden Lagerhäuser der Händler und die immer dünner werdenden Gewinnrechnungen.
Noch besorgniserregender ist, dass die Preisumkehr bereits zur Normalität der Branche geworden ist. Neueste Daten zeigen, dass 78,1 % der Händler von Preisumkehr betroffen sind, was einen umgekehrten Zyklus von „je höher der Absatz, desto schwerer der Verlust“ bildet. Der Leiter eines 4S-Geschäfts in Nanchang gab offen zu, dass der kumulierte Verlust des Geschäfts bis März 2026 bereits über 8 Millionen Yuan überschritten hat. Wenn das Geschäft jedoch offiziell geschlossen wird, löst es sofort eine Reihe von starren Ausgaben wie Schuldentilgung, Nachzahlung von Steuern und Entschädigung für Vertragsverletzungen aus, und der tatsächliche Verlust könnte weit über den aktuellen buchmäßigen Verlust hinausgehen, sodass man nur unter anhaltendem Druck „durchhalten“ kann.
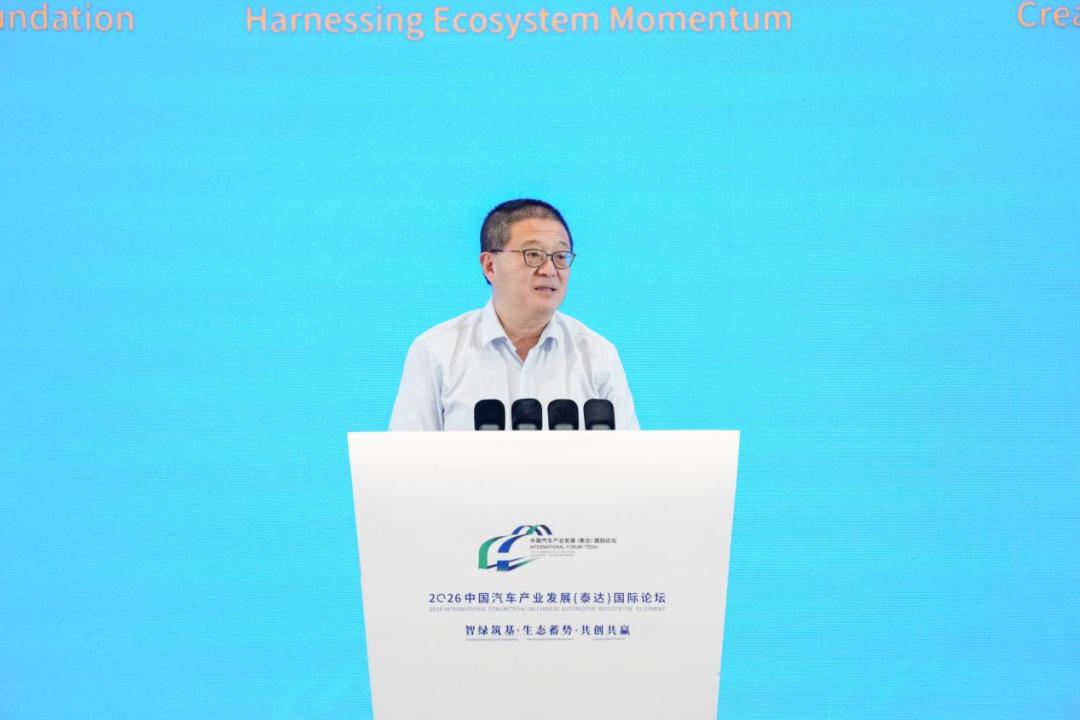
Wang Du, stellvertretender Vorsitzender des China Automobile Dealers Association
Unter dem enormen Druck beschleunigt sich die Branchenbereinigung. Im ersten Halbjahr 2026 beschleunigt sich der Trend zum Ausstieg von Automobilhändlern aus dem Netzwerk noch immer. Nach Überwachungsdaten der Handelskammer für Automobilhändler der Allchinesischen Föderation der Industrie und Handel haben im ersten Halbjahr mehr als 1800 autorisierte Händlergeschäfte geschlossen oder sich aus dem Netzwerk zurückgezogen, durchschnittlich schließen täglich etwa 10 Geschäfte. Allein im ersten Quartal sind etwa 500 4S-Geschäfte aus dem Markt ausgetreten, und diese Ausstiegsgeschwindigkeit hat den Spitzenwert der letzten fünf Jahre erreicht. In den letzten fünf Jahren wurden im ganzen Land fast 15.000 4S-Geschäfte geschlossen, umgewandelt oder fusioniert, und die Bereinigungsgeschwindigkeit hat sich nicht verlangsamt, obwohl die Branche bereits mehrere Jahre lang Anpassungen durchlaufen hat.
Warum funktioniert das traditionelle 4S-System nicht mehr?
Die Kernlogik des traditionellen 4S-Geschäftsmodells lautet „den Vorverkauf durch den Nachverkauf zu ergänzen“, d. h. durch den Verkauf von Neuwagen den Unterschied zwischen Ein- und Verkaufspreis zu erzielen und durch Kundendienst eine stabile Gewinnquelle zu sichern. Aber unter den aktuellen Marktbedingungen ist diese Logik vollständig zusammengebrochen.
Traditionelle 4S-Geschäfte umfassen in der Regel vier Hauptgeschäftsbereiche: Verkauf von kompletten Fahrzeugen, Verkauf von Ersatzteilen, Kundendienst und Informationsrückmeldung. Der Verkauf von kompletten Fahrzeugen ist bereits in einen dauerhaften Verlustzustand eingetreten. Wang Du wies darauf hin: „Die durchschnittliche Bruttomarge von Neuwagen beträgt jetzt -21,4 %. Der Verkauf von Autos ist nur noch ein Eingang für den Verkehr und kein Werkzeug mehr, mit dem Händler Geld verdienen können.“ Das Nachverkaufsgeschäft schrumpft ebenfalls stark, die Preise für Wartung und Reparatur sinken kontinuierlich, die Zyklen verlängern sich, und die Unterstützungskapazität der grundlegenden Gewinne verschwindet. Die Informationsrückmeldung gehört ohnehin nicht zu den gewinnbringenden Geschäften und bringt keine direkten Einnahmen.
Noch schlimmer: Selbst unter diesen Umständen lassen sich die enormen Fixkosten, die durch das Betriebsmodell mit hohem Vermögensanteil verursacht werden, wie Grundstücke, Gebäude, Ausrüstung und Personal, in kurzer Zeit nur schwer reduzieren.
Gleichzeitig steht die Vertriebslogik von Neufahrzeugen mit neuer Energie im Widerspruch zum traditionellen 4S-Geschäftsmodell. Einerseits sind die Strukturen von Neufahrzeugen mit neuer Energie einfacher und die Wartungsaufgaben weniger, sodass der Nachverkaufswert naturgemäß niedriger ist als bei Fahrzeugen mit Verbrennungsmotor. Andererseits unterscheidet sich die Kanalanordnung von Neufahrzeugen mit neuer Energie grundlegend von der von Fahrzeugen mit Verbrennungsmotor. Die einheitliche Preisgestaltung im Direktvertriebsmodell beraubt die Händler der Preisgestaltungsbefugnis, im Agenturmodell erhalten die Händler nur feste Provisionen, und das traditionelle Gewinnmodell „niedrig einkaufen, hoch verkaufen“ existiert nicht mehr.
Bemerkenswert ist, dass das Direktvertriebsmodell, das einst als Branchenmaßstab galt, im Rückgang begriffen ist. Die jährlichen Betriebskosten von Direktvertriebsausstellungen für Neufahrzeuge mit neuer Energie in den Kernvierteln der Großstädte übersteigen im Allgemeinen 4 Millionen Yuan. Mit dem Rückgang der Besucherzahlen und der Konversionsrate beginnen einige Marken von Neufahrzeugen mit neuer Energie, ineffiziente Direktvertriebsgeschäfte zu schließen und sich auf Modelle wie Vertretung, Franchising und autorisierten Vertrieb zu verlagern. Zum Beispiel hat XPeng das „Jupiter-Programm“ gestartet, um einige Direktvertriebsgeschäfte in Händlermodelle umzuwandeln, und Li Auto hat das „Geschäftspartner-Programm“ eingeführt.
Wohin wird der Automobilvertrieb letztendlich gehen? Wang Du kann auch keine endgültige Antwort geben: „Welches Vertriebsmodell für Neufahrzeuge mit neuer Energie am Ende gelten wird, ob es Vertretung, Direktvertrieb, Mischform oder hauptsächlich Händler ist, ist die Frage, die wir als Nächstes beantworten müssen.“ Diese zukunftsgerichteten Unsicherheiten lassen die Zukunft der traditionellen 4S-Geschäfte noch undurchsichtiger erscheinen.
Händler sollten eine dreiseitige Selbstrettung einleiten
Die Realität ist pessimistisch, aber Wang Du betonte, dass die Essenz des Vertriebs inmitten der Veränderungen unverändert bleibt: „Die Dienstleistungen, für die Verbraucher bereit sind zu zahlen, sind die Essenz des Vertriebs. Obwohl sich das Modell ändert, bleibt der Kern der Dienstleistungsorientierung unverändert.“ Wie können sich Automobilhändler selbst retten? Wang Du hat drei Transformationsvorschläge vorgelegt.
Erstens: Von „Autos verkaufen“ zu „Nutzer betreuen“, um den maximalen Wert des gesamten Lebenszyklus zu erreichen.
Auf dem Bestandmarkt haben die Verbraucher bei der Ersatzbeschaffung von Produkten ein klareres Verständnis und legen mehr Wert auf Dienstleistungen. Das Automobil hat sich von einem Verkehrsmittel zu einer Lebensart entwickelt, die offline Wartung und kontinuierliche Dienstleistungen erfordert, und diese Dienstleistungen sind der Kernwert des Vertriebsbereichs. Daher müssen Händler sich von „Automobilverkäufern“ zu „Dienstleistern für den gesamten Lebenszyklus von Automobilen“ transformieren, ihren Blick von dem einzelnen Verkaufsabschnitt auf den gesamten Lebenszyklus der Nutzung von Automobilen durch Nutzer ausweiten, das Geschäft mit Gebrauchtwagen entwickeln, aktiv neue Besitzmodelle wie Automobilvermietung und Abonnementdienstleistungen erforschen und sich zu einem umfassenden Dienstleister für mehrere Marken transformieren.
Zweitens: Aufbau einer neuen symbiotischen Beziehung zwischen Herstellern und Händlern.
Früher war die Beziehung zwischen Automobilherstellern und Händlern eine aktive und passive Beziehung, aber jetzt, mit dem rasanten Aufstieg der Marken von Neufahrzeugen mit neuer Energie, ist die symbiotische Beziehung zwischen Händlern, Dienstleistern und Automobilherstellern wichtiger geworden. Früher war der Vertrieb das Ende der Industrie, aber auf dem Bestandmarkt gilt für den Vertriebsbereich „je größer der Wert, desto größer die Stimme“. Es ist erforderlich, mit Automobilherstellern eine Industriegemeinschaft aufzubauen und die Beziehung zwischen Herstellern und Händlern von „einseitiger Befähigung“ zu „zweiseitiger Symbiose“ zu wandeln.
Drittens: Die Chance von Billionenwert im Nachmarkt ergreifen.
Daten des Vertriebsverbands zeigen, dass im ersten Halbjahr 2026 der kumulierte Absatz von Gebrauchtwagen im ganzen Land 9,7132 Millionen Einheiten betrug, und der kumulierte Transaktionswert 638,53 Milliarden Yuan erreichte. Im Jahr 2025 erreichte der Wert des inländischen Automobilwartungs- und Reparaturmarktes 1,15 Billionen Yuan, und der gesamte Automobilnachmarkt aller Geschäftsarten ist in das Zeitalter des Bestandskonsums mit einem Umfang von Billionenwert eingetreten. Gleichzeitig wurde geschätzt, dass der Gesamtumfang des Automobilumbau-Marktes im Jahr 2025 160 Milliarden Yuan überschritten hat. Daher sollten Händler aktiv in Bereichen des Nachmarktes wie Einzelhandel von Gebrauchtwagen, Reparatur von drei elektrischen Systemen von Neufahrzeugen mit neuer Energie, konformer Umbau, Finanzierung und Versicherung tätig werden und neue Wachstumskurven für das Geschäft aufbauen.
Die chinesische Automobilvertriebsindustrie durchläuft eine tiefgreifende strukturelle Transformation. Das Betriebsmodell der traditionellen 4S-Geschäfte mit hohem Vermögensanteil passt nicht mehr zu dem zukünftigen Marktumfeld. Aber der Vertriebsbereich als Brücke zwischen Produktion und Konsum wird seinen Wert nicht verlieren, sondern im Bestandmarkt sogar noch wichtiger werden. Der Ausweg für die Händlergruppe liegt nicht darin, am alten Modell festzuhalten, sondern darin, ihren eigenen Wert neu zu definieren. Die Unternehmen, die in Zukunft im Ausscheidungswettbewerb überleben können, müssen diejenigen sein, die die Bedürfnisse der Nutzer wirklich verstehen, hochwertige Dienstleistungen für den gesamten Lebenszyklus anbieten und eine gleichberechtigte symbiotische Beziehung zu den Automobilherstellern aufbauen können.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Automobilbeobachtung Autoobserver“, Autor: Since 2005, veröffentlicht mit Genehmigung von 36Kr.