Mit dem überhängenden Druck der 5%-Rendite der US-Staatsanleihen, wie lange wird der US-Aktienmarkt diesmal eigentlich fallen?
Kurzfristig wird die Richtung des US-Aktienmarktes tatsächlich davon bestimmt, wann die Rendite der 10-jährigen US-Staatsanleihen ihren Höhepunkt erreicht.
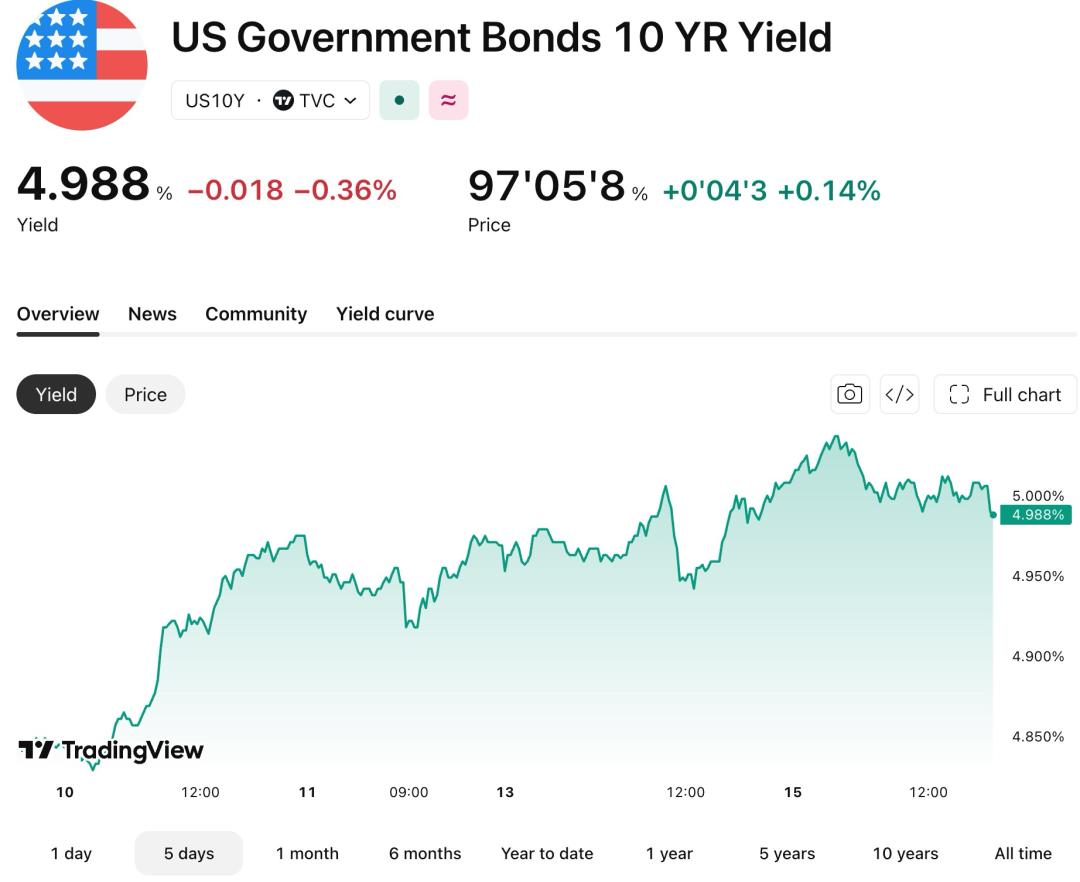
Ölpreise treiben die Inflation an, 5 % Rendite der 10-jährigen Anleihen drücken die Bewertungen
Am Dienstag an den US-Aktienmärkten wollten die Mittel zu Beginn der Handelszeit tatsächlich Boden gutmachen, schließlich war der Markt am Montag bereits stark gefallen, wurde aber bald wieder nach unten gedrückt. Am Ende fiel der S&P 500 um 0,45 % und der Nasdaq um 0,78 %. Der Philadelphia Semiconductor Index stieg zwar um 0,4 %, aber im Anschluss an den fast 6 %igen starken Rückgang am Montag kann man kaum von einer Erholung sprechen.
Die mit KI verbundenen Aktien versuchten zu Beginn der Handelszeit ebenfalls, sich zu stabilisieren und zu erholen, doch weitete sich der Rückgang anschließend wieder aus, und zum Schluss fielen sie im Allgemeinen auf das Niveau des gleichlaufenden Rückgangs des Gesamtmarktes zurück.
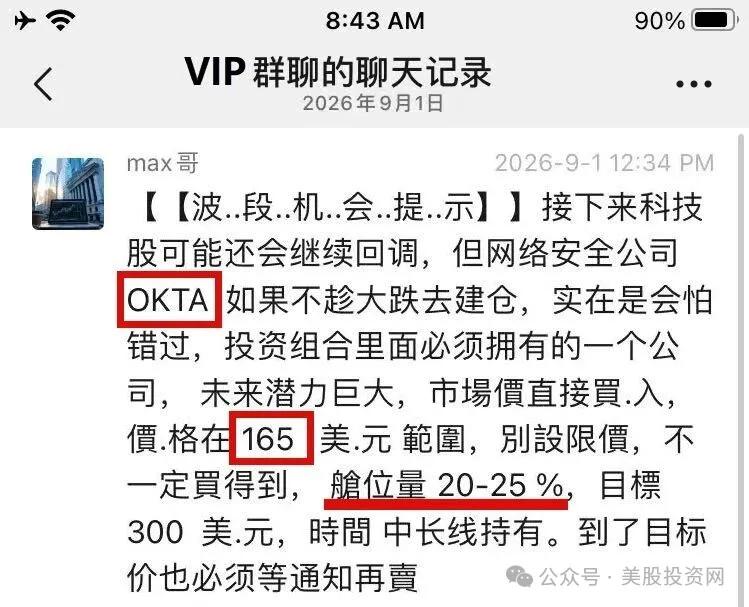
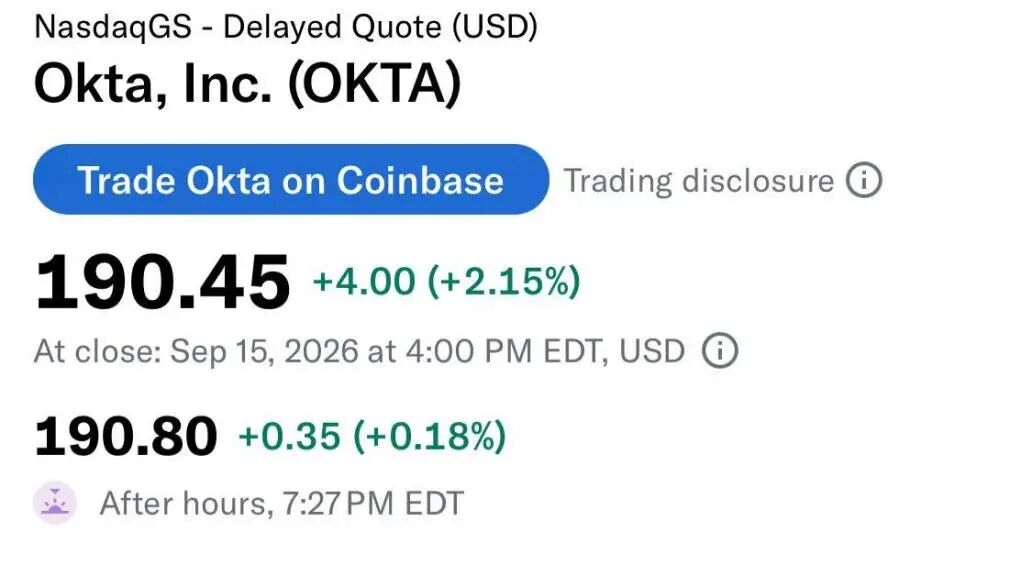
Dennoch ist der Kurs des Cybersicherheitsunternehmens OKTA, das unsere VIP-Community am 1. September positioniert hat, heute weiterhin stetig um über 2 % gestiegen, der kurzfristige Papiergewinn beträgt 16 %, wir halten die Position weiterhin!
Die Gründe für den gedrückten Markt heute sind nur zwei: Hohe Ölpreise und dass die Rendite der 10-jährigen US-Staatsanleihen im Handelsverlauf 5,04 % erreichte, den höchsten Stand seit 2007.
Diese beiden Ereignisse hängen eigentlich zusammen.
Wenn der Ölpreis steigt, fürchtet der Markt nicht wirklich, dass Benzin teurer wird, sondern dass sich die Energiekosten auf die gesamte Wirtschaft auswirken. Die Kosten für Diesel, Logistik, Luftverkehr und Fertigung steigen gemeinsam an, was am Ende die Inflation erneut nach oben treibt.
Am Dienstag erreichten die Diesel-Futures ein historisches Hoch, WTI notierte über 106 USD und Brent näherte sich 109 USD, sodass der Anleihemarkt sofort mit einer Neubewertung begann: Die Inflation könnte nicht so leicht sinken wie zuvor angenommen.
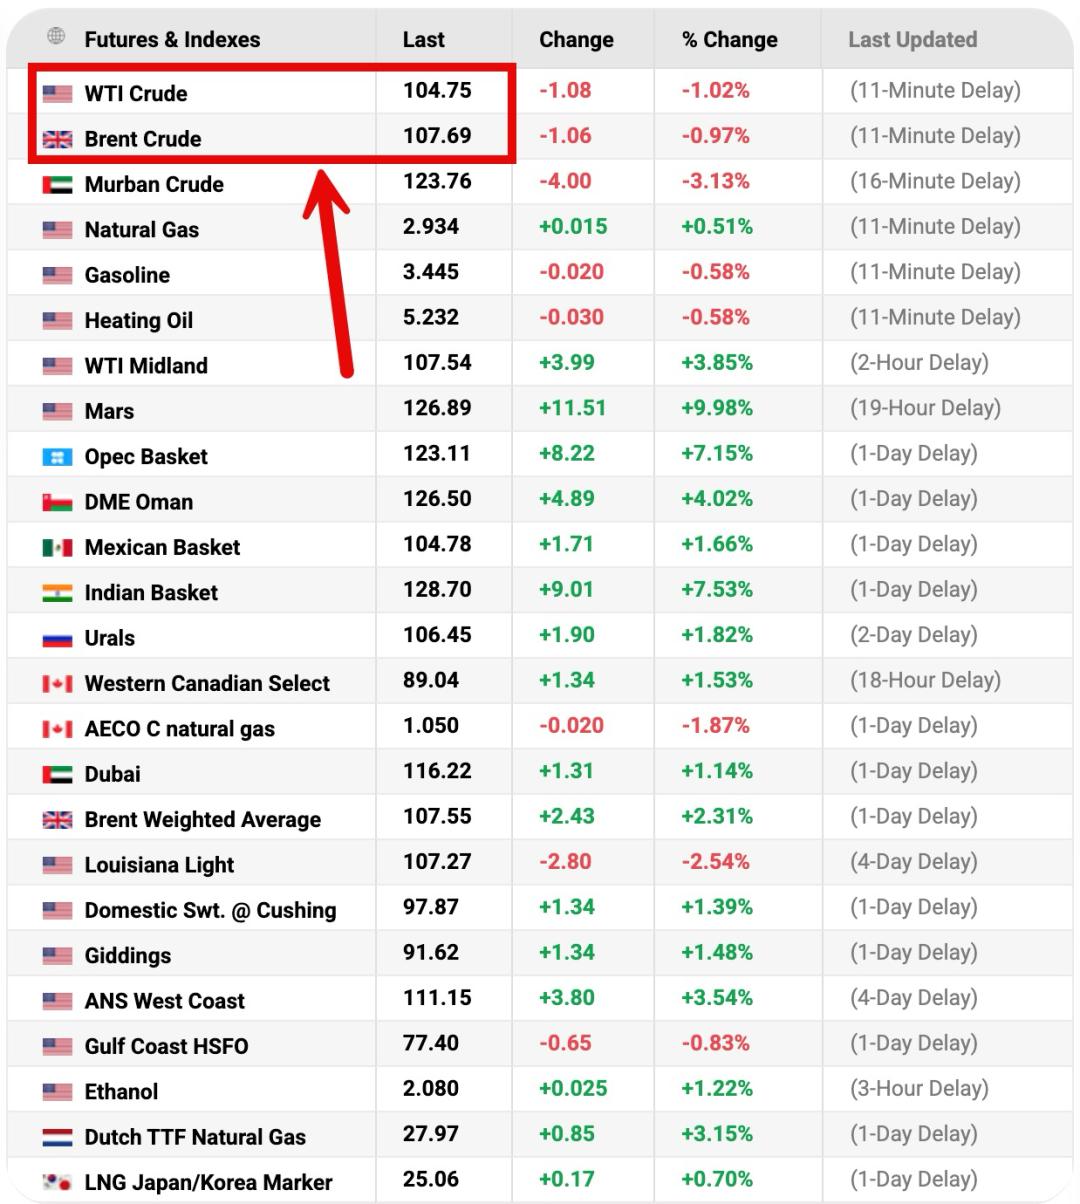
Wenn die Inflation nicht sinkt, kann die Federal Reserve ihre Politik kaum lockern.
Daher dreht sich der Markt jetzt nicht mehr darum, „ob die Zinsen dieses Mal um 25 Basispunkte angehoben werden“, sondern handelt auf der Basis von „wie oft die Zinsen nach dieser Anhebung noch weiter steigen werden“. Die Wahrscheinlichkeit einer Zinsanhebung um 25 Basispunkte in dieser Woche liegt bereits bei über 90 %, und was den US-Aktienmarkt tatsächlich bestimmt, ist der weitere Zinspfad.
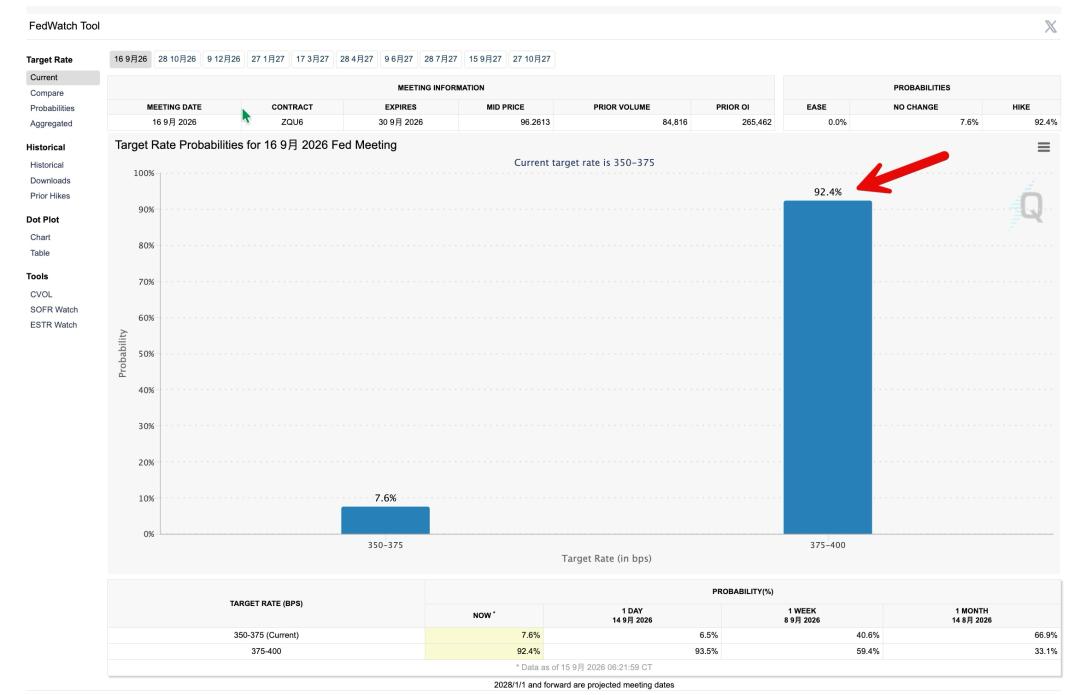
Das ist auch der Grund, warum die 10-jährige US-Staatsanleihe wieder zum wichtigsten Bewertungsanker für den US-Aktienmarkt geworden ist. Insbesondere jetzt, wo die Rendite über 5 % liegt, können Vermögenswerte mit niedrigem Risiko selbst hohe Renditen erzielen. Technologieaktien, Wachstumsaktien und KI-Aktien, deren Bewertungen auf dem Wachstum der kommenden Jahre beruhen, können natürlich kaum noch hohe Bewertungen erreichen.
Daher stehen KI-Aktien in letzter Zeit unter Druck, nicht weil sich die Fundamentaldaten verschlechtert haben, sondern weil der Markt bereit ist, ihnen niedrigere Bewertungsmultiplikatoren zuzugestehen.
Die Auktion von US-Staatsanleihen schwächt sich ab, 7.600 Punkte werden zur Schlüsselmarke
Das Problem ist noch komplizierter: Bei den US-Staatsanleihen selbst beginnt nun auch Druck bei Angebot und Nachfrage aufzutreten.
Am Dienstag ergab die Auktion des US-Finanzministeriums für 13 Milliarden USD an 20-jährigen US-Staatsanleihen sehr schlechte Ergebnisse, die Nachfrage ausländischer Institutionen fiel auf ein historisches Tief und die Auktionsrendite erreichte ein historisches Hoch.
Dieses Signal ist sehr wichtig, denn es zeigt, dass das aktuelle Problem nicht nur darin besteht, dass die Ölpreise die Inflation nach oben treiben, sondern es gibt ein noch realeres Problem: Wer wird die riesige Menge an US-Staatsanleihen aufnehmen, die die USA in Zukunft ausgeben werden?
Das Angebot an Staatsanleihen wird immer größer, und wenn die Nachfrage nicht mithalten kann, muss die Rendite weiter steigen, bis jemand bereit ist, sie zu kaufen.
Daher ist das Überschreiten der 5 %-Marke durch die 10-jährige Anleihe diesmal nicht völlig identisch mit dem Vorkommnis im Jahr 2023. Im Jahr 2023 konnte der Markt noch darauf setzen, dass sich die Wirtschaft abkühlt und die Zinsen als Nächstes gesenkt werden. Aber jetzt liegen die Ölpreise auf hohem Niveau, das Haushaltsdefizit schrumpft nicht, das Angebot an US-Staatsanleihen steigt weiter und die Federal Reserve kehrt sogar wieder zum Zinsanhebungspfad zurück. Deshalb drückt die 5 %-Marke den Markt derzeit besonders stark.
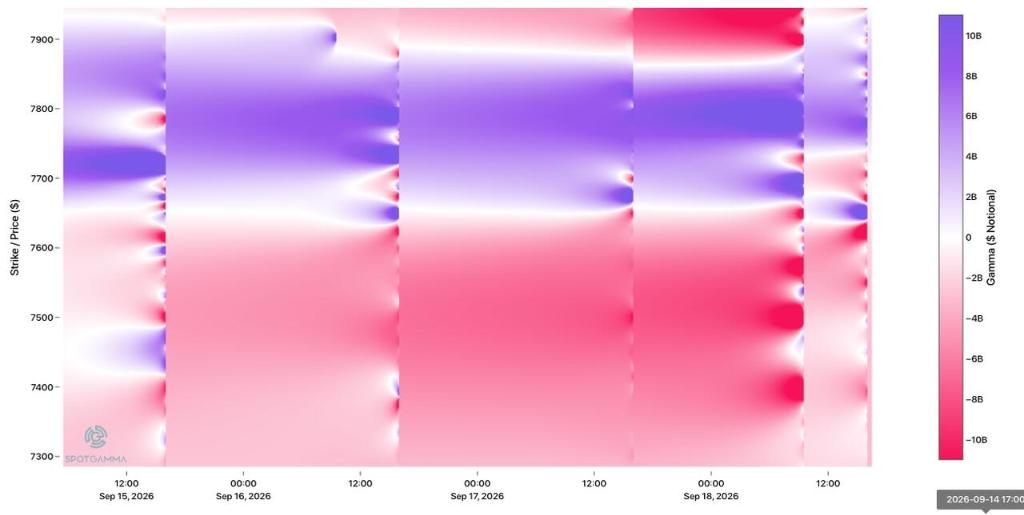
Kurzfristig muss man noch einen weiteren Punkt beachten: den Bereich um 7.600 Punkte des S&P 500.
Nachdem der Index unter 7.625 Punkte gefallen ist, ist er in den negativen Gamma-Bereich eingetreten. Einfach gesagt: Je stärker der Markt fällt, desto wahrscheinlicher verkaufen Market Maker zur Absicherung weitere Terminkontrakte, wodurch der Rückgang leicht verstärkt wird. Daher ist 7.600 Punkte keine gewöhnliche Unterstützungsmarke. Sollte diese Marke dauerhaft unterschritten werden, dürften die kurzfristigen Schwankungen deutlich zunehmen.
Gestern hat der offizielle WeChat-Account noch einen Artikel veröffentlicht:
Der Nasdaq des US-Aktienmarktes gibt ein gefährliches Signal ab!
Wie entwickelt sich der US-Aktienmarkt normalerweise nach der ersten Zinsanhebung?
Wenn die Federal Reserve tatsächlich wieder einen Zinsanhebungszyklus einleitet, ist der US-Aktienmarkt dann überhaupt nicht mehr empfehlenswert?
In der Geschichte war das nicht der Fall.
Betrachtet man 7 vergleichbare Zinsanhebungszyklen seit 1988, so fällt der S&P 500 in den ersten 6 Wochen nach der ersten Zinsanhebung im Durchschnitt um etwa 4 %. Das heißt, ein kurzfristiger Druck nach der ersten Zinsanhebung ist normal, da der Markt den Endzinssatz und die Bewertungen neu berechnen muss.
Betrachtet man den weiteren Verlauf, so werden die vorherigen Rückgänge in den folgenden 5 bis 6 Wochen im Durchschnitt fast wieder ausgeglichen. 6 Monate nach der ersten Zinsanhebung beträgt die durchschnittliche Rendite des S&P 500 etwa 4 %, ein Jahr später liegt sie bei fast 9 %. Mit Ausnahme des Jahres 2022 waren die Renditen nach einem Jahr bei allen anderen Fällen letztendlich positiv.
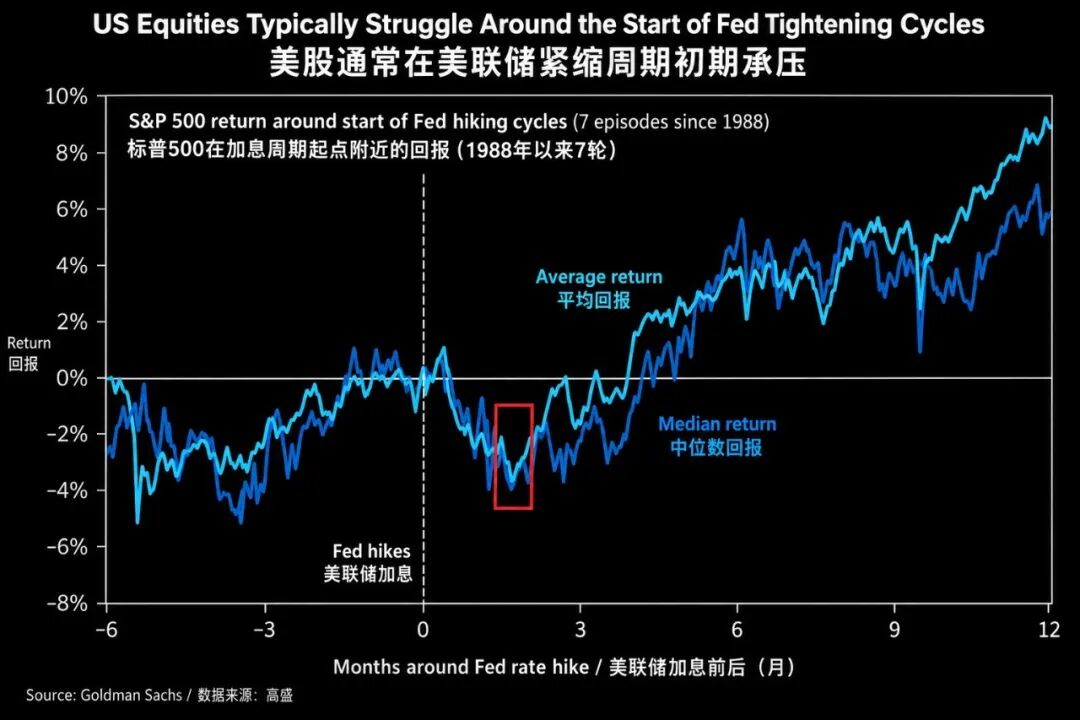
Die Analyse des US-Aktienmarkt-Netzwerks ergibt: Wenn der Markt nach der Zinsanhebung am Mittwoch bestätigt, dass die Politik bereits ausreichend restriktiv ist, und die Rendite der 10-jährigen Anleihe von über 5 % wieder sinkt, könnte dies ein sehr wichtiges Wendesignal für den US-Aktienmarkt sein. Denn zu diesem Zeitpunkt ist der negative Faktor der Zinsanhebung bereits eingepreist, und der stärkste Druck auf die Bewertungen beginnt sich zu mildern.
Aber wenn das Dot-Plot weiter nach oben rückt, die Ölpreise weiterhin über 100 USD liegen, die 10-jährige Anleihe nicht nur über 5 % notiert, sondern weiter auf 5,1 % und 5,2 % steigt, dann werden hochbewertete Technologieaktien kurzfristig kaum eine entspannte Entwicklung nehmen.
Worauf wir warten müssen, ist, dass der Markt die Erwartungen an die restriktive Politik neu bewertet und die Zinsen keine weitere Aufwärtsdynamik mehr haben.
Zusammengefasst: Solange die Rendite der US-Staatsanleihen ihren Höhepunkt nicht erreicht hat, wird es dem US-Aktienmarkt kaum möglich sein, eine echte Entspannung zu erleben.