Die Roboter gehen von der Bühne herunter, JD betritt die Bühne.
Infrastruktur schafft Möglichkeiten.
Dies war eine wichtige Erkenntnis, die Jeff Bezos in der Anfangszeit von Amazon getroffen hat. Das spätere Aufkommen von AWS ist im Wesentlichen das Ergebnis seiner Erkenntnis, dass viele Unternehmen keine fehlenden Ideen haben, sondern nicht in der Lage sind, ihre eigene grundlegende Infrastruktur aufzubauen.
Dieses Problem tritt auch in der Branche der verkörperten Intelligenz auf: Die technischen Fähigkeiten entwickeln sich rasant, aber damit ein Roboter wirklich in die physische Welt integriert wird, ist weit mehr als nur der Körper und das Modell erforderlich.
Auf dem jüngsten Weltroboterkongress sind Aktionen wie Laufen, Tanzen und Rückwärtssalto nicht mehr neu, und Aktionen wie das Überreichen von Wasser und das Greifen für Lebensszenarien werden immer geschickter. In den letzten Jahren sind die Fortschritte von humanoiden Robotern in der Bewegungssteuerung, Interaktion und Aufgabenausführung mit bloßem Auge sichtbar. In der Ära, in der große Modelle versuchen, alles zu verstehen, scheinen Roboter die menschliche Welt allmählich zu verstehen.
Aber außerhalb von Vorführungen müssen Roboter immer noch einer Welt begegnen, die weit komplexer ist als die Bühne: gemischte Geräusche und Menschenströme in Einkaufszentren, strenge Arbeitsrhythmen in Lagerhäusern, unerschöpfliche Gegenstände in Haushalten sowie der lange Zyklus eines Produkts von Lieferung und Debugging bis hin zu Wartung und Recycling.
Die Bühne zeigt die Grenzen der Fähigkeiten, und die Industrie prüft den langfristigen echten Betrieb. Dazwischen liegen viele Lücken – Lieferkette, Daten, Lieferung, Betrieb und Wartung sowie das Dienstleistungssystem.
Dies ist ein Ansatzpunkt, um die aktuelle Layout von JD im Roboterbereich zu verstehen.
Im Gegensatz zu der technischen Darstellung einer einzelnen Marke hat JD im Ausstellungsbereich ein vollständiges Bild der zukünftigen Stadt präsentiert: Es gibt ein umfassendes Trainingssystem für Roboter, von Daten bis zu Modellen, vom Einkauf von Komponenten bis zu Wartungsdiensten; es gibt echte Szenarien von Industrieparks, wie Industrie, Logistik, Einzelhandel und Hauswirtschaft; es gibt auch ein zukünftiges Leben, das Cyber-Atmosphäre und Alltagsgefühl vereint, wie Exoskelette, mit denen ältere Menschen den Spaß am Bergsteigen genießen können, und kleine humanoide Roboter, die Kinder vollzeitlich begleiten und mit Technologie erziehen können.
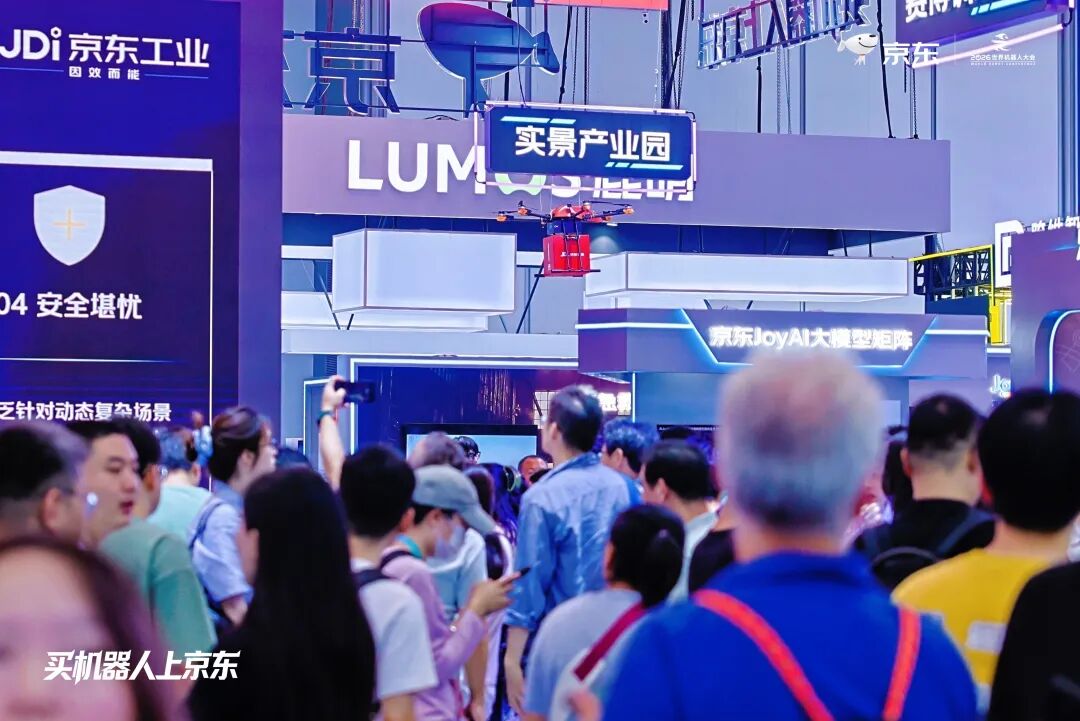
Wann dieses Bild Realität wird, in 10, 30 oder 50 Jahren, ist unbekannt. Die technische Reife ist nur ein Aspekt, es hängt mehr davon ab, wann die industriellen Fähigkeiten, die den großflächigen Eintritt von Robotern in die reale Welt unterstützen, reif werden. Das Ziel von JD ist es, diese Distanz zu verkürzen.
Wenn Roboter das Labor verlassen und von einem Exemplar zu tausenden und zehntausenden Exemplaren übergehen, ändern sich die Probleme entsprechend. Daten, Modelltraining, Einkauf von Komponenten, bis hin zu Vertrieb, Leistungserfüllung und After-Sales-Dienstleistungen – wenn diese Fähigkeiten, die in der Industriekette verteilt sind, von jedem Unternehmen separat aufgebaut werden, ist es schwierig, einen Skaleneffekt zu erzielen. Wie man sie zu einem wiederverwendbaren industriellen Infrastruktursystem organisiert, ist der Schlüssel für Roboter, von „hergestellt werden können“ zu „in großem Maßstab betrieben werden können“ zu gelangen.
Roboter treten von der Bühne ab, und JD tritt offiziell auf.
Der Ausgangspunkt der Skalierung und das Problem der industriellen Infrastruktur
„Vor zwei Jahren fragten alle, ob diese Branche überhaupt tragfähig ist, jetzt interessieren sie sich mehr dafür, wie man diese Branche gut entwickelt“, fasst der Leiter des intelligenten Robotergeschäfts von JD die Veränderung der Stimmung in der Branche gegenüber 36Kr zusammen.
Der Markt hat bereits einige positive Signale gegeben. Allein auf der Plattform von JD stieg der Umsatz von humanoiden Robotern während des diesjährigen 618-Events um mehr als das Zehnfache im Vergleich zum Vorjahr. Diese Zahl zeigt, dass Verbraucher und Unternehmenskunden schnell mit Robotern in Kontakt kommen, aber hohes Wachstum bedeutet nicht direkt die Reife der Industrie. Für eine neue Kategorie, die sich noch in einem Stadium mit niedriger Durchdringungsrate befindet, bedeutet der schnelle Anstieg der Verkaufszahlen eher, dass die Aufmerksamkeit des Marktes bereits entstanden ist. Ob Produktwert, Nutzungserfahrung und Dienstleistungssystem langfristig Bestand haben, muss noch vom Markt überprüft werden.
Interessanterweise ist der Leiter des intelligenten Robotergeschäfts von JD nicht bereit, den aktuellen Zeitpunkt als kommerziellen Wendepunkt zu bezeichnen. Seiner Meinung nach lautet die genauere Aussage: „Die Skalierung hat gerade erst ihren Ausgangspunkt erreicht.“
Aber „Ausgangspunkt“ bedeutet nicht, dass alle Roboter auf der gleichen Startlinie stehen. Die technische Reife, Anwendungsszenarien und Kommerzialisierungsfortschritte verschiedener Kategorien unterscheiden sich stark. In Kombination mit Plattformdaten glaubt er, dass die Kommerzialisierung von Robotern in mehrere Ebenen unterteilt werden kann.
Verbraucherrobotik in Bereichen wie Bildung und häusliche Begleitung sind bereits in Haushalten eingezogen und werden nun auf Preis, Interaktionserfahrung und After-Sales-Dienstleistungen geprüft; Liefer-, Reinigungs- und einige Industrieroboter können bereits in vertikalen Aufgaben eingesetzt werden, aber die Kosten für Anpassung, Bereitstellung und Betrieb und Wartung schränken immer noch die Kapitalrendite ein. Allgemeine Roboter, die offene häusliche Umgebungen und lange Sequenzaufgaben bewältigen können, unterliegen immer noch den Einschränkungen der Modellfähigkeiten, der Datenqualität sowie der Koordination zwischen Großhirn, Kleinhirn und Körper.
Aber unabhängig von den Unterschieden in der technischen Reife stehen sie bei ihrem Eintritt in den Markt vor einem gemeinsamen Problem: Zwischen Prototyp, Ware und stabilem Dienst fehlt immer noch eine ausreichend dicke industrielle Übernahmeschicht.
Diese Lücke war in der Vergangenheit nicht auffällig. In der Phase der technischen Überprüfung sind Umfang und Volumen von Roboterprojekten relativ begrenzt, und viele Probleme können vom Gründungsteam und vor Ort anwesenden Ingenieuren gelöst werden. Mit der Zunahme von Bestellungen beginnen die ursprünglich verdeckten Kosten, sich zu konzentrieren und sichtbar zu werden.
Mit anderen Worten: Sobald die Industrie in die Skalierung eintritt, muss sie Probleme durch das System lösen.
Im Vergleich zu der ausgereiften Unterhaltungselektronik erstreckt sich die Komplexität, mit der Roboter konfrontiert sind, über die beiden Enden von Produktion und Nutzung. Auf der stromaufwärtigen Seite sind die Spezifikationen von Komponenten noch nicht vollständig vereinheitlicht, der Einkaufsumfang ist begrenzt, und im Massenproduktionsprozess müssen immer noch Probleme mit Kosten und Effizienz der Lieferkette bewältigt werden. Auf der stromabwärtigen Seite muss ein Roboter nach seinem Eintritt am Standort des Kunden oft noch Vermessung, Anpassung und kontinuierliche Betriebs- und Wartungsarbeiten durchlaufen. Der Abschluss der Transaktion ist nur der Anfang der Dienstleistungskette.
Das Problem ist, dass Roboter sich noch in einem Stadium mit niedrigen Verkaufszahlen befinden, aber bereits ein industrienetz mit hohen Vermögenswerten und hohen Dienstleistungen erfordern. Diese Fähigkeiten haben ähnliche Kostenstrukturen: Man muss zuerst ein Netz aufbauen und dann die Kosten durch eine ausreichend hohe Nutzungsdichte verteilen.
Auch wenn ein Wartungszentrum nur eine kleine Anzahl von Geräten bedient, muss es Standorte, Ingenieure, Prüfgeräte und Ersatzteile konfigurieren. Auch wenn die Besucherfrequenz in Ladengeschäften begrenzt ist, müssen Mieten, Mustergeräte und Kosten für professionelle Erklärungen getragen werden. Die jährliche Liefermenge führender Unternehmen wird noch in Tausenden oder zehntausenden Einheiten gezählt, und die Geräte sind im ganzen Land und sogar im Ausland verteilt. Es ist schwierig für eine einzelne Filiale, eine ausreichende Dienstleistungsdichte zu erreichen.
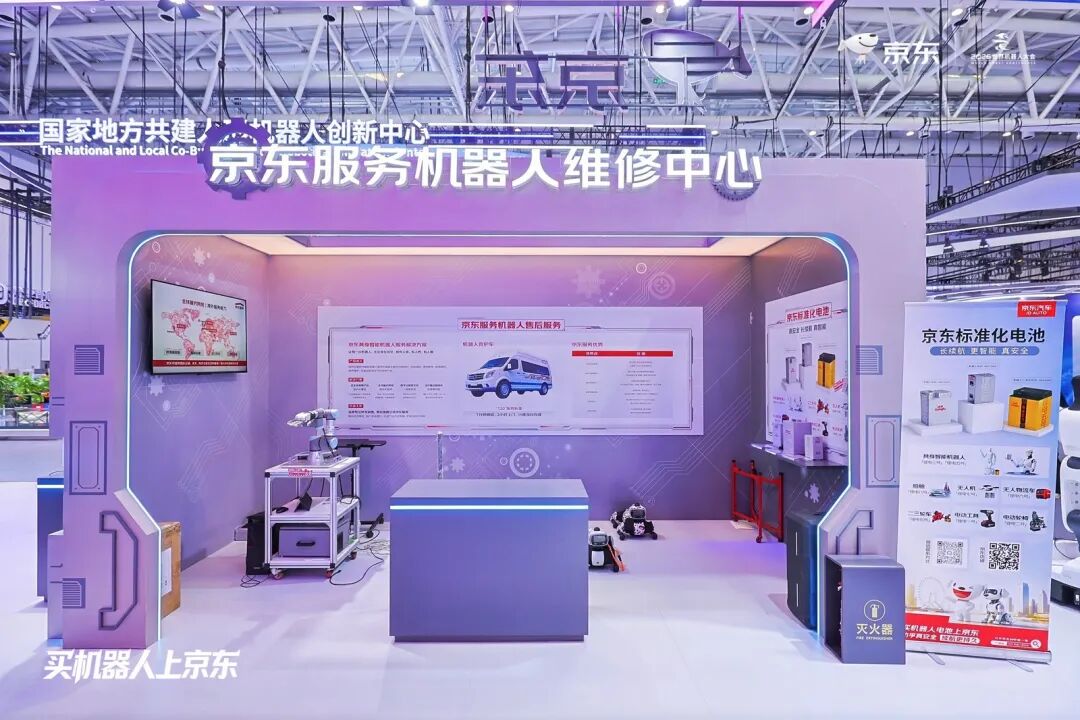
Wenn jede Marke separat Wartungsstellen, Ersatzteillager, Vertriebskanäle und Dienstleistungsteams aufbaut, können die begrenzten Verkaufszahlen die hohen Fixkosten kaum verteilen, was letztendlich zu einer niedrigen Netzauslastung und hohen Dienstleistungskosten pro Gerät führt. Wenn die Aufgaben an verstreute Drittanbieter übergeben werden, treten Probleme wie uneinheitliche technische Fähigkeiten, Effizienz der Ersatzteile und Dienstleistungsstandards auf.
Der Wiederaufbau führt nicht nur zu Kostenproblemen, sondern drückt auch die Forschungs- und Entwicklungsressourcen von Roboterunternehmen weiter. Die Kernwettbewerbsfähigkeit von Roboterunternehmen kommt immer noch aus dem Körper. Die Kommerzialisierung sollte eigentlich den Cashflow für die technische Forschung und Entwicklung bereitstellen, aber je näher am Markt, desto mehr Ressourcen werden für Vertrieb, Kanäle, Lieferung und Dienstleistungen verbraucht. In der frühen Phase kann dies umgekehrt die organisatorischen Fähigkeiten von Technologieunternehmen verbrauchen.
Wenn immer mehr Unternehmen gleichzeitig bei dem kühnen Sprung von der Technik zum Markt stecken, zeigt sich nicht nur das individuelle Betriebsdefizit, sondern auch die Unreife der industriellen Infrastruktur.
Das Problem ändert sich also von „Wie können Roboterunternehmen ihre Produkte verkaufen?“ zu einem Problem der industriellen Arbeitsteilung: Wer soll die Grundlagen aufbauen, die alle Unternehmen benötigen, aber kaum von einer einzelnen Marke unabhängig aufgebaut werden können?
Plattform und Unternehmen – wer baut die Infrastruktur auf?
Der Wert von Plattformunternehmen besteht nicht darin, alle Arbeiten für Roboterunternehmen zu erledigen, sondern die gemeinsamen Gliederungen zu verbinden, die ursprünglich in verschiedenen Marken verteilt sind.
Zuerst geht es darum, die noch nicht geformte Marktnachfrage zu organisieren.
Ende letzten Jahres eröffnete Unitree Robotics seinen weltweit ersten Offline-Erlebnisladen im JD MALL Shuangjing-Geschäft in Peking. Die beiden Seiten verwenden den Modus der Zusammenarbeit zwischen Online-JD-Eigenbetrieb und Offline-Real-Erlebnis: Unitree liefert Produkte, Mustergeräte und professionelle technische Unterstützung, JD liefert Standorte, Besucherfrequenz, Transaktionen, Lagerlogistik und After-Sales-Dienstleistungen.
Oberflächlich betrachtet ist dies eine Vertriebskooperation. Aber für eine Kategorie mit sich schnell ändernder Definition geht der Wert des Vertriebskanals über den Verkaufseingang hinaus. Welche Dinge Verbraucher bereit sind zu bezahlen, welche Roboter für welche Gruppen besser geeignet sind, welche Szenarien wirklich existieren… Viele Probleme müssen noch überprüft werden.
Daher verbindet die Plattform einerseits Marken und Produkte, andererseits echte Nutzer, und ihre Aufgabe ist es, verstreute Nachfragen erkennbar zu machen.
Der Prospekt von Unitree zeigt, dass JD einer seiner größten Kunden im Berichtszeitraum ist, und die Zusammenarbeit der beiden Seiten hat sich von dem Verkauf von Verbraucherrobotern auf breitere kommerzielle Szenarien ausgedehnt. Dies zeigt direkt: Große Plattformen sind nicht nur Vertriebskanäle, sondern beginnen auch, wichtige Übernahmekanäle für Nachfrage zu werden.
Aus diesem Grund ist JD ein beobachtenswertes Beispiel.
Einerseits hat der Vorteil des gemischten Modells von JDs Eigenhandel und Drittanbietern im Einzelhandel Lagerung, Logistik, Lieferkette und Dienstleistungsnetz zu einem system gemacht, das von mehreren Marken gemeinsam genutzt wird. Sein Eintritt in die Roboterbranche bedeutet, dass diese Organisationsfähigkeit auf eine neue Kategorie ausgedehnt wird, die noch nicht skaliert ist.
Gegenwärtig hat JD bereits mit mehr als 200 Robotermarken im Eigenbetriebsmodus zusammengearbeitet, wobei die Plattform den Produktbetrieb, Kundendienst, Lagerlieferung, Leistungserfüllung und einen Teil des After-Sales übernimmt. Die Suchanfragen, Beratungen, Transaktionen und Bewertungen von etwa 700 Millionen Verbrauchern und 8 Millionen Unternehmenskunden können wiederum zu Produktanforderungen zurückgeführt werden.
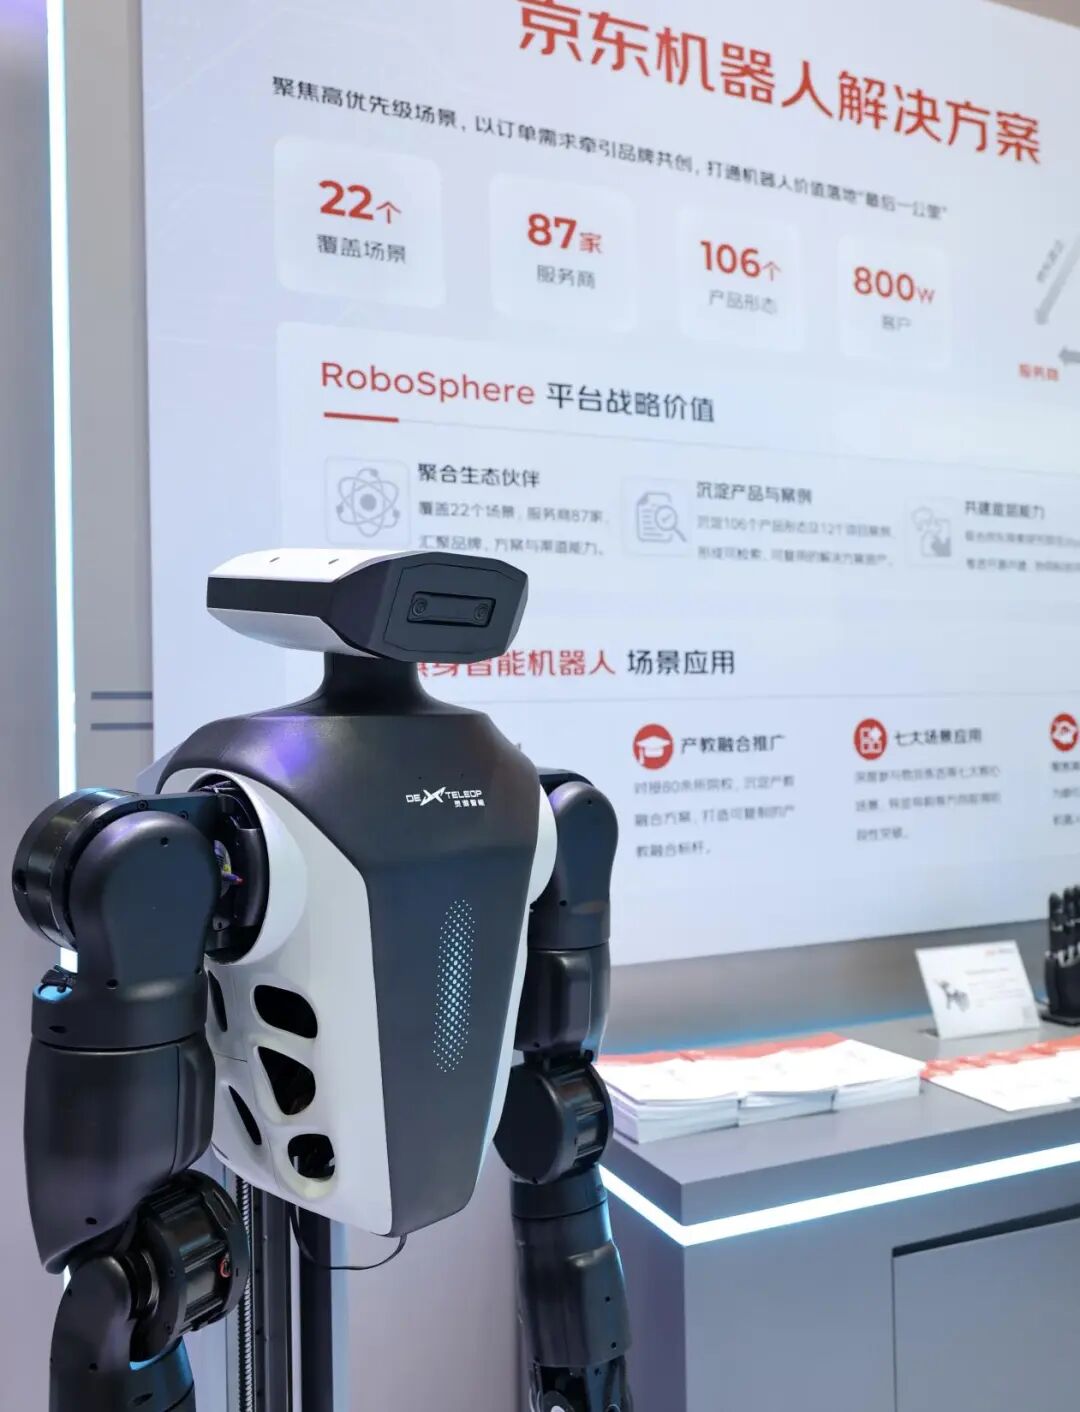
Der Leiter des intelligenten Robotergeschäfts von JD fasst diesen Weg als „zurück zu den Nutzern gehen“ zusammen. Dies beantwortet eigentlich eine vorgelagerte Frage: Welche Art von Robotern brauchen Nutzer wirklich?
Ein sehr interessantes Detail ist, dass JD die Roboter mit verschiedenen Verwendungszwecken auf der Plattform nach Nutzeranforderungen in 16 detaillierte Kategorien unterteilt. Manchmal hat eine Marke selbst nicht klar überlegt, welche Zielgruppe sie ansprechen will, und JD hilft ihr, die Positionierung zu klären. JD wird zum Wegbereiter in diesem aufstrebenden Verbrauchermarkt.
Nachdem die Nachfrage organisiert ist, besteht der nächste Schritt darin, das Angebot in einen Maßstab zu bringen. Daher hat JD seine Layout weiter auf industrielle Gliederungen wie Lieferkette, Dienstleistungen und Daten ausgedehnt.
Stromaufwärts betrachtet versucht JD, die verstreuten gemeinsamen Anforderungen in der Branche zu sammeln. Batterien sind eines der typischen Gliederungen. Verschiedene Hersteller definieren jeweils eigene Standards in Bezug auf Sicherheit, Kapazität, Größe und Kommunikationsprotokolle. Die Einkaufsmenge einer einzelnen Marke ist begrenzt, was nicht nur die Verhandlungsmacht schwächt, sondern auch die Einrichtung eines stabilen Lagerbestands erschwert. Als einer der strategischen Schritte, die offiziell angekündigt werden, arbeitet JD mit mehr als 20 Industriepartnern zusammen, um die Standardisierung von Roboterbatterien voranzutreiben, und sammelt Nachfrage durch zentrale Einkäufe, Lagerbestände und gestaffelte Abholung.
Für eine Industrie, die noch keine Auslieferungsmenge von einer Million Einheiten erreicht hat, ist Standardisierung nicht nur das Ergebnis nach der Reife, sondern auch die Voraussetzung für die Entstehung der Skalierung.
Nachdem das Angebot skaliert ist, stehen Roboter noch vor einem weiteren wichtigen Problem: Wie können sie langfristig und stabil in der realen Welt betrieben werden?
JD hat derzeit 8 Roboter-Wartungszentren in China gebaut, die Wartungsdienste wurden auch auf Europa, den Nahen Osten und Nordamerika ausgedehnt. Es ist geplant, in den nächsten fünf Jahren 80 RoboBase-Roboterbasen zu bauen, die die Herstellung von Komponenten, die Pilotproduktion von kompletten Geräten, die sekundäre Entwicklung, Wartung und