互动影游步入供给扩容期:平台加码布局,商业化成效仍待验证
近期,多家内容平台与游戏企业陆续在互动影游(亦称互动影视)领域推出扶持政策、独立入口与新产品,第三方研究机构同步上调了对这一细分市场规模的预估。在生成式 AI 降低影像内容生产成本的背景下,兼具影视叙事与游戏交互的复合内容形态,正从偶发爆款向较系统的内容供给过渡。
与此同时,公开数据与机构分析也显示,赛道头部效应明显、多数项目盈利承压,AI 在叙事连贯性与品控上仍处早期,相关规模数字多为机构测算,尚待更长周期的经营数据与统一统计口径加以验证。
热度从产品端传导至平台端
本轮关注度的起点是产品端的市场表现。6 月 9 日,《盛世天下》女帝篇全球同步上线,据发行方 6 月 14 日公布的数据,上线 5 天全平台销量突破 100 万套,全系列累计突破 300 万套;该作曾进入多个市场 iOS 付费榜榜首及 Steam 国区畅销榜前列。作为参照,系列前作《媚娘篇》达成百万套销量用时 12 天。第三方机构 DataEye 研究院按定价结构测算,女帝篇上线 5 天营收约 7000 万元,属估算而非官方财务数据。
供给侧随之升温。据公开信息,比高集团 6 月完成对互动之星的战略入股,双方计划在 AI 剧集与互动影游领域展开合作,相关产品《绍宋:还我河山》于 8 月上线;字节跳动旗下团队开发的《不问凡尘》9 月在 Steam 平台以抢先体验(EA)形式发售,被业界视为 AI 深度参与生产流程的代表性产品之一。
平台侧的动作更为密集。快手上线「互动内容世界」独立入口,将原先依附于短视频挂载的轻互动内容集中呈现;抖音、网易等平台面向互动剧、互动影游推出保底激励。据公开报道,抖音集团短剧版权中心 11 月 12 日开放合作并设单剧最高 20 万元保底及额外分成,网易天马 11 月 9 日将相关激励升级,快手亦设置分档保底。需要区分的是,保底属于平台争夺优质供给的扶持条件,并非内容已实现的销售收入,也不直接等同于终端需求规模。
规模预估上行,读数需先厘清口径
DataEye 研究院预估显示,2026 年全球互动影游市场规模或超 23 亿美元,国内互动影视/影游赛道有望达到 18 亿—20 亿元人民币。其中,全球数据以美元计价、国内数据以人民币计价,统计范围与品类边界并不相同,两者不宜并列比较或简单加总。
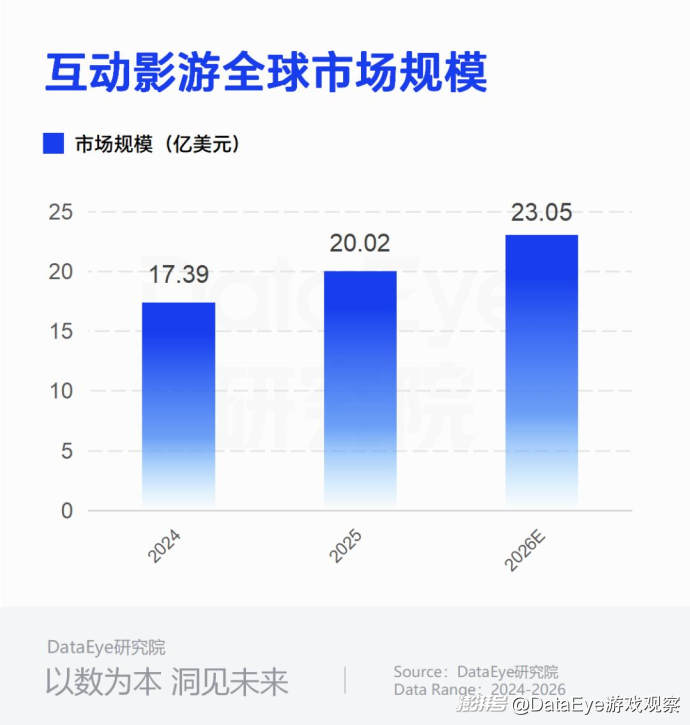
更需注意的是数据属性。上述数值均为机构对 2026 年的预测,而非已实现收入;目前国家统计部门、新闻出版主管部门及行业协会尚未单独发布「互动影视」细分赛道的专项统计。不同机构的测算亦存在差异,例如环洋市场咨询(Global Info Research)的调研口径为:2025 年全球互动影游收入约 20.6 亿美元,预计 2032 年达 53.4 亿美元,2026 至 2032 年复合增长率约 14.8%。品类边界如何划定、是否计入互动剧与轻游戏,是读数时不可忽略的前提。
AI 压低制作门槛,三条路径初步成型
本轮变化中,AI 最直接的贡献在成本端。有券商分析师测算,传统真人实拍模式下两小时互动影游内容的制作成本约 500 万至 1000 万元,引入 AI 制作流程后有望降至约 10 万元量级。成本结构由一次性固定投入转向按调用量计费的可变投入,使中小团队具备了大体量项目的尝试空间。该测算为行业估计值,实际降本幅度仍取决于素材有效率与品控投入。
从已落地案例看,商业化路径大致可归纳为三类。
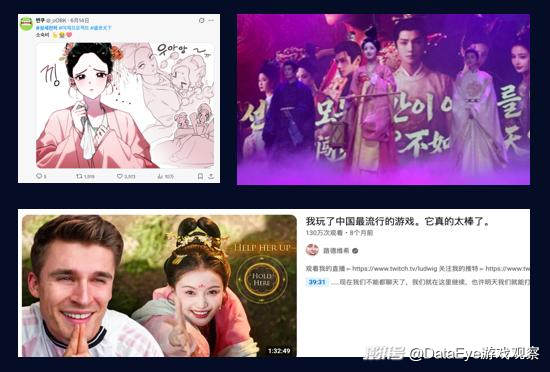
其一是文化出海的载体转换:以多语种版本和参与式叙事降低理解门槛,《盛世天下》曾在韩国、新加坡等市场取得较好的榜单表现。
其二是轻量化路线,将短/漫剧、分支选择与小游戏结合,单局时长控制在数分钟,以广告变现为主,适配碎片化使用场景。
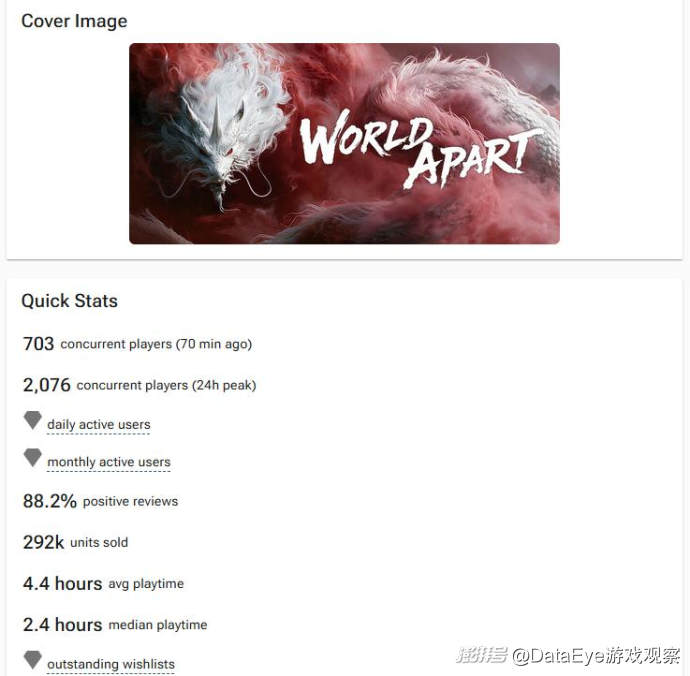
其三是 AI 原生的初步商业验证:《不问凡尘》EA 版上线三周,第三方数据平台估算销量约 29.2 万份,机构据此估算流水 700 万至 800 万元,产品一度进入 Steam 畅销榜前列;制作方 10 月公告称玩家数量超过 26 万,与估算份数并非同一口径,官方未公布销量与流水。据公开报道,该项目由不足 20 人团队在约一年周期内完成全链路 AI 生产,被视为小团队工程化能力的一次检验。
此外,真人实拍与 AI 结合的混合管线正在被更多项目采用。《绍宋:还我河山》以演员演绎承载文戏的情感表达,部分制作环节引入 AI,制作方表示后续将提高 AI 仿真人、AI 3D 动画的应用比重,以降低历史题材宏大场景的实拍门槛。
头部 IP 也开始接纳 AI 原生管线,据该文引述,获授权的《三体:审判前夜》已在 Steam 上架,计划 2027 年一季度发售,影像内容由 AI 生成。AI 短片向互动作品衍生同样出现案例,有独立创作者以 10 天周期、3000 元成本完成 3 分 34 秒短片,全网播放量超 6000 万次,并进一步衍生出互动叙事游戏。
热度之外,四道约束仍需正视
一是收益分布高度集中。研究机构以「头部效应显著」描述当前格局:少数爆款占据主要市场份额,大量中小项目难以盈利,公开报道中不乏投入与回报不匹配的项目。爆款销量不能直接外推为赛道普遍收益水平。
二是 AI 叙事能力尚处早期。业内反馈集中在 NPC 记忆断裂、人格不稳定、素材有效率偏低、话题流量难以转化为长线留存等方面,品控与情感连贯仍存在明显瓶颈。技术解决了「做得出来、做得起」,尚未解决「讲得连贯、留得住人」。
三是需求端尚未充分验证。平台集中推出保底激励,客观上反映优质供给仍显不足;有分析指出,当前付费人群以游戏玩家为主,该群体对 AI 生成痕迹较为敏感,分支叙事对剧本结构的要求也远高于线性内容。
四是合规与统计基础有待完善。互动影游兼具影视与游戏属性,涉及内容审核、备案管理、版权授权及 AI 生成内容标识等要求;券商研报亦将政策监管与内容合规、降本效果不及预期、产品商业化不及预期、行业竞争加剧列为主要风险。在缺乏统一统计标准的情况下,各类规模预估值宜作为趋势参考,不宜作为确定性判断依据。
结语
从「单个爆款偶发出圈」走向「平台系统化组织供给」,是本轮变化中更值得记录的部分。AI 主要改变的是生产端的成本曲线与进入门槛,而赛道能否形成稳定、可持续的内容生意,仍取决于剧本质量、品控能力、用户留存与合规基础。对一个仍处早期阶段的细分领域而言,比规模数字更值得跟踪的,是后续能否出现更多实现稳定盈利的中腰部产品,以及行业能否逐步建立起可参照的统计与评价口径。