外卖大战之后,美团、京东、阿里集体盯上了厨房
外卖大战一年后,互联网巨头们转向了新战场。
2026年11月,阿里旗下即时零售平台淘宝闪购在深圳清湖、大浪、坂田、民治四个街区悄悄挂出“吉哇食堂”的橙色招牌。
其实互联网巨头进攻后厨并非新鲜事。一年前,美团就已经推出浣熊食堂;京东布局了七鲜小厨,将业务触角从外卖交易延伸到餐饮生产环节。
三大平台的具体做法不尽相同:美团通过建设集中式共享厨房,吸引商家入驻;京东做得最重,平台深度控制食材采购、冷链运输等环节,甚至提供设备与炒菜机器人,经营合伙人提供场地与负责本地化运营,菜品合伙人参与菜品研发;淘宝闪购则是品牌授权,平台输出流量和标准,并授予商家“吉哇食堂”品牌使用权,商家自负盈亏。
无论采用哪种做法,都说明巨头们不甘只做撮合交易的中间商,还要深度介入厨房、供应链等环节。
过去,餐饮商家和平台主要围绕佣金、流量和促销不断博弈,但当巨头们试图攻入后厨,商家们的经营正在发生某些新变化。
01
厨房为何成为新战场?
互联网巨头为何集体盯上了厨房?根本原因在于行业竞争逻辑正在发生变化,靠烧钱补贴抢用户的价格战终将难以为继。
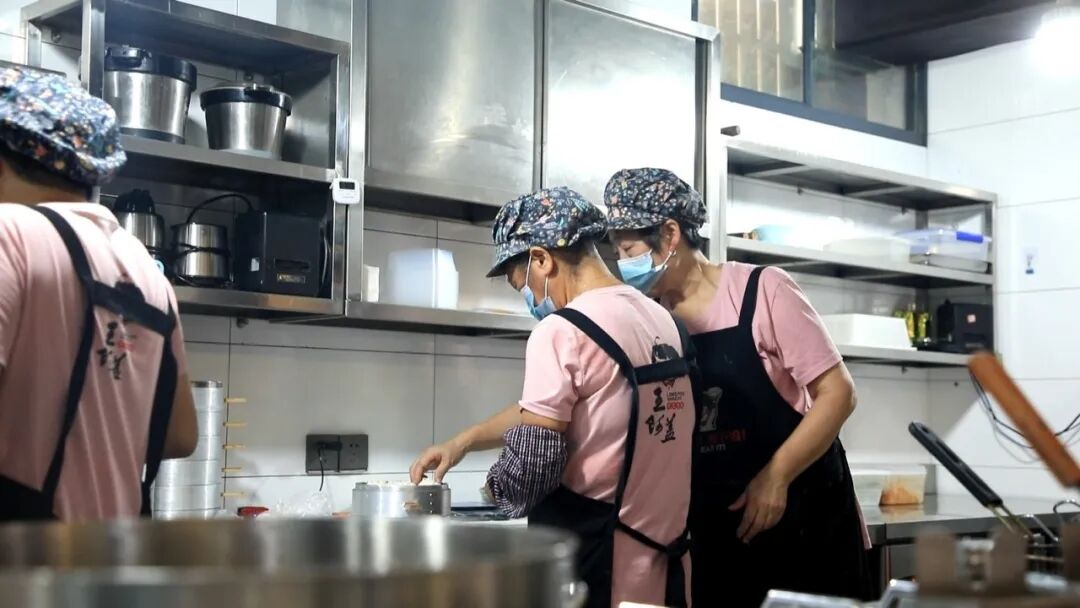
互联网巨头的战场转向后厨。(图源:网络)
汇丰研报估算,阿里即时零售从2025年二季度到2026年一季度亏损870亿元,美团、京东过去一年因为外卖大战分别亏损约440亿元、420亿元。
复旦大学的课题组调研了4万余家餐饮商户后也发现,即便是平台补贴力度最大的月份,商户订单量增加了7%,总利润却下降了8.9%。今年3月,在监管部门介入下,三大平台的价格战终于被叫停。
由于外卖市场竞争的不断深入,平台共享商家和骑手,差异化逐渐消失,各平台迫切需要往餐饮上游延伸,寻找新的增量。
与此同时,随着食品安全监管的日趋严格,外卖供给平台的合规成本也在增加。
2026年4月,七家平台因“幽灵外卖”系列案被罚没35.97亿元,涉事幽灵店铺超过6.7万家,这是《食品安全法》实施以来最大金额罚单。这意味着,平台不能再像过去那样以中介撮合的身份推卸责任,必须承担起对入驻商家的监管之责。
对消费者来说,外卖体验不仅取决于配送速度和价格,还取决于餐食本身的品质。如果商家的出餐能力、食材品质和经营水平参差不齐,平台也难以保证消费者体验。
因此,为了建立用户对平台的信任,也为了在激烈的竞争中守住阵地,重建自身优势,平台不约而同向上游进攻。通过集中式厨房、统一品牌、供应链整合和标准化管理等方式,平台试图重新组织生产,一定程度上降低外卖业务的不确定性。
过去,餐饮商家各自采购、加工和储存食材,不同门店的采购规模、供应商和管理能力存在一定的差异。但现在,京东利用自身供应链资源,将肉类、净菜经过工厂预处理、检测和冷链运输后送到门店,再由门店制作。美团则通过共享厨房集中配置场地和基础设施,并将供应链服务纳入布局。
过去,平台也很难掌握入驻商家的实际生产情况。但现在,美团通过自建浣熊食堂,强调明厨亮灶、食安日记和现场管理。京东则通过后厨直播、食材供应商公示和供应链筛选强化食品安全管理,提升用户信任。
更重要的是,平台可以通过建设厨房打造自己的品牌,挖掘消费增量。
京东将供应链能力转化为了七鲜小厨品质餐食的供给;美团借助浣熊食堂吸引分散的餐饮商家集中入驻;淘宝闪购则通过吉哇食堂扩大了平价餐食供给。
当然三巨头将目光齐刷刷投向厨房,背后也有各自战略上的考量。
美团作为外卖行业的老大,首要任务是稳住基本盘。它通过提供浣熊食堂这项“基础设施”,试图用“明厨亮灶”提升消费者信任,也显示自己打击幽灵外卖的决心。
京东的野心在于用供应链能力改造餐饮,通过提供品质可控的平价餐食,以此作为差异化竞争的武器,并为其即时零售生态引流。
淘宝闪购则试图以较轻的模式与较低的试错成本,吸引刚需餐饮场景下的流量。毕竟过去淘宝闪购的消费者心智集中在商超生鲜,如果不及时扩大刚需餐食的供给,这部分流量就会流失到友商平台。
那么问题来了,当三巨头开始布局厨房,对于餐饮商家来说意味着什么?
02
平台掌厨,餐饮商家得到了什么?
互联网巨头进攻厨房,很容易让人想到与民争利。但是对于中小餐饮经营者,浣熊食堂、七鲜小厨这类模式,确实提供了传统开店之外的另一种选择——商家有机会借助平台资源低成本开店。
其一,部分门店的经营门槛和运营成本有机会降低。
传统餐饮店经营,仅前期寻找商铺、装修厨房、购买设备,就需要一笔不小的资金。后期还需要招人、采购、办证和日常管理。
浣熊食堂则通过建设共享厨房的方式,降低了餐饮经营者在租金、水电、装修方面的成本。浣熊食堂招商信息显示,各类餐饮商家只要符合食品安全要求,接受透明化运营和相关改造,即可申请入驻。
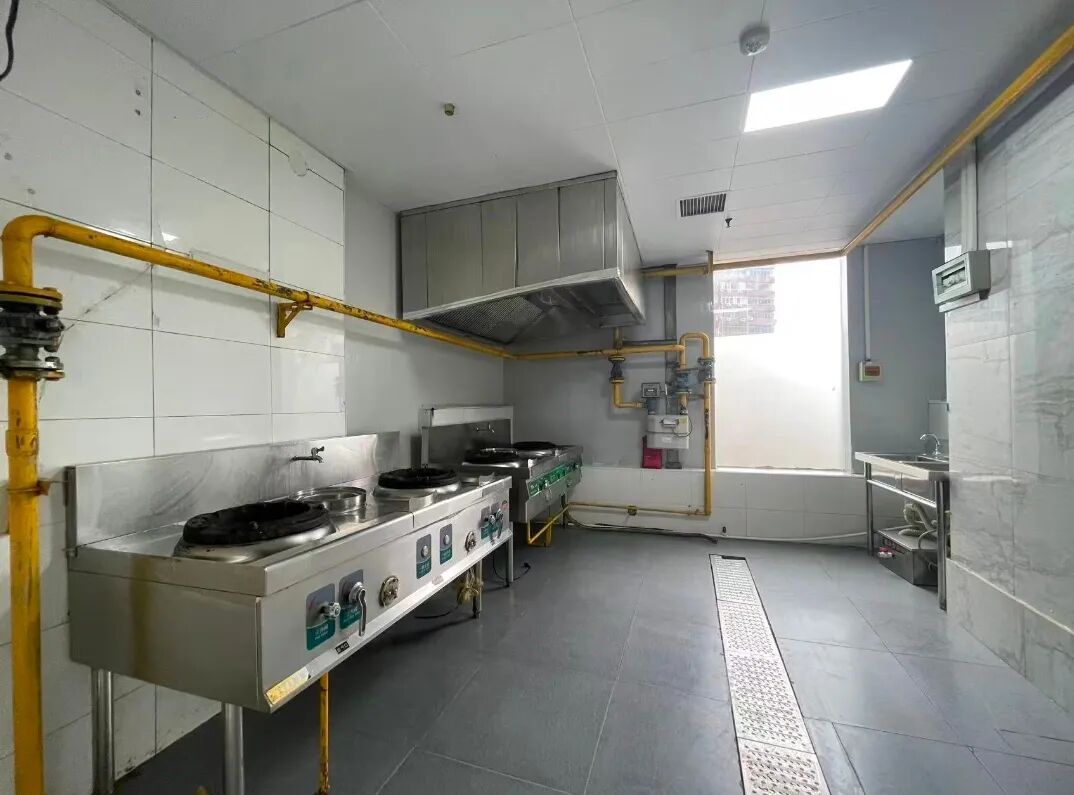
餐饮商家可以直接使用平台提供的基础设施。(图源:小红书@美团浣熊食堂招商)
其二,平台品牌和流量资源可能带来新的订单机会。
很多中小餐饮商家缺乏知名度和运营能力,即便菜品质优,也无法在平台上排位靠前。平台推出统一品牌,有助于提升中小餐饮商家的曝光度。
美团官方披露,浣熊食堂推出一个月后,相关关键词搜索量环比增长超过40倍,入驻商家整体曝光量上涨164%,订单量上涨60%。可见平台厨房确实有机会为入驻商家带来新的流量入口。
淘宝闪购试水的吉哇食堂,销量同样可观。截至发稿,淘宝闪购平台显示,大浪店、坂田店月售9999+,民治店月售7000+,清湖店月售5000+。
其三,依托平台供应链和标准化运营能力,餐饮商家的采购成本有机会降低。
过去,中小餐饮商家采购量有限,往往很难获得稳定的进货价格。食材价格波动、供应商临时断货,这些都会影响日常经营。平台厨房则可以整合采购需求,通过供应链体系提高议价能力,帮助商家降低采购成本。
03
入驻平台厨房的另一面
一个值得餐饮商家思考的问题是,入驻平台厨房后,商家还能决定自己的生意吗?
实际经营中,平台极易陷入既当运动员、又当裁判员的角色。
过去平台不参与经营活动,至少可以保证中立身份。当三大平台都试图掌厨,谁来保证平台在流量分配、搜索排名、补贴倾斜上的公平公正呢?
即便美团表态,浣熊食堂坚决不下场自营,不与商家竞争,但谁又能确信开在浣熊食堂里的外卖档口与普通餐厅,在算法上一视同仁?
不仅如此,因为平台的介入,中小商家和大平台的经营责任博弈也变得更加复杂。
比如,在吉哇食堂的品牌授权模式下,如果消费者遇到食品安全问题,平台和实际经营者之间将如何划分责任?
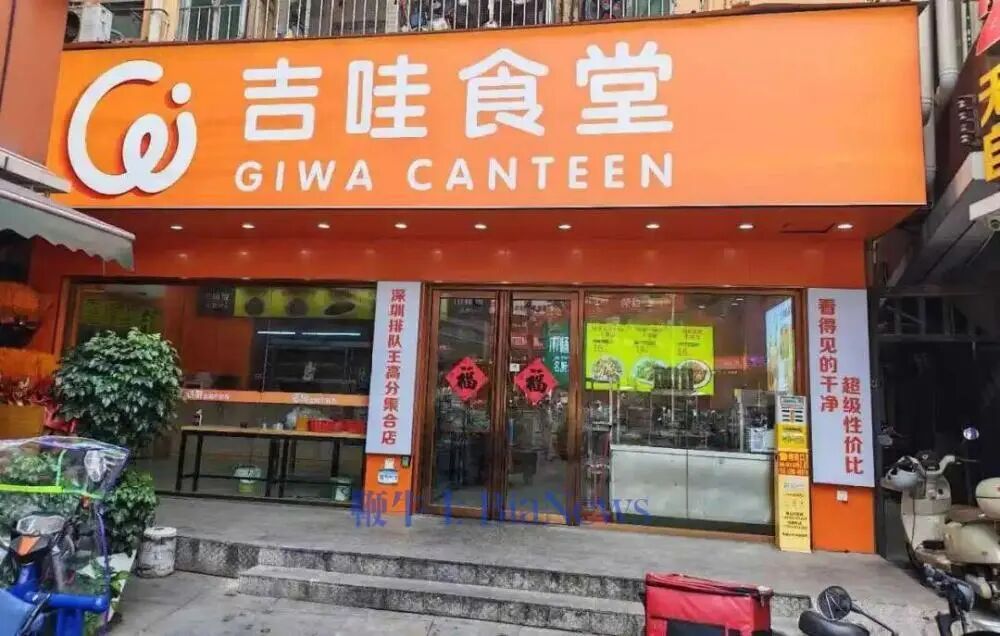
吉哇食堂。(图源:网络)
对于餐饮商家来说,订单增长也不意味着净利润增长。
《羊城晚报》调查外卖大战中的深圳商家后发现,一笔40.88元的外卖订单,扣除活动款、技术服务费和配送费后,商家实际到账23.93元,而食材成本就接近20元。另一家糖水店当月外卖商品总额超过8000元,扣费后预计实际收入只有3296元。这些并非平台厨房商家的经营数据也足以说明餐饮商家的共同难题:订单多了,却未必赚得更多。
平台厨房也无法回避这道难题。共享厨房能否真正降低综合运营成本,品牌授权能否带来足够订单,菜品分成和扣除相关费用后还剩多少,都要看实际经营情况。
更关键问题在于,餐饮商家在平台食堂沉淀的用户,或许并不属于自己。
对餐饮商家来说,平台品牌确实可以降低获客门槛,但消费者的品牌认知也会更多沉淀在平台品牌上。从长期来看,其实并不利于商家沉淀稳定的复购群体和建立品牌认知。
以吉哇食堂为例,门店采用统一品牌标识,消费者在平台上搜索和购买时,首先看到的是吉哇食堂,而不是背后具体的餐饮经营者。如果合作结束,商家能不能继续使用原来的菜品、配方和经营资源?平台后台的订单数据能否带走?这些都有待确认。
如果商家在合作期间主要依靠平台品牌获得订单,那么合作结束后,商家也未必具备属于自己的竞争优势。
04
结语
尽管互联网三巨头集体盯上了餐饮上游供给,试图改变行业生产,厨房建设终究是一块难啃的硬骨头。目前看来,实际门店建设数量与平台目标差距明显。
2025年7月美团正式推出浣熊食堂,并宣布未来三年将在全国投资建设1200家,截至目前只落地了28家。同期,京东宣布未来三年建设超10000家七鲜小厨,目前为止在营门店只有100余家;至于淘宝闪购的开店计划,2026年11月才刚刚开始。
短期来看,平台建设厨房雄心勃勃。不过各家的模式能否跑通,还是要看餐饮商家能否从平台真正获取流量、品牌与供应链等方面的赋能,并获得稳健回报。
本文来自微信公众号“品牌棱镜BrandPrism”,作者:黎巧,编辑:田甜,36氪经授权发布。