QuestMobile 2026年双十一洞察报告:巨变已开启,综合电商与内容电商史诗级厮杀,内容营销供给过剩、不同行业内容触达效率分化严重
今天给大家分享一下2026年“双十一”洞察报告。很多用户反馈,今年“双十一”很平淡、很平静,不过,Mr.QM想说,今年的“双十一”是“无声处见风雷”,消费者平和的体感背后,综合电商与内容电商的“史诗级厮杀”已经到了“白刃见血”的阶段,而且这种巨变才刚刚开始,一如2019年Mr.QM预言网络视频行业的巨变已然开启开始一样,由此影响到的,不只是电商、内容,还有大量的店主、KOL和品牌主!
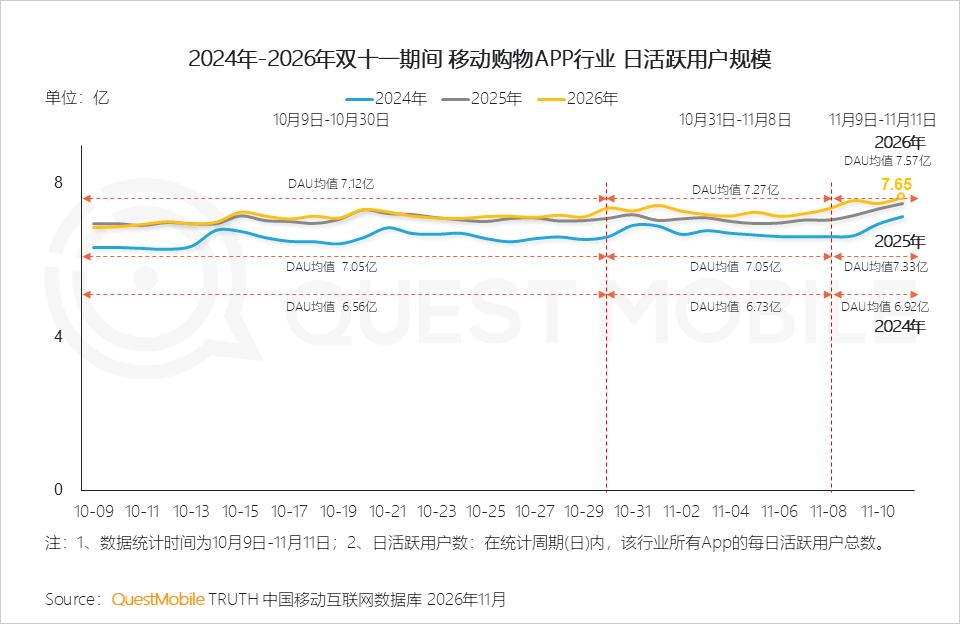
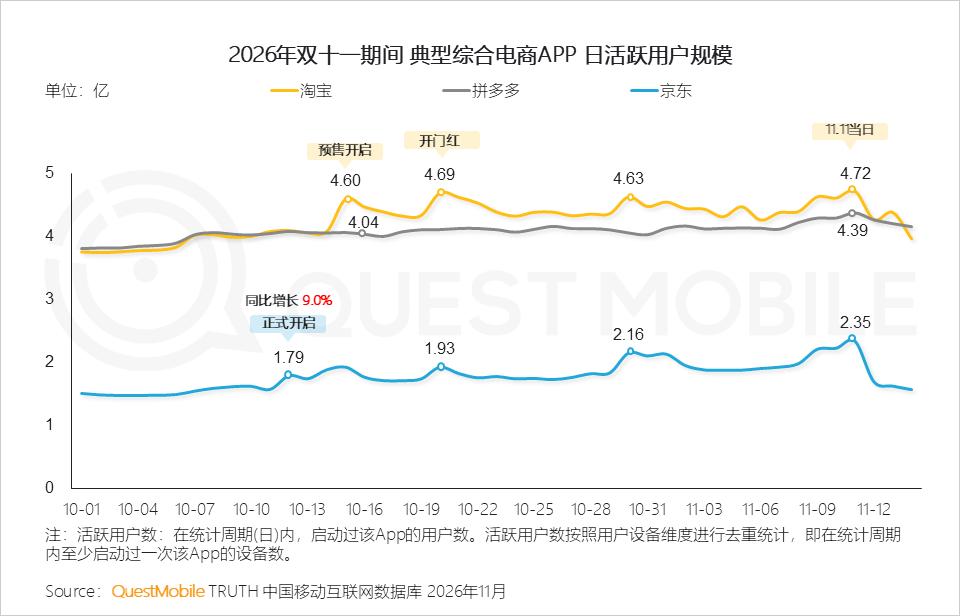
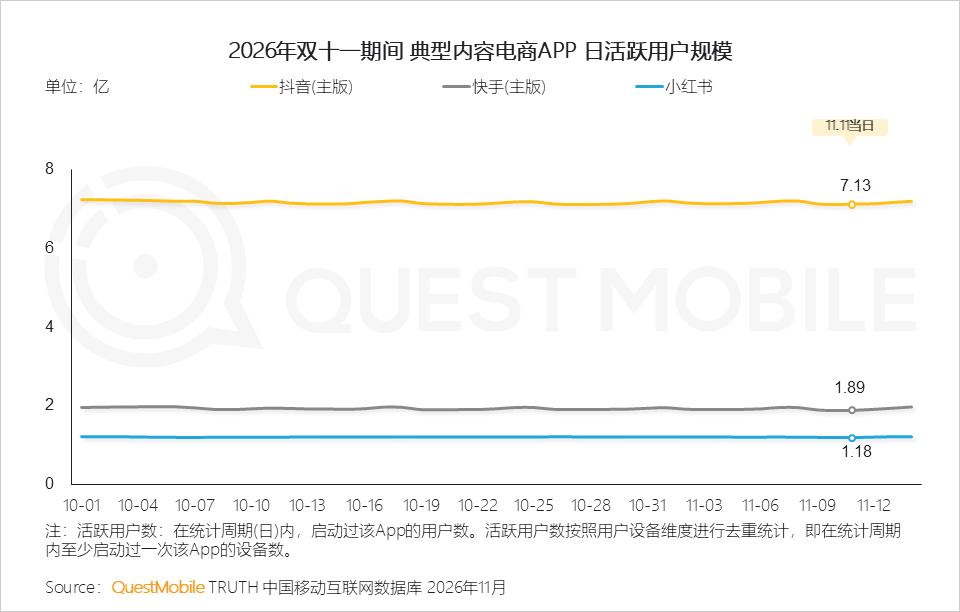
QuestMobile数据显示,11月11日,移动购物行业日活用户规模为7.65亿,略高于2025年和2024年的7.49亿、7.16亿;其中,综合电商方面,淘宝、拼多多、京东日活用户规模分别为4.72亿、4.39亿、2.35亿,内容电商方面,抖音、快手、小红书日活用户规模分别为7.13亿、1.89亿、1.18亿。
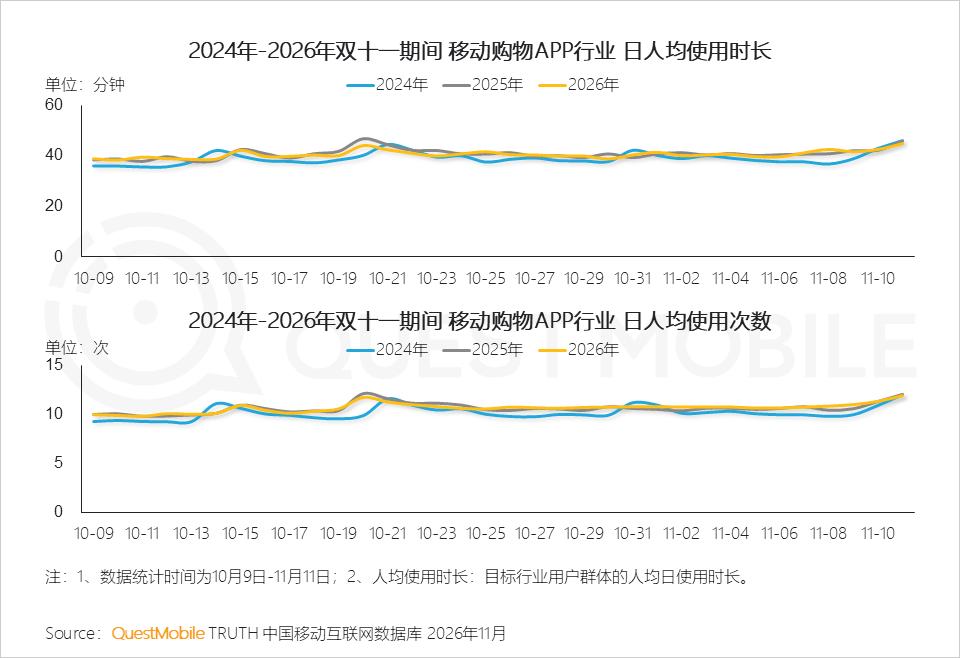
事实上,整个“双十一”期间(10月12日-11月11日),移动购物APP行业日活跃用户规模均值为7.23亿,虽然略高于2025年和2024年的7.09亿、6.67亿,但是,人均使用时长、人均使用次数出现了微降的局面,显示出行业的存量竞争态势已经非常明显。
这就回到了开篇Mr.QM提到的问题:内容电商与综合电商之间的“短兵相接”已经到了白热化阶段。对于综合电商来说,为了拓展银发群体、刺激快速购买转化,不惜以“内卷式”打法,将大促变成长周期拉锯战,将软广种草前置,辅助设置转化节点,并引入AI导购刺激消费者、AI经营工具为商家提效!
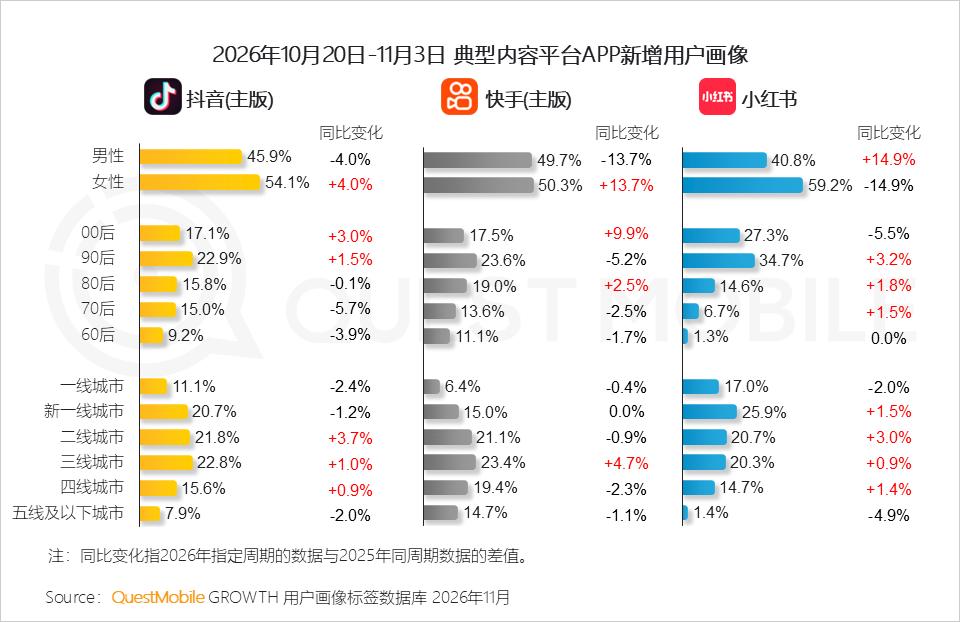
对于内容电商来说,则继续借助“双十一”这个全民性大促节日的势头实现破圈、刺激用户转化,例如,相比去年,2026年“双十一”期间,小红书男性用户占比提升了14.9%,80后、90后用户占比提升了5%,与平台现有人群形成补充。
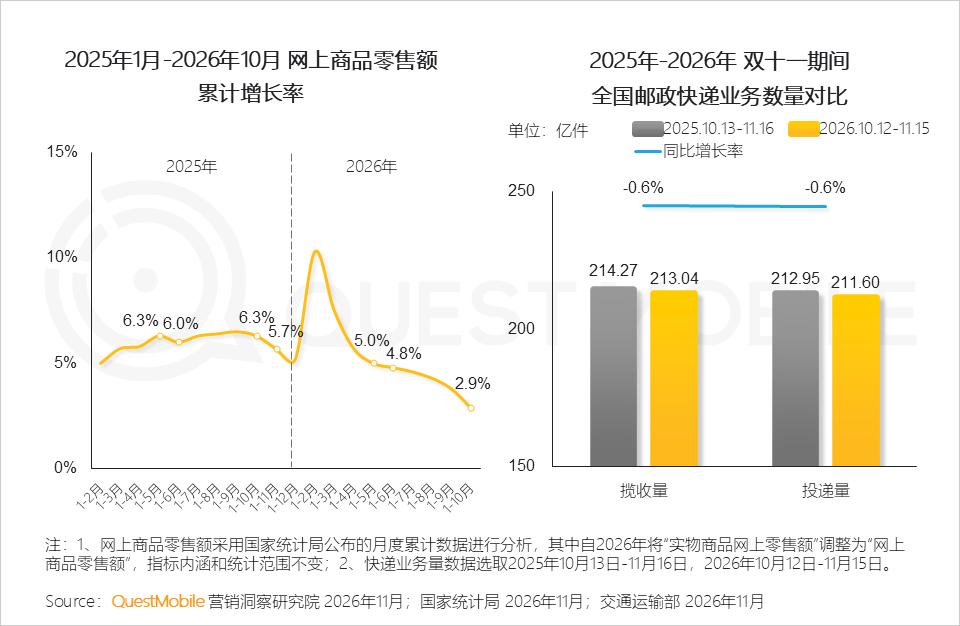
增量不再,快递揽收与投递量同比也微降了0.6%。不过,产业链的影响远不止于此,这背后,一个更重要的问题浮出水面:内容营销供给已经过剩!
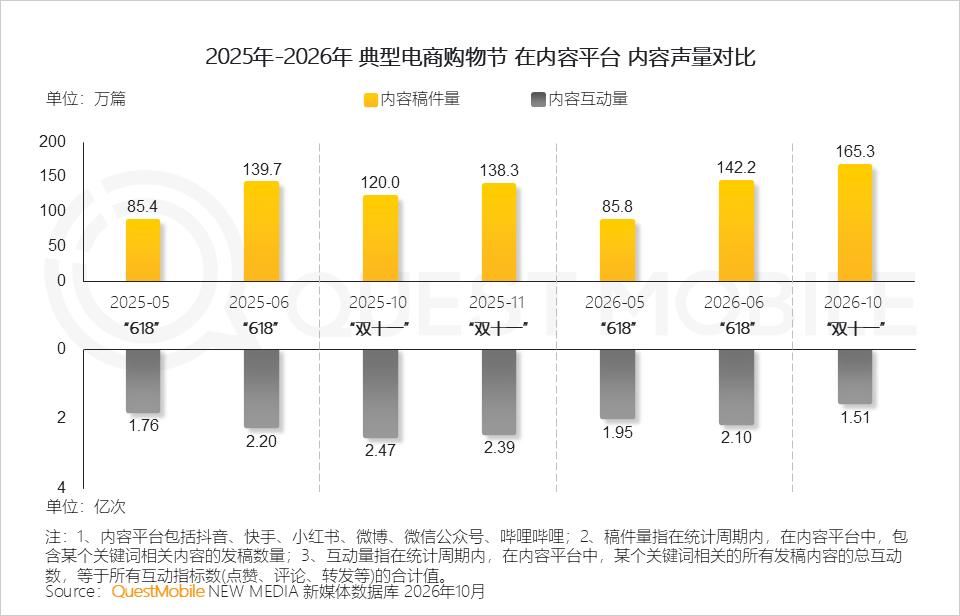
2026年10月,核心内容平台内容稿件量达到165.3万篇,互动量为1.51亿次;而在2025年同期,这两个数字分别为120.0万篇和2.47亿次。互动量的急剧下滑与内容量的快速抬升形成了“刺目对比”!实际上,在2026年的618期间,这一状况已经隐隐出现:2025年6月份,内容稿件量和互动量分别为139.7万篇和2.20亿次,到2026年6月份,这两个数字已经变成了142.2万篇和2.10亿次。
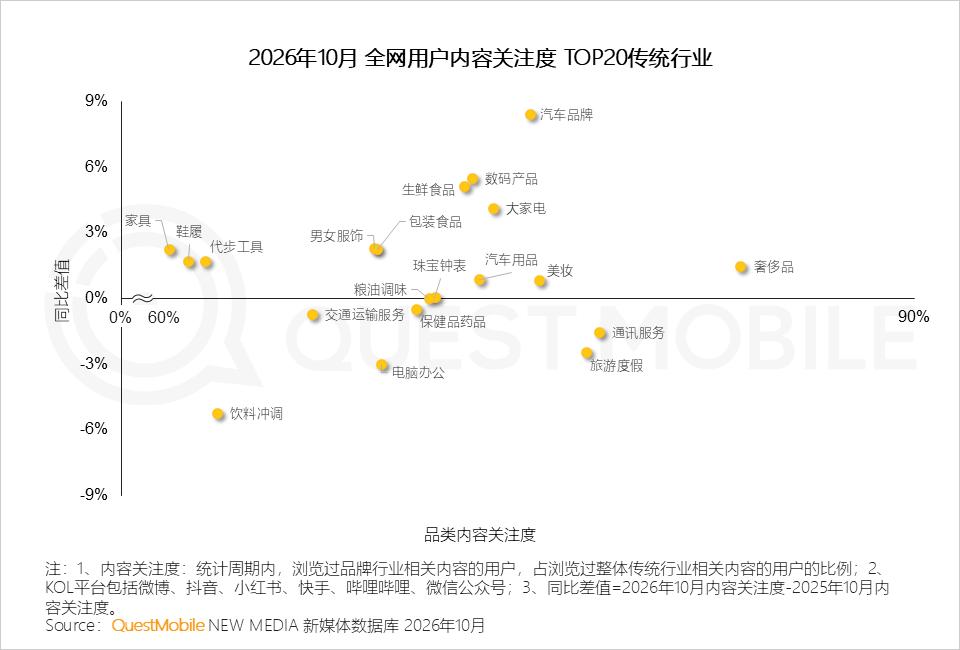
同时,综合电商平台与内容电商平台的“史诗级竞争”,如同“星系级碰撞”,不仅导致内容营销供给过剩,还导致不同行业内容触达效率出现了分层:一方面,头部行业内容关注度仍保持高位,例如,汽车品牌、数码产品、生鲜食品、大家电等仍保持增长;另一方面,关注度下滑的行业开始增多,饮料冲调、电脑办公、旅游度假等行业出现不同程度下滑。
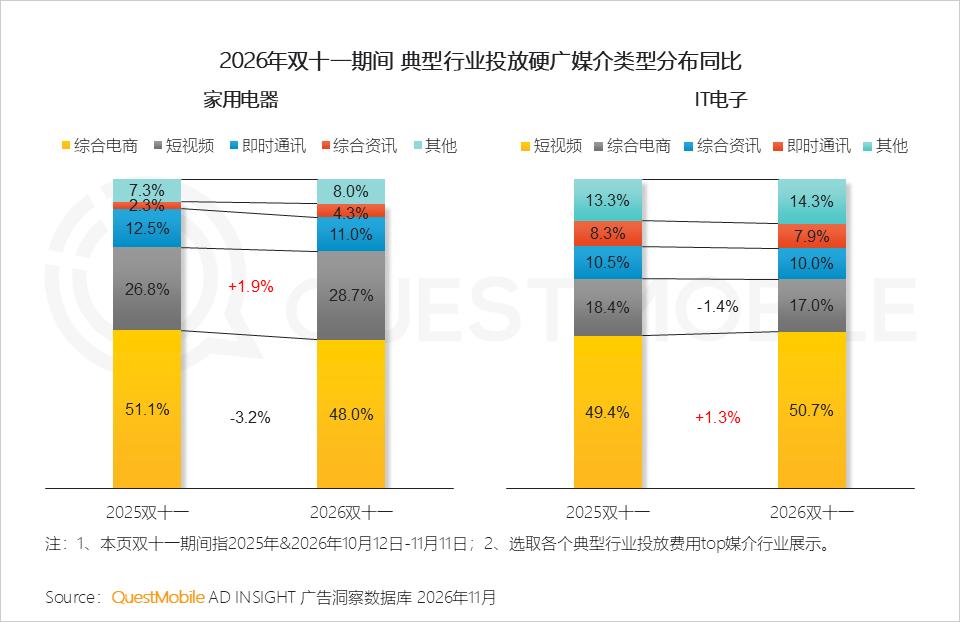
对于品牌主来说,这就不仅仅是要关注硬广、种草软文的问题,也不仅仅关注同行业竞争的问题,还要关注“内容触达效率”的问题,这也让“营销策略”的选择变得更加复杂,例如,美妆护理行业越来越依赖硬广的投放,以此强化曝光的确定性,并带动电商站内转化+短视频带货;而食品饮品则看重短视频站外种草及转化,家电强化综合电商的曝光投入……
具体情况如何?不妨看报告吧。
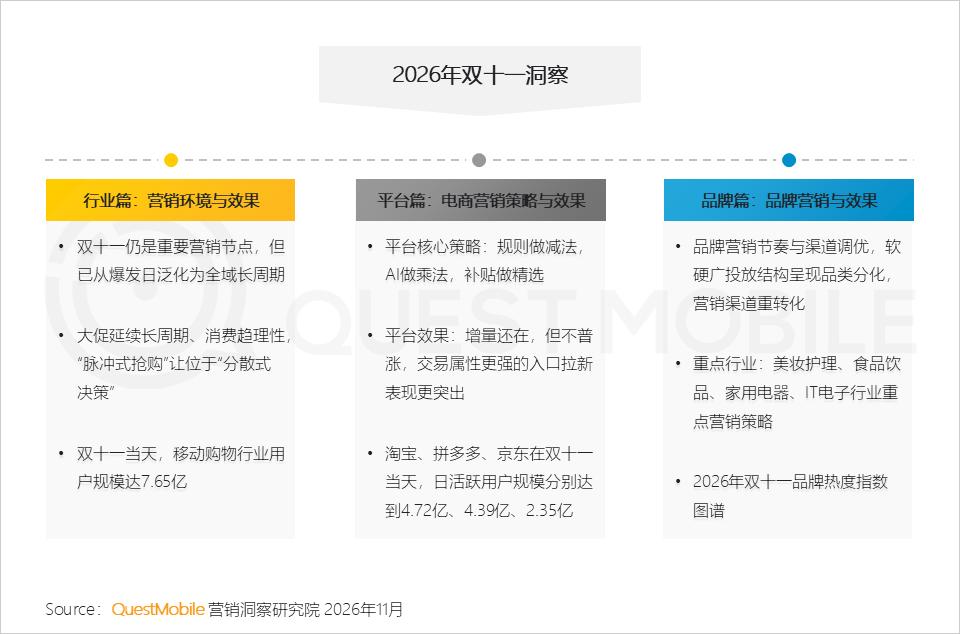
2026年双十一洞察
1
【行业篇】
电商竞争从流量红利进入留量运营,
大促从抢新客转向提存量效率
1、 双十一仍是重要营销节点,但已从爆发日泛化为全域长周期
1.1网上商品零售额增速回落,快递揽收与投递量同比微降,物流在大促周期内的脉冲效应衰退
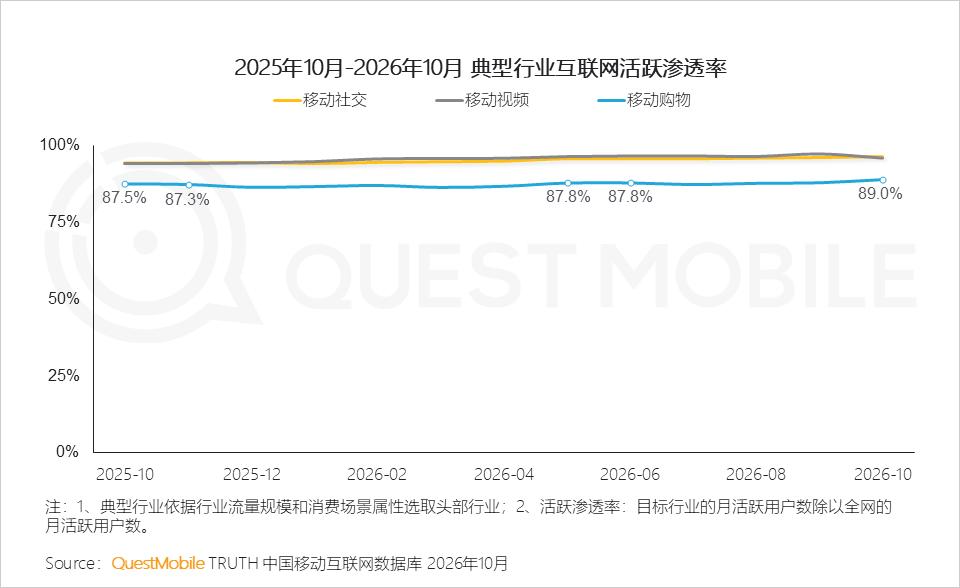
1.2移动购物行业渗透率接近全网九成,与社交、视频行业差距较小,行业进入存量博弈
QuestMobile数据显示,2026年10月移动购物行业渗透率为89.0%,同比2025年10月提升1.5%。
1.3从用户声量观察,双十一内容稿件量创新高,但内容互动量下滑,品牌与平台的营销仍在扩张,但用户互动意愿出现降温
1.4用户对于消费行业的关注度也在发生变化,头部行业内容关注度仍保持高位,内容触达的效率开始分层
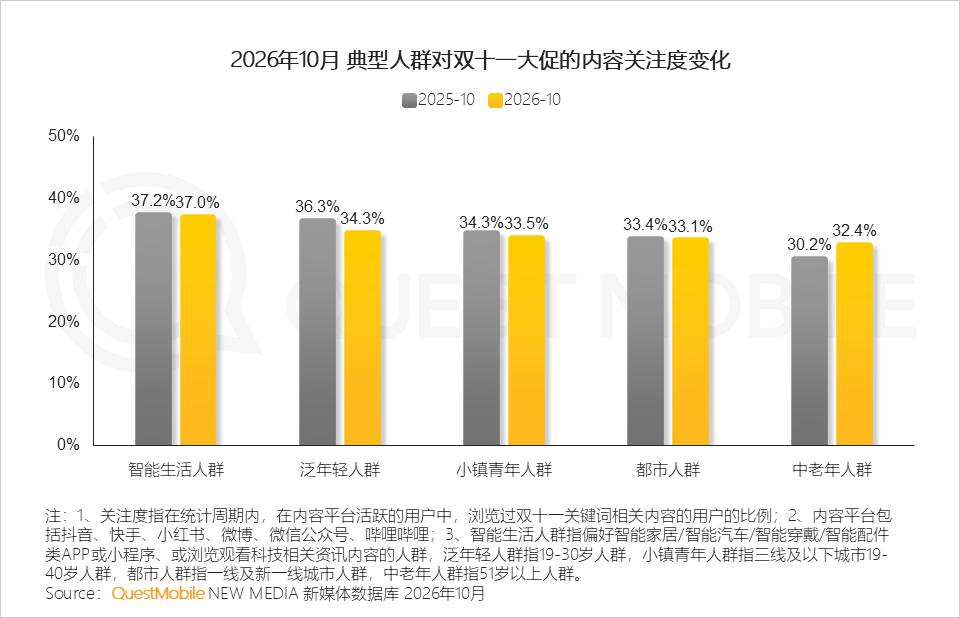
1.5双十一大促的关注度出现“银发化”迁移,中老年人群对大促关注度呈上升趋势,年轻人群相对克制,增量注意力流向银发一族
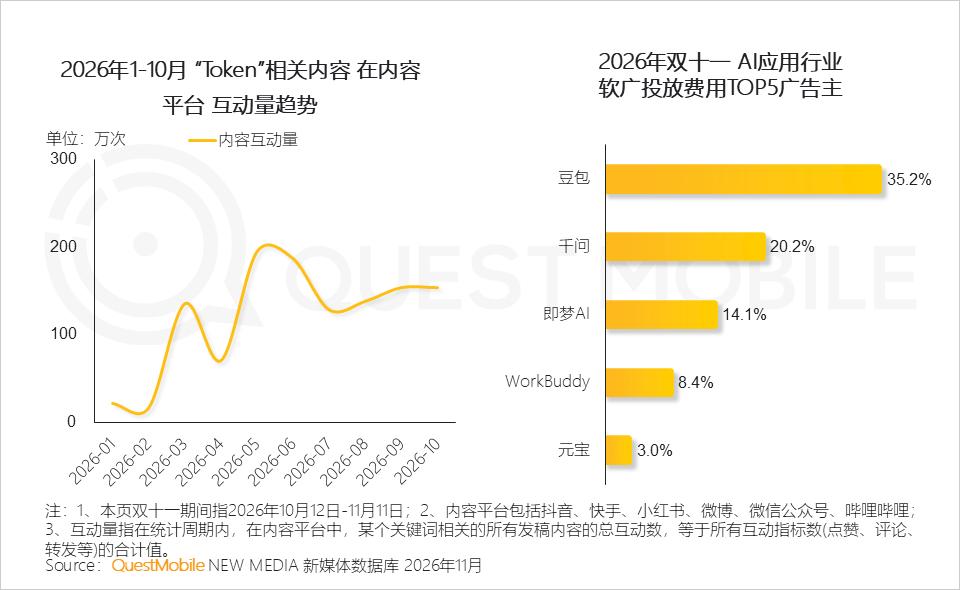
1.6 Token相关话题互动量全年高位,Token搬上货架,也让AI第一次成为囤货商品
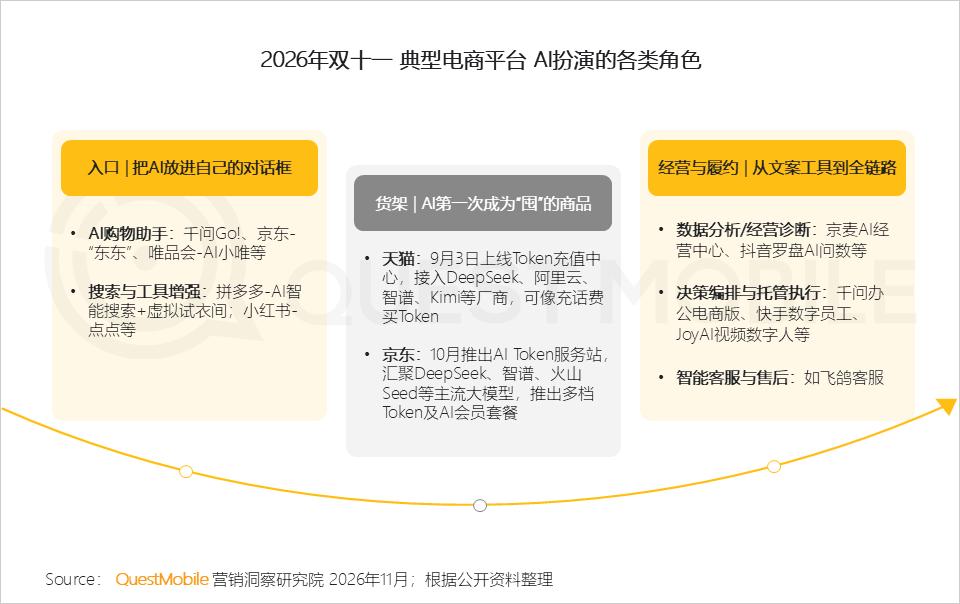
2026年双十一标志性事件之一,是AI从此前服务于交易的后台工具成为可被交易的前台商品。天猫、京东平台推出Token充值中心,接入AI厂商合作,同时Token及AI会员套餐也出现在头部达人及品牌直播间。
2、大促延续长周期、消费趋理性,“脉冲式抢购”让位于“分散式决策”
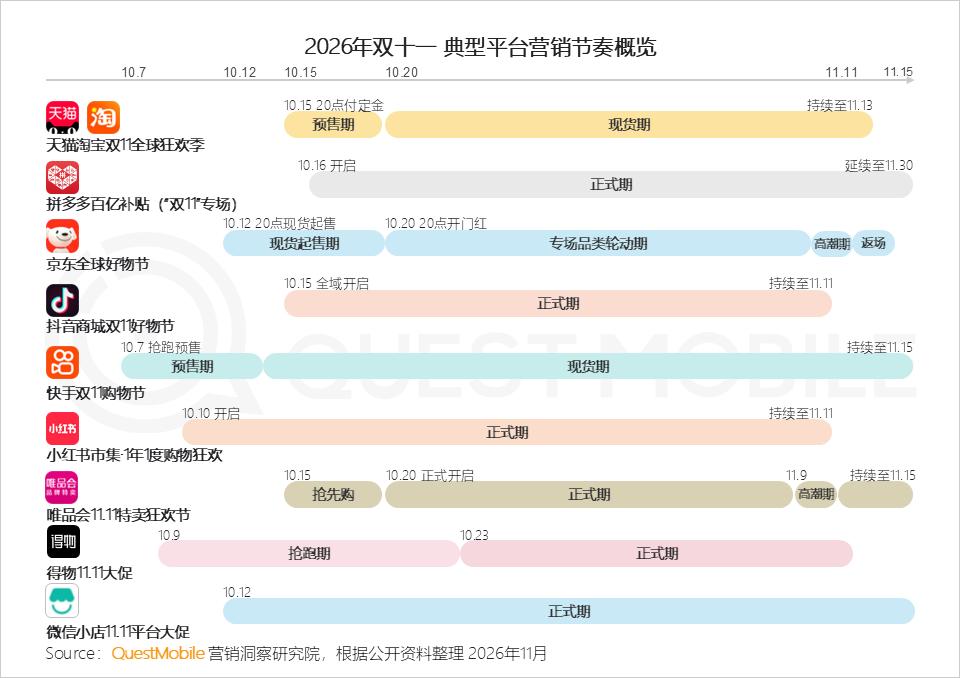
2.1 平台“抢跑内卷”,大促继续延续长周期拉锯战,用时间换GMV,微信小店首次入局即构成变量
2.2 双十一期间DAU逐渐抬升,但增幅收窄,多节点爆发
QuestMobile数据显示,2026年11月11日移动购物行业活跃用户规模为7.65亿,为双十一期间最高峰值。
2.3 11.11当日人均时长降低,使用次数同步微降,大促对用户使用时长和次数的占用持续收窄,用户“逛的更快、买的更准”,决策效率提升
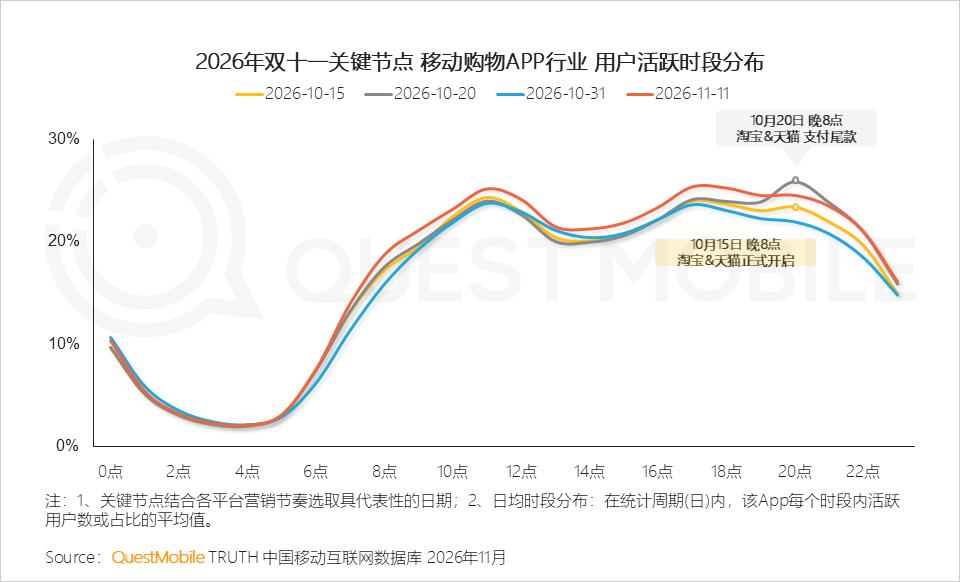
2.4 11.11晚高峰活跃度跃升,但全天分布趋于平缓,大促消费已嵌入日常时段,平台营销策略仍可小幅拉动用户活跃表现
QuestMobile数据显示,移动购物APP行业在10月20日20点支付首批尾款时段上,用户活跃占比为25.9%,在11月11日17点用户活跃占比为25.4%,20点为24.6%。
2.5 11.11当日仍为电商平台的重点峰值节点
QuestMobile数据显示,2026年11月11日,淘宝APP用户规模达4.72亿;拼多多APP用户规模达4.39亿;京东APP用户规模达2.35亿。
2.6 内容电商平台马太效应加剧
QuestMobile数据显示,2026年11月11日,抖音APP用户规模达7.13亿;快手APP用户规模达1.89亿;小红书APP用户规模达1.18亿。
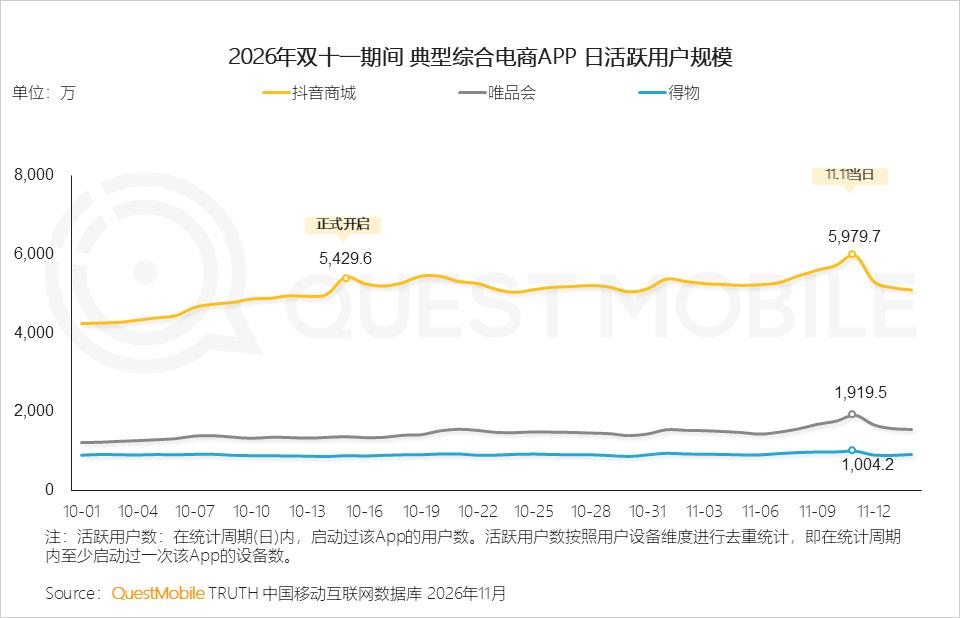
QuestMobile数据显示,2026年11月11日,抖音商城APP用户规模达5979.7万;唯品会APP用户规模达1919.5万;得物APP用户规模达1004.2万。
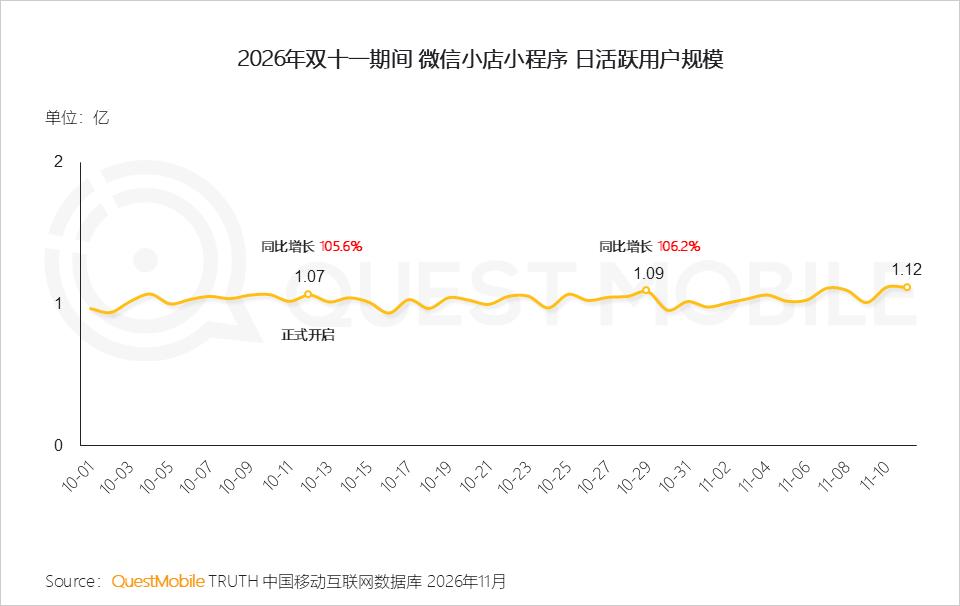
2.7 微信小店首次正式入局双十一大促,依托微信私域生态红利,日活稳定在亿级量级
QuestMobile数据显示,微信小店在10月12日正式开启,当日用户规模为1.07亿,11月11日当日用户规模为1.12亿。
2
【平台篇】
双十一从流量规模战转换
为确定性效率战,AI重构大促体验
1、平台核心策略总览:规则做减法,AI做乘法,补贴做精选
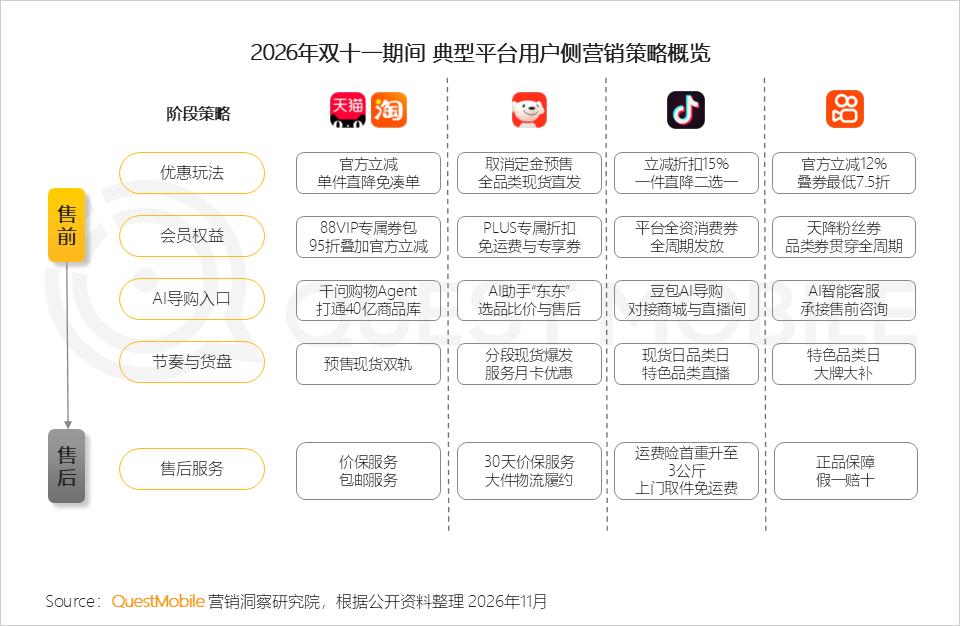
1.1 用户侧优惠规则简化,会员权益与AI导购成为平台差异化抓手
1.2对商家端,AI经营工具规模化提效,流量与补贴分层投向确定性商家与货盘
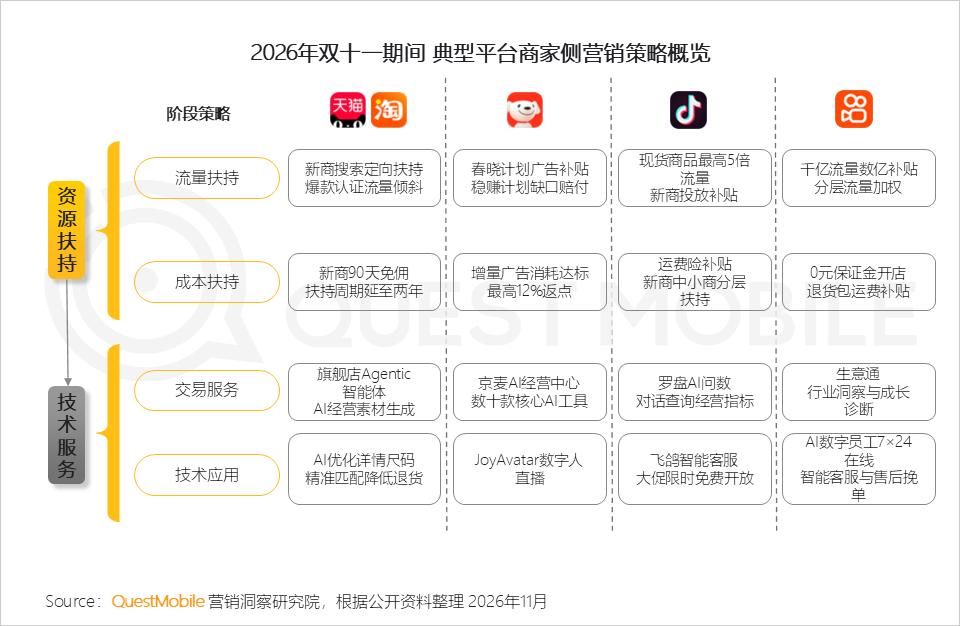
2、营销动作:预算收向确定性,服务、AI成为今年用户争夺的重要举措
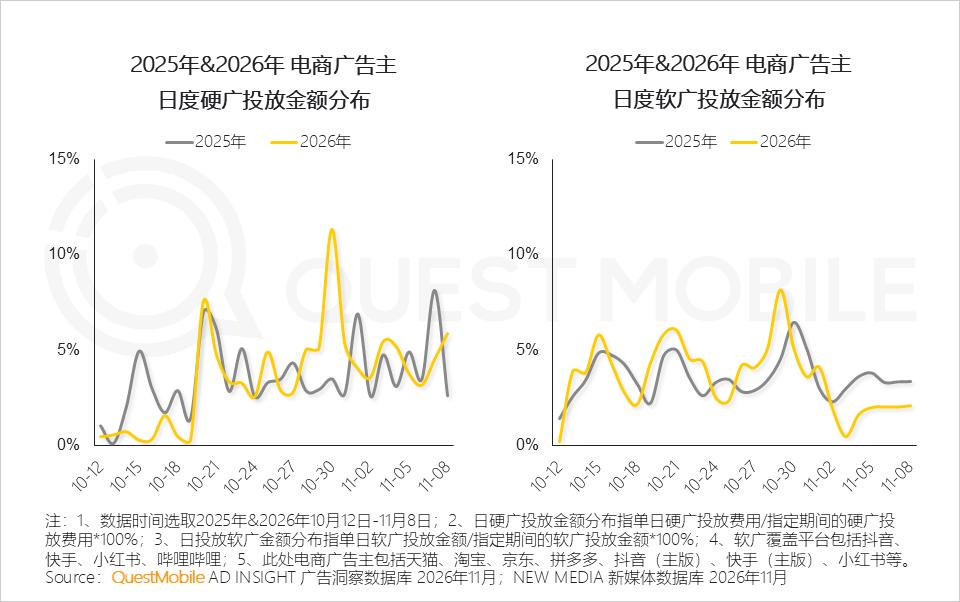
2.1 在投放节奏上,电商平台双十一硬广投放更聚焦在关键节点,软广种草则进一步前置,辅助整体转化
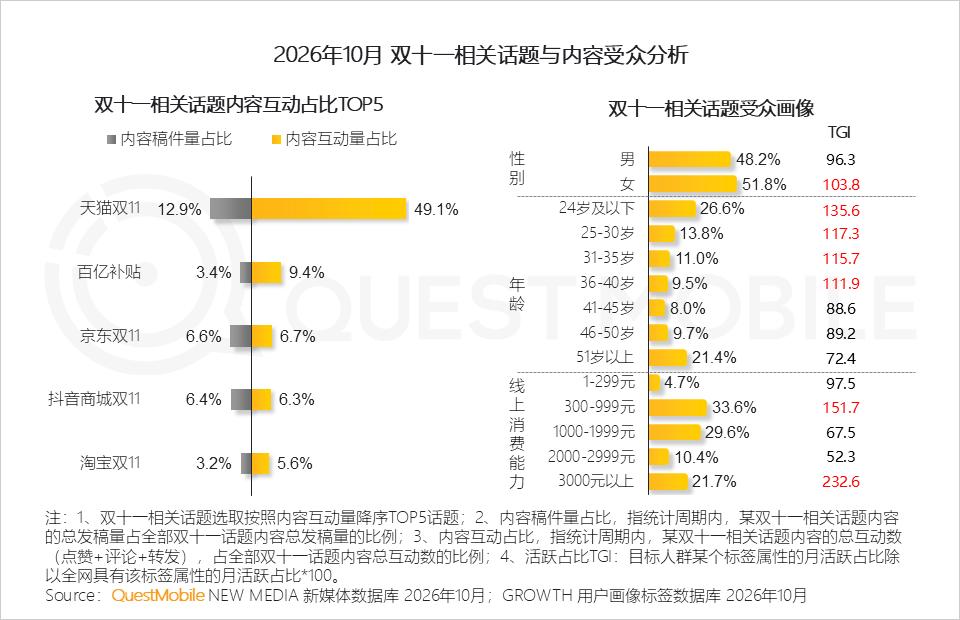
2.2 平台继续通过双十一关键词驱动大促热度,吸引人群以年轻和中坚力量为主;在消费力表现上,同时吸引价格敏感与高消费群体
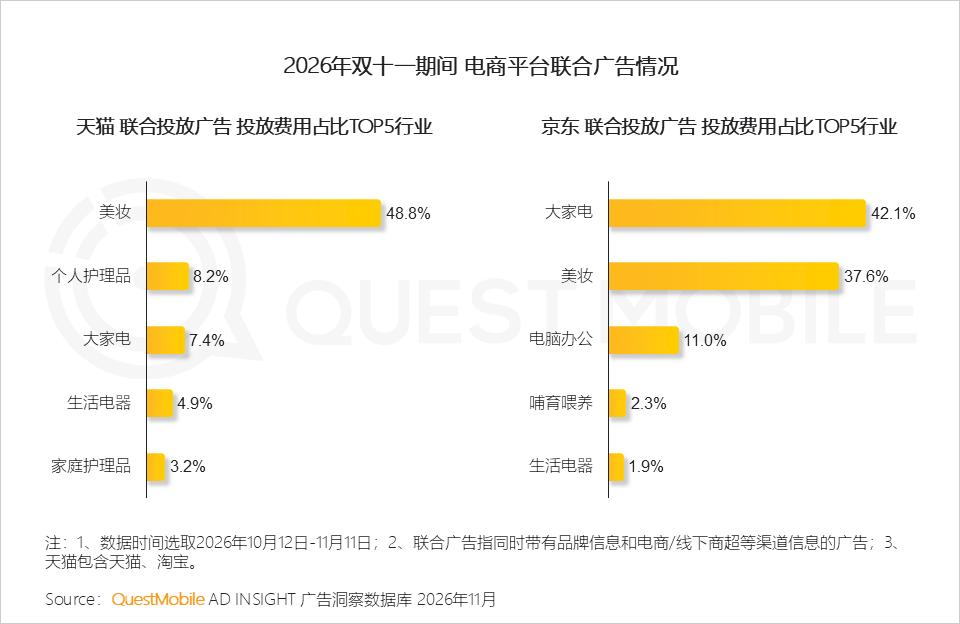
2.3 平台联合广告锚定各自优势货盘,如天猫侧重美妆日化、京东侧重家电3C
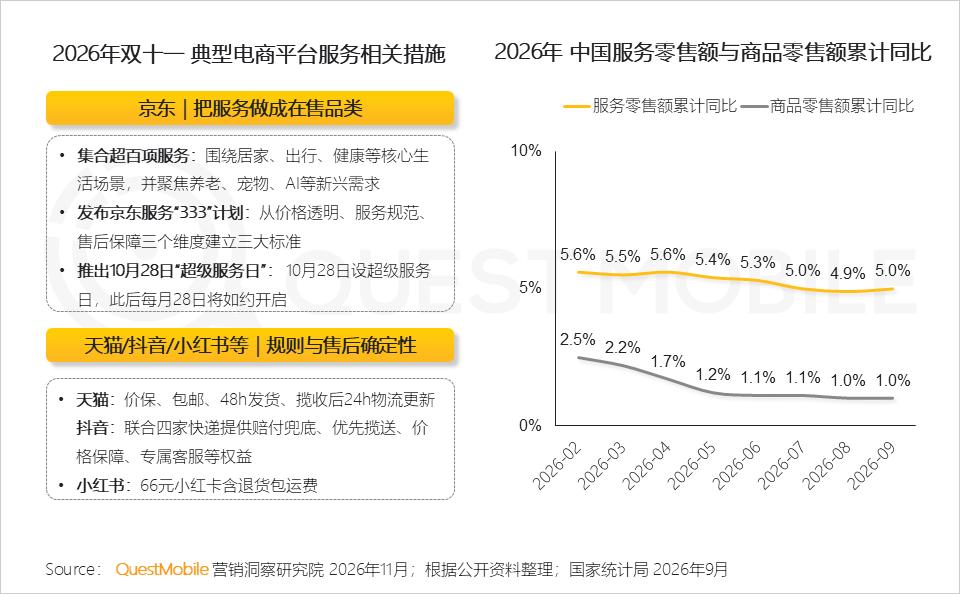
2.4 在经营上,今年电商平台把“服务”作为重要抓手,将服务做成双十一促销品类,并进一步提升售后保障的确定性
如京东把保洁、养车、养老等做成可浏览、可下单、可促销的独立品类;天猫、抖音、小红书等平台把服务确定性写进规则、售后与会员权益。
2.5 平台把AI作为经营提效工具,AI不再只用于后台提效,还同时进入消费者的对话框、平台的商品货架和商家的经营链路
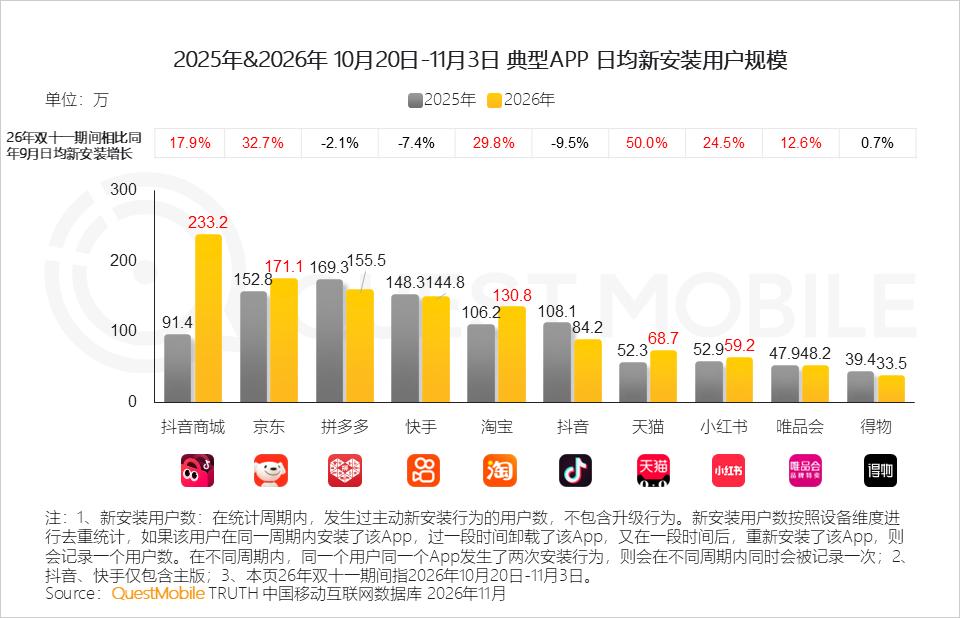
3、平台效果:增量还在,但不普涨,交易属性更强的入口拉新表现更突出
3.1 双十一拉新不是全平台普涨,而是收向交易型入口
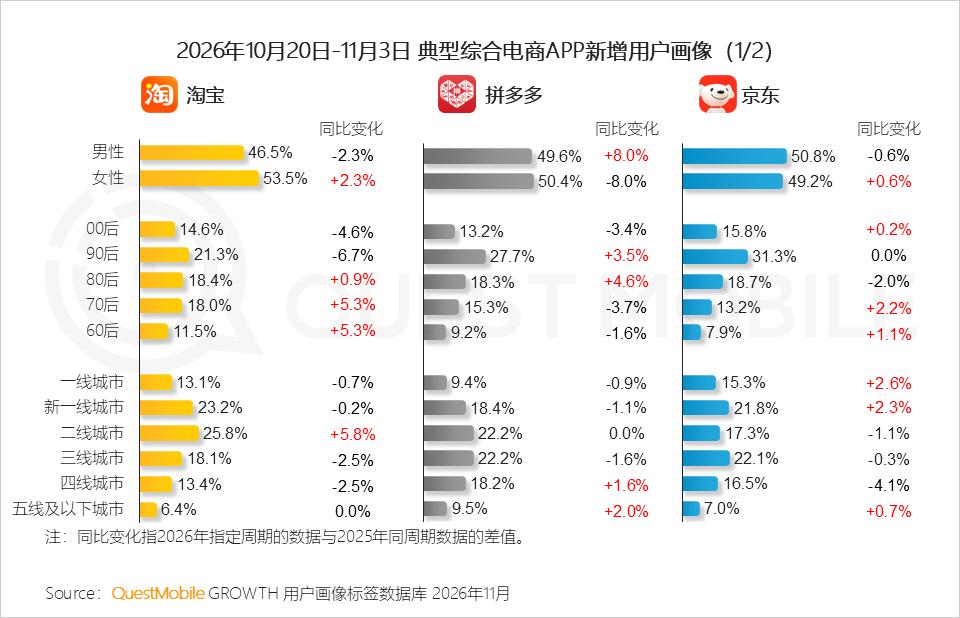
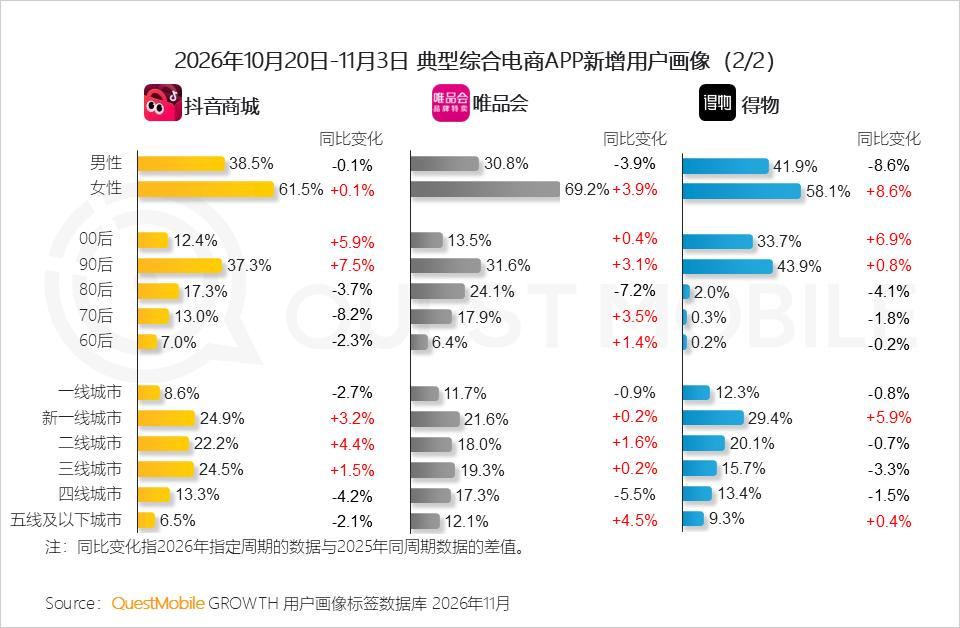
3.2 综合电商新增用户年龄结构分化,淘宝、京东熟龄及银发占比提升
3.3 垂类平台新增用户呈年轻化,抖音商城、得物00后占比提升较明显
3.4 内容平台则借助全民性的大促节日,逐步实现人群破圈
QuestMobile数据显示,小红书2026年双十一期间相比去年吸引更多男性、中坚力量,与平台现有人群形成补充。
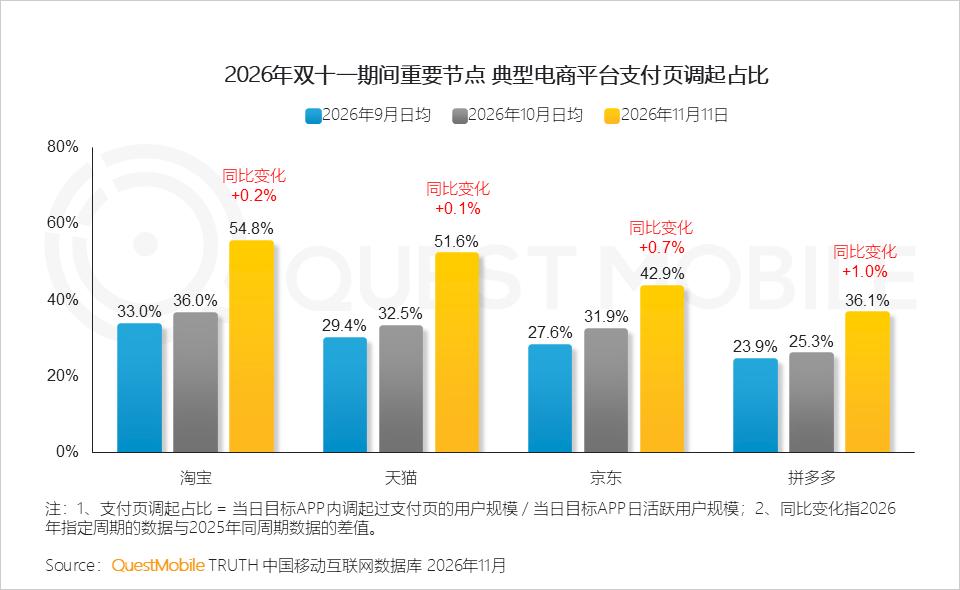
3.5 2026年双十一当日仍然是用户下单高峰期,但相比去年基本持平
3
【品牌篇】
品牌营销节奏与渠道调优,
软硬广投放结构呈现品类分化
1、双十一营销渠道重转化,品牌营销策略呈现差异化
1.1 拉长营销周期下,品牌投放节奏略有平缓,但仍在重要节点加大投放动作
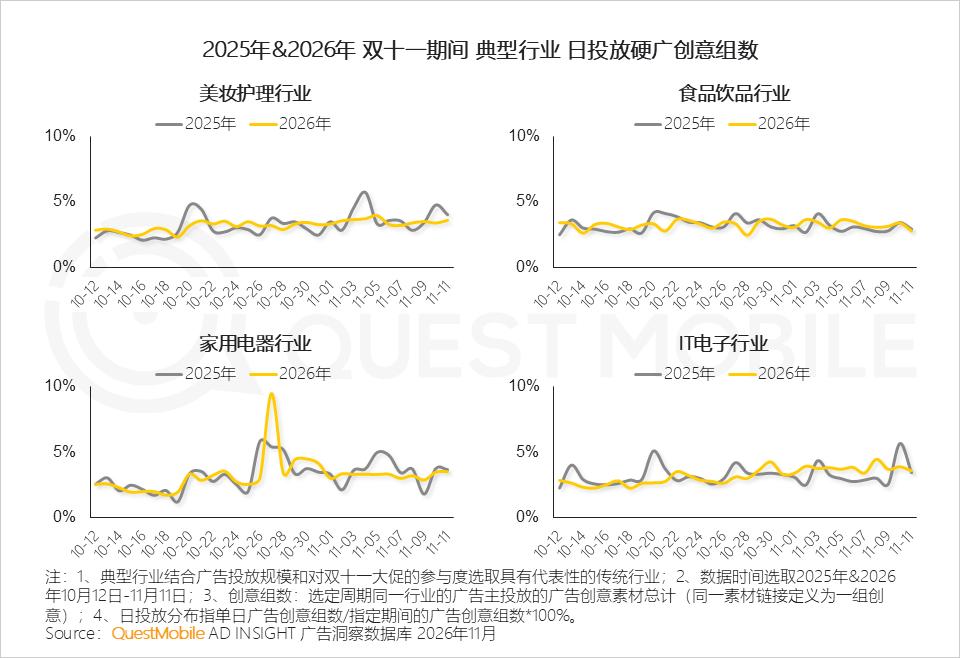
1.2 媒介选择“品类分化”,美妆重电商站内收割+短视频带货,食品饮品重短视频站外种草及转化,以及加大电商站内广告投放
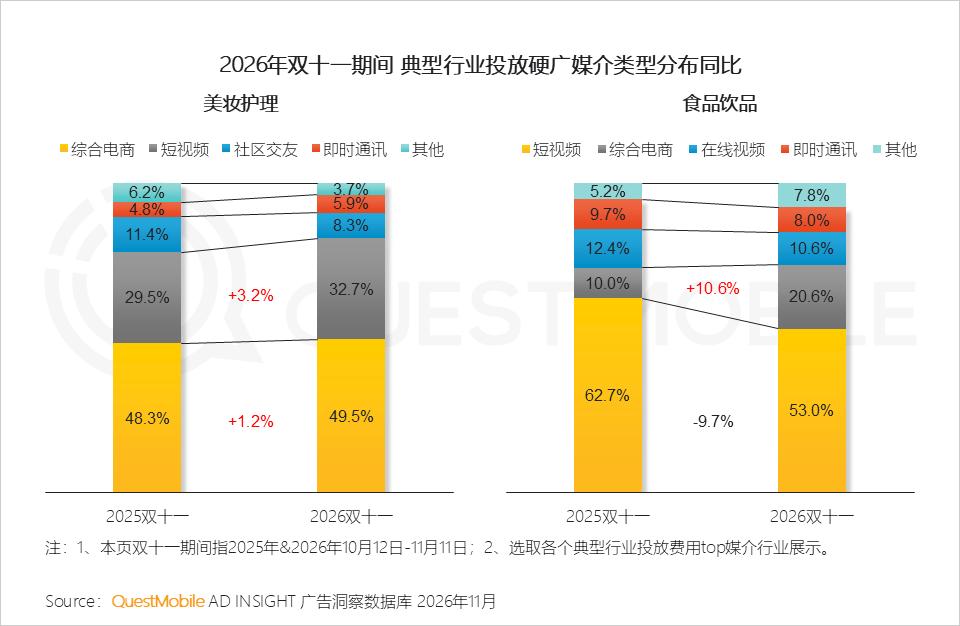
1.3家电重综合电商、IT电子类重短视频平台曝光,决策链长短决定媒介偏好
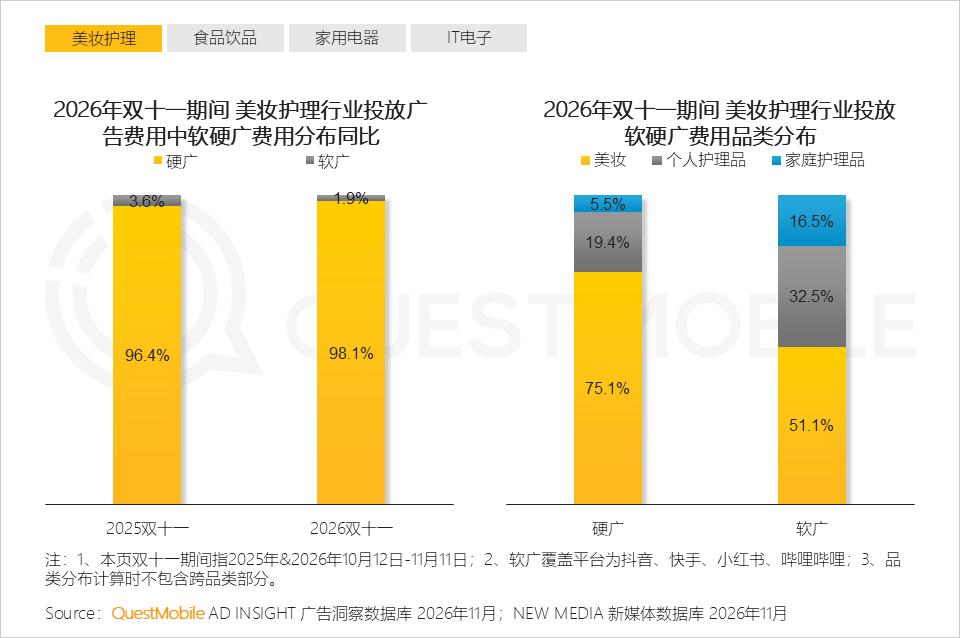
2、美妆护理:大促营销由“硬广确定性”主导
2.1 美妆护理行业大促硬广投放维持高位
对于细分行业而言,软广与硬广呈现不同的预算结构分配。
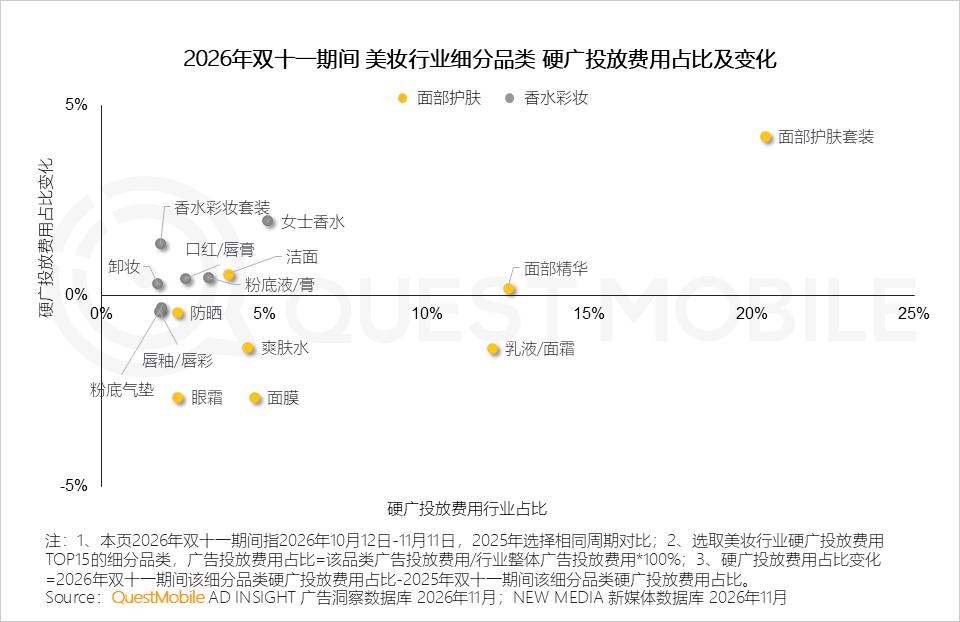
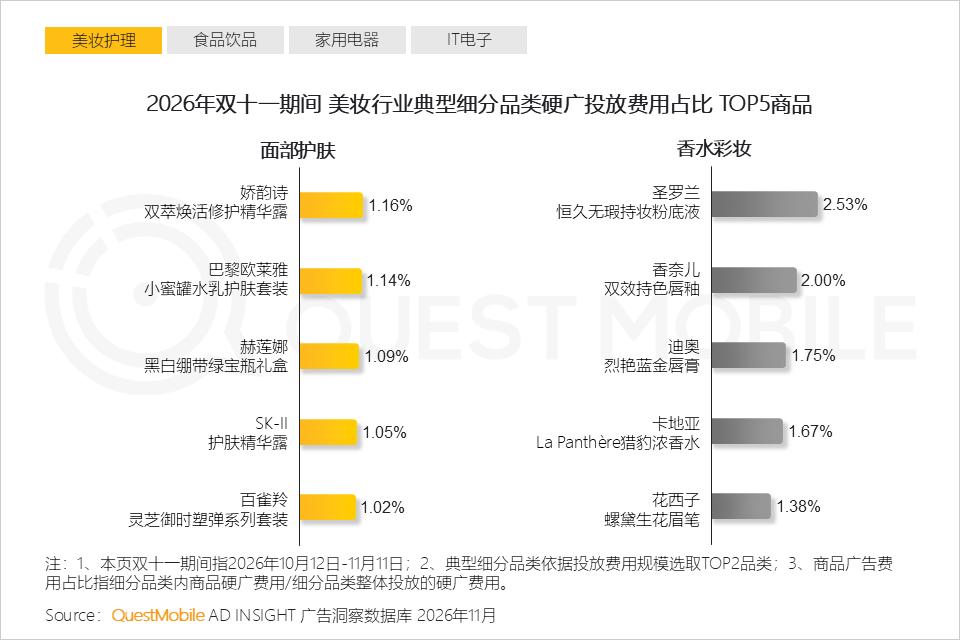
2.2 从细分品类来看,美妆行业投放呈现梯度化,硬广资源进一步向护肤品类集中,同时彩妆品类投放力度有一定提升
2.3 投放高度集中于“经典大单品”,并由国际大牌主导
国货品牌百雀羚、花西子跻身单品投放TOP5。
3、食品饮品:通过软广与直播破圈,是内容化营销的领跑品类
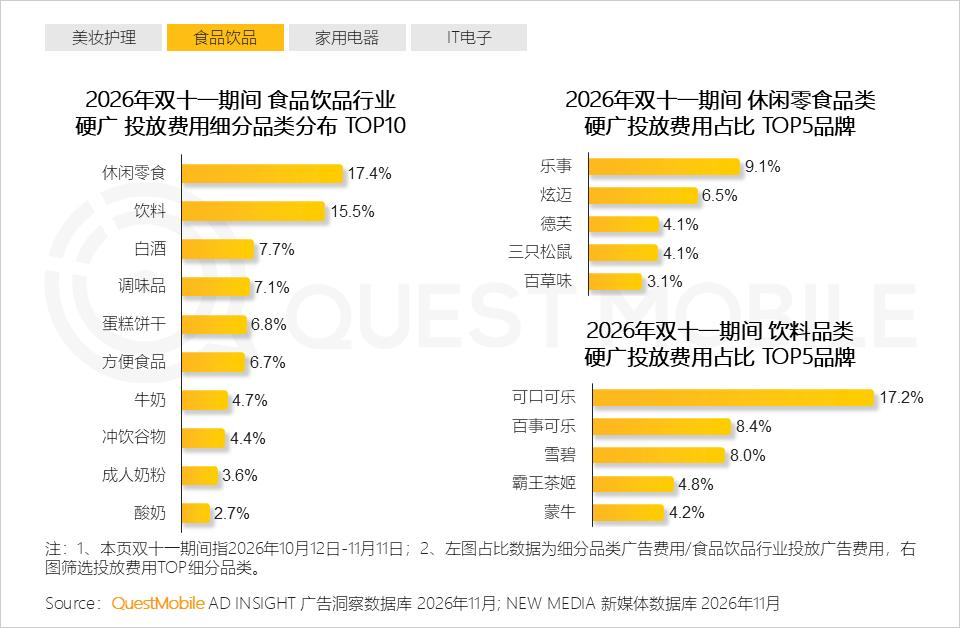
3.1 食品饮品行业在大促期间提升软广投放份额,通过内容种草+短视频进行用户触达
3.2 食品饮品行业由“零食+饮料”双品类驱动,乐事、可口可乐各自占领细分赛道,头部集中度显著
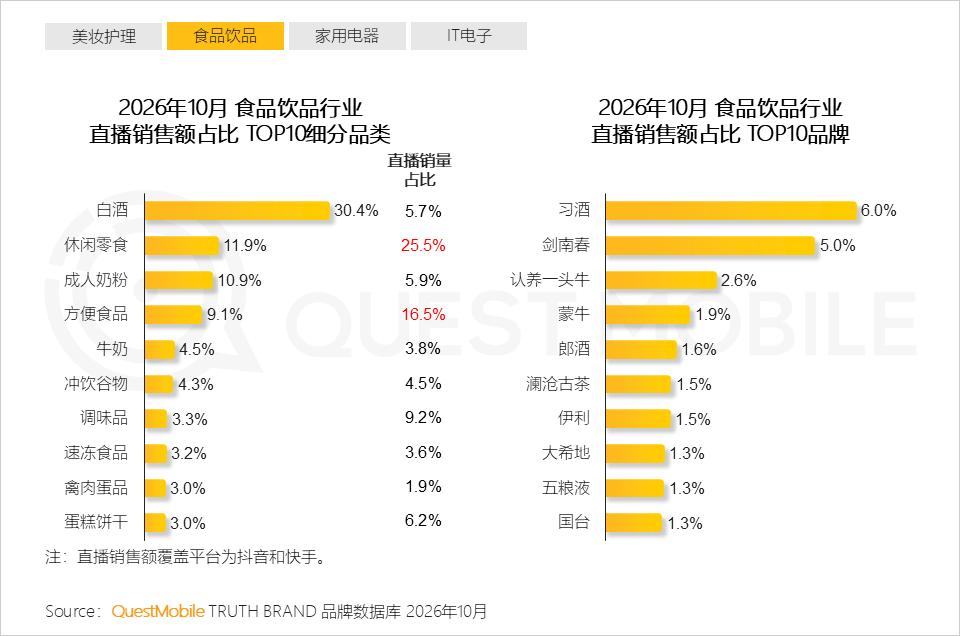
3.3 直播渠道由白酒占据主导,销售额领先,直播销量则由休闲零食品类领跑
4、家用电器:软广向高决策链的大家电集中
4.1 家用电器行业软广向“大家电”高度集中,决策链越长越依赖种草型软广
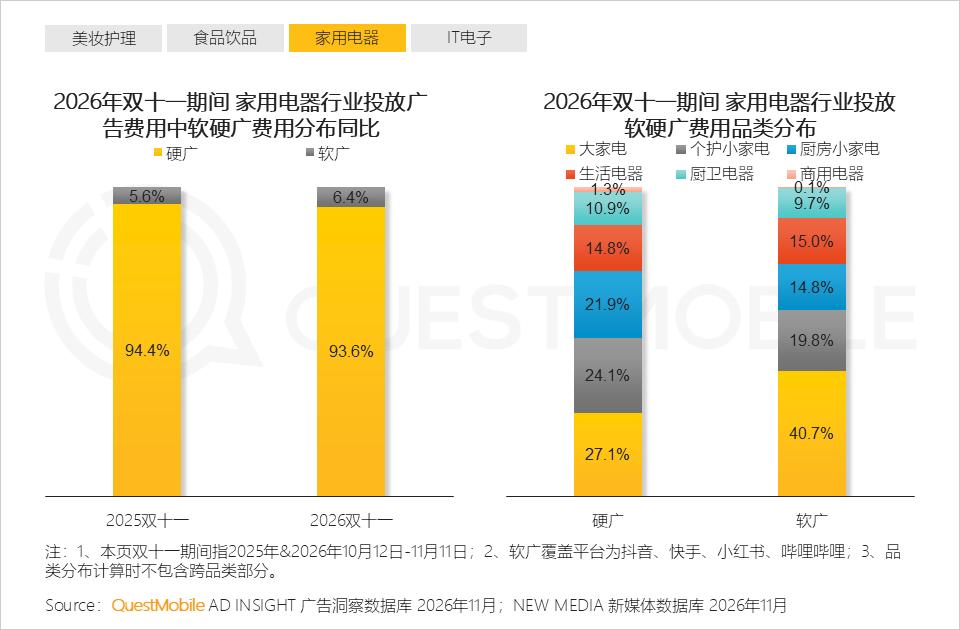
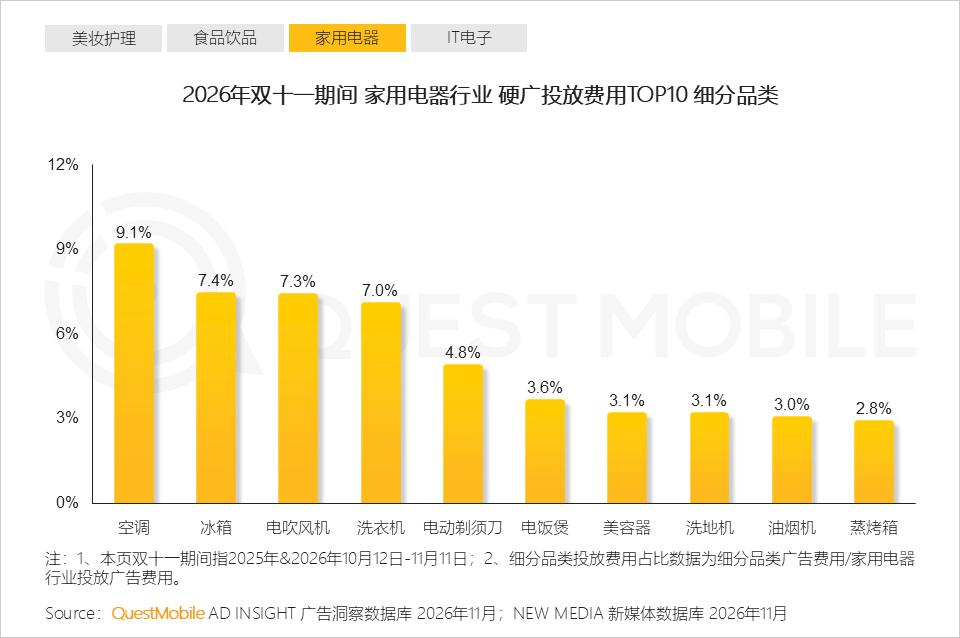
4.2 家电品牌投放由“空调+冰箱+洗衣机”白电三件套,以及个护小家电主导
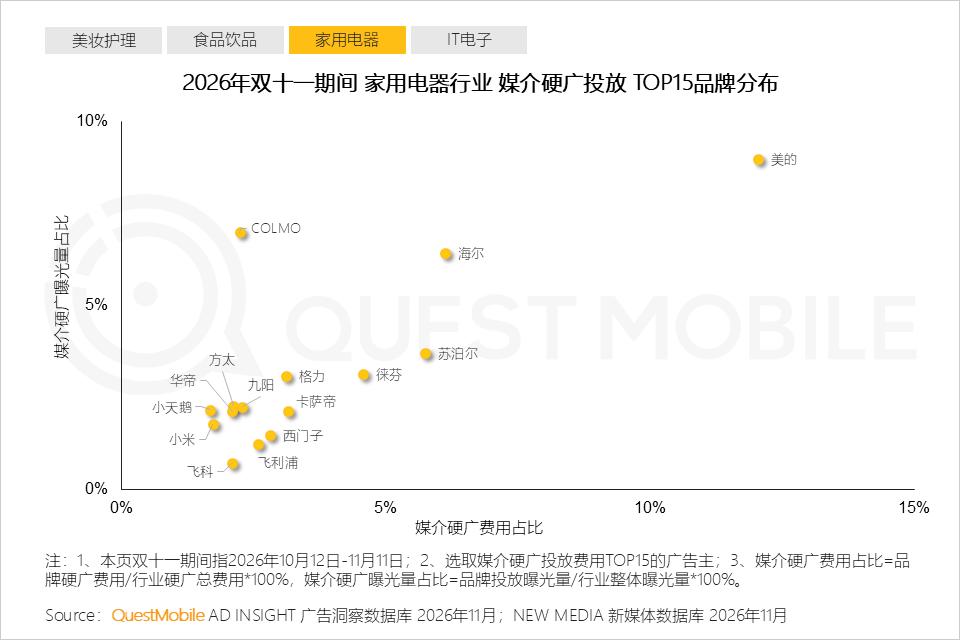
4.3 家电品牌投放呈现“费用与曝光基本匹配”的均衡分布,头部品牌以费用换曝光量
5、IT电子:软广投放强势扩张
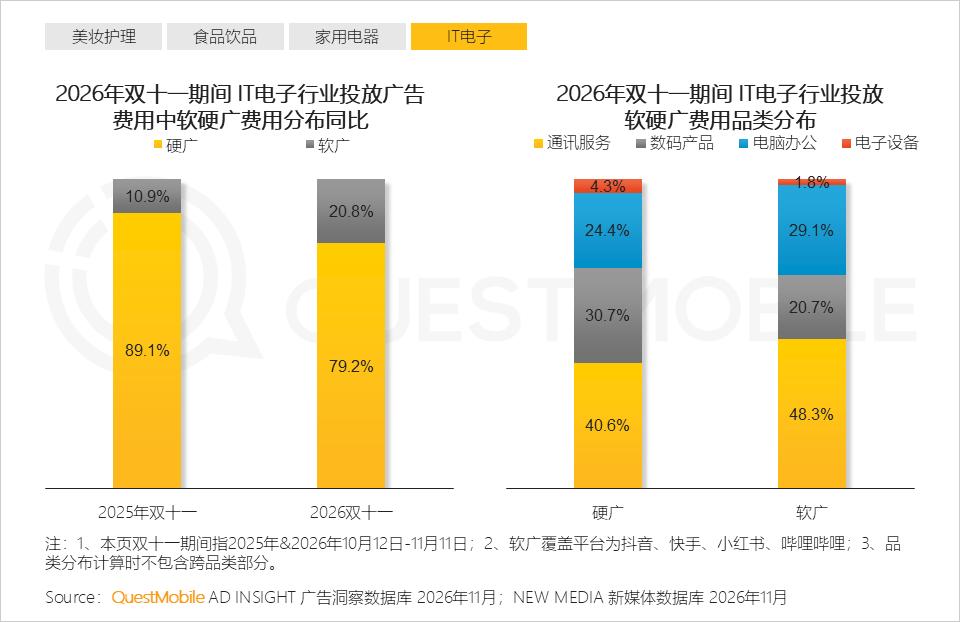
5.1 IT电子行业软广占比翻倍,数码3C等产品通过内容评测+种草驱动,通讯服务(手机等)投放份额最高
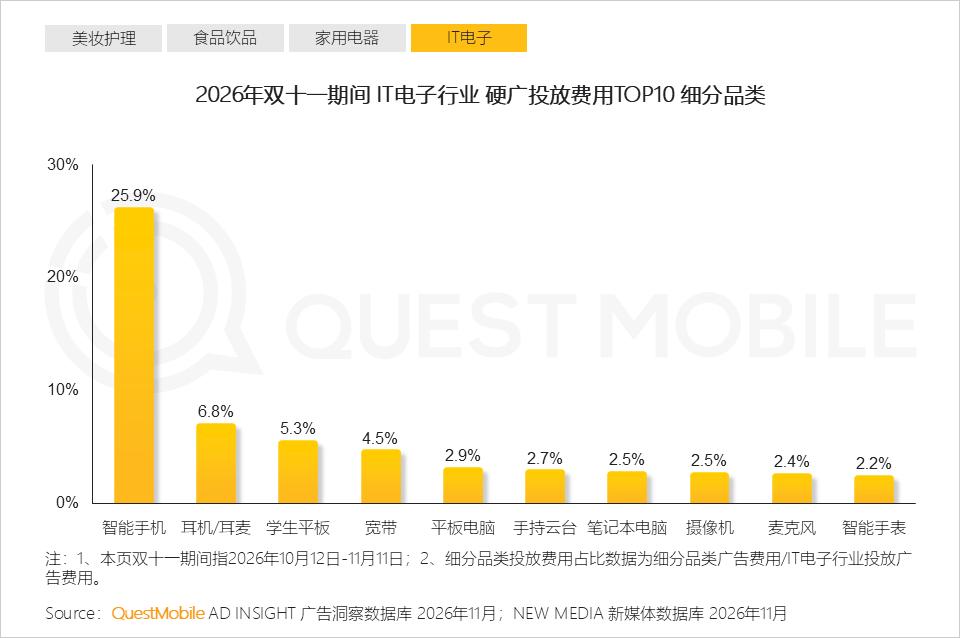
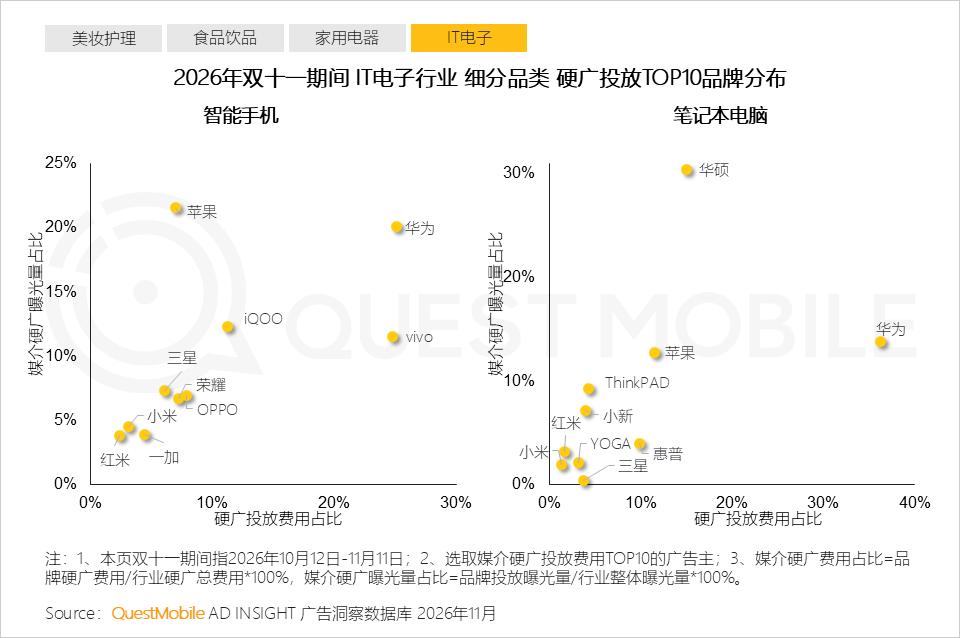
5.2 IT电子行业硬广投放被智能手机品类主导,手机厂商发布新机周期撞档大促营销
5.3 智能手机头部品牌投放费用与曝光双高,笔记本电脑头部品牌出现高费用低曝光,投放效率分化明显
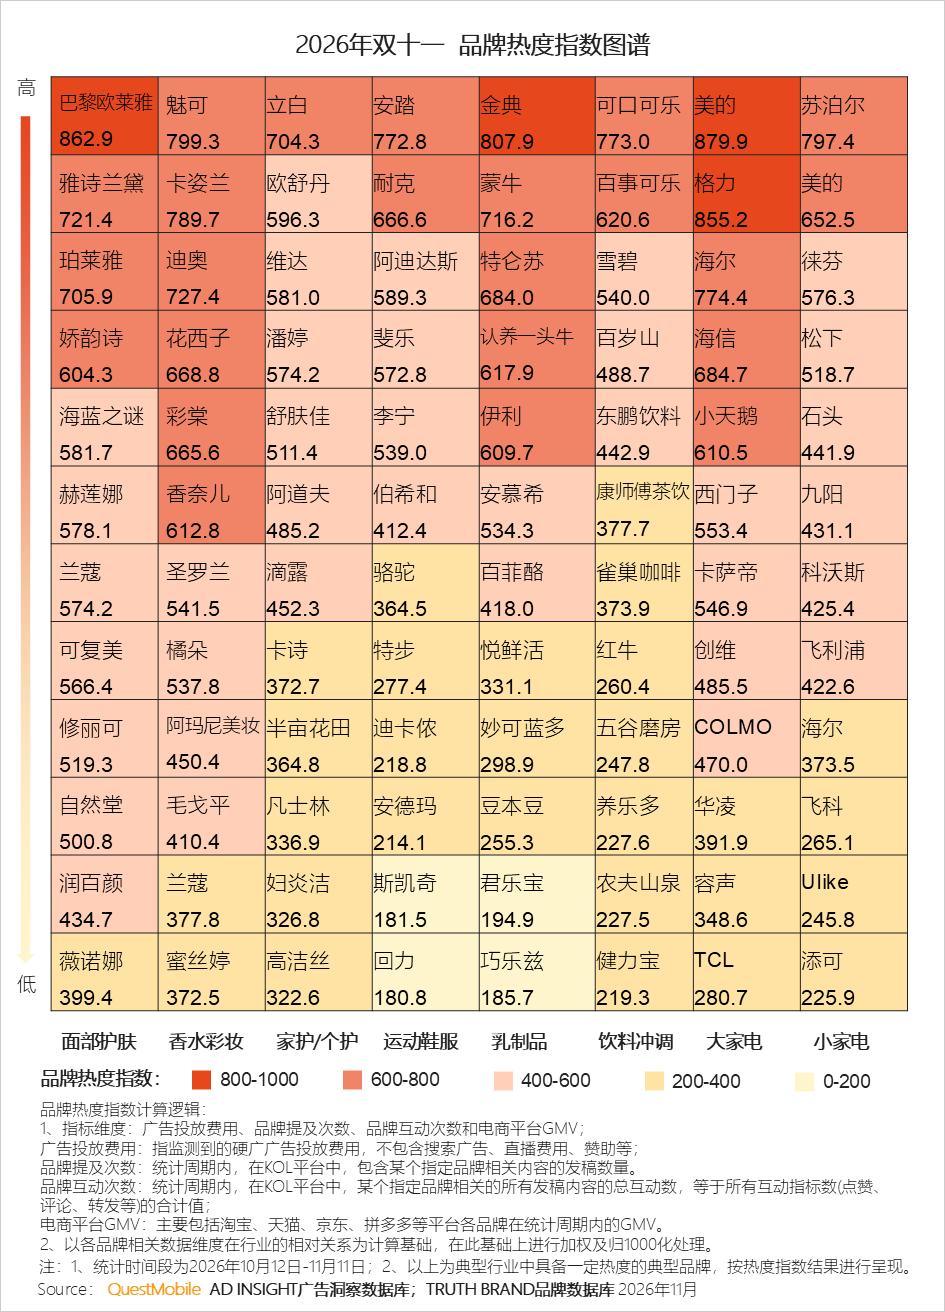
6、品牌热度指数图谱
2026年双十一品牌热度指数图谱
本文来自微信公众号“QuestMobile”(ID:QuestMobile),作者:Mr.QM,36氪经授权发布。