爱奇艺赚了钱却丢了增长,一份被短剧改写的季报?
11月16日,爱奇艺发布2026年第三季度财报,交出一份充满矛盾的成绩单:总营收与会员收入同比下滑,Non-GAAP(非美国通用会计准则)运营利润却实现扭亏。
平台将会员收入疲软归于“同期片单偏轻”,市场上一部分声音把盈利转正解读为长视频降本增效战略的阶段性胜利。但同一时间窗里,红果短剧的数据形成了强烈对照:其独立App日活1.68亿,已经超过腾讯视频、爱奇艺、优酷、芒果TV四家长视频平台日活之和,用户单日人均刷剧约125分钟,依托免费加广告的模式快速吞噬用户注意力与广告预算。
一个核心疑问随之而来:爱奇艺这份来之不易的盈利,究竟是长视频付费商业模式真正跑通的信号,还是在短剧持续挤压下,主动压缩头部内容投入换来的短期止血?
当免费广告短剧跑出一套完全不同的变现范式,长视频赖以生存的会员订阅逻辑,正在遭遇前所未有的结构性挑战。
收缩换来的盈利?
三季度,爱奇艺交出了一份“收入跌一成、利润刚过盈亏线”的财报。
先看收入端。三季度爱奇艺总营收60.1亿元,同比下降10%;会员服务收入39.7亿元,同比下降6%;在线广告收入12.8亿元,同比增长3%,主要由效果广告拉动;内容发行收入4.0亿元,同比下降38%;其他收入3.6亿元,同比下降39%。当期Non-GAAP运营利润2500万元,相比去年同期运营亏损2190万元实现扭亏。
财报发布后,在资本市场换来的是另一个方向的反馈:爱奇艺美股大跌约17.90%,收于0.68美元。根据纳斯达克规则,一旦连续 30 个交易日收盘价低于 1 美元,公司会收到合规通知,拥有 180 天修复期,若无法重新站稳 1 美元,将面临退市风险。
再看成本端,这才是理解利润成色的关键。三季度营业成本49.0亿元,同比下降10%,其中内容成本35.2亿元,同比下降13%,降幅明显快于收入降幅,是毛利率修复的主要推力;销售及管理费用7.905亿元,同比下降15%;研发费用3.625亿元,同比微降1%。
换言之,利润表回到正数,主要不是收入扩张带来的,而是内容投入与运营开支更快收缩的结果。
会员盘面同样是“量稳价升、收入仍降”的分化。三季度日均订阅会员约1.075亿,同比增长约6%,月度平均单会员收入达到15.54元,首次突破15元。
会员数量并未崩塌,提价成为收入的主要支撑;但在片单偏轻的背景下,会员收入仍同比下滑6%,意味着单价提升尚不足以完全对冲内容吸引力走弱带来的续费与观看压力。官方把会员收入下滑归因于“同期片单偏轻”,而片单轻重本身,正是内容投入取舍的结果。
这里藏着一条需要警惕的负向循环:削减重磅内容供给,会削弱平台对新老会员的吸引力;续费意愿下降、收入放缓之后,平台可能进一步压缩内容预算。
短期看,降本保住了利润安全垫;长期看,若内容厚度持续变薄,用户为会员付费的理由也会被削弱。这一循环是否已经启动,需要后续几个季度的会员留存与片单数据来验证。
把视野拉到外部,压力并不只来自长视频同行。
根据 QuestMobile 监测,红果短剧 App 日活 1.68 亿、约 125 分钟的人均单日时长(注:该日活统计口径包含签到、看金币激励等打开行为,与长视频平台统计口径不完全等同),说明它争夺的早已不只是通勤、排队这类碎片时间,而是原本属于追剧、综艺的整块晚间时间。
用户可支配的观看时间是一个相对固定的池子,短剧多占一分钟,长视频能分到的整块时间就少一分钟 —— 这是一场零和的注意力分配,而非两个互不干扰的市场。
两套生意的底层逻辑碰撞
爱奇艺承压的深层坐标,是两套内容商业模式在底层逻辑上的对撞。
长视频走的是C端付费路线:用户先付会员费,平台前置承担高额自制与采购成本,押注头部爆款,依靠故事厚度和长线人物关系留存用户;其天花板是用户付费意愿上限、会员渗透率与提价空间。
红果代表的短剧路线则是B端广告买单:内容对用户免费,平台以广告变现,成本更多后置并转移给制作方与投流团队,依靠高密度反转钩子完成即时留存,变现链路是“流量—广告—投流赛马”。
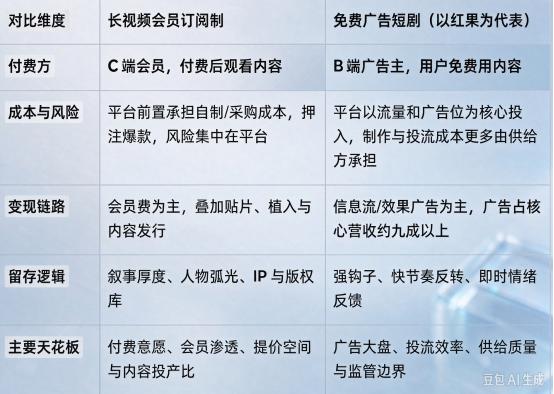
两套模型争夺的,是同一批用户的注意力和同一盘广告预算。
品牌方的投放正在从长视频贴片、剧集植入,向转化链路更短、投放效果可测的短剧信息流广告迁移;这也解释了为何爱奇艺广告收入仅靠效果广告微增,而依赖品牌植入的长剧广告相对承压。
客观地说,短剧并未在内容形态上完全替代长剧,但它跑出了一套不需要用户掏钱、扩张成本结构更轻的替代方案——这才是对长视频订阅根基最实质的挑战。用户未必会因此退订会员,但当免费内容已能满足大部分娱乐需求,会员“值不值”的定价心理会被反复动摇。
短剧赛道的高增长,目前主要沉淀在平台层。
根据多家行业媒体测算(非字节跳动官方财报披露数据),2026 年上半年红果核心营收约 200 亿元、同比增长约 87%,其中广告占比约 97%;该口径已剔除电商 GMV。在分账链条上,平台掌握流量入口与广告定价权、处于强势位置,制作方分成随真人剧 / AI 漫剧、独家 / 非独家差异较大,尾部项目利润微薄。
链条上游的处境则明显不同。
据行业报道,AI 漫剧类短剧万次播放分账已从过去的百元级跌至 5—10 元区间,出现过 1.8 亿播放量、制作方结算仅 18 万元的案例;行业反馈大量中小短剧公司处于亏损状态,收益高度向头部真人爆款剧集集中。
这一格局与早年长视频版权大战有历史呼应:当时平台同样在渠道端占据强势位置,向上挤压制片方议价空间。短剧赛道正在复制“渠道强、内容供给方弱”的分配结构。
由此产生的长期隐患是清晰的:当制作方持续薄利甚至亏损,优质编剧、导演与演员是否会持续留在这条赛道,低成本、套路化内容的同质化,是否会累积用户审美疲劳?目前纯流水线全AI短剧已被平台下调保底与分成系数,政策风向本身也说明平台在主动给供给质量踩刹车。
反过来看,这恰恰构成长视频仅剩的相对护城河:承载长线叙事、复杂人物与精品制作的影视工业体系,是短剧模型短期难以复制的能力。
但护城河并非静止——当用户被短剧训练出更短的耐心,长剧前几集的铺垫能否留住人,正在成为新的考验。
护城河的宽度,最终取决于精品内容还能否持续兑换成会员付费。
长视频能否造出红果?
面对短剧冲击,长视频平台并非没有动作。
爱奇艺在三季度财报与电话会上披露,平台上传内容量同比增长超360%;当季上线58部分账短剧,全年预计约190部,其中AI生成内容约占30%。管理层表示,分账模式把部分内容成本从固定投入转为按效果分成,有助于降低制作投入、改善现金流,并将收益与播放效果绑定,激励制作方优化预算。
其他长视频平台中,腾讯视频拉通长中短剧分账规则,采用会员分账、广告分账与自招商分账组合;优酷以广告CPM分账并引入有效播放评级;芒果TV采用“保底+分账”等组合模式。
2026年7月前后,抖音、腾讯、爱奇艺同步落地AI短剧分层分账新政,对全AI流水线剧集取消专项保底、下调分成系数,向真人实拍结合AI辅助的项目释放扶持资源。
但长视频做短剧,存在两道先天短板。其一是流量入口不同:红果背靠抖音的免费流量池与投流闭环,长视频主阵地是会员生态,免费自然流量底子薄弱,获客成本结构天然吃亏。
其二是内部体系拉扯:如果大力做免费短剧,会分流原有付费会员的观看时间,稀释会员价值;如果短剧继续走付费分账,又失去短剧最核心的免费引流优势。这也是为什么多数长视频的短剧布局更接近防守补位,而非可对标红果增长曲线的第二增长曲线。
另一处不易察觉的变化发生在长剧创作内部:剧集前几集钩子强化、冲突前置、节奏加快,本质上是长剧叙事在被动适配被短剧重塑过的用户耐心。形式上仍是长视频,注意力逻辑却在向短剧靠拢。这种双向靠拢能否转化为新的会员价值,目前还没有被数据证明。
如果把格局打开,爱奇艺这份所谓扭亏财报,更像长视频行业的一个分水岭信号。
降本保利是有效的短期防守,也确实修复了现金流和利润表,但防守不能替代增长。订阅制长视频与免费广告短剧,不是简单的新旧内容替代,而是一场围绕用户注意力、广告预算与内容生产规则的长期博弈。
长视频眼下完成了止血,但若想走出被动退守的局面,仅靠压缩内容投入远远不够——它需要在新的注意力秩序里,重新找到会员价值的支撑逻辑:要么把精品内容的付费厚度做扎实,要么在免费广告体系里真正占住一块位置。这两条路,目前都还没有被完全验证。
本文来自微信公众号“独角兽观察”,作者:独角兽观察,36氪经授权发布。