TikTok新上线的电商App,开始硬刚老对手
近期,TikTok向东南亚消费者,上线了独立的TikTok shop App。
该App的主要功能为“商品展示和购买”,首页呈现购物搜索栏、商品分类导航,以及商品瀑布流,而短视频和直播购物功能,则退居次位,用于补充商品信息、展示产品使用场景。该App具备个性化商品推荐、专属优惠、安全支付、订单追踪和全天候客服等功能。
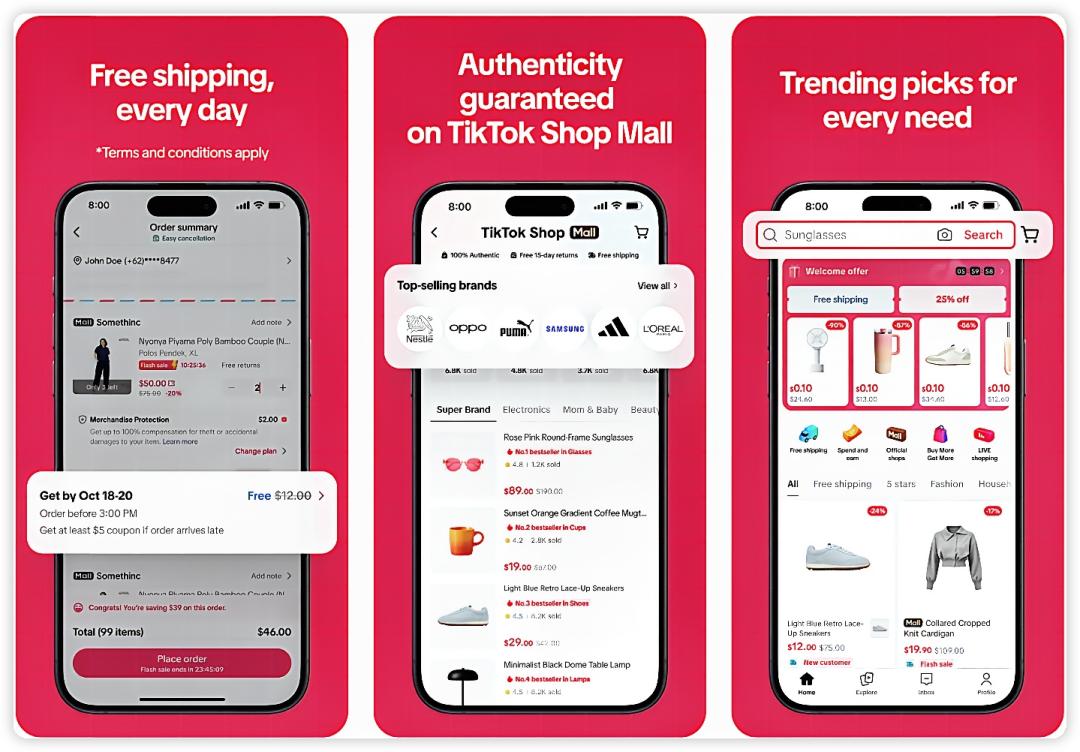
目前,TikTok Shop App已在新加坡、马来西亚、泰国和菲律宾地区上架,在iOS和Android应用商店均可下载。
TikTok 推出独立的App,是其从“内容电商”向“内容+货架”并举模式迈出的重要一步。
过去,TikTok依托其短视频和直播,驱动消费者“被动种草+冲动下单”,主要是一种“货找人”的模式,如今,TikTok Shop独立App上线之后,将承接更多“人找货”的生意,并进一步摆脱TikTok主站的束缚与局限,以放开手脚,与Shopee、Lazada、Temu等货架电商平台展开更有力的竞争。
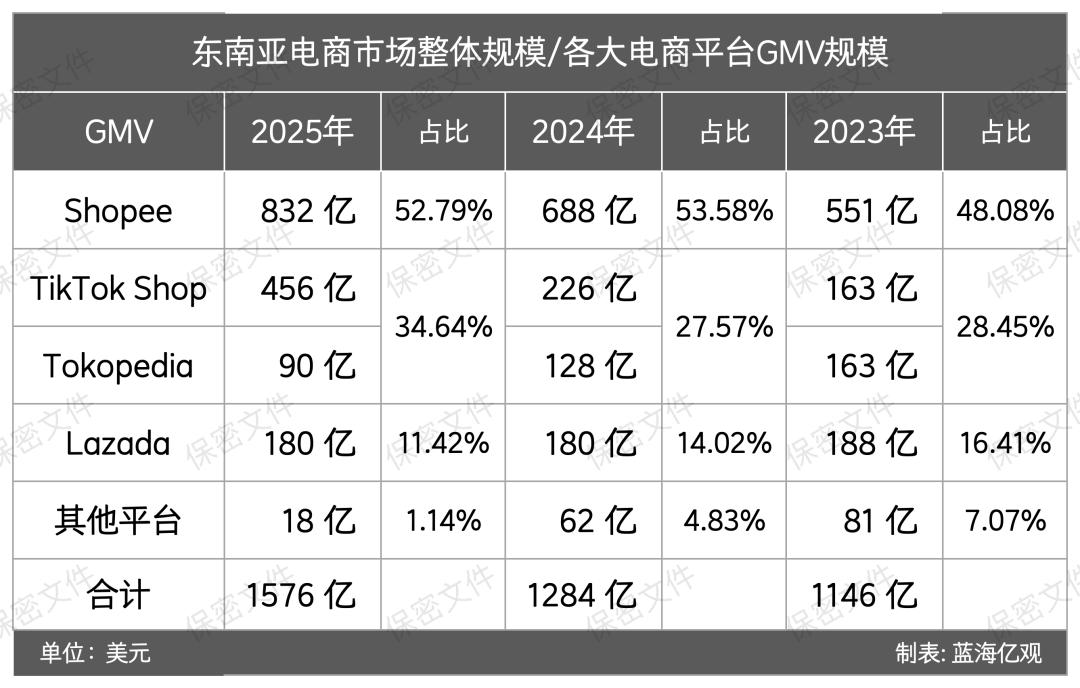
在东南亚,TikTok及其在印尼的Tokopedia,已经超越Lazada等对手,成为仅次于Shopee的第二大电商平台。2025年,两者在东南亚的合并市率达到 了34.64%。
作为东南亚电商龙头的Shopee,对TikTok的迅速壮大,一直抱着戒备之心。2026年第一季度,Shopee的母公司SEA集团称,已将“TikTok Shop带来的不利影响”,计入财务考量之中。
当然,TikTok Shop独立App上线之后,要与Shopee等综合平台正面硬刚,让用户养成“想买东西就打开TikTok Shop App”的心智认知,也将面临一系列的压力和挑战。
是时候推出独立的商城App了
对于TikTok Shop来说,现在推出独立App,正当其时、
近年来,TikTok Shop的成交结构,发生快速变化。过去占据主导地位的短视频,给TikTok Shop贡献的GMV占比,开始下降,而Shop商城的GMV贡献,则逐渐提高。
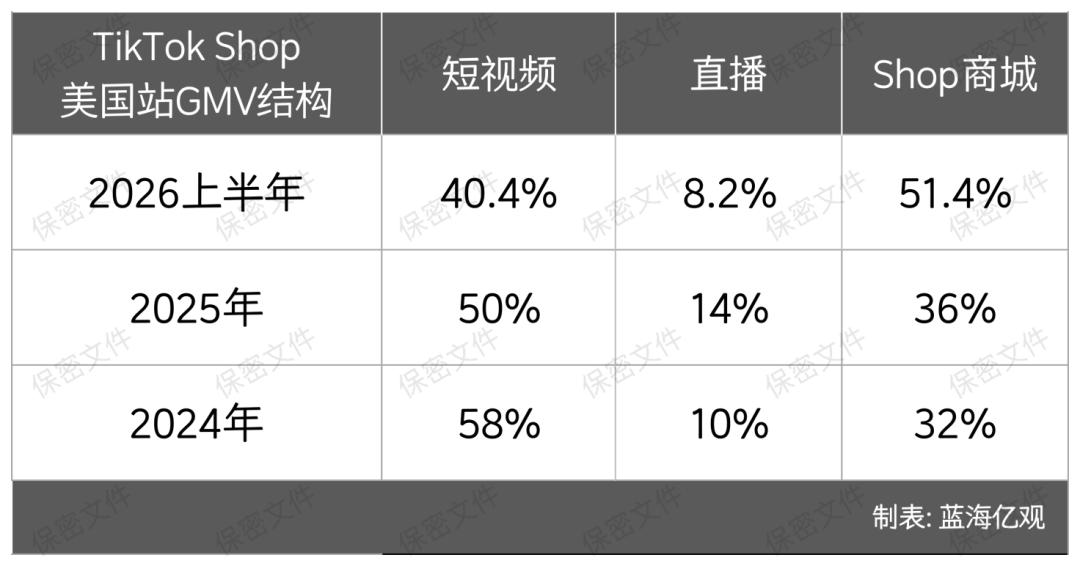
以美国站站点为例。2025年,TikTok Shop来自短视频和直播的GMV占比,同比下滑了8%,而来自Shop商城的GMV占比,则同比提高了4个百分点。
到了2026上半年,这一变化更加明显。TikTok Shop美国站,来自Shop商城的GMV占比,达到了51.4%,首次超过短视频40.4%的占比,成为GMV最大的贡献来源。
这意味着,Shop商城正在成为越来越重要的成交场景,大量消费者开始主动进入“货架电商”场景,进行购物。
另一方面,TikTok原生的“内容生态”,变成了一把“双刃剑”,在给TikTok Shop导流的同时,对其更进一步的发展,也造成了一定的阻碍,这成为TikTok Shop要重点布局“货架电商”的原因之一。
许多用户打开TikTok,主要目的是刷短视频、看直播,通常没有明确的购物需求,偶尔被植入内容吸引后,才进一步点击商品链接完成购买。
这一模式,有一定的局限性。
商品能否获得曝光,很大程度上取决于内容推荐,消费者是否会产生购买兴趣,也受到视频质量、达人表现和直播间氛围等因素影响。很多用户只看了几秒,便划到了下一个视频,不会为商品作任何停留。
相比之下,“货架电商”更侧重于商品展示、搜索和比较。消费者可以根据自己的购物需求,主动搜索商品、比较价格、查看评价,再决定是否购买。
例如,家用净水器滤芯到期了,消费者带着“更换滤芯的明确需求”,进入亚马逊、Shopee等货架电商平台,搜索对应型号,比较价格和产品参数,最后选择合适的商品下单。
TikTok推出独立购物App,正是为了把“货架”,从主应用的短视频信息流中剥离出来,给用户一个更接近传统电商的浏览和搜索界面,同时保留短视频和直播作为流量入口。
事实上,TikTok早已开始发展“货架电商”。2023年,TikTok就在美国主应用中设置了Shop商城入口,让消费者除了通过短视频和直播购物,也能主动浏览、搜索商品。
但这个商城始终内嵌在TikTok App之中,始终与其主应用的产品规划和流量分配紧密相连,使TikTok Shop无法在其购物业务上,施展更大的拳脚。
TikTok与TikTok Shop都属于母公司字节跳动,但两者实际上是相对独立的业务部门,各自有独立的损益核算、投资回报要求,以及经营目标。
首先,两者的经营目标并不完全一致。
TikTok是一个社交娱乐平台,需要不断向用户推荐有吸引力的内容,延长用户停留时间,同时兼顾广告变现等业务。
而TikTok Shop的核心目标是促成商品交易,它不仅希望通过短视频、直播让消费者发现商品、产生购买兴趣,还希望消费者在没有刷视频、看直播需求时,也会主动打开平台购物,并形成持续复购。
这意味着,两者既是互补关系,同时,也存在一定的竞争。
TikTok Shop“货架电商”获得的流量越多,就会有更多购物内容被推送至TikTok主应用,削弱用户的娱乐体验。
与此同时,TikTok Shop想要获得更多来自主应用的流量,还需要付出相应的成本。据字节跳动内部的结算机制,TikTok Shop需要向TikTok支付流量费用。随着流量采购投入增加,其自身的获客成本也会随之上升。
此外,据业内人士透露,TikTok Shop购物体验的调整,往往需要TikTok总部协调和批准。这意味着,即使TikTok Shop希望增加购物入口、调整商品推荐方式,也需要考虑主App的产品规划和经营目标。
对于TikTok来说,增加TikTok Shop的交易额,不一定意味着主应用的ROI也会提高。
因此,TikTok主应用不会无限增加商品推荐。短视频、广告和电商内容,都在争夺用户有限的注意力。如果为了增加购物交易额,而大量调整信息流,可能影响用户原有的娱乐体验,也会压缩其他内容和广告的展示空间。
在这一背景下,TikTok推出独立购物App,相当于给TikTok Shop增加了一个独立的产品入口,将有助于平衡两者之间的业务重心,让TikTok Shop专注于卖货,而TikTok聚焦娱乐属性,顺便卖货。
不过,TikTok Shop要将用户刷视频时产生的临时购买行为,逐步转化为主动打开购物应用、持续浏览商品和重复购物的习惯,尚需时日,并必然会面临一系列的挑战。
TikTok Shop与Shopee、Lazada的争夺战
木器啊,东南亚消费者并不缺少购物App。
Shopee和Lazada在当地经营多年,已经积累了大量商家和消费者用户。Shopee凭借商品供给、搜索、支付和物流体系,把控了市场的主导位置,而Lazada则在品牌商家和正品保障方面,有自己的优势。
TikTok Shop上线的独立购物App,正是要与这些老牌平台,争夺“货架电商”的存量蛋糕。
目前,从市场规模来看,TikTok Shop与Shopee之间,仍有不小的差距。
2025年,东南亚电商平台GMV达到1576亿美元。其中,Shopee以832亿美元GMV位居第一,其次为TikTok Shop(GMV约456亿美元),Lazada(GMV约180亿美元)。
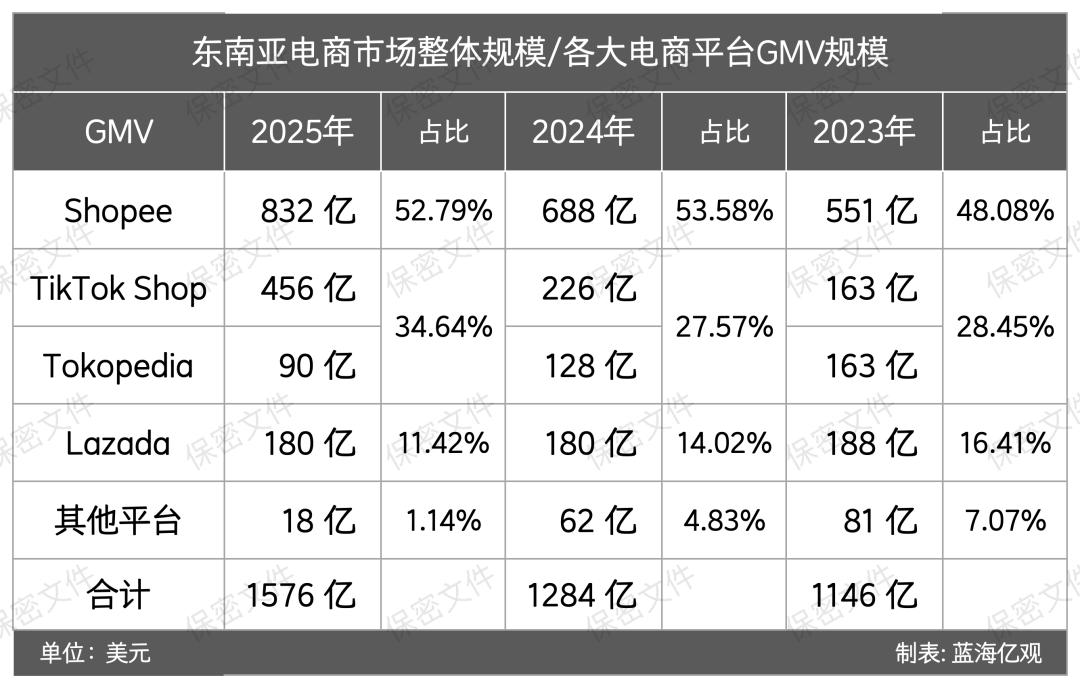
如果将TikTok Shop与其控股的Tokopedia合并计算,两者GMV达546亿美元,相当于Shopee的65.7%。
在流量方面,Shopee也占据主导地位。2026年1-10月,Shopee主站的总访问量达3151万,远超Lazada(855.9万)和TikTok Shop(728.5万)。
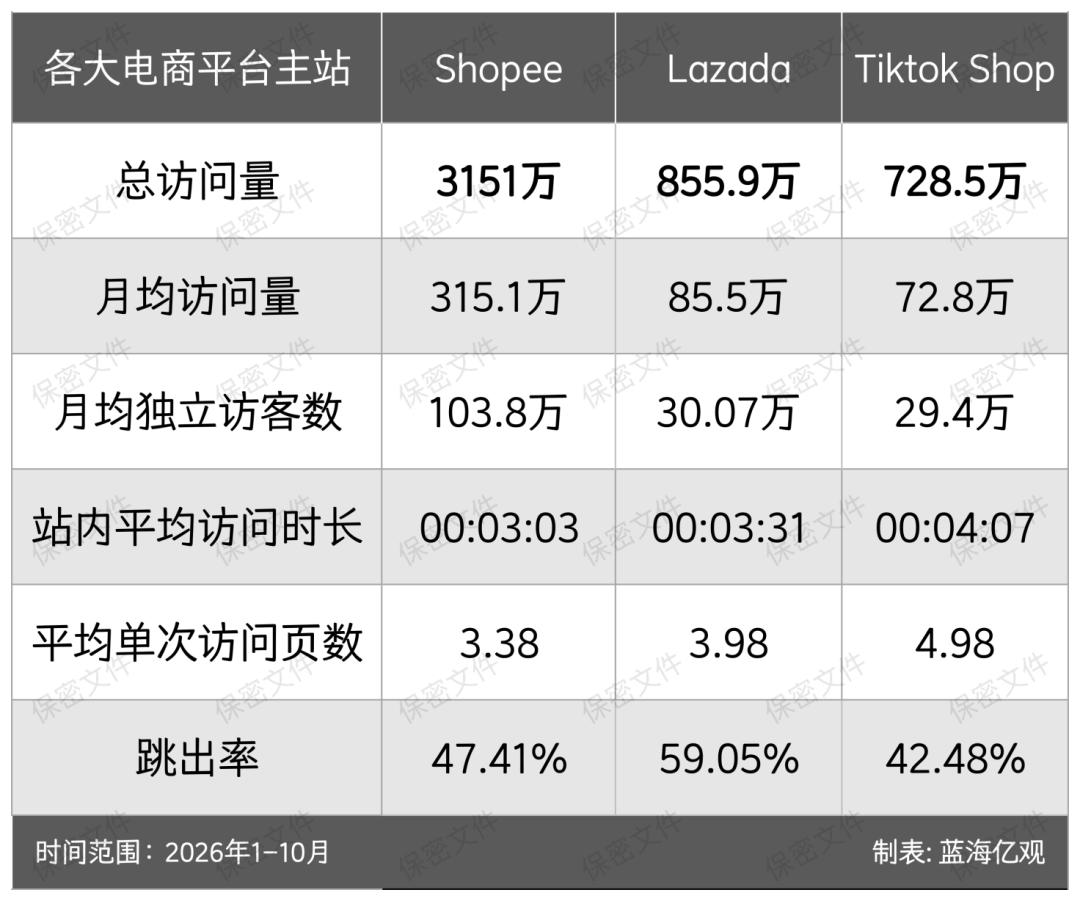
不过,这一差距正在收窄。2026年9月,TikTok Shop在东南亚六国的合计访问量约4.62亿次,达到Shopee的97.5%。这意味着,TikTok Shop已经从东南亚电商市场的后来者,成长为仅次于Shopee的重要竞争者。
Shopee真正的优势,在于其多年积累的商品供给和交易体系。大量消费者已经习惯在Shopee搜索商品、比较价格、查看评价,再完成下单。对于有明确购物需求的人来说,这套服务已经相当熟悉。
相比之下,TikTok Shop虽然能够通过达人和短视频,勾起部分消费者的即时购买兴趣,但要让消费者形成持续的购物习惯,还需要在商品搜索、评价、复购和履约等环节持续投入,提供足够好的体验。
Lazada则通过LazMall等业务,持续吸引品牌商家入驻,在电子产品、家电等注重品牌和正品保障的品类中,具有一定优势。
此外,Shopee并没有只守着货架电商的传统优势,也在加大“内容电商”的投入。
在东南亚市场,“内容电商”的影响力正在扩大。Momentum Works数据显示,2025年东南亚“内容电商”GMV达到497亿美元,占平台电商GMV的32%,高于2024年的20%。Shopee也在争夺这部分市场。
目前,Shopee正在增加对短视频、直播等方面的投入,并取得了一定的成绩。Shopee母公司Sea数据显示,2026年第三季度,Shopee直播和短视频业务带来的订单,同比增长超过45%,占其东南亚实体商品订单的25%以上。
这意味着,内容电商并非TikTok Shop独有的竞争优势,随着Shopee加大相关业务布局,TikTok Shop既要与对手争夺“货架电商”市场,也要面对对方在内容电商领域的追赶。
除了产品端的调整,TikTok也在进一步夯实其在本地的电商业务基础。
2023年12月,TikTok与印尼GoTo集团,达成战略合作,将TikTok Shop印尼业务与Tokopedia进行整合。2024年1月,双方宣布交易完成,TikTok取得合并后PT Tokopedia的75.01%控股权。
这一合作,让TikTok Shop在印尼市场,能够借助Tokopedia原有的商家资源、商品供给和本地经营基础开展业务,减少从头搭建本地电商体系的负担。
整体来看,TikTok Shop能否进一步缩小与Shopee的差距,不仅要看其独立购物App,能否让消费者在有购物需求时,会主动打开TikTok Shop,同时,其在商品供给、搜索体验、价格竞争力,以及物流履约等方面的体验也要跟上,这些都有待时间验证。(蓝海亿观)
备注:部分数据基于一定样本的调查及研究;网站访问数据、销量数据,在不同的时期会有波动,仅供参考。
本文来自微信公众号 “蓝海亿观网”(ID:egainnews),作者:蓝海亿观,36氪经授权发布。