王健林归来,也无风雨也无晴
商海浮浮沉沉,有人激流勇退,有人折戟出局,王健林则选择卷土重来。
近日,大连万达商业管理集团股份有限公司(简称“大连万达商管”)发生工商变更,陈洪涛卸任董事长,王健林接任董事长、董事,这也是王健林时隔14年重新执掌这一职位。
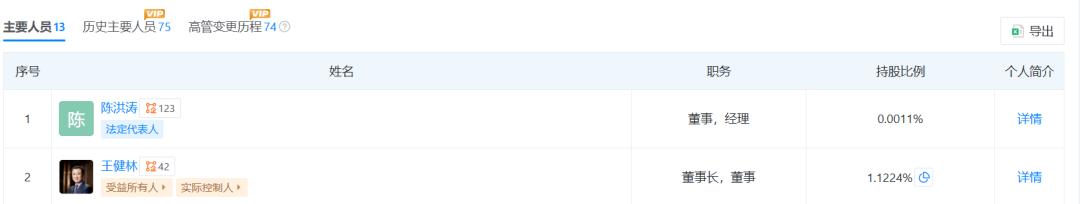
但这一次,董事长这把交椅却没那么好坐,因为大连万达商管在万达体系中的角色发生了根本变化,旗下万达广场的核心运营平台“珠海万达商管”,已经股权旁落。
兜兜转转,王健林回来了,但他早已不是当年那个“说一不二”的分量。更麻烦的是,尽管万达这些年一直在努力“卖卖卖”,但欠债依然还不完。
就在上月,中国长城资产管理股份有限公司大连市分公司,对大连万达集团股份有限公司一笔总额约9.45亿元的债权进行挂牌招商,而这仅是万达庞大债务的冰山一角。
王健林这次回归,与其说是“王者归位”,倒不如说是“收拾烂摊子”。然而,商业世界就是这么残酷,想要获得卷土重来的资格,至少得先证明自己有这个实力。
不再是昔日的万达
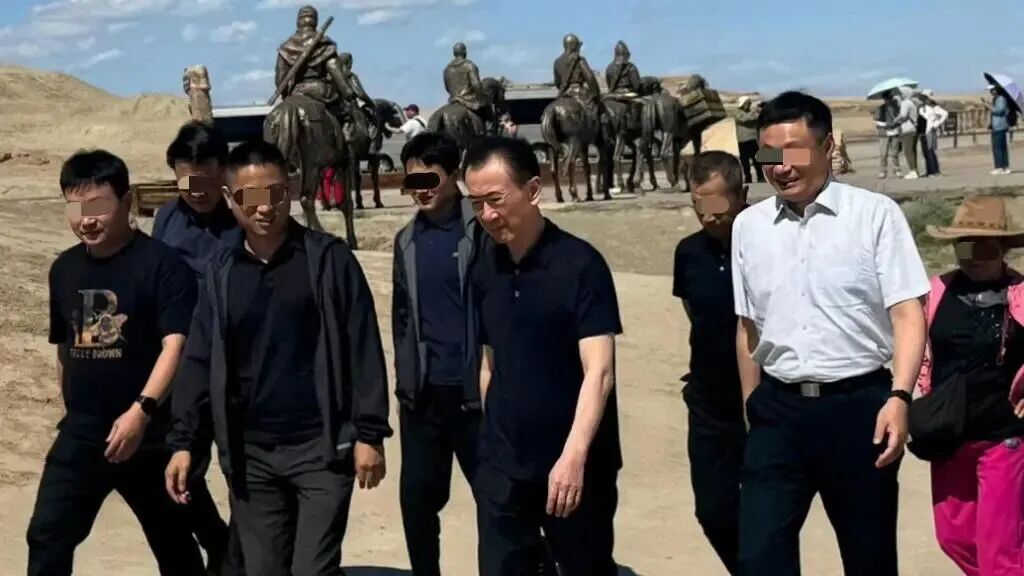
近日,久未公开露面的王健林,出现在云南大理崇圣寺三塔景区,与工作人员一起合照。镜头中的王健林虽然精神不错,但身形瘦削,与昔日形象大相径庭。
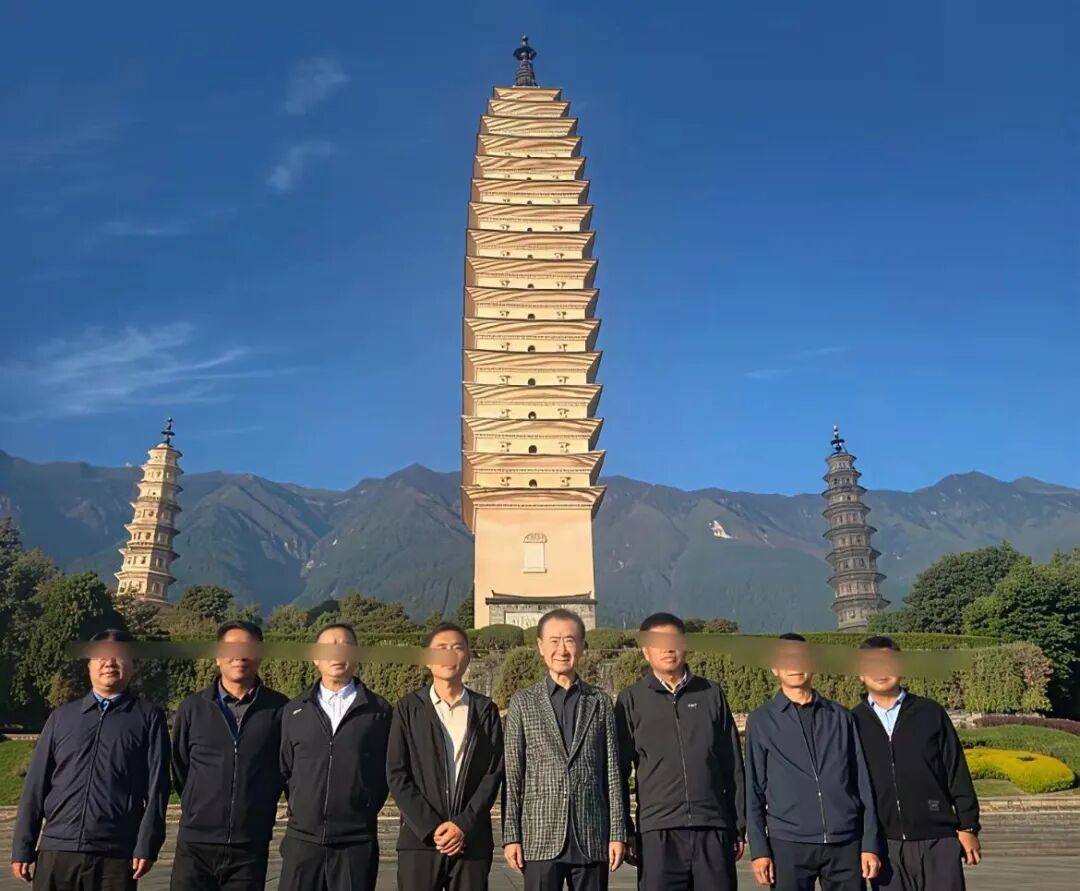
不少网友纷纷留言,称王健林瘦成了“纸片人”,跟当年谈“一个小目标”的精神头,完全不可同日而语。但这也不难理解,毕竟这些年,万达和王健林的日子都不太好过。
转折发生在2021年。
那一年,万达成立了珠海万达商管,将大量万达广场的商业运营业务装入其中,希望在万达商业退市后,通过“珠海万达商管”再次向港股IPO发起冲击。
万达对此志在必得,同时引入了太盟、中信资本、腾讯、碧桂园等22家机构投资者,并签下了对赌协议:
一是2021年-2023年,万达商管的利润需要达到约定目标;二是万达商管要于2023年底上市,如果对赌失败,投资者有权要求万达回购股份。
然而,珠海万达商管曾先后四次递交招股书,均铩羽而归。上市不成,万达便要解决这批投资人的退出问题,支付超300亿元的回购款。
然而,据钛媒体报道,截至2023年三季末,大连万达商管账上货币资金仅有132.69亿元,完全无法覆盖当时的债务。最终,投资人之一的太盟投资集团站了出来。
2023年12月,太盟投资集团与大连万达商管集团签署了投资框架协议,太盟将联合多个投资机构,向大连新达盟商业管理有限公司投资约600亿元,合计持股60%,而大连万达商管则持股40%。其中,“新达盟”是一家新设立的控股公司,珠海万达商管被装入其中。
万达的回购压力暂时解除了,但代价是,它失去了轻资产运营管理平台的控制权。
此后,珠海万达商管开始逐渐“去王健林化”。2024年9月,太盟投资合伙人、中国区总裁黄德炜接任大连新达盟和珠海万达商管董事长、法定代表人;
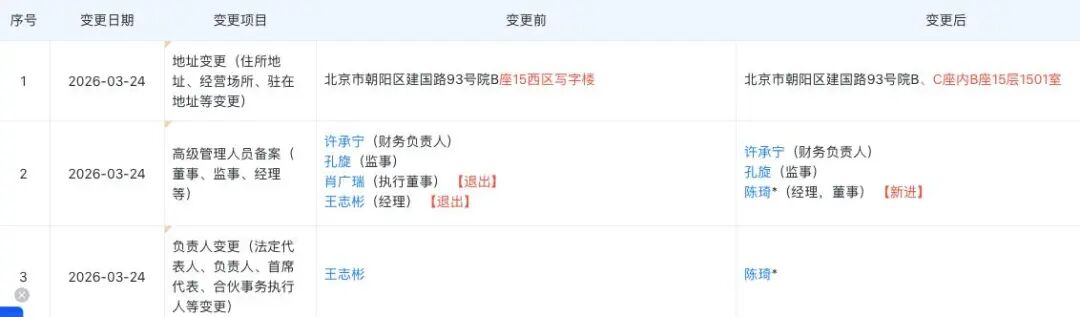
2026年3月,太盟系的陈琦取代万达老将王志彬,成为珠海万达商管全资子公司万达商业管理集团有限公司的法定代表人和经理。
同时,这些年大连万达商管旗下持有新达盟股份的公司也在陆续出售股份、引入新股东。据媒体对工商信息的不完全统计,截至2026年中,大连万达商管直接和间接持有的新达盟权益已经降至30%以下。
所以,万达系早已不是珠海万达商管的最大股东。王健林与其说是回来当老板,不如说是回来当“高级打工人”。
但从另一个角度来看,尽管珠海万达商管控制权旁落,但它仍是万达体系内少数还能由“自己人”主导的核心资产。
毕竟,太盟系管的是资本节奏,万达广场的实际运营还是得万达团队来做。只是,这一次王健林面对的,会是一个比14年前复杂得多的局面。
王健林重回一线
必须承认,过去四年,尽管万达始终没能走出泥沼,但王健林走的每一步都算果断。
在珠海万达商管陷入对赌危机时,王健林果断选择出让控制权,保住了平台的存续。
过去几年,王健林也舍得“断臂求生”:
出售超80座万达广场,回笼资金逾900亿元;将万达电影控制权转让给中国儒意,套现约44亿元;将万达酒店管理公司以26.3亿元售予同程旅行……
但即便如此,万达的偿债之路依然漫长。
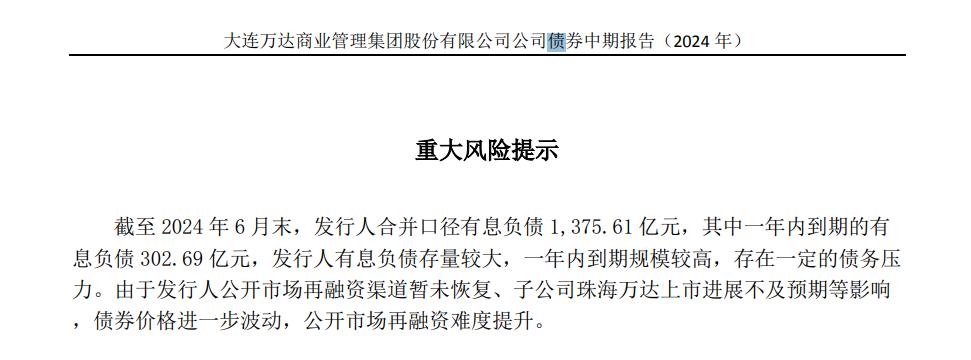
截至2024年6月末,根据《大连万达商业管理集团股份有限公司公司债券中期报告(2024年)》,大连万达商管合并口径有息负债接近1400亿元。
然而,债务尚未还清,追债的还在路上。今年,永辉超市、苏宁易购分别向万达追讨38亿元和17.47亿元的债权,这两笔债务均源于2018年大连万达商管向永辉、苏宁等零售企业出让股权回笼资金,但后续由于对赌失败触发了股权回购义务,万达却未能付清相关款项。
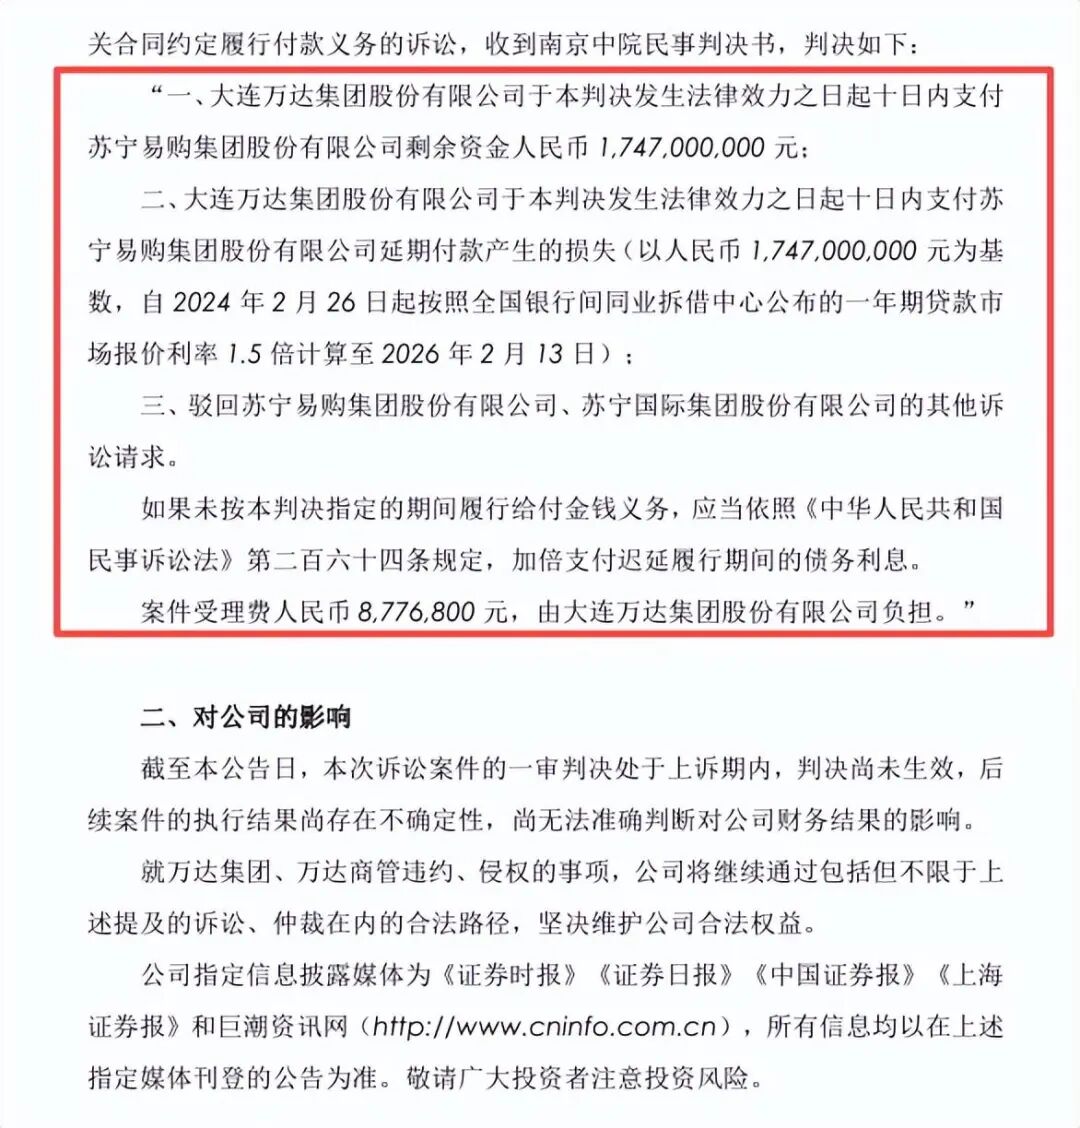
据多家媒体报道,截至2025年5月,如果计入万达关联债务,大连万达商管的实际负债可能突破3200亿元;截至2026年初,万达集团的总负债或高达约6000亿元。
关于万达的债务总额尚无一个确切数字,但可以肯定的是,在千亿债务面前,仅靠“卖卖卖”来还债,终究只是杯水车薪。
万达卖掉的是当下被打到骨折的资产;背负的却是在资本市场景气高点时签回来的承诺,用今日的资产去填昨日的债务,两者注定无法划上等号。
更糟糕的是,借钱续命的成本也在飙升。
2026年1月30日,大连万达商管在离岸市场发行3.6亿美元高级有担保债券,票息12.75%,票息率远高于中资地产美元债平均水平,万达称“是以确定成本换时间窗口”。
无论是出售资产,还是借钱续命,恐怕都难以缓解万达的债务压力。这时候,王健林的回归,则有另一重意义。
需要注意的是,过去三年,大连万达商管董事长经历了肖广瑞、张春远、陈洪涛三次更替,而这三位都称得上是“万达老将”。
因此,即便王健林没有重回一线,大连万达商管依然很稳。然而,王健林亲自坐镇,则能更充分协调集团内外部资源,直接拍板一些需要长期拉锯的事情,提升跨主体决策效率。
另外,当下万达依然面临较为严峻的化债压力,创始人回归既展示了万达解决债务的积极态度,也有望加快推进资产处置和债务协商落地。
简单来说,有些事情还是得靠王健林的“脸”,在行业中多挣几分信任和认可。
万达还能做点什么?
不过,无论是为了还债,还是推动万达持续发展,“卖卖卖”终究不是长久之计,关键还是要推动万达重回发展轨道,让它自己有“造血能力”。
目前来看,王健林也在尝试为万达寻求新的出路。
一方面,在文旅市场寻找新的可能性。
万达文旅的布局并非始于当下,但早期主要以“卖房养旅”为主要模式,虽然投资了一系列度假区项目,但本质上还是以地产销售为主。
这种模式在地产行业上行周期,自然无往不利。可随着地产周期切换,房子开始卖不动,旅游又迟迟收不回本,这种模式逐渐运转不灵。
2017年起,万达开始大规模抛售文旅项目,将西双版纳万达文旅、南昌万达文旅等13个文旅项目91%股权卖给融创;将77家酒店以账面净值六折的价格出售给富力。
但从去年开始,王健林再次活跃在文旅一线:从新疆独山子大峡谷、世界魔鬼城;到贵州罗甸大小井景区、花江峡谷大桥、安顺古城;再到近日出现在大理崇圣寺三塔……
王健林儿子王思聪,也在2024年通过旗下的“北京寰聚商管”与山东省泰安市政府签约了一项总投资约37亿元的文旅项目,计划建设为滑雪胜地。
王健林并未彻底放弃“文旅梦”,只是打法变了——从“为了卖房而做文旅”,转向沉下心来筛选真正有生命力的项目,将文旅做成一门可持续的生意。
另一方面,持续优化万达广场的经营效率。
今年9月,在万达体系内深耕财务条线的许粉,正式成为万达商管首位女CEO。王健林的意图很明显,相较于继续扩张,万达广场的盈利能力才是更重要的事情。
目前,全国有超520座万达广场,在如此庞大的体量下,再通过重资产实现扩张已不符合当下趋势;
相反,由财务出身的许粉负责盯紧现金流和成本,通过精细化运营帮助每一座万达广场进行降本增效,才是当下万达能够“活下去”的基础。
此外,万达也在积极调整万达广场布局:2025年,万达关闭了35座万达广场;2026年,珠海万达商管计划新开19座万达广场,其中超六成门店将开在三四线市场。
万达正在重新打商管这场仗,一边关掉效益不好的老万达广场,一边在零售相对空白的下沉市场积极发力,并通过“万达超级品牌日”等活动激活商场人气。
据多家媒体报道,2025年珠海万达商管营收284.9亿元,净利润79.7亿元,出租率维持在97%以上。这份成绩单,也是王健林“卷土重来”的底气。
14年前,王健林卸下大连万达商管董事长的担子,是公司已经到了一个稳定阶段,可以交由职业经理人接手;如今,王健林再次接回这个重担,则是公司到了一个生死存亡的关键时刻,需要创始人亲自站出来稳定军心。
不过,王健林愿意坐回那把并不好坐的董事长椅子,至少说明一件事:老王没打算躺平。
说到底,万达曾经有多辉煌,都已经成为过去;关键的是,万达在未来还能守住多少市场份额。这个答案,还得靠王健林自己去解开。
本文来自微信公众号“螺旋实验室”,作者:螺旋君,36氪经授权发布。