外卖平台开始嫌一杯咖啡太便宜
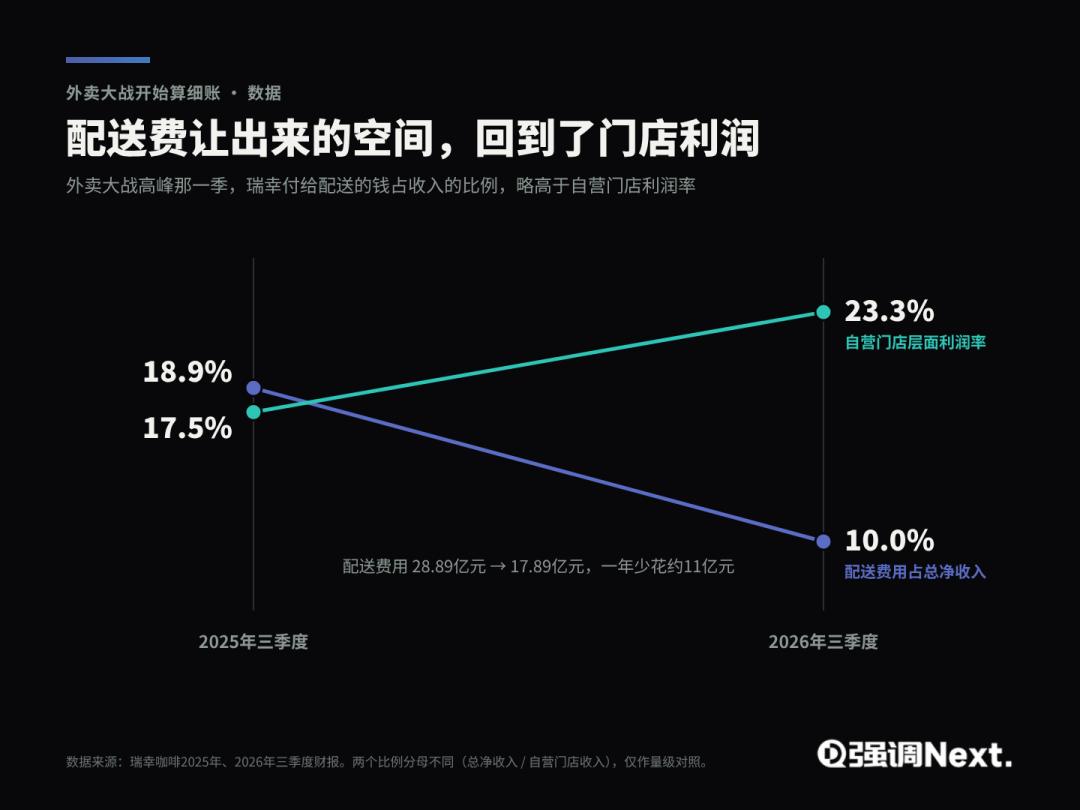
瑞幸11月3日发布的三季报里,一笔配送费最能说明外卖行业这一年变化的。三季度瑞幸配送费是 17.89亿元 ,去年同期是 28.89亿元 ,占总净收入的比重 从18.9%降到了10% 。
去年三季度正赶上外卖补贴最密集的时候。平台发券,用户下单,大量咖啡由骑手送上门。今年补贴收缩,订单结构向自提回摆。瑞幸自营门店同店销售下降11.1%,公司营业利润却增长55.1%,自营门店层面的营业利润率从17.5%回升至23.3%。管理层称,门店盈利能力已基本恢复至外卖高补贴前的水平。
一天后,京东本地生活业务负责人郭庆离职。他于2024年1月加入京东,此后经历了京东外卖的上线、扩张和转型。接近京东的人士向媒体表示,后续业务将更重视供应链创新、精细化运营和效率。
低价订单的热度退去,平台开始重新安排厨房、仓库和运力。三家平台最近两三个月推出的新业务,也都绕着类似的问题展开,一单外卖的配送成本压不下去,就只能想办法让每一趟跑得更值。
十几块钱的订单,养不起一趟专送
瑞幸过去两年的同店增速,几乎可以当作补贴强度的走势图来看。2025年四个季度分别是 9.2%、13.8%、14.3%和1.3% ,2026年前三个季度是 -0.1%、-5.3%和-11.1% 。郭谨一在电话会上解释,去年三季度补贴同时抬高了外送杯量和单杯价格,今年补贴退了,外送杯量下降,自提虽然回升,还没能全部补上。
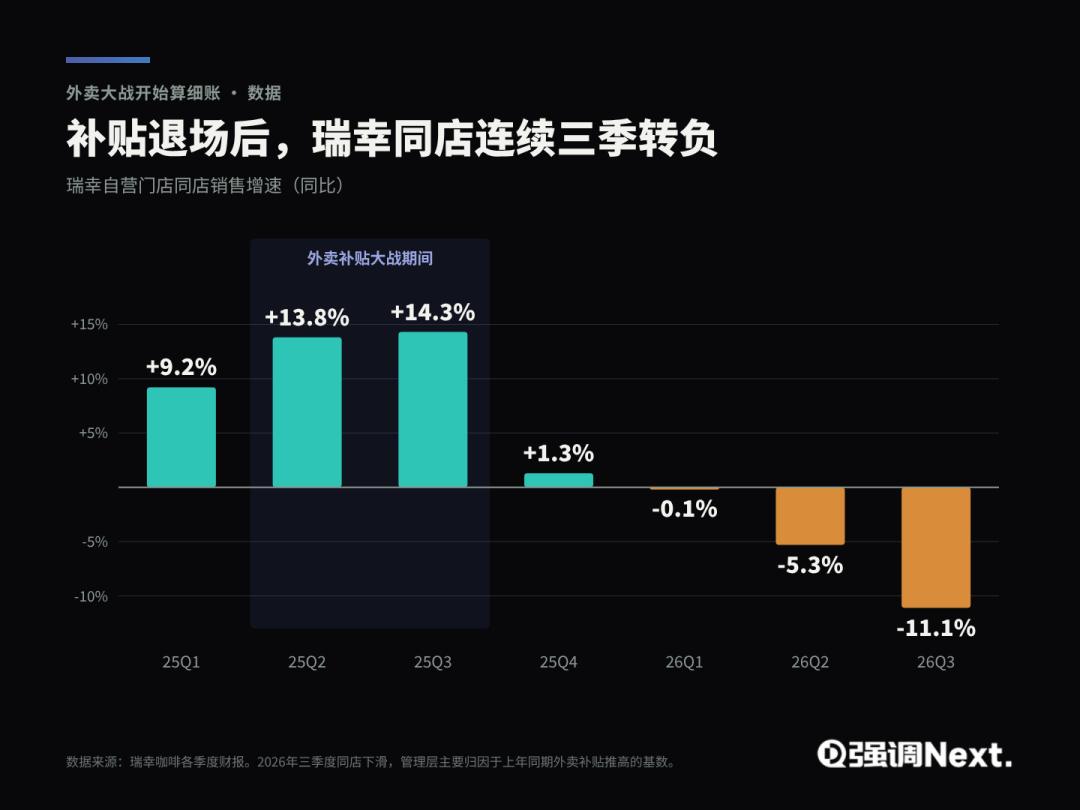
补贴撤掉以后,喝咖啡的人没少多少,更多人走回门店自己取。去年多出来的外送单,有不少本来就会在柜台成交,补贴把它们挪到了骑手手里,也给每杯咖啡加上了一笔配送成本。
去年三季度,瑞幸的配送支出占收入 18.9% ,比自营门店 17.5% 的利润率还略高。虽然这两个数的分母不同,但是量级差不多,也就是说, 十几块钱的咖啡专门派人送一趟,送的成本和店里赚的钱差不多大。
没跟着打价格战的品牌也受了影响。霸王茶姬去年没有参加短期折扣,部分客源被外卖平台上的低价饮品分走,2025年四季度大中华区单店月均GMV同比 下降25.5% 。古茗的应对是把人往店里拉,上线1元冰水和2.5元柠檬水,只卖堂食,不上外卖。
去年平台公布的日订单峰值一个比一个高。其中多少是新增的消费,多少只是换了个渠道下单,饮品公司的财 报正在陆续给出真相。
平台披露的订单结构已经变化。10月22日的美团外卖产业大会上,美团外卖总经理薛冰披露,今年餐饮商家外卖订单中,15元以下低价订单的占比同比减半,上半年实付单均价回升。
一部分订单像瑞幸那样回到了门店,另一部分变成了价格更高的订单,比如米村拌饭把招牌肥牛锅的肥牛从100克加到150克,同时增加15到20元价格带的产品,8月在美团外卖的实付交易额同比增长32.4%。
据媒体报道的前瞻数据,花旗预计美团三季度外卖业务经营利润率约1.1%,每单经济效益约8分钱。利润薄到这个程度,十几块的订单越多,平台的越难赚,而监管对长期大额补贴的限制,也让平台没法再靠发券撑住这部分单量。
所以平台要让账算得过来,只能从自己的履约和供给上找办法。
密度只能从供给侧造,平台得亲自下场
从供给侧造密度,大致有三种做法,三家最近的新业务都能对上号。
把店聚到一起。美团在外卖大会上推出“超级厨房”,往一个店里放进更多品类,日订单量可以到数千单,计划和正餐品牌共建首批1000家。京东10月16日在北京西城马连道开出第一家七鲜美食MALL,多个档口在同一空间出餐,外卖订单经天花板悬挂链自动归集合单,骑手在专属取餐口一次取走,门店的目标是把取餐时间控制在10分钟以内。骑手不必在几家店之间来回等餐,一趟能带走几家的单子,单均成本自然下来。
把货放近,同时把单做大。小象超市到今年7月底已覆盖100多座城市,线上线下门店合计超过1000家,美团今年还宣布拟以7.17亿美元收购叮咚买菜中国业务。据报道,小象把多数城市的免运费门槛提高到35至39元,北京万柳开出约4500平方米的大店,计划今年新开20家大店,做仓店一体。
让订单可以提前排。淘宝闪购的家宴10月中旬在北京开始灰测,全国已有27个品牌、50多家门店,用户要提前一天预订,由专属骑手用恒温箱配送。京东9月16日发布的七鲜大厨走得更远:AI根据体检报告和饮食偏好生成膳食方案,京东全职骑手按计划把净菜冷链送上门,家里的炒菜机器人负责做熟。即时单变成了计划单,骑手的路线和时间都能提前排满。
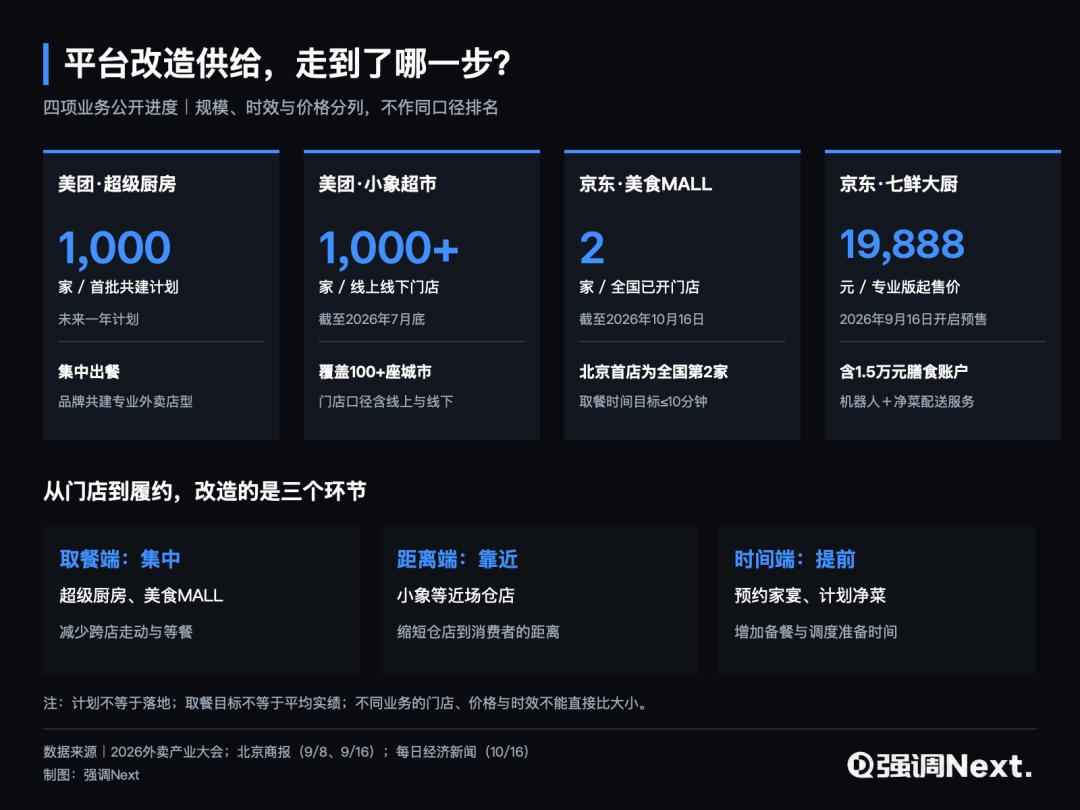
这三种做法,单个商家都做不到,能做这种组织的只有平台。平台要出面拿场地、定店型、排运力,角色也就从撮合交易的中间商,往供给的组织者、甚至经营者那边挪。
还有一层更现实的原因是,在开放平台上,商家和运力都是共享的。淘宝便利店的合作商家可以同时接美团和京东的单。京东去年底把即时配送骑手并入京东物流,今年起直接服务第三方商家。补贴撤掉以后,平台之间还能拉开差距的,只剩别人拿不走的供给。王兴也在业绩会上说,自营供给在即时配送生态里变得越来越重要。
平台越来越像零售商,利润率也是
供给握到自己手里,商业模式也就跟着变了。
平台原本的生意,是向商家收佣金和广告费,资产轻、毛利高,扩张的钱主要花在补贴和地推上。做超级厨房、前置仓和美食MALL,赚的是经营的钱,要扛房租、备货、损耗和人工,利润率会向零售和餐饮看齐。
亲自下场还会改变平台和商家的关系。平台自己开店、自己卖货,同一个流量入口里,它既当裁判又当选手。阿里在这件事上表态最明确:淘宝便利店对外的说法是平台不建仓、不开店、不与商家争利,场地、备货和日常经营由合作商家承担,家宴也建立在现成的高端餐厅之上。
这样一来,三家的位置都清楚了。美团最重,供给最可控,但利润率要往零售靠,小象、大店和超级厨房的投入都压在自己身上。阿里最轻,扩张快、包袱小,可轻资产意味着供给不独占,商家今天接淘宝闪购的单,明天也能接美团的。京东也选了自营,七鲜美食MALL、七鲜大厨和七鲜超市连成一片,但它在外卖市场的份额远小于另外两家,自建的供给缺少足够的需求去填。
美团管理层给小象定的长期目标,是可持续的低个位数利润率。一家平台给自己最看重的自营供给定下超市水平的利润目标,外卖和即时零售这门生意的利润天花板,大概也就在这附近。
-END -
本文来自微信公众号 “强调Next”(ID:leo89203898),作者:一修,36氪经授权发布。