Die Essenslieferplattformen fangen an, eine Tasse Kaffee für zu billig zu halten.
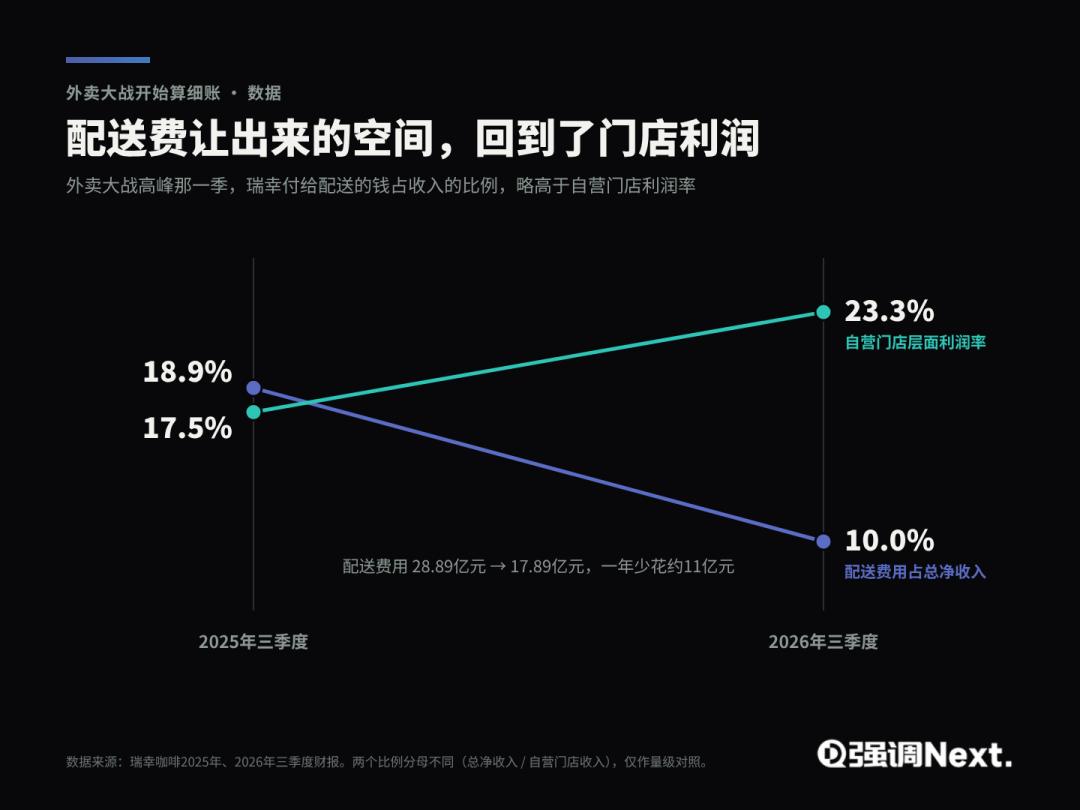
Im am 3. November veröffentlichten Drittquartalsbericht von Luckin Coffee verdeutlicht eine Auslieferungsgebühr am besten die Veränderungen im Takeaway-Geschäft in diesem Jahr. Im dritten Quartal beliefen sich die Auslieferungsgebühren von Luckin Coffee auf 1,789 Milliarden Yuan, gegenüber 2,889 Milliarden Yuan im Vorjahreszeitraum. Ihr Anteil am gesamten Nettoumsatz sank von 18,9 % auf 10 %.
Im dritten Quartal des Vorjahres erreichten die Subventionen für Takeaway-Dienste ihren Höhepunkt. Die Plattformen verteilten Gutscheine, die Nutzer bestellten und zahlreiche Kaffees wurden von Kurierdienstmitarbeitern nach Hause geliefert. In diesem Jahr schrumpfen die Subventionen, und die Bestellungsstruktur kehrt wieder zu Selbstabholung zurück. Der Umsatz der eigenen Geschäfte von Luckin Coffee im gleichen Geschäft sank um 11,1 %, aber der Betriebsgewinn des Unternehmens stieg um 55,1 %. Die Betriebsgewinnmarge auf Ebene der eigenen Geschäfte erholte sich von 17,5 % auf 23,3 %. Das Management erklärte, dass die Rentabilität der Geschäfte wieder nahezu das Niveau vor den hohen Subventionen für Takeaway-Dienste erreicht habe.
Einen Tag später verließ Guo Qing, Leiter des lokalen Lebensgeschäfts von JD.com, das Unternehmen. Er trat im Januar 2024 bei JD.com ein und erlebte danach die Markteinführung, Expansion und Transformation von JD Takeaway. Personen aus dem Umfeld von JD.com teilten Medien mit, dass das Folgegeschäft mehr Wert auf Lieferketteninnovation, verfeinerte Betriebsführung und Effizienz legen wird.
Die Beliebtheit von Niedrigpreisbestellungen lässt nach, und die Plattformen beginnen, Küchen, Lager und Transportkapazitäten neu zu ordnen. Die neuen Geschäfte, die die drei Plattformen in den letzten zwei bis drei Monaten eingeführt haben, drehen sich alle um ähnliche Probleme: Wenn sich die Auslieferungskosten pro Takeaway-Bestellung nicht senken lassen, muss man Wege finden, jede Fahrt wertvoller zu gestalten.
Eine Bestellung von mehr als zehn Yuan reicht nicht aus, um eine exklusive Auslieferung zu finanzieren
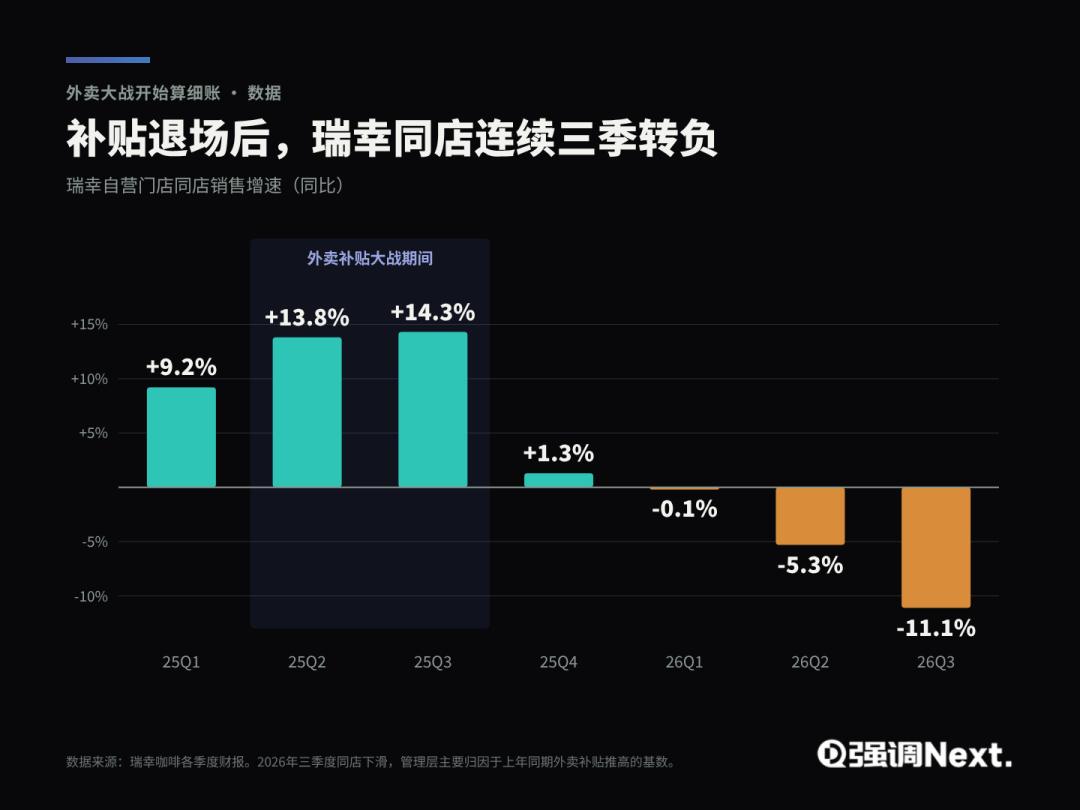
Das Wachstum des Umsatzes im gleichen Geschäft von Luckin Coffee in den letzten zwei Jahren kann fast als Diagramm der Subventionsintensität betrachtet werden. Die vier Quartale 2025 lagen bei 9,2 %, 13,8 %, 14,3 % und 1,3 %, und die ersten drei Quartale 2026 bei -0,1 %, -5,3 % und -11,1 %. Guo Jinyi erklärte in einer Telefonkonferenz, dass die Subventionen im dritten Quartal des Vorjahres sowohl die Anzahl der ausgelieferten Kaffees als auch den Preis pro Tasse angehoben haben. In diesem Jahr sind die Subventionen zurückgegangen, die Anzahl der ausgelieferten Kaffees ist gesunken, und obwohl die Selbstabholung wieder zugenommen hat, konnte dies den Rückgang noch nicht vollständig ausgleichen.
Nach dem Wegfall der Subventionen ist die Anzahl der Menschen, die Kaffee trinken, kaum zurückgegangen, und mehr Leute gehen zurück in die Geschäfte, um ihre Bestellung selbst abzuholen. Viele der zusätzlichen Takeaway-Bestellungen des Vorjahres wären ohnehin im Geschäft abgeschlossen worden. Die Subventionen haben diese Bestellungen zu den Kurierdienstmitarbeitern verlagert und gleichzeitig jeder Tasse Kaffee eine zusätzliche Auslieferungskosten hinzugefügt.
Im dritten Quartal des Vorjahres machten die Auslieferungsausgaben von Luckin Coffee 18,9 % des Umsatzes aus, was sogar leicht höher war als die Gewinnmarge von 17,5 % der eigenen Geschäfte. Obwohl die Nenner dieser beiden Zahlen unterschiedlich sind, liegen sie in der gleichen Größenordnung. Das bedeutet: Wenn man einen Kaffee für mehr als zehn Yuan extra von einer Person liefern lässt, sind die Auslieferungskosten fast so hoch wie der Gewinn, den das Geschäft damit erzielt.
Marken, die sich nicht am Preiskrieg beteiligt haben, sind ebenfalls betroffen. Bawangchaji hat im Vorjahr keine kurzfristigen Rabatte angeboten, ein Teil der Kunden wurde von den Niedrigpreisgetränken auf den Takeaway-Plattformen abgezogen. Im vierten Quartal 2025 sank der durchschnittliche monatliche GMV pro Geschäft in der Großregion China um 25,5 % im Vergleich zum Vorjahr. Guming reagierte darauf, indem es Kunden in die Geschäfte lockte: Es bot Eiswasser für 1 Yuan und Limonade für 2,5 Yuan an, die nur im Geschäft erhältlich waren und nicht über Takeaway bestellt werden konnten.
Die von den Plattformen im Vorjahr veröffentlichten Spitzenwerte für tägliche Bestellungen waren jeweils höher als die vorherigen. Wie viel davon zusätzlicher Konsum ist und wie viel nur eine Bestellung über einen anderen Kanal ist, wird allmählich in den Finanzberichten der Getränkeunternehmen sichtbar.
Die von den Plattformen offengelegte Bestellungsstruktur hat sich bereits verändert. Auf der Meituan Takeaway Industriekonferenz am 22. Oktober teilte Xue Bing, General Manager von Meituan Takeaway, mit, dass der Anteil von Niedrigpreisbestellungen unter 15 Yuan unter allen Takeaway-Bestellungen von Gastronomiebetreibern in diesem Jahr im Vergleich zum Vorjahr halbiert wurde, und der durchschnittliche tatsächliche Zahlbetrag pro Bestellung im ersten Halbjahr wieder gestiegen ist.
Ein Teil der Bestellungen kehrt wie bei Luckin Coffee in die Geschäfte zurück, ein anderer Teil wird zu höherpreisigen Bestellungen. Zum Beispiel hat Micun Banfan die Menge an Rindfleisch in seinem typischen Rindfleischtopf von 100 Gramm auf 150 Gramm erhöht und gleichzeitig Produkte in der Preisklasse von 15 bis 20 Yuan hinzugefügt. Im August stieg der tatsächliche Transaktionswert auf Meituan Takeaway um 32,4 % im Vergleich zum Vorjahr.
Laut vorausschauenden Daten, die von Medien berichtet werden, erwartet Citi, dass die Betriebsgewinnmarge von Meituans Takeaway-Geschäft im dritten Quartal etwa 1,1 % beträgt und der wirtschaftliche Nutzen pro Bestellung etwa 0,08 Yuan liegt. Bei so geringen Gewinnen ist es für die Plattformen umso schwieriger, Gewinne zu erzielen, je mehr Bestellungen im Wert von mehr als zehn Yuan es gibt. Außerdem beschränken die Vorschriften langfristige hohe Subventionen, sodass die Plattformen diese Bestellmengen nicht mehr durch Gutscheine aufrechterhalten können.
Damit die Plattformen die Rechnung aufgeht, müssen sie nach Lösungen bei ihrer eigenen Auslieferungsleistung und ihrem Angebot suchen.
Dichte kann nur auf der Angebotsseite erzeugt werden, die Plattformen müssen selbst aktiv werden
Um Dichte auf der Angebotsseite zu erzeugen, gibt es im Wesentlichen drei Vorgehensweisen, die alle drei neuen Geschäfte der drei Plattformen entsprechen.
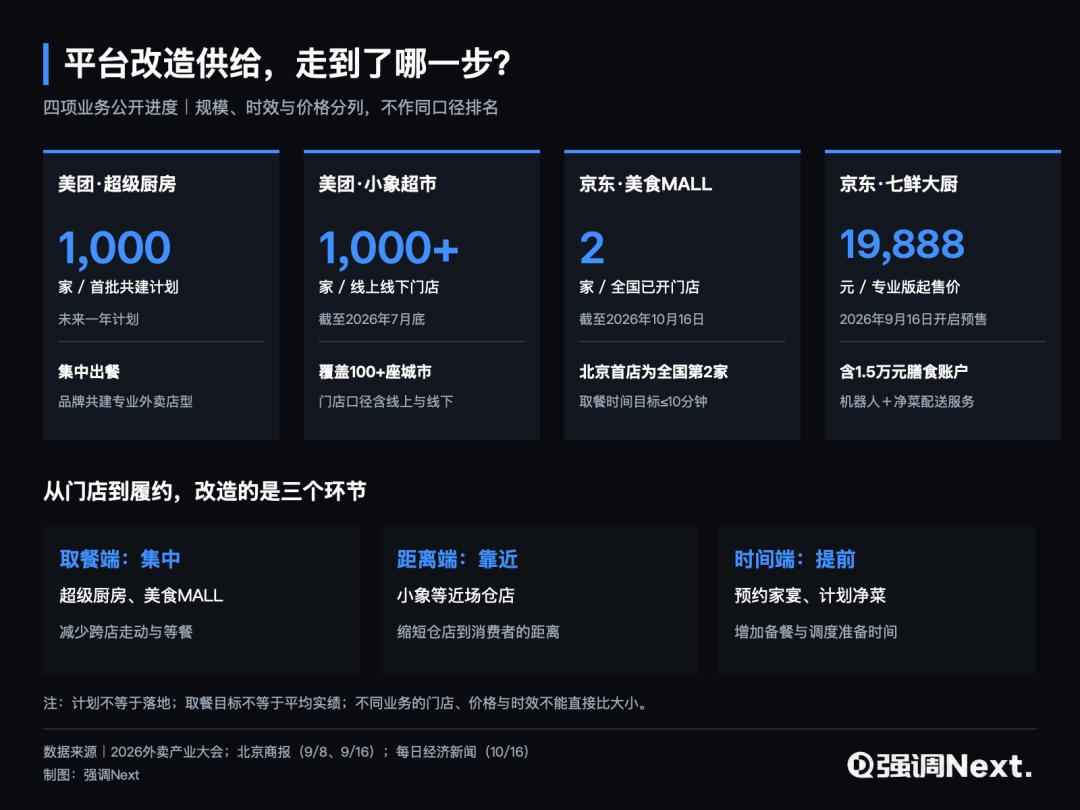
Die Geschäfte zusammenführen. Meituan hat auf der Takeaway-Konferenz die „Superküche“ vorgestellt, bei der mehr Kategorien in einem Geschäft untergebracht werden, sodass die tägliche Bestellmenge mehrere Tausend erreichen kann. Es ist geplant, gemeinsam mit Marken für Hauptmahlzeiten die ersten 1000 solcher Geschäfte zu bauen. Am 16. Oktober eröffnete JD.com in Maliandao, Xicheng, Peking das erste 7FRESH Food MALL, in dem mehrere Verkaufsstellen im selben Raum Gerichte zubereiten. Die Takeaway-Bestellungen werden über an der Decke hängende Förderbänder automatisch gesammelt und zusammengefasst. Die Kurierdienstmitarbeiter holen alle Bestellungen an einem speziellen Abholpunkt auf einmal ab. Das Ziel des Geschäfts ist, die Abholzeit auf unter 10 Minuten zu begrenzen. Die Kurierdienstmitarbeiter müssen nicht zwischen mehreren Geschäften warten, sie können die Bestellungen mehrerer Geschäfte auf einer Fahrt mitnehmen, sodass die Kosten pro Bestellung natürlich sinken.
Die Waren nah am Kunden platzieren und gleichzeitig die Größe der Bestellungen erhöhen. Bis Ende Juli dieses Jahres deckte Xiaomiao Supermarkt mehr als 100 Städte ab, mit insgesamt über 1000 Online- und Offline-Geschäften. Meituan kündigte in diesem Jahr außerdem an, das chinesische Geschäft von Dingdong Maicai für 717 Millionen US-Dollar übernehmen zu wollen. Berichten zufolge hat Xiaomiao die Freigrenze für kostenlose Lieferung in den meisten Städten auf 35 bis 39 Yuan angehoben. In Wanliu, Peking, wurde ein großes Geschäft von etwa 4500 Quadratmetern eröffnet, in diesem Jahr sollen 20 weitere große Geschäfte eröffnet werden, um ein integriertes Lager- und Geschäftsmodell umzusetzen.
Die Bestellungen können im Voraus geplant werden. Die Testphase von Taobao Flash Purchase „Hausbankett“ hat Mitte Oktober in Peking begonnen, landesweit gibt es bereits 27 Marken und mehr als 50 Geschäfte. Nutzer müssen einen Tag im Voraus buchen, und die Auslieferung erfolgt von einem speziellen Kurierdienstmitarbeiter in einer Wärmebox. Das von JD.com am 16. September vorgestellte 7FRESH Chef geht noch weiter: KI erstellt Ernährungspläne basierend auf Gesundheitsberichten und Ernährungsvorlieben, die festangestellten Kurierdienstmitarbeiter von JD.com liefern die vorbereiteten Lebensmittel gekühlt nach Hause, und der Kochroboter zu Hause erledigt das Kochen. Sofortige Bestellungen werden zu geplanten Bestellungen, sodass die Routen und Zeiten der Kurierdienstmitarbeiter im Voraus vollständig geplant werden können.
Kein einzelner Händler kann diese drei Vorgehensweisen umsetzen, nur die Plattformen können eine solche Organisation aufbauen. Die Plattformen müssen selbst auftreten, um Standorte zu beschaffen, Geschäftsmodelle festzulegen und Transportkapazitäten zu planen. Ihre Rolle verschiebt sich also von einem Vermittler von Transaktionen zu einem Organisator und sogar Betreiber des Angebots.
Es gibt noch einen praktischeren Grund: Auf offenen Plattformen sind Händler und Transportkapazitäten gemeinsam nutzbar. Die Partnerhändler von Taobao Convenience Store können gleichzeitig Bestellungen von Meituan und JD.com annehmen. Ende letzten Jahres hat JD.com die Kurierdienstmitarbeiter für sofortige Auslieferung in JD Logistics integriert, seit diesem Jahr bedienen sie direkt Drittanbieter-Händler. Nach dem Wegfall der Subventionen ist das Einzige, worin sich die Plattformen noch unterscheiden können, das nicht übertragbare Angebot. Wang Xing sagte auch auf der Leistungskonferenz, dass das selbst betriebene Angebot im Ökosystem der sofortigen Auslieferung immer wichtiger wird.
Die Plattformen ähneln immer mehr Einzelhändlern, und das gilt auch für ihre Gewinnmargen
Wenn das Angebot in die eigene Hand genommen wird, ändert sich auch das Geschäftsmodell.
Das ursprüngliche Geschäft der Plattformen bestand darin, Provisionen und Werbegebühren von Händlern zu erheben. Es war kapitalarm, hatte eine hohe Bruttogewinnmarge, und die Mittel für die Expansion wurden hauptsächlich für Subventionen und Feldwerbung ausgegeben. Beim Betrieb von Superküchen, vorderen Lagern und Food MALLs verdient man Geld mit dem Betrieb, muss aber Miete, Warenbestand, Verlust und Personalkosten tragen, sodass die Gewinnmarge sich dem Niveau von Einzelhandel und Gastronomie angleicht.
Das eigene Engagement verändert auch die Beziehung zwischen Plattformen und Händlern. Wenn die Plattformen selbst Geschäfte eröffnen und Waren verkaufen, sind sie im selben Eingang sowohl Schiedsrichter als auch Teilnehmer. Alibaba hat sich in dieser Angelegenheit am klarsten geäußert: Taobao Convenience Store gibt an, dass die Plattform keine Lager baut, keine Geschäfte eröffnet und nicht mit Händlern konkurriert. Standorte, Warenbestand und täglicher Betrieb werden von den Partnerhändlern übernommen, und das Hausbankett basiert ebenfalls auf bestehenden hochwertigen Restaurants.
Auf diese Weise ist die Position der drei Plattformen klar. Meituan hat das größte Engagement, das Angebot ist am besten kontrollierbar, aber die Gewinnmarge muss sich dem Einzelhandel angleichen. Die Investitionen in Xiaomiao, große Geschäfte und Superküchen lasten auf ihm selbst. Alibaba ist am leichtesten aufgestellt, expandiert schnell und hat wenig Belastung. Aber ein leichtes Geschäftsmodell bedeutet, dass das Angebot nicht exklusiv ist: Händler können heute Bestellungen von Taobao Flash Purchase annehmen und morgen auch von Meituan. JD.com hat sich ebenfalls für das selbst betriebene Modell entschieden: 7FRESH Food MALL, 7FRESH Chef und 7FRESH Supermarkt bilden eine zusammenhängende Einheit, aber sein Marktanteil im Takeaway-Geschäft ist weit geringer als der der anderen beiden, sodass das selbst aufgebaute Angebot nicht genug Nachfrage hat, um ausgelastet zu werden