SLG占海外收入近50%,MMO下滑后,游戏大厂如何转型?
在过去一段时间,MMORPG一直是中国游戏厂商的重要收入来源。但当一个曾经成熟的品类开始遭遇增长压力,游戏公司能否依靠新产品、新市场和新技术,建立下一条增长曲线,正在成为行业新的观察重点。
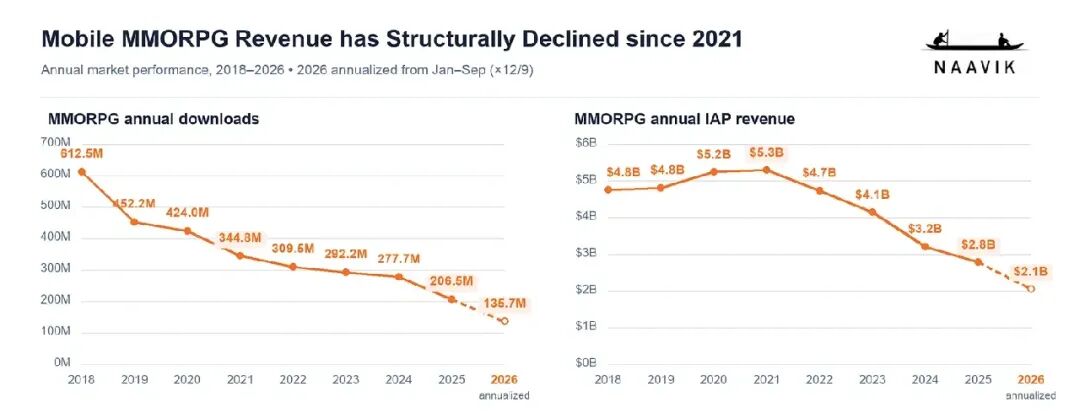
根据Naavik对全球移动游戏市场的分析,2021年至2025年,全球移动MMORPG的内购收入从53亿美元降至28亿美元,四年间缩水约47%;同期下载量从3.45亿次降至2.06亿次,下降约40%。这并不意味着所有MMORPG都失去了市场,但品类整体的收缩,确实让依赖少数长青产品的增长模式面临更大挑战。
与此同时,SLG与小游戏正在展现不同的市场机会——根据《2025年中国游戏产业报告》,2025年中国自主研发移动游戏海外收入前100名中,策略类游戏收入占比达到49.96%;国内小程序游戏市场收入则达到535.35亿元,同比增长34.39%。一边是传统优势品类承压,另一边是不同赛道仍在创造增量,游戏厂商的业务布局也随之发生变化。
由此来看,行业变化并不是某一品类简单取代另一品类,而是不同赛道的增长逻辑正在分化。MMORPG仍有长青产品和IP运营价值,但厂商已经不能再把增长全部押在同一类产品上,如何复用既有研发、发行和商业化能力,同时进入新的品类与市场,成为头部企业需要回答的问题。
01
MMO大厂转型的尽头:中轻度SLG?
以三七互娱和世纪华通为例,头部厂商的业务布局,正在折射出中国游戏行业寻找新增长曲线的路径。但如果将目光从单一企业扩展至整个行业,会发现厂商面对的并不是一道简单的品类选择题,而是产品生命周期、市场空间和运营能力之间的综合考验。
三七互娱:从成熟MMO产品运营到SLG与小游戏并行布局
在过去,MMORPG毫无疑问曾经是三七互娱一个重要的标签。至今,MMORPG仍然是三七互娱产品组合的一部分。2026年1月,公司自研的《RO仙境传说:世界之旅》在中国港澳台地区上线,曾登上当地主要应用商店免费榜及畅销榜榜首。经典IP仍然能够为新产品提供用户认知和市场基础,但IP价值并不等于成功保证:如何在保留原有情怀的同时更新玩法、适配不同地区的用户习惯,并通过持续运营延长生命周期,仍是决定产品表现的关键。
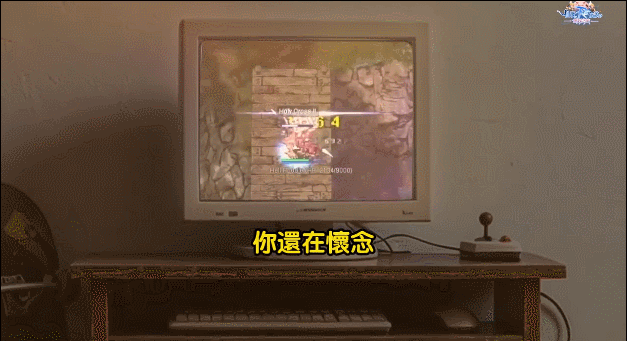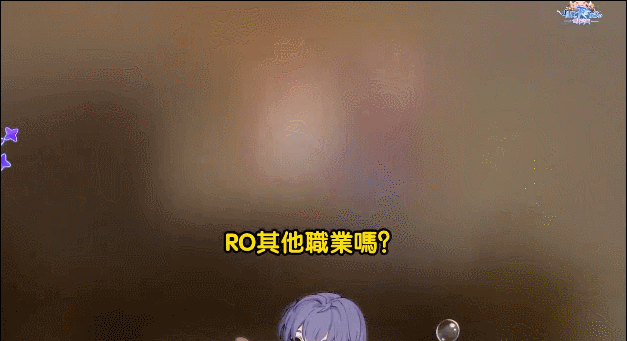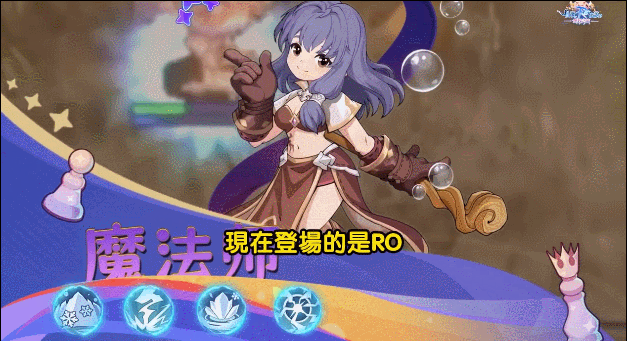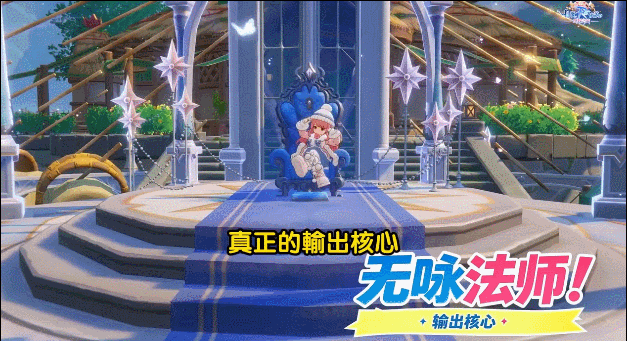
《RO仙境传说:世界之旅》在港澳台市场投放素材创意展示(来自ADX海外版)
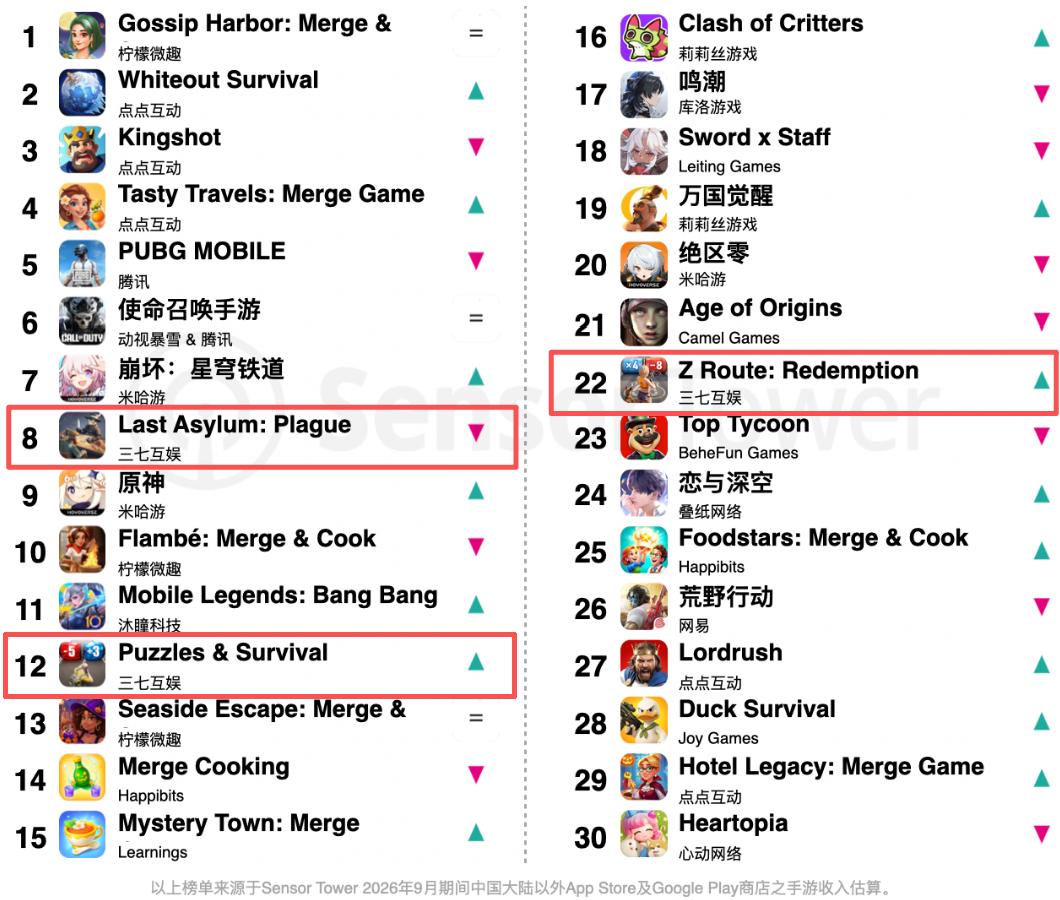
其次,SLG出海正在从成熟产品积累走向新品接力。在Sensor Tower的2026年9月中国手游出海收入Top 30中,三七互娱有3款SLG上榜。
稳定表现的《Puzzles & Survival》自上线至2026年年中累计用户超7500万、累计流水超168亿元,长期以来为三七互娱积累了SLG海外运营经验;而在9月份海外收入突破2600万美元、创下新高的《Last Asylum: Plague》,以及首次上榜的《Z Route: Redemption》等新品,则提供了观察其后续增长能力的窗口。
对于SLG而言,题材和玩法融合能够帮助产品触达更广泛的用户,但真正决定长线表现的,仍是产品能否建立稳定的社交关系、持续更新内容,并在买量成本和用户生命周期之间找到平衡。
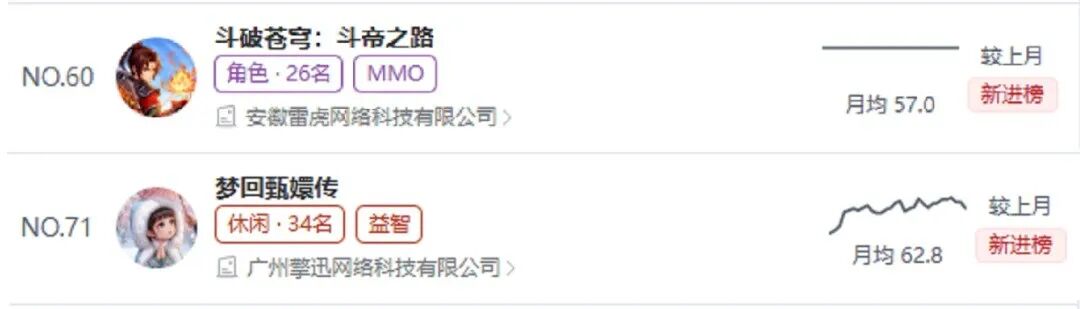
第三,小游戏为三七互娱提供另一条持续输的产品路径。ADX数据显示,在2026年10月微信小游戏百强榜中,三七互娱旗下共有8款产品入榜,其中既有《寻道大千》《生存33天》《织梦森林》这样已有成熟玩家基础的产品,也有《斗破苍穹:斗帝之路》和《梦回甄嬛传》这样刚入榜的新游。
从产品数量到题材布局,三七互娱的小游戏产品已不再局限于单一类型,而是覆盖不同IP、题材与玩法方向。这也反映出其正在通过多品类产品布局、持续推新和发行运营能力,探索小游戏业务从单款爆品驱动向多产品持续供给的增长模式。
因此,三七互娱正在形成MMORPG、SLG与小游戏并行的产品组合。不同品类的商业化节奏也存在差异:部分MMORPG产品依靠成熟IP和既有用户基础,可能较快形成收入;SLG则往往需要更长的调优与运营周期,才能建立长期收益。两者并不存在绝对的优劣之分,真正重要的是企业能否让不同生命周期、不同商业模式的产品相互补充。
世纪华通:以不同业务主体承接不同增长机会
世纪华通的业务布局,则体现了另一种多元化路径:集团内部不同业务主体承担不同的增长任务。盛趣游戏长期经营《热血传奇》《龙之谷》等经典IP,点点互动则在海外市场形成了以SLG为核心、同时向休闲游戏延伸的产品组合。
盛趣游戏与韩国NCsoft联合开发的《永恒之塔:荒野》
世纪华通2026年半年度报告显示,今年上半年公司互联网游戏业务实现收入213.42亿元,同比增长29.87%。其中,点点互动和Century Games合计贡献收入184.41亿元。《Whiteout Survival》上线三年后再创新高,并于2026年6月登顶全球手游收入榜;《Kingshot》则长期稳居中国手游出海收入榜前三。两款主力SLG产品的意义不只是收入规模,更在于它们展现了中国厂商在竞争激烈的海外市场中,依靠长期运营、持续迭代和全球化发行建立产品优势的能力。
值得注意的是,世纪华通也并未将增长机会局限在特定品类。在Sensor Tower的2026年9月中国手游出海收入Top 30榜单中,世界华通旗下有5款游戏上榜,其中有三款为SLG,两款为休闲游戏。《食光旅行》《饭店奇旅》等合成游戏的亮眼表现,意味着成熟的海外发行与运营体系,有机会被复用到不同品类,而不必完全依赖单一赛道。
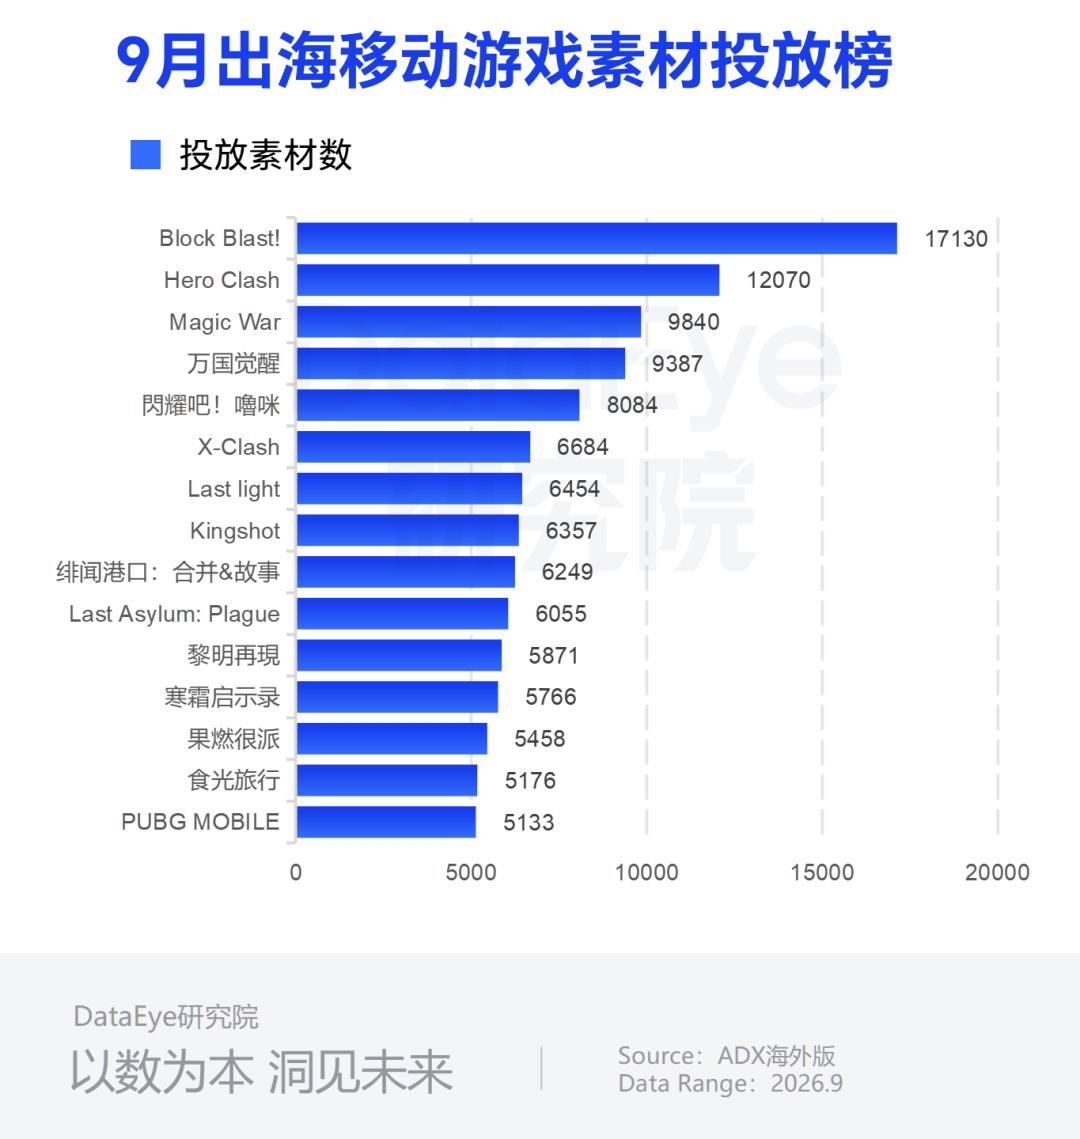
ADX数据显示,《食光旅行》在9月份进入了出海游戏投放TOP榜单
从集团层面看,世纪华通并不是让所有业务主体转向同一品类,而是通过业务分工,让传统IP运营与海外SLG、休闲游戏形成互补。这也提示我们,所谓转型不一定意味着原有团队集体改变研发方向,也可能是通过集团内部的资源配置,让传统业务与新增长引擎并存。
两家公司的共同点正在于此:从依赖单一产品或品类,走向多产品组合;从单一市场经营,走向国内与海外市场的差异化布局;从推出新游戏,走向研发、发行、商业化和长线运营能力的持续复用。
——SLG为什么能承接增长,又为什么不是简单的转型答案?
SLG成为中国厂商出海的重要收入来源,与其长线运营和商业化模式有关。但对于从MMORPG转向SLG的厂商而言,品类变化带来的不仅是玩法调整,也意味着产品研发、市场验证与收入释放节奏的变化。
MMORPG依托成熟IP、既有用户认知和相对明确的成长体系,部分产品能够在上线初期较快积累用户,并较早进入相对稳定的运营阶段;SLG则更依赖持续的内容迭代、联盟社交、竞争机制和长期目标建设,产品往往需要经历更长的调优与用户积累过程,才能逐步释放长线价值。
这种差异也决定了,转型不能只看产品上线后的短期表现。对于SLG而言,前期需要验证题材、玩法和获客效率,中期需要通过版本迭代与社交生态建设提升留存,后续才有机会依靠玩家关系、持续内容和商业化设计形成更稳定的收入。
买量能够帮助产品触达用户,却无法替代产品打磨与长期运营。因此,从MMORPG向SLG拓展,既是产品能力的迁移,也是经营节奏的重新适配:研发与运营团队需要为产品留出足够的验证和成长空间,同时持续评估用户留存、付费表现与获客成本之间的关系。
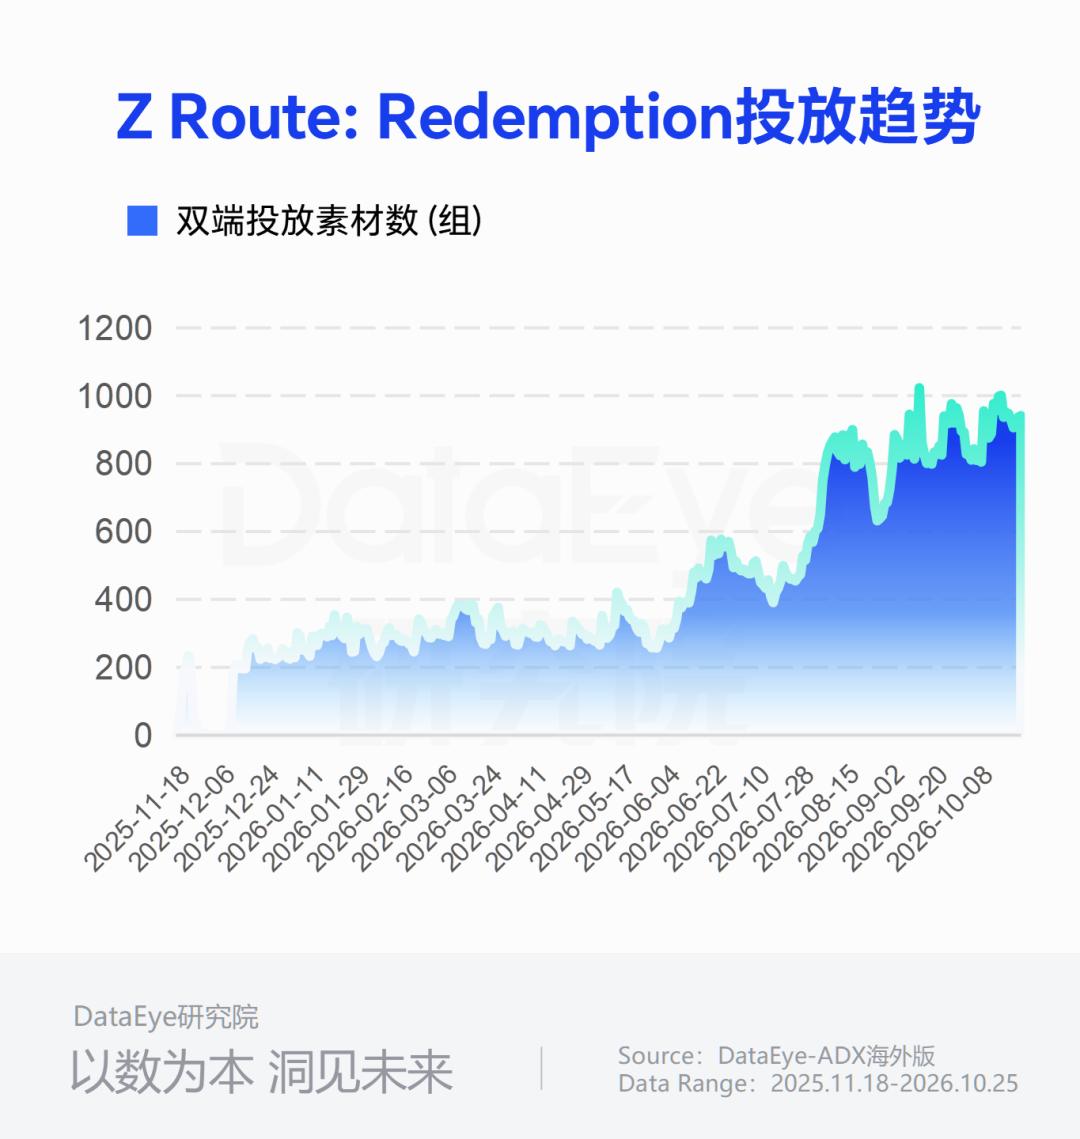
ADX海外版显示,《Z Route》在今年8月份显著增加了投放力度,成功推高游戏的商业表现;但其前期长时间的调优打磨是打下产品质量基础的关键
从行业数据看,SLG的市场空间值得关注,但并不意味着转型能够快速复制成功。策略类游戏在自研手游海外收入前100名中收入占比达到49.96%的数据反映的是头部出海产品的收入结构,而非所有出海游戏的普遍表现。
对正在布局SLG的厂商而言,真正值得关注的,不只是新品能否在短期内冲高收入,更是其能否逐步完成产品调优、积累稳定用户,并建立可持续的长线运营与商业化能力。不同品类的成长周期存在差异,转型的成效也需要放在相应的产品周期中观察。
02
大厂转型进行时,下一方向:AI
如果说SLG与小游戏代表着游戏公司在产品品类和市场上的增长探索,那么AI则可能进一步改变企业生产游戏、获取技术以及创造内容的方式。对于游戏公司而言,AI并非只有一个方向:它既能进入现有研发和营销流程,也可能催生新的内容形态,还能通过投资帮助企业连接外部技术资源。
AI正在重塑游戏生产链条
目前,AI在游戏行业最容易观察到的价值,仍然是生产效率的提升。美术素材、视频广告、文本本地化、客服和投放等环节,往往包含大量重复性工作,适合通过模型和自动化工具提高产出效率。
这种变化已经从个别厂商的尝试,逐渐成为头部游戏公司的研发与运营布局。进入2026年,网易、腾讯等厂商陆续披露了AI在游戏业务中的应用进展——网易提到,AI已被整合进美术、设计、编程、动画和质量保障等游戏研发环节,并应用于部分游戏的动态交互玩法;腾讯在2026年发布的全年业绩材料中也表示,AI正在加速其游戏内容生产、改善用户体验并提升营销效率。可以看到,AI在游戏行业的应用正从素材生成等单点提效,向研发生产、游戏内交互和用户运营等多个环节延伸。
但生产效率提升只是第一步。素材产量增加,不必然意味着素材质量提高;生成成本下降,也不等于整款游戏的研发成本同比例下降。AI能否进一步缩短产品迭代周期、改善投放ROI,并让团队把更多时间投入玩法创新,才是判断其商业价值的关键。
AI可能催生新的产品形态
如果说生产效率是AI对游戏行业的直接影响,那么内容形态的变化,则可能带来更长期的想象空间。
随着视频生成、实时交互和动态叙事技术发展,游戏与影视内容之间的边界可能进一步模糊。AI视频可以降低部分视觉内容的制作门槛,语言模型则可能让角色对话、剧情分支和任务反馈更加灵活。对于具有互动设计经验的游戏公司而言,这为互动影游、AI原生叙事以及游戏与短剧内容融合提供了探索空间。
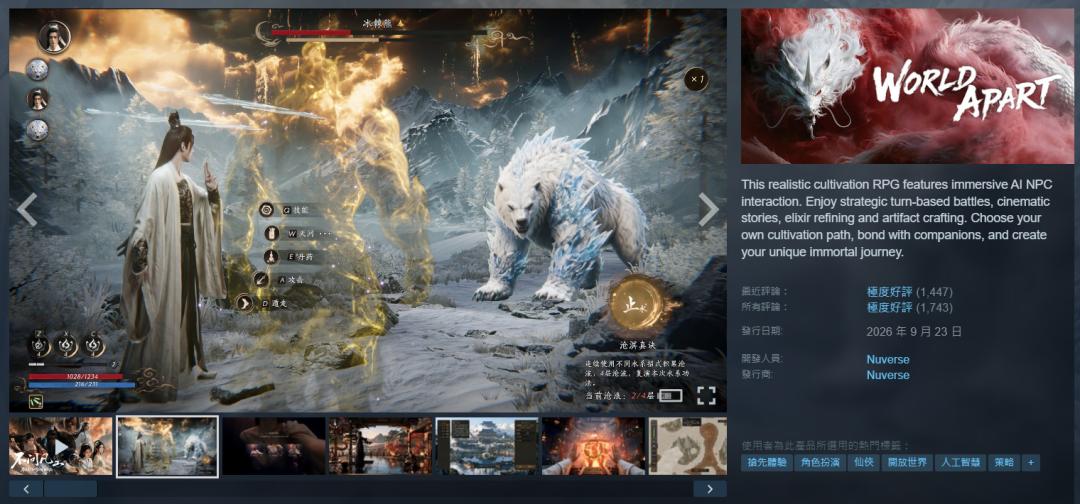
字节跳动旗下江南工作室研发的互动影游《不问凡尘》上线Steam平台后闯入畅销榜TOP20,预估其EA版上线三周总流水处于700万至800万水平
投资能力成为AI时代的另一张「王牌」
AI带来的变化,还体现在游戏公司获取技术能力的方式上。
过去,游戏企业的对外投资往往围绕游戏研发团队、IP、发行渠道等传统产业链展开。但随着AI、机器人、算力基础设施等技术快速发展,越来越多游戏上市公司的投资版图开始延伸至游戏主业之外。
DataEye研究院此前的统计显示,2025年以来,15家主流游戏上市公司参与72项投融资项目,总投资金额超过872亿元,其中大量资金流向人工智能、机器人等前沿科技领域。游戏公司的投资逻辑,正在从单纯寻找下一款游戏产品,扩展至对底层技术和潜在新产业机会的布局。
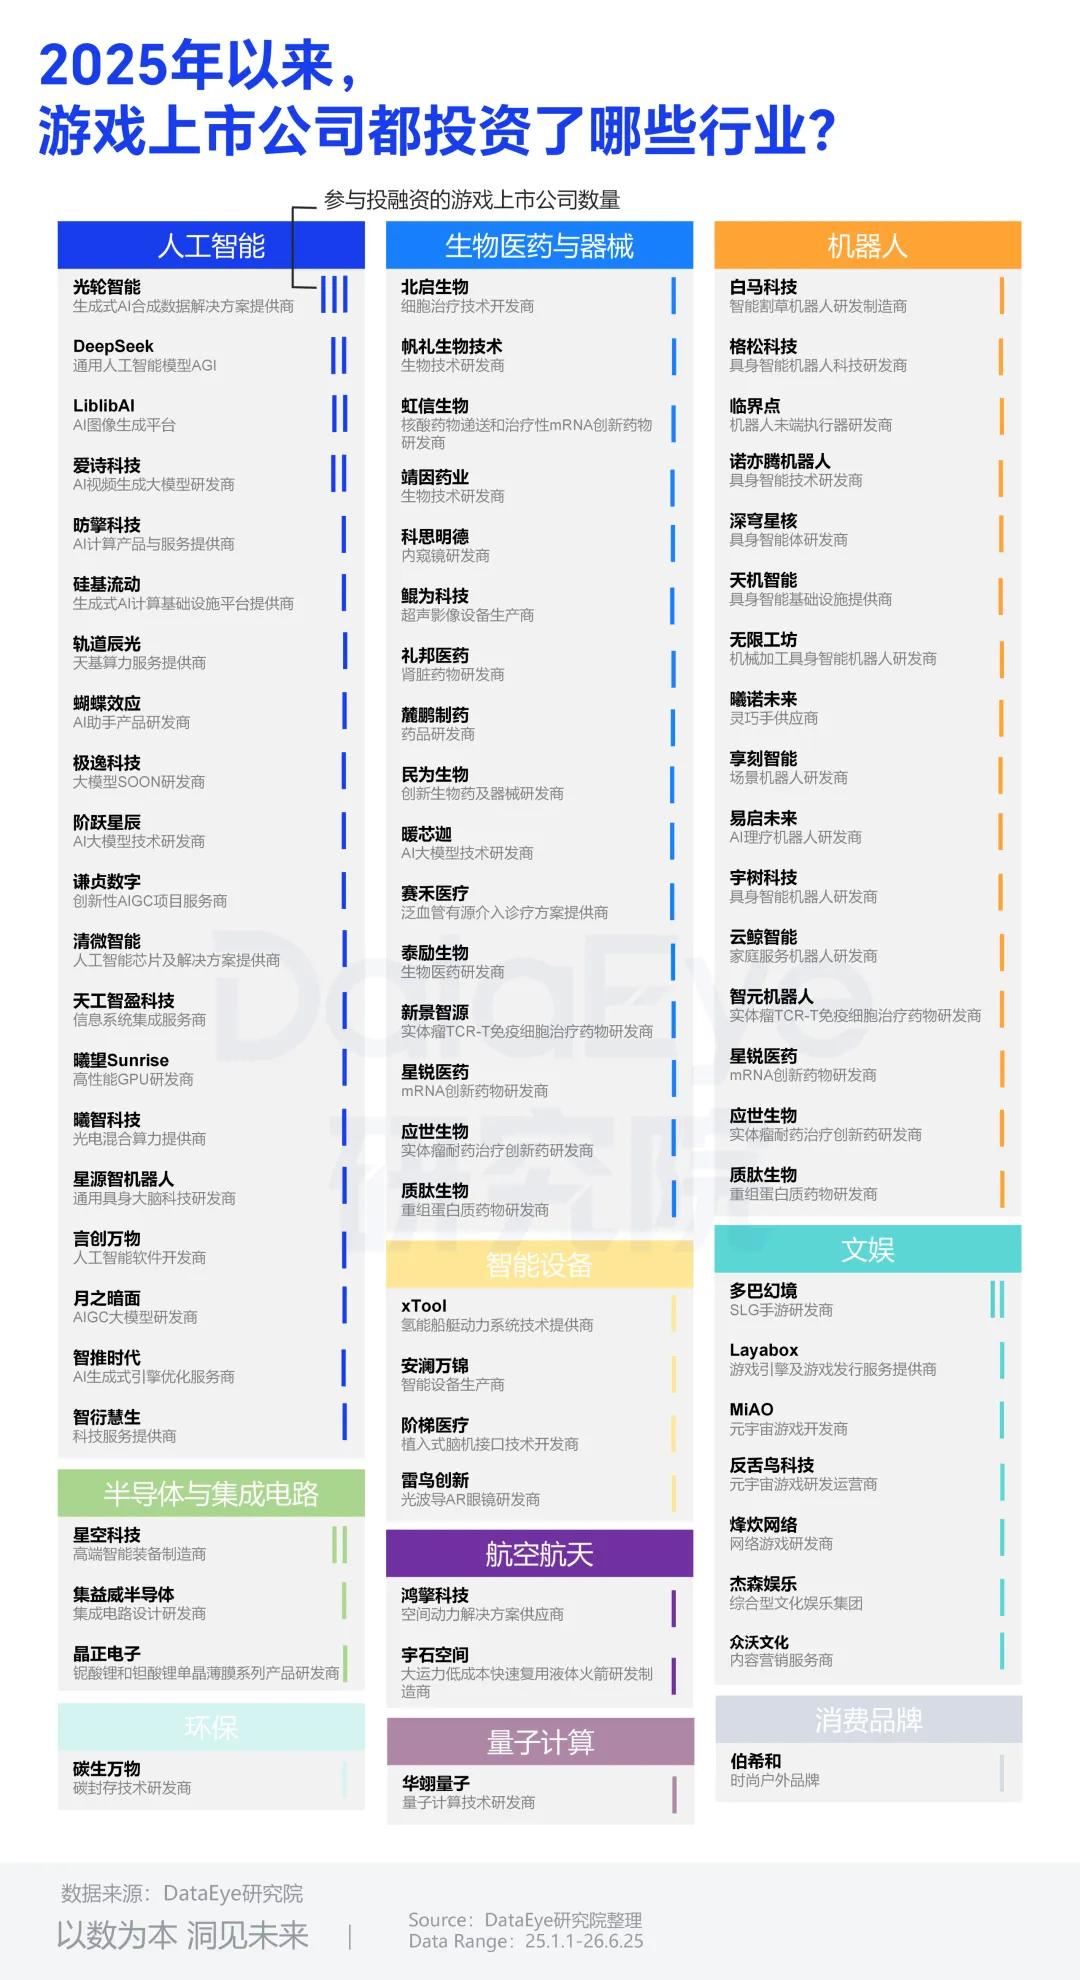
从这个角度看,游戏公司的投资能力正在成为AI时代另一种值得关注的竞争力。
自研模型和工具考验的是企业内部的技术积累,投资则提供了连接外部创新资源的路径。尤其对于具备资金实力、产品发行和商业化经验的企业而言,投资不仅可能带来财务回报,也可能帮助其更早识别技术方向、建立合作关系,并为未来的业务创新预留空间。
03
结语:增长曲线不止一条,竞争能力也不止一种
从MMORPG到SLG、小游戏,再到AI,游戏公司的变化并非简单地追逐下一个风口,而是在原有业务增长承压时,重新配置研发、发行、市场和技术资源。
三七互娱在持续经营MMORPG的同时,推进SLG出海、小游戏布局和AI能力建设;世纪华通的案例说明,传统IP运营与海外新增长引擎可以并存。两家公司走的并不是完全相同的路线,但都体现出一个趋势:企业竞争力越来越取决于能否建立多元化的产品组合,并让研发、发行、商业化与技术能力在不同业务中持续发挥作用。
AI又在这一过程中增加了新的变量。它既可能提高现有业务的生产效率,也可能催生新的内容形态,并通过投资布局影响企业获取技术的方式。不过,无论是SLG、小游戏还是AI,都不能仅凭市场热度就被视为确定的增长答案。
赛道布局决定厂商在哪里寻找增长,AI能力则可能影响厂商以什么效率、什么成本,以及多大程度的创新能力去争取增长。在日新月异的市场中,对于游戏公司而言,真正重要的不是押中某一个风口,而是建立能够持续识别机会、验证产品并兑现商业价值的能力。
本文来自微信公众号“DataEye”(ID:DataEye),作者:DataEye研究院,36氪经授权发布。