同样是100元成交额,不同平台的经营成本为何差异显著?
随着互联网流量竞争转向用户时长,头部内容平台的注意力优势持续扩大,并逐步转化为商业化收入。平台流量属性与变现机制的不同,也使商家经营成本呈现明显差异。内容电商商家的广告投流、达人佣金等支出相对较高,成本更多集中在流量获取环节。面对不同渠道的获客能力与投入回报,部分品牌正在优化营销预算配置,平衡业务增长与经营效率。
同样实现100元商品交易额,不同平台对应的商家经营成本可能相差数倍。
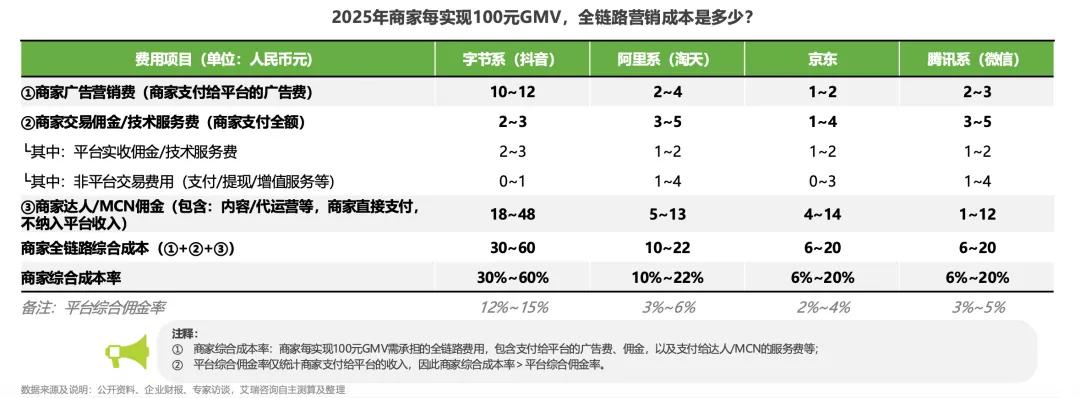
2025年,按支付GMV口径测算,抖音电商商家每实现100元GMV,对应的全链路综合成本约为30~60元,而淘天、京东和微信电商分别为10~22元、6~20元和6~20元。这些成本包括广告营销、交易佣金及达人服务费等,并非全部由平台直接收取。
真正拉开成本差距的,是不同平台的流量获取方式及其对应的商业化机制。当用户注意力逐渐向头部内容平台集中,流量如何变现、商家如何获取客户,以及不同渠道能够带来怎样的经营回报,成为观察平台竞争与商家经营的重要切入点。
艾瑞咨询《互联网流量集中、平台变现与商家经营成本研究》围绕互联网流量格局、平台商业化机制与商家经营成本展开分析,揭示了不同流量模式下的平台变现特点及其对商家经营的影响。
同样卖出100元,成本差在哪里?
内容电商与货架电商的商家成本结构差异明显,流量营销支出是核心原因。
以抖音电商为例,2025年商家每实现100元GMV,对应广告营销费约为10~12元,达人及MCN佣金(含内容、代运营等服务费用)约为18~48元;交易佣金及技术服务费约为2~3元。广告营销与达人服务支出构成综合成本的主要部分,交易佣金所占比重相对较低。
横向比较,淘天、微信和京东商家每100元GMV对应的广告营销费分别为2~4元、2~3元和1~2元。相比广告营销与达人服务投入,各平台交易佣金及技术服务费的差距并没有同样悬殊。商家全链路综合成本的差异,主要来自流量获取环节,而非交易佣金本身。
这一成本结构与两类电商平台的流量模式密切相关。内容电商通过短视频、直播和算法推荐激发消费需求,使没有明确购物计划的用户也可能产生购买意愿。商家借此获得新增客流与销售机会,但商品曝光和交易转化往往需要广告投放、内容生产和达人合作支撑,经营效果与营销投入效率紧密关联。
货架电商则更多承接用户已有的消费需求。用户通过搜索、比价和浏览商品完成购买,自然搜索能够形成一定的交易基础,付费推广更多用于扩大曝光和提升排名。由此,两类平台也形成了不同的商业化收入结构:内容电商更依赖广告变现,货架电商则以交易服务和搜索广告为重要收入来源。
2025年,抖音电商广告佣金率约为10%~12%,高于淘天的2%~4%;加上交易佣金及技术服务费后,两者的平台综合佣金率分别约为12%~15%和3%~6%。需要注意的是,平台综合佣金率仅反映平台获得的商业化收入,而商家全链路综合成本还包括直接支付给达人、MCN等主体的费用,两者不能混为一谈。
流量集中如何影响商家的
获客成本?
不同的流量模式形成了差异化的商家成本结构,而用户注意力向头部平台集中,也进一步影响着商家的流量获取与营销投入。
中国移动互联网已进入存量竞争阶段。2022年6月至2026年8月,月用户规模(以月独立设备数衡量)从13.9亿台增长至14.8亿台,用户规模增长趋缓,平台竞争重心逐步转向用户时长。同期,字节系在时长Top 50 APP中的份额由23.7%提升至39.8%,超过腾讯系。短视频、短剧、在线阅读等内容产品形成协同,持续扩大其用户注意力优势。
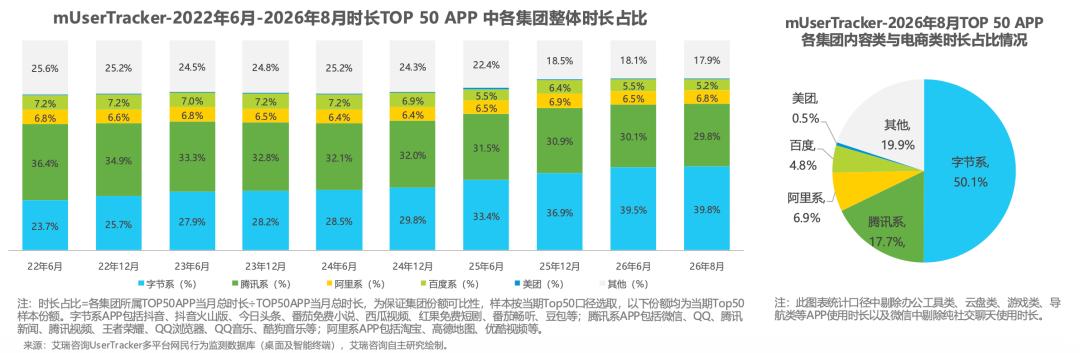
用户时长的集中,为内容平台提供了更多商业化机会。2025年,按报告测算口径,字节系国内平台商业化收入约为6500~7000亿元,2023年至2025年的复合增长率约为26%,收入规模约为淘天的两倍。内容平台既能够通过持续的内容消费获得大量曝光机会,也能够将商品推荐融入消费场景,将用户注意力转化为广告和交易机会。
这一流量优势也影响着商家的获客方式。随着消费者注意力向头部平台集中,商家更加重视这些渠道带来的新增需求,并通过广告投放、达人合作等方式争取曝光。与此同时,同类商家围绕流量资源展开竞争,广告竞价、流量分发及持续营销投入,成为影响获客成本的重要因素。
对商家而言,流量投入的价值最终仍要通过有效成交和经营回报体现。内容平台的广告变现可以发生在最终交易完成之前,而商家还需面对转化不足、退货等不确定性。因此,内容平台虽然具备创造消费需求、获取新增客户的优势,较高的营销投入也要求商家更加关注流量转化效率。
类似的成本差异也体现在本地生活领域。抖音本地生活侧重通过内容种草激发消费需求,美团到店则更多依靠搜索承接已有消费需求。不同的流量获取方式,使商家在广告投放、达人合作及交易服务等方面形成差异化的成本结构,也为商家在不同平台之间配置经营资源提供了依据。
平衡增长与效率,
商家如何调整渠道投入?
平台之间的流量属性、获客能力和费用结构不同,也使商家在经营中形成差异化的渠道策略。
某头部国货彩妆品牌在抖音平台的GMV占线上整体GMV的45%~50%,但由于站内投流、达人佣金等费用较高,其综合成本率达到60%~68%,高于同期淘天和京东渠道。减投测试显示,缩减抖音广告投入后,该品牌1~3天内GMV降幅超过30%,恢复投放后需要3~7天才能回归正常水平。
面对较高的营销成本与流量依赖,该品牌开始调整投放结构,压缩泛流量投入,将更多资源转向商城与搜索场景,以提高整体经营效率。
本地生活领域也有类似的渠道分工。某拥有超过1000家直营门店的餐饮连锁品牌,在抖音主要通过内容种草和付费推广获取新客,在美团则更多依靠搜索承接已有消费需求与复购。该品牌在抖音的团购核销率约为55%~60%,美团为75%~85%。随着抖音直播ROI从2022年的5.8~6.0下降至2026年的3.8~4.1,品牌逐步缩减部分直播与内容投放,转向搜索货架化经营。
两个案例体现出不同渠道在商家经营中的差异化价值。内容平台能够通过需求创造帮助品牌获取新客、扩大销售规模,搜索与货架场景则在承接明确消费需求、提高成交确定性方面具有优势。对商家而言,渠道调整的关键在于结合自身经营目标,合理配置不同平台的营销预算,而非简单选择流量规模或成本高低。
与此同时,内容平台正在完善商城与搜索能力,货架平台也在加强直播、短视频等内容场景建设。两类模式相互渗透,也为商家优化获客与交易转化提供了更多选择。
结语
不同平台的商家成本差异,反映了流量属性、商业化机制与获客方式的不同。在用户注意力向头部平台集中的背景下,内容营销为商家创造了更多增长机会,也对投放效率与经营回报提出了更高要求。如何根据经营目标合理配置渠道资源,在新增需求、有效成交与长期收益之间取得平衡,成为商家持续经营的重要课题。对平台而言,商业化能力的持续提升,同样有赖于更高的流量配置效率和商家服务能力。
本文来自微信公众号“艾瑞咨询”(ID:iresearch-),作者:艾瑞咨询,36氪经授权发布。