Warum unterscheiden sich die Betriebskosten verschiedener Plattformen erheblich, obwohl der Transaktionsumsatz jeweils 100 Yuan beträgt?
Da sich der Wettbewerb um Internet-Traffic auf die Nutzungsdauer der Nutzer verlagert, erweitern führende Inhaltsplattformen ihren Aufmerksamkeitsvorteil kontinuierlich und wandeln diesen schrittweise in kommerzielle Einnahmen um. Die unterschiedlichen Traffic-Eigenschaften und Monetarisierungsmechanismen der Plattformen führen auch zu deutlichen Unterschieden in den Betriebskosten der Händler. Bei Händlern im Content-E-Commerce sind Ausgaben wie Werbeausgaben für Traffic und Provisionen für Influencer relativ hoch, und die Kosten konzentrieren sich stärker auf den Bereich der Traffic-Akquise. Angesichts der Kundenakquisitionsfähigkeit und des Return on Investment verschiedener Kanäle optimieren einige Marken derzeit die Konfiguration ihres Marketingbudgets, um Geschäftswachstum und Betriebseffizienz auszugleichen.
Bei einem Warenumsatz von 100 Yuan können die Betriebskosten der Händler auf verschiedenen Plattformen um ein Mehrfaches voneinander abweichen.
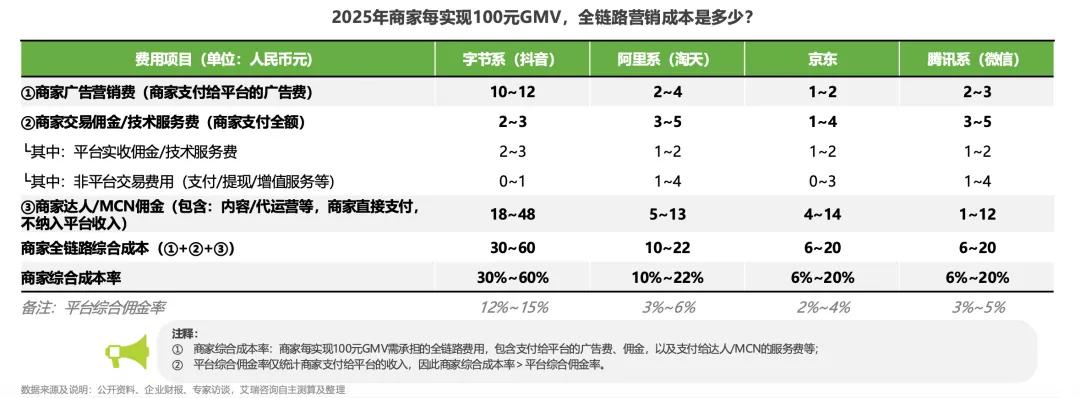
Im Jahr 2025 betragen nach Berechnungen auf Basis des Zahlungs-GMV die gesamten integrierten Kosten für jeden erzielten GMV von 100 Yuan bei Händlern von Douyin E-Commerce etwa 30 bis 60 Yuan, während sie bei Taobao & Tmall, JD.com und WeChat E-Commerce 10 bis 22 Yuan, 6 bis 20 Yuan bzw. 6 bis 20 Yuan betragen. Diese Kosten umfassen Werbung und Marketing, Transaktionsprovisionen und Dienstleistungsgebühren für Influencer und werden nicht alle direkt von der Plattform eingezogen.
Was die Kostenunterschiede wirklich vergrößert, sind die Traffic-Akquisitionsmethoden verschiedener Plattformen und die entsprechenden kommerziellen Mechanismen. Da sich die Aufmerksamkeit der Nutzer zunehmend auf führende Inhaltsplattformen konzentriert, wie Traffic monetarisiert wird, wie Händler Kunden gewinnen und welche Betriebsrenditen verschiedene Kanäle erzielen können, werden zu wichtigen Ausgangspunkten für die Beobachtung des Plattformwettbewerbs und des Händlerbetriebs.
iResearch „Studie zur Konzentration des Internet-Traffics, zur Monetarisierung von Plattformen und zu den Betriebskosten von Händlern“ analysiert das Muster des Internet-Traffics, die kommerziellen Mechanismen von Plattformen und die Betriebskosten von Händlern und zeigt die Monetarisierungsmerkmale von Plattformen unter verschiedenen Traffic-Modellen und deren Auswirkungen auf den Betrieb von Händlern auf.
Wo liegen die Kostenunterschiede, wenn man ebenfalls Waren im Wert von 100 Yuan verkauft?
Die Kostenstrukturen von Händlern im Content-E-Commerce und im Regal-E-Commerce weisen deutliche Unterschiede auf, wobei die Ausgaben für Traffic-Marketing der Kerngrund sind.
Am Beispiel von Douyin E-Commerce betrugen im Jahr 2025 die Werbe- und Marketingkosten für jeden erzielten GMV von 100 Yuan bei Händlern etwa 10 bis 12 Yuan, die Provisionen für Influencer und MCNs (einschließlich Dienstleistungsgebühren für Inhalte, Betriebsübernahme usw.) etwa 18 bis 48 Yuan, und die Transaktionsprovisionen und technischen Dienstleistungsgebühren etwa 2 bis 3 Yuan. Die Ausgaben für Werbung, Marketing und Influencer-Dienstleistungen machen den Hauptteil der integrierten Kosten aus, während der Anteil der Transaktionsprovisionen relativ gering ist.
Im Quervergleich betrugen die Werbe- und Marketingkosten pro 100 Yuan GMV bei Händlern von Taobao & Tmall, WeChat und JD.com 2 bis 4 Yuan, 2 bis 3 Yuan bzw. 1 bis 2 Yuan. Im Vergleich zu den Investitionen in Werbung, Marketing und Influencer-Dienstleistungen sind die Unterschiede bei Transaktionsprovisionen und technischen Dienstleistungsgebühren auf den verschiedenen Plattformen nicht so stark ausgeprägt. Die Unterschiede bei den gesamten integrierten Betriebskosten der Händler stammen hauptsächlich aus dem Bereich der Traffic-Akquise und nicht aus den Transaktionsprovisionen selbst.
Diese Kostenstruktur hängt eng mit den Traffic-Modellen der beiden Arten von E-Commerce-Plattformen zusammen. Content-E-Commerce stimuliert den Konsumbedarf durch Kurzvideos, Livestreams und algorithmische Empfehlungen, sodass auch Nutzer ohne klaren Einkaufsplan eine Kaufbereitschaft entwickeln können. Händler erhalten dadurch neuen Kundenstrom und Verkaufschancen, aber die Warenpräsenz und die Transaktionsumwandlung erfordern oft die Unterstützung von Werbeschaltungen, Inhaltsproduktion und Kooperationen mit Influencern, wobei der Betriebsergebnis eng mit der Effizienz der Marketinginvestitionen verknüpft ist.
Regal-E-Commerce übernimmt dagegen mehr den bereits vorhandenen Konsumbedarf der Nutzer. Nutzer schließen den Kauf durch Suchen, Preisvergleiche und Durchsuchen von Waren ab, die natürliche Suche kann eine gewisse Transaktionsgrundlage bilden, und bezahlte Werbung wird hauptsächlich zur Erhöhung der Reichweite und zur Verbesserung des Rankings eingesetzt. Dadurch bilden die beiden Plattformen auch unterschiedliche kommerzielle Einnahmestrukturen aus: Content-E-Commerce ist stärker auf Werbemonetarisierung angewiesen, während Regal-E-Commerce Transaktionsdienste und Suchwerbung als wichtige Einnahmequellen nutzt.
Im Jahr 2025 betrug die Werbeprovisionsrate von Douyin E-Commerce etwa 10 % bis 12 % und lag damit über der von Taobao & Tmall mit 2 % bis 4 %; nach Hinzurechnung von Transaktionsprovisionen und technischen Dienstleistungsgebühren lagen die integrierten Plattformprovisionsraten der beiden bei etwa 12 % bis 15 % bzw. 3 % bis 6 %. Es ist zu beachten, dass die integrierte Plattformprovisionsrate nur die kommerziellen Einnahmen widerspiegelt, die die Plattform erzielt, während die gesamten integrierten Betriebskosten der Händler auch Gebühren umfassen, die direkt an Subjekte wie Influencer und MCNs gezahlt werden, sodass die beiden nicht verwechselt werden dürfen.
Wie wirkt sich die Traffic-Konzentration auf die
Kundenakquisitionskosten der Händler aus?
Verschiedene Traffic-Modelle führen zu differenzierten Kostenstrukturen für Händler, und die Konzentration der Nutzeraufmerksamkeit auf führende Plattformen beeinflusst zudem weiter die Traffic-Akquise und die Marketinginvestitionen der Händler.
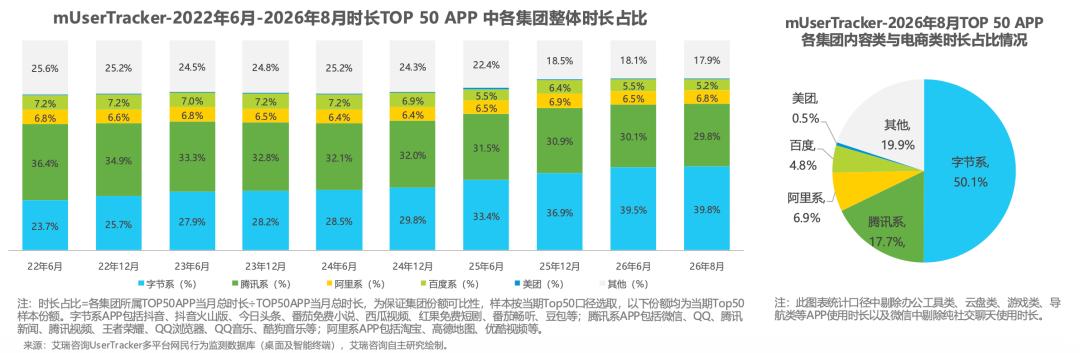
Das chinesische mobile Internet ist in die Phase des Bestandswettbewerbs eingetreten. Von Juni 2022 bis August 2026 wuchs die monatliche Nutzerzahl (gemessen an der Anzahl der monatlich unabhängigen Geräte) von 1,39 Milliarden auf 1,48 Milliarden Geräte, das Wachstum der Nutzerzahl verlangsamt sich, und der Schwerpunkt des Plattformwettbewerbs verlagert sich schrittweise auf die Nutzungsdauer der Nutzer. Im gleichen Zeitraum stieg der Anteil des ByteDance-Systems an den Top 50 Apps nach Nutzungsdauer von 23,7 % auf 39,8 % und übertraf damit das Tencent-System. Inhaltsprodukte wie Kurzvideos, Kurzserien und Online-Lesen bilden eine Synergie und erweitern kontinuierlich ihren Aufmerksamkeitsvorteil bei den Nutzern.
Die Konzentration der Nutzungsdauer bietet Inhaltsplattformen mehr kommerzielle Möglichkeiten. Im Jahr 2025 beliefen sich nach den Berechnungsgrundlagen des Berichts die kommerziellen Einnahmen der inländischen Plattformen des ByteDance-Systems auf etwa 650 bis 700 Milliarden Yuan, die zusammengesetzte jährliche Wachstumsrate von 2023 bis 2025 betrug etwa 26 %, und die Einnahmenhöhe war etwa doppelt so hoch wie die von Taobao & Tmall. Inhaltsplattformen können sowohl durch kontinuierlichen Inhaltskonsum eine große Anzahl von Reichweitemöglichkeiten erhalten, als auch Warenempfehlungen in Konsumszenarien integrieren, um die Aufmerksamkeit der Nutzer in Werbe- und Transaktionsmöglichkeiten umzuwandeln.
Dieser Traffic-Vorteil beeinflusst auch die Art und Weise, wie Händler Kunden gewinnen. Da sich die Aufmerksamkeit der Verbraucher auf führende Plattformen konzentriert, legen Händler mehr Wert auf die neue Nachfrage, die diese Kanäle bringen, und bemühen sich um Reichweite durch Werbeschaltungen, Kooperationen mit Influencern und andere Maßnahmen. Gleichzeitig konkurrieren gleichartige Händler um Traffic-Ressourcen, wobei Werbeauktionen, Traffic-Verteilung und kontinuierliche Marketinginvestitionen zu wichtigen Faktoren werden, die die Kundenakquisitions-kosten beeinflussen.
Für Händler zeigt sich der Wert von Traffic-Investitionen letztendlich durch effektive Transaktionen und Betriebsrenditen. Die Werbemonetarisierung auf Inhaltsplattformen kann stattfinden, bevor die endgültige Transaktion abgeschlossen ist, und Händler müssen zudem mit Unsicherheiten wie unzureichender Umwandlung und Rücksendungen umgehen. Daher verfügen Inhaltsplattformen zwar über den Vorteil, den Konsumbedarf zu erzeugen und neue Kunden zu gewinnen, aber höhere Marketinginvestitionen erfordern auch, dass Händler stärker auf die Effizienz der Traffic-Umwandlung achten.
Ähnliche Kostenunterschiede zeigen sich auch im Bereich des lokalen Lebens. Douyin Local Life konzentriert sich darauf, den Konsumbedarf durch Inhaltsempfehlungen zu stimulieren, während Meituan In-Store mehr auf die Suche setzt, um den bereits vorhandenen Konsumbedarf zu übernehmen. Verschiedene Traffic-Akquisitionsmethoden führen dazu, dass Händler differenzierte Kostenstrukturen bei Werbeschaltungen, Influencer-Kooperationen und Transaktionsdiensten bilden, was auch als Grundlage für Händler dient, ihre Betriebsressourcen zwischen verschiedenen Plattformen zu konfigurieren.
Wachstum und Effizienz ausgleichen,
Wie passen Händler ihre Kanalinvestitionen an?
Die unterschiedlichen Traffic-Eigenschaften, Kundenakquisitionsfähigkeiten und Kostenstrukturen zwischen den Plattformen führen auch dazu, dass Händler differenzierte Kanalstrategien im Betrieb entwickeln.
Bei einem führenden inländischen Make-up-Marken aus China beträgt der Anteil des GMV auf der Douyin-Plattform 45 % bis 50 % des gesamten Online-GMV, aber aufgrund hoher Kosten wie Werbeausgaben für Traffic innerhalb der Plattform und Influencer-Provisionen erreicht seine integrierte Kostenrate 60 % bis 68 %, was höher ist als bei den Kanälen Taobao & Tmall und JD.com im gleichen Zeitraum. Tests zur Reduzierung der Werbeausgaben zeigen, dass nach der Kürzung der Werbeinvestitionen auf Douyin der GMV der Marke innerhalb von 1 bis 3 Tagen um mehr als 30 % sinkt, und nach der Wiederaufnahme der Werbeschaltungen 3 bis 7 Tage benötigt werden, um wieder das normale Niveau zu erreichen.
Angesichts hoher Marketingkosten und der Abhängigkeit von Traffic beginnt die Marke, die Werbestruktur anzupassen, die Investitionen in allgemeinen Traffic zu kürzen und mehr Ressourcen auf die Szenarien von Einkaufszentren und Suche zu lenken, um die gesamte Betriebseffizienz zu verbessern.
Auch im Bereich des lokalen Lebens gibt es eine ähnliche Kanalaufteilung. Eine gastronomische Kette mit mehr als 1000 direkt betriebenen Filialen gewinnt auf Douyin hauptsächlich neue Kunden durch Inhaltsempfehlungen und bezahlte Werbung, während sie auf Meituan mehr auf die Suche setzt, um den bereits vorhandenen Konsumbedarf und Wiederholungskäufe zu übernehmen. Die Einlösungsrate von Gruppenkäufen dieser Marke auf Douyin beträgt etwa 55 % bis 60 %, auf Meituan 75 % bis 85 %. Da der ROI von Douyin-Livestreams von 5,8 bis 6,0 im Jahr 2022 auf 3,8 bis 4,1 im Jahr 2026 gesunken ist, kürzt die Marke schrittweise einige Investitionen in Livestreams und Inhalte und wechselt zu einem Betriebsmodell, das auf Such- und Regalszenarien basiert.
Die beiden Fälle verdeutlichen den differenzierten Wert verschiedener Kanäle im Betrieb der Händler. Inhaltsplattformen können Marken durch die Erzeugung von Nachfrage dabei helfen, neue Kunden zu gewinnen und den Verkaufsumfang zu erweitern, während Such- und Regalszenarien Vorteile bei der Übernahme von klarem Konsumbedarf und der Erhöhung der Transaktionssicherheit haben. Für Händler liegt der Schlüssel der Kanalanpassung darin, das Marketingbudget verschiedener Plattformen in Kombination mit ihren eigenen Betriebszielen sinnvoll zu konfigurieren, anstatt einfach die Traffic-Größe oder die Kostenhöhe zu wählen.
Gleichzeitig verbessern Inhaltsplattformen derzeit ihre Fähigkeiten in Bezug auf Einkaufszentren und Suche, während Regal-Plattformen den Aufbau von Inhaltsszenarien wie Livestreams und Kurzvideos verstärken. Die gegenseitige Durchdringung der beiden Modelle bietet Händlern mehr Möglichkeiten, um die Kundenakquise und die Transaktionsumwandlung zu optimieren.
Schlussfolgerung
Die Kostenunterschiede von Händlern auf verschiedenen Plattformen spiegeln die Unterschiede in den Traffic-Eigenschaften, kommerziellen Mechanismen und Kundenakquisitionsmethoden wider. Vor dem Hintergrund, dass sich die Aufmerksamkeit der Nutzer auf führende Plattformen konzentriert, schafft Inhaltsmarketing für Händler mehr Wachstumschancen, stellt aber auch höhere Anforderungen an die Effizienz der Werbeschaltungen und die Betriebsrenditen. Wie man Kanalressourcen entsprechend den Betriebszielen sinnvoll konfiguriert, um ein Gleichgewicht zwischen neuer Nachfrage, effektiven Transaktionen und langfristigen Erträgen zu erreichen, wird zu einem wichtigen Thema für den nachhaltigen Betrieb von Händlern. Für Plattformen hängt die kontinuierliche Verbesserung der kommerziellen Fähigkeiten ebenfalls von einer höheren Effizienz der Traffic-Konfiguration und der Fähigkeit zur Dienstleistung für Händler ab.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „iResearch“ (ID: iresearch-), Autor: iResearch, veröffentlicht mit Genehmigung von 36Kr.