谷歌:“印钞机”鬼故事又来,砸家当卖铲子撑得住吗?
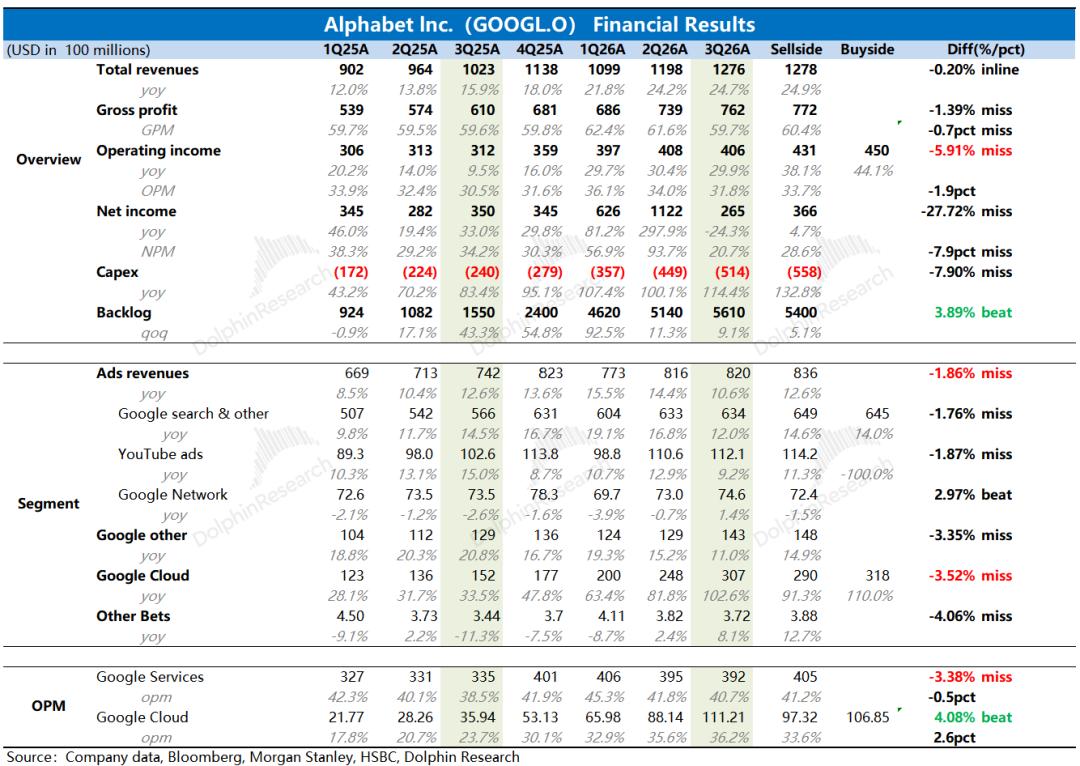
谷歌于北京时间10月29日凌晨美股盘后发布了2026年三季报,核心指标搜索、云和利润都不及预期,这在本身叙事就相对不利的谷歌来说无疑“雪上加霜”。
具体来看:
1、搜索掉速,AI侵蚀叙事开始兑现
Q3搜索广告增速只有12%,环比放缓明显。在AI高投入期、利润和现金流削弱的预期下,当基本盘业务开始失速,对谷歌本身的逻辑是最伤的,印证AI侵蚀叙事。
但结合对比过去季度因AI带来搜索份额提升的表现,海豚君认为,Q3的拉胯可能还与Gemini模型掉队、从而影响产品体验导致用户流失有关。Gemini模型的掉队,则与算力资源的内外部调配倾斜比例不无关系。上半年GCP将算力倾斜外部客户,因此不时听到Deepmind(负责前沿模型训练的部分)员工内用算力不够的问题。
与此同时,随着世界杯红利退潮,YouTube广告也在高基数压力下,增长出现了明显放缓。
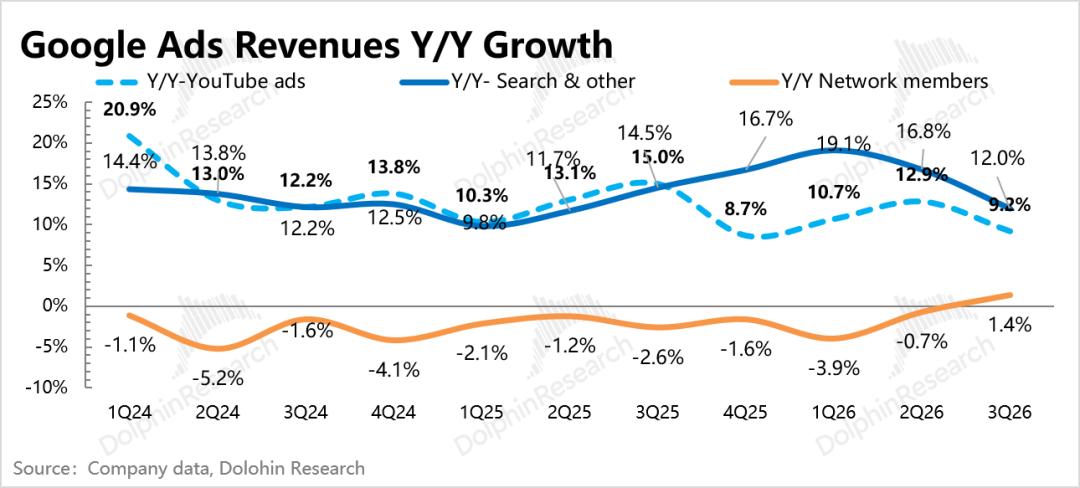
财报前,第三方数据显示谷歌搜索量降速、份额下降,同时DMA法案导致谷歌在欧盟地区的酒旅搜索量下滑,股价连续回调已经表明了资金的担忧和预期调整,但实际表现还是更差。
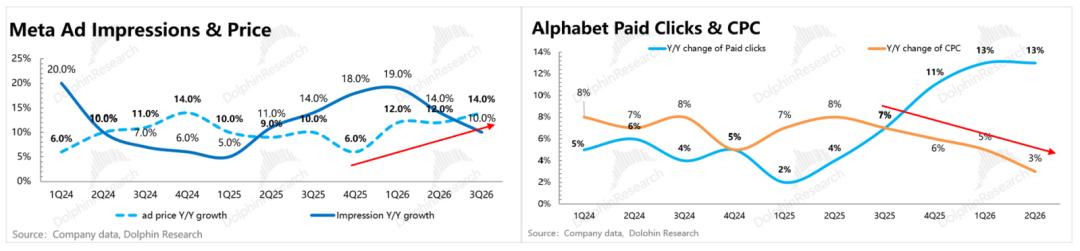
与Meta的广告收入持续靠广告单价上涨而增长相比,Google搜索的硬实力就不多了。在进入2026年之后,Google搜索的CPC单价增速快速放缓,也表明AI时代可能进一步放大了广告预算从搜索向社交平台转移的行业发展趋势。
尤其是Muse在旅游、金融等Google搜索更擅长的主场景下渗透,Meta是有机会去涉足这一块以往并没有优势的线下服务领域。
2、云和 TPU 继续狂飙,但高预期已经打入
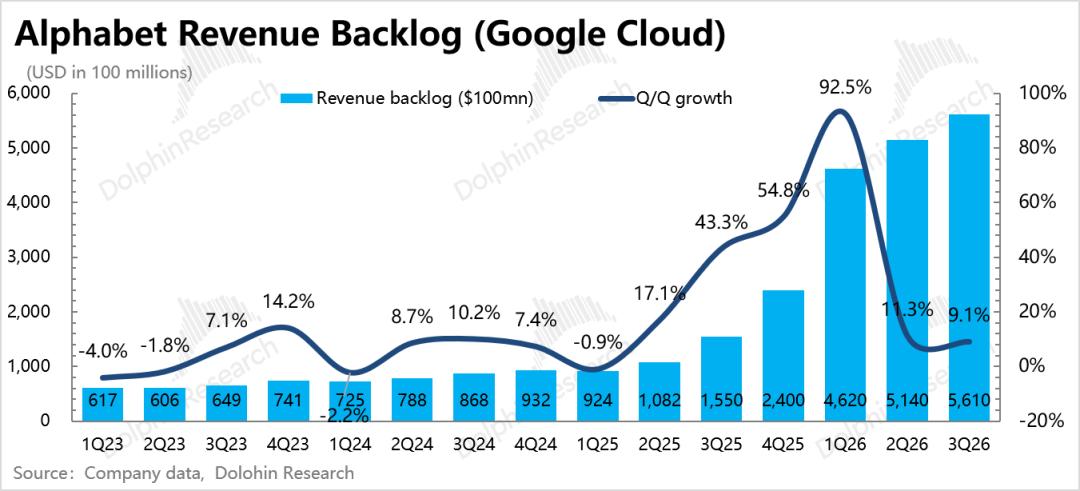
Q3云业务(包含TPU销售,Q3主要为v7交付)增速103%,环比加速。但机构预期更高,下图BBG一致预期(+91%)不能完全反映TPU硬件销售首次确认后的预期(卖方+105%;买方+110%)。
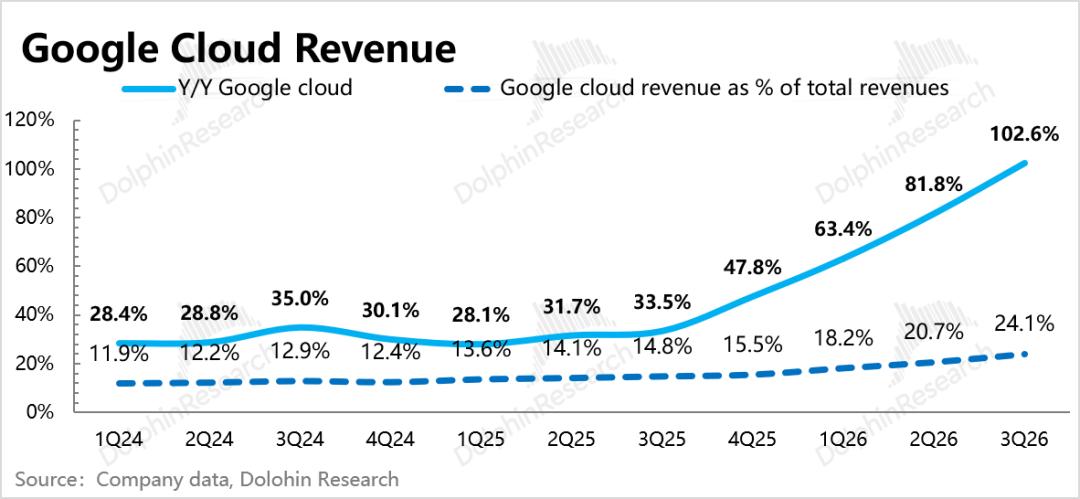
Q3积存订单5610亿,加上当期确认部分,简单还原到合同额新增777亿,与Q2差不多、略微高了10亿,说明需求还是景气的。
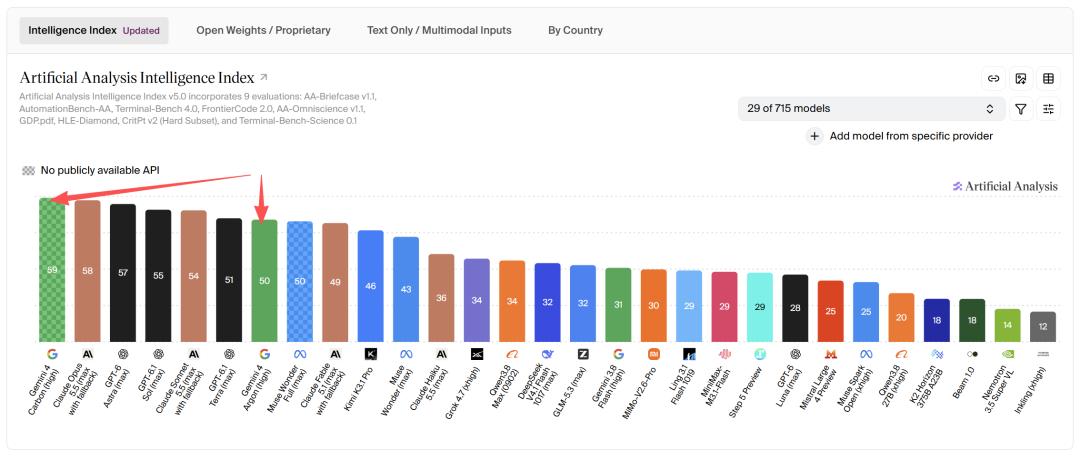
海豚君认为云收入不及预期的原因,一方面连续两个季度前沿模型迭代落后会影响API收入。9月底发布上线、10月中旬才对公众开放的Gemini 4 Argon,相比自己前一版本自然是有很大提升。
但和SOTA同行比起来,Coding上还有差距、性价比也不在最优区间,具体可看海豚君之前在长桥App发布过的点评。
不过财报发完,Gemini 4 Carbon立即发布,单看整体性能,已经快速跃至SOTA层。单任务成本仍然不在最优性价比区间,但要比Opus 5.5低一些,可继续关注用户实测表现。
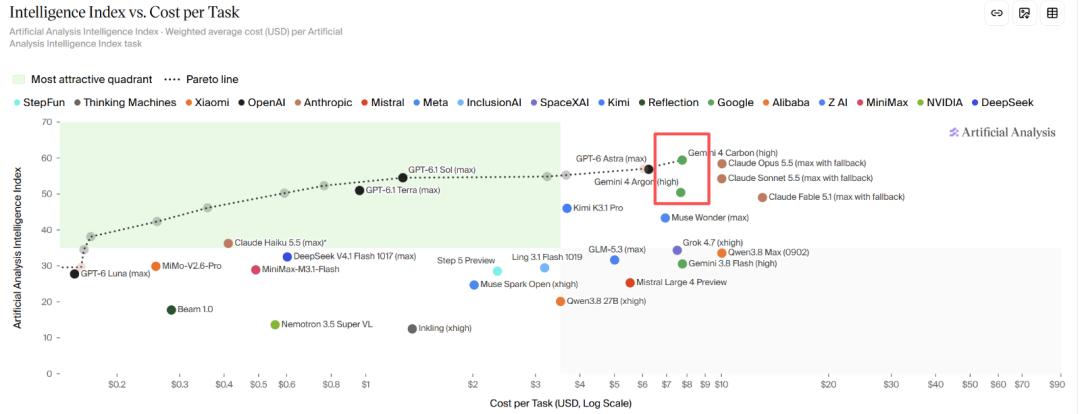
另一方面,海豚君根据调研信息,觉得这里面的预期差还可能与TPU出货节奏有关(如v8i的大规模交付明确延期一个季度到年底)。具体云业务的拆分财报中未披露,关于TPU对增长产生多少贡献(财报定性表述为有显著贡献),以及v8延期的影响有多大,可以关注电话会。
3、利润削弱,受AI投入高企“拖累”
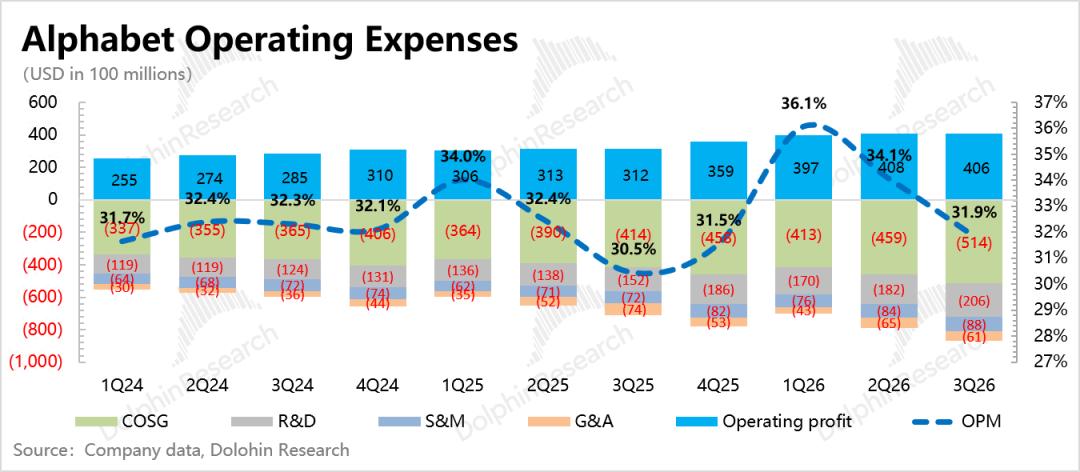
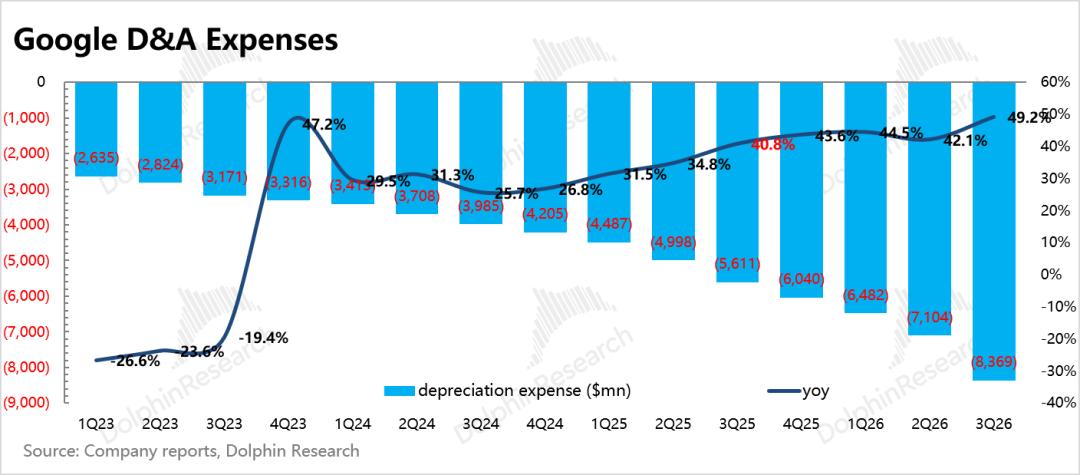
Q3公司整体经营利润率环比走弱2pct,与折旧、研发费用的高增有关,分别代表的是算力基建和大模型训练投入。
除了TPU硬件销售利润率比原集团更低外,公司表明,由于算力供给不足,短期会扩大使用第三方算力。比如从SpaceX短租的算力,由于是即时需求,因此租金往往较高,也会压低利润率。
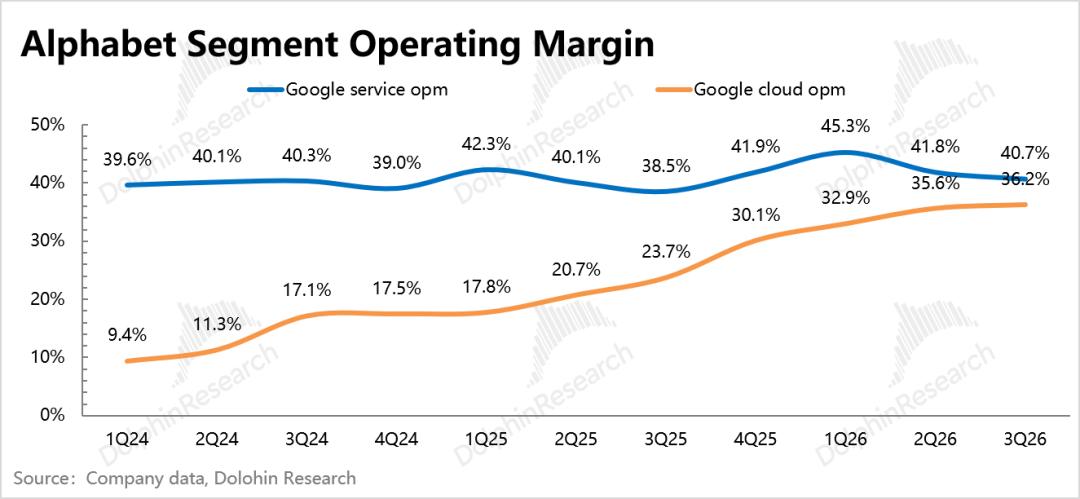
分业务来看,广告等谷歌服务利润率环比下降1pct,云利润率则环比走高(注意这里面不包含模型训练支出,谷歌将部分支出计入了集团部门的研发费用上),这是整个财报为数不多超预期的地方。
4、Capex高投入下,现金流缺口继续扩大
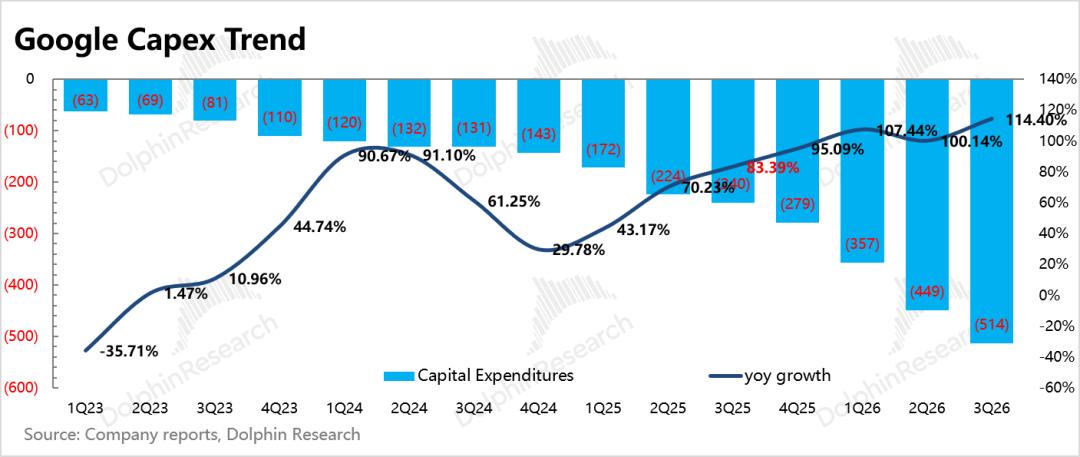
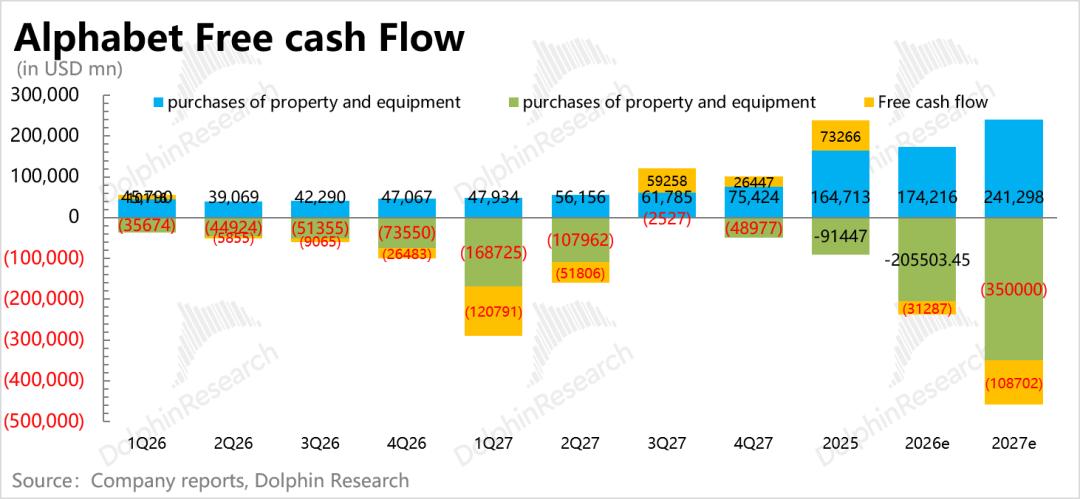
Q3资本开支514亿,同比翻倍,继续加速,占当期收入比重已经达到40%,直接导致当期自由现金流负值继续扩大到91亿。
目前资金对今明两年的Capex预期分别在2200和3500亿(公司口径:对2026年1950-2050亿的Capex指引保持不变,隐含四季度630-730亿,继续环比加速,同时2027年保持显著增长),按照明年的收支情况,全年现金流大概率仍然为负。
Q3继续执行年初的850亿融资计划,当季增发了125亿美元的股权,还剩276亿增发融资额度,同时三季度还发行了287亿的无担保票据。理论上,目前账面现金+短期投资+剩余融资额度能基本覆盖近两年的资金缺口。
5、重点指标与预期对比
谷歌母公司 Alphabet 业务繁多,财报结构也多次变化,不熟悉 Alphabet 的小伙伴可以先看下它的业务架构。
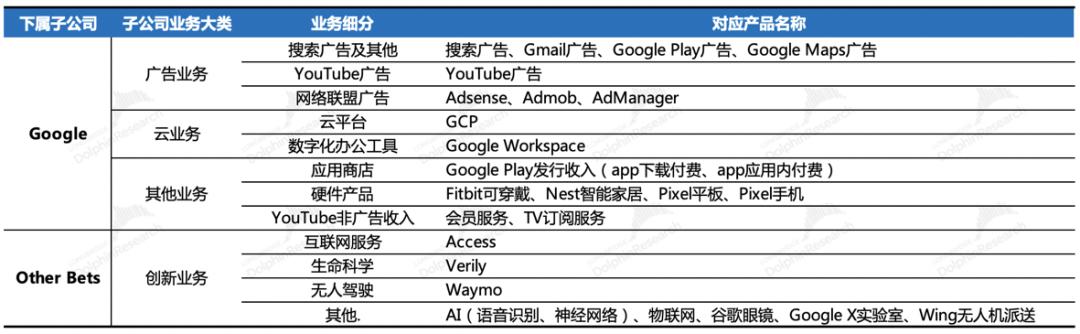
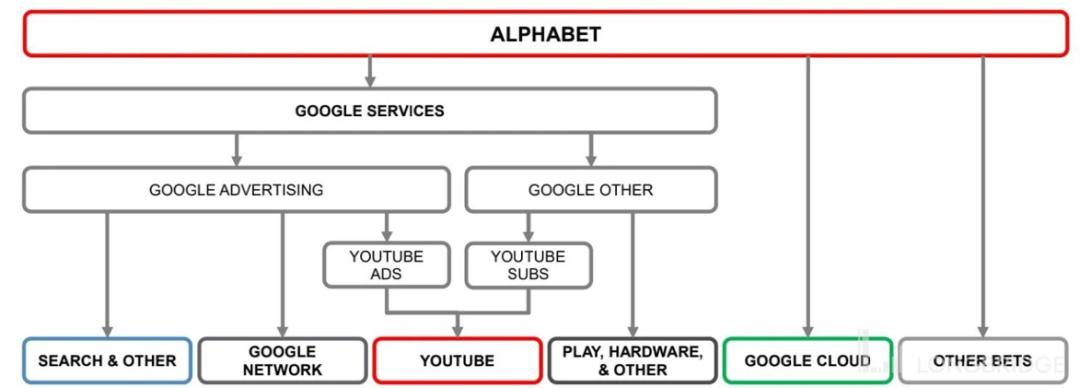
简单来阐述下谷歌基本面的长逻辑:
a.广告业务作为营收大头,贡献公司主要利润。搜索广告存在中长期被信息流广告侵蚀的危机,由处于高成长的流媒体YouTube补位。
b.云业务包含TPU硬件销售,已经成为公司当前的主要增长逻辑和成长故事,也是AI受益的最直接体现。
海豚君观点
近两个季度,Google持续调整,在Big tech中空头仓位快速升高。核心在于AI侵蚀搜索的影响逐步加深下,去年底被追捧的AI全栈逻辑,随着大牛人才出走、前沿模型迭代明显落后,也引起了资金的质疑和分歧。
技术层面并非不好追,尤其是在应用端更侧重于Agent和生态,拥有场景数据、渠道以及多模态模型优势的Google,也能跑出一些优势。
但这份财报带来的核心问题是——AI 让谷歌更像一家卖铲子的公司,却让搜索这台印钞机开始掉速。占比近60%以上的广告基本盘业务,已经被印证AI侵蚀影响,船大难掉头,转型期间的业绩表现是否会比想象中进一步恶化?
与此同时,明年Capex,公司定性是显著增长。机构按照新增6-7GW的算力部署预期,430亿/GW的平均单位成本,再加上存量数据中心的维护等支出部分5、600亿,合计给到了3500亿左右。
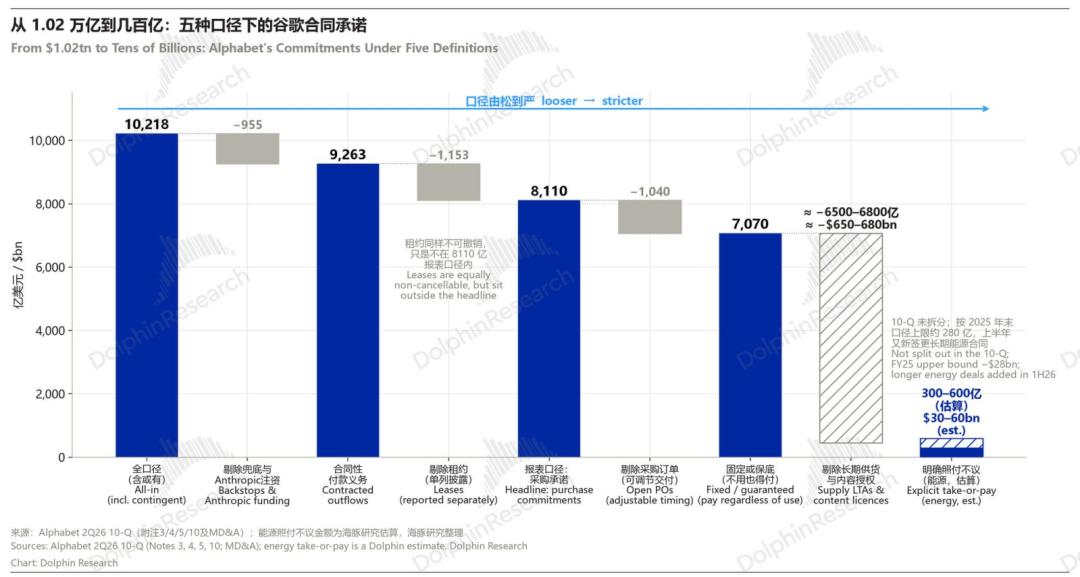
这样算下来明年预期有个1000亿的自由现金流负值,不看长期债务,理论上短期钱是够用的。但如果投入更疯、搜索更差,以及2028年之后的中长期视角,Google还有近万亿的兑付合同额,其中5年内7000多亿的“半”刚性兑付(Q2末数据,Q3数据等待10-Q文件更新),即除非直接违约赔偿,否则只要执行合约就得支付的固定支出。
对冲这笔承诺的,是客户已经签下的Backlog,以及Anthropic对谷歌约1,145亿的算力承诺。如果明年TPU按排产交付、回款,现金流有望在2028年前后迎来拐点。
但风险在于两头错配——采购承诺是刚性的,而Backlog里有相当一部分来自Anthropic这类自身还在烧钱的 AI 公司。A社的融资能力,最终会变成谷歌的现金流风险。
目前Google正在加大与Anthropic的合作捆绑,目的是共同御敌ChatGPT。二者合作主要是将其深度绑定到Google Workspace生态中,实现高度集成,比如Google Doc中直接有Anthropic的按钮,体现一体化体验。
与此同时,后续C端订阅上,可能在套餐形式上做文章,比如推进一个套餐两家模型的方式,等于就是让用户在OpenAI和Anthropic+Gemini之间做选择。
不过Anthropic这样的合作,并非Google独家。Anthropic本身也做了office集成以及Microsoft 365连接器,从而实现微软生态内的跨软件协作。
但如果谷歌没了广告支撑,那么单靠云和TPU,是更难完成偿付的。因此,接下来我们除了期望Google能持续保持前沿模型的迭代,还希望能看到Google推出更多的AI Agent产品,利用原先生态渠道优势,尽快形成一个新的流量入口,而非单一依赖传统搜索。
估值上,上季度海豚君的判断是:“当下Google投入激进,短期会加速自身基本面的恶化(利润和现金流),随着估值和饱满预期的进一步向下调整和消化……可能会逐步迎来我们一直等待的分歧期机会。”本次盘后股价出现明显调整,也走到了此前我们所关注的区间。
但Q3财报释放的负面消息超出我们预期,若广告继续恶化,不排除利润还要下调的风险。情绪上,Gemini Carbon的发布可能会稍微带来一些缓解,但绝对不能完全消除。
因此海豚君认为,虽然长期视角,公司仍具备基本面支撑,不过短期缺乏有力的反弹驱动。情绪过度反应下,可能会继续向下磨底,随后出现空头仓位拥挤后回补,带来一些技术面修复。而业务层面的下一个可能催化,海豚君认为需要看个人AI Agent的推出来固化原先的流量入口,以及TPU拿下更多签单和大规模交付,拉长云业务的业绩放量期。
本文来自微信公众号“海豚投研”(ID:haituntouyan),作者:海豚君,36氪经授权发布。