Google: Die Geistergeschichte der „Gelddruckmaschine“ ist zurück – kann es durchhalten, indem es sein gesamtes Vermögen einsetzt und Schaufeln verkauft?
Google veröffentlichte am frühen Morgen des 29. Oktober nach US-Börsenschluss nach Peking-Zeit seinen Quartalsbericht für das dritte Quartal 2026. Die Kernkennzahlen Suche, Cloud und Gewinne blieben hinter den Erwartungen zurück, was für Google, dessen Narrativ ohnehin schon relativ ungünstig ist, zweifellos „Öl ins Feuer gießt“.
Im Einzelnen sieht es so aus:
1. Die Suche verliert an Geschwindigkeit, das Narrativ der Erosion durch KI beginnt sich zu bewahrheiten
Die Wachstumsrate der Suchanzeigen im dritten Quartal betrug nur 12 %, was im Vergleich zum Vorquartal deutlich abnahm. Unter den Erwartungen hoher Investitionen in die KI-Phase sowie schwächerer Gewinne und Cashflows ist es für die grundlegende Logik von Google am schädlichsten, wenn das Kerngeschäft ins Stocken gerät – dies bestätigt das Narrativ der Erosion durch KI.
Im Vergleich zu den Leistungen vergangener Quartale, bei denen KI zu einem Anstieg des Suchmarktanteils geführt hat, ist Haitunjun der Ansicht, dass die schlechte Leistung im dritten Quartal möglicherweise auch damit zusammenhängt, dass das Gemini-Modell zurückfällt, was das Produkterlebnis beeinträchtigt und zu Nutzerverlusten führt. Der Rückstand des Gemini-Modells hängt unweigerlich mit dem Verhältnis der internen und externen Zuweisung von Rechenressourcen zusammen. Im ersten Halbjahr hat GCP Rechenkapazitäten auf externe Kunden verlagert, sodass immer wieder von Problemen zu hören war, dass Mitarbeiter von Deepmind (der Abteilung für fortgeschrittene Modelltraining) nicht genügend Rechenkapazitäten für die interne Nutzung hatten.
Gleichzeitig hat sich mit dem Abklingen des WM-Bonus das Wachstum der YouTube-Anzeigen unter dem Druck der hohen Basis deutlich verlangsamt.
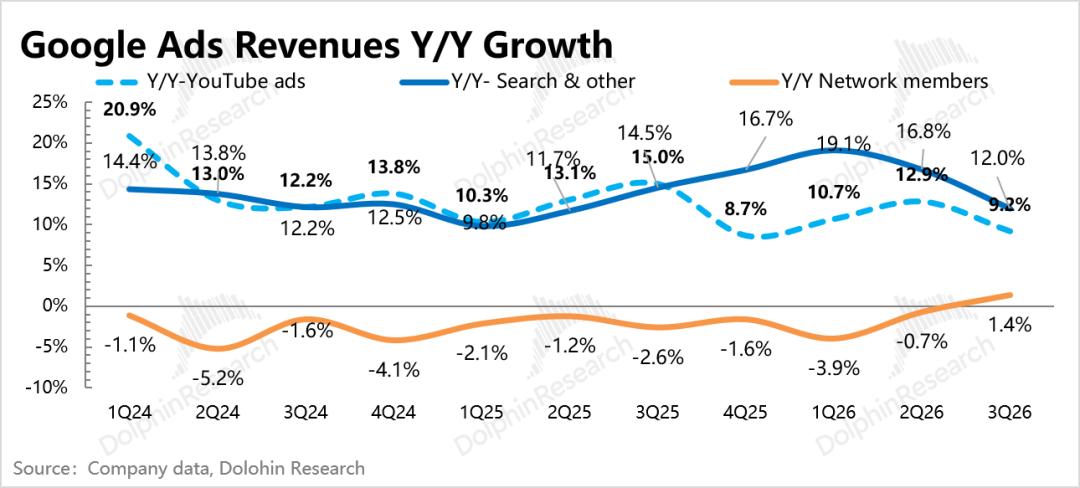
Vor der Veröffentlichung des Finanzberichts zeigten Daten Dritter, dass die Suchmenge von Google abnimmt und der Marktanteil sinkt. Gleichzeitig hat der DMA-Gesetzentwurf zu einem Rückgang der Suchmenge für Reise- und Hotelbuchungen von Google in der EU geführt. Die fortlaufende Korrektur des Aktienkurses hat bereits die Sorgen und Erwartungsanpassungen der Kapitalgeber gezeigt, aber die tatsächliche Leistung war noch schlechter.
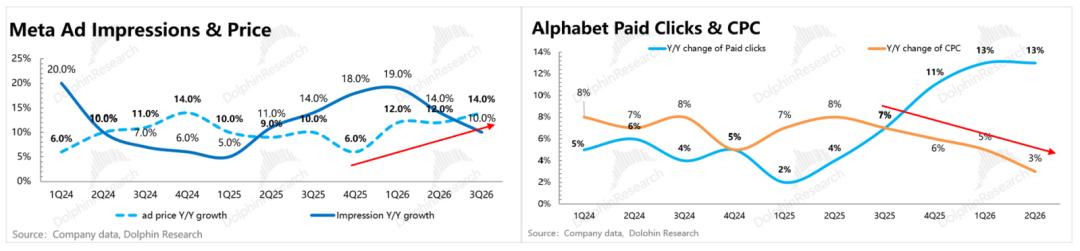
Im Vergleich zu Meta, dessen Anzeigenerlöse kontinuierlich durch steigende Anzeigenpreise wachsen, hat die harte Stärke der Google-Suche kaum mehr Vorteile. Nach Eintritt in das Jahr 2026 hat sich die Wachstumsrate des CPC-Einheitspreises der Google-Suche schnell verlangsamt, was auch darauf hindeutet, dass das KI-Zeitalter den Branchentrend, bei dem Werbebudgets von der Suche zu sozialen Plattformen verlagert werden, weiter verstärken könnte.
Insbesondere dringt Muse in Hauptszenarien ein, in denen Google-Suche besonders stark ist, wie Reisen und Finanzen, sodass Meta die Möglichkeit hat, in diesen Bereich von Offline-Dienstleistungen vorzudringen, in dem es bisher keine Vorteile hatte.
2. Cloud und TPU wachsen weiterhin rasant, aber die hohen Erwartungen sind bereits eingepreist
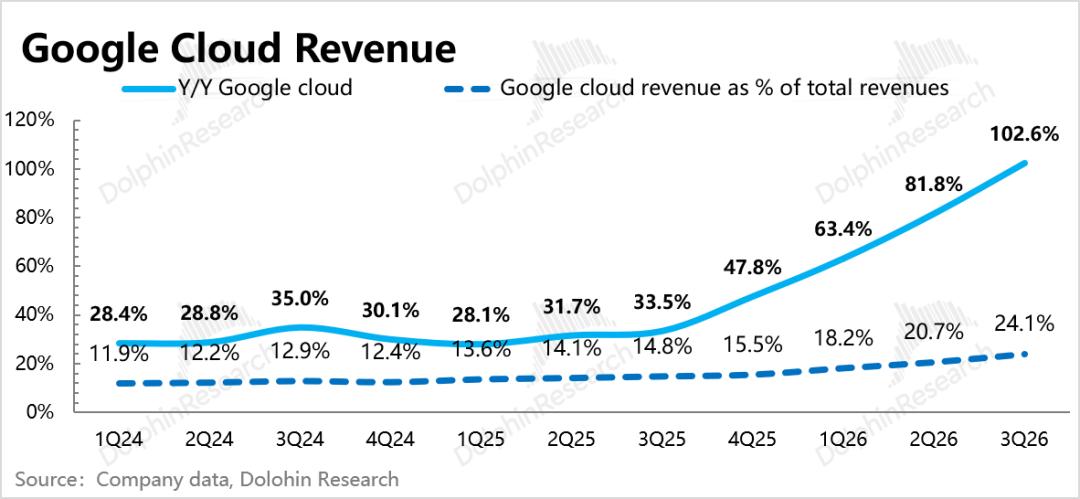
Die Wachstumsrate des Cloud-Geschäfts im dritten Quartal (einschließlich TPU-Verkäufen, im dritten Quartal hauptsächlich Lieferungen der v7) betrug 103 %, was gegenüber dem Vorquartal beschleunigt wurde. Die Erwartungen der Institutionen waren jedoch höher. Die BBG-Konsenserwartung in der folgenden Abbildung (+91 %) kann die Erwartungen nach der ersten Bestätigung der TPU-Hardwareverkäufe nicht vollständig widerspiegeln (Verkäuferseite +105 %; Käuferseite +110 %).
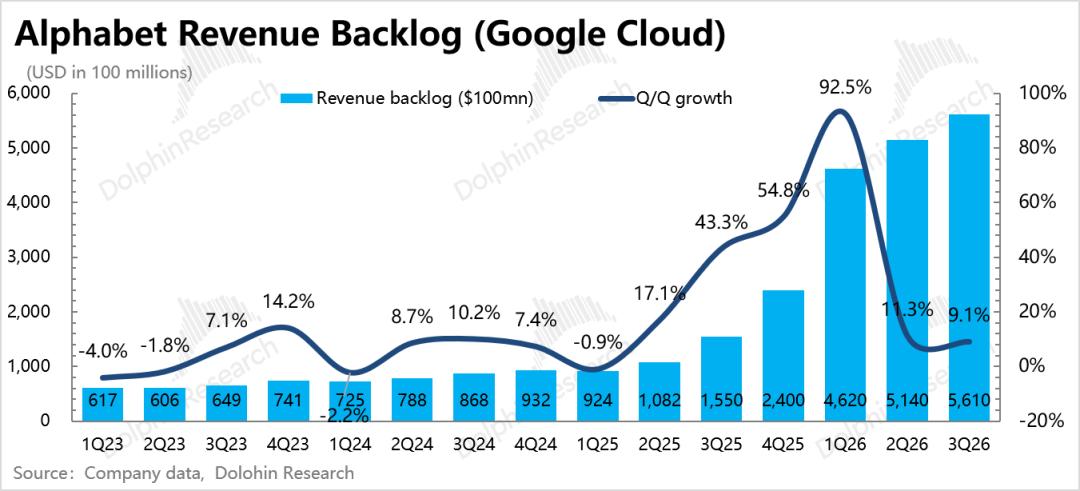
Die aufgelaufenen Bestellungen im dritten Quartal beliefen sich auf 561 Milliarden. Zusammen mit dem im laufenden Quartal bestätigten Teil ergibt sich eine einfache Rückrechnung von 77,7 Milliarden an neu hinzugekommenen Vertragsbeträgen, was ungefähr dem Niveau des zweiten Quartals entspricht und um 1 Milliarde leicht höher liegt. Dies zeigt, dass die Nachfrage nach wie vor hoch ist.
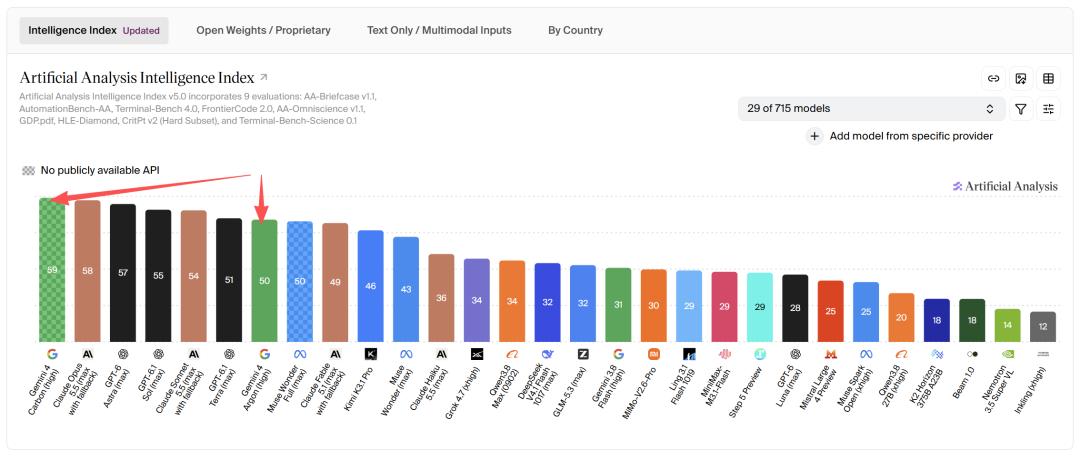
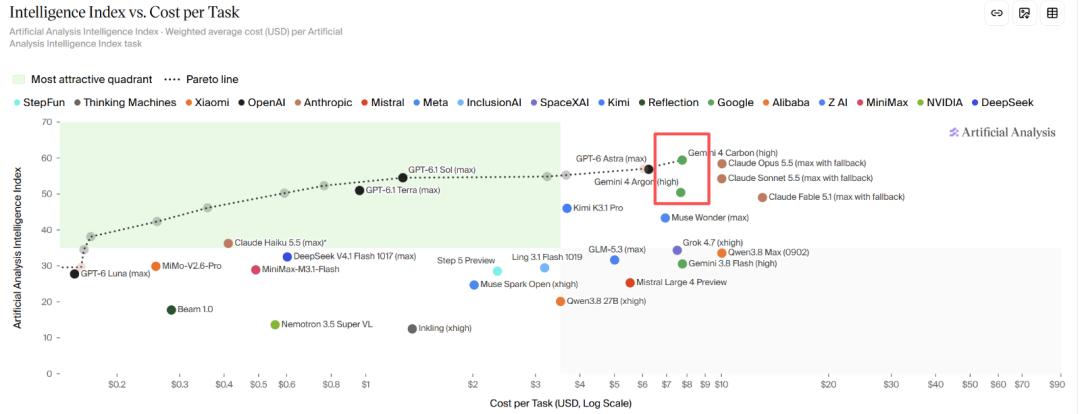
Haitunjun ist der Ansicht, dass der Grund dafür, dass die Cloud-Einnahmen hinter den Erwartungen zurückbleiben, einerseits darin liegt, dass die Verzögerung bei der Iteration fortschrittlicher Modelle zwei Quartale in Folge die API-Einnahmen beeinträchtigt. Gemini 4 Argon, das Ende September veröffentlicht und Mitte Oktober für die Öffentlichkeit freigegeben wurde, hat im Vergleich zu seiner vorherigen Version natürlich erhebliche Verbesserungen erzielt.
Aber im Vergleich zu SOTA-Konkurrenten gibt es noch Lücken beim Codieren, und das Preis-Leistungs-Verhältnis liegt nicht im optimalen Bereich. Einzelheiten finden Sie in der früheren Bewertung, die Haitunjun in der Changqiao-App veröffentlicht hat.
Gleich nach der Veröffentlichung des Finanzberichts wurde Gemini 4 Carbon sofort veröffentlicht. Betrachtet man nur die Gesamtleistung, ist es schnell in die SOTA-Ebene aufgestiegen. Die Kosten für einzelne Aufgaben liegen immer noch nicht im optimalen Preis-Leistungs-Bereich, sind aber niedriger als bei Opus 5.5. Die tatsächliche Leistung der Nutzer kann weiter verfolgt werden.
Auf der anderen Seite geht Haitunjun nach Untersuchungsinformationen davon aus, dass die Erwartungsdifferenz auch mit dem Lieferrhythmus der TPU zusammenhängen könnte (z. B. die Massenlieferung von v8i wurde ausdrücklich um ein Quartal bis zum Ende des Jahres verschoben). Die detaillierte Aufteilung des Cloud-Geschäfts wurde im Finanzbericht nicht offengelegt. Sie können sich auf die Telefonkonferenz freuen, um zu erfahren, wie viel Beitrag TPU zum Wachstum leistet (der Finanzbericht formuliert qualitativ, dass der Beitrag erheblich ist) und wie groß der Einfluss der v8-Verzögerung ist.
3. Der Gewinn wird geschwächt und durch die hohen KI-Investitionen „belastet“
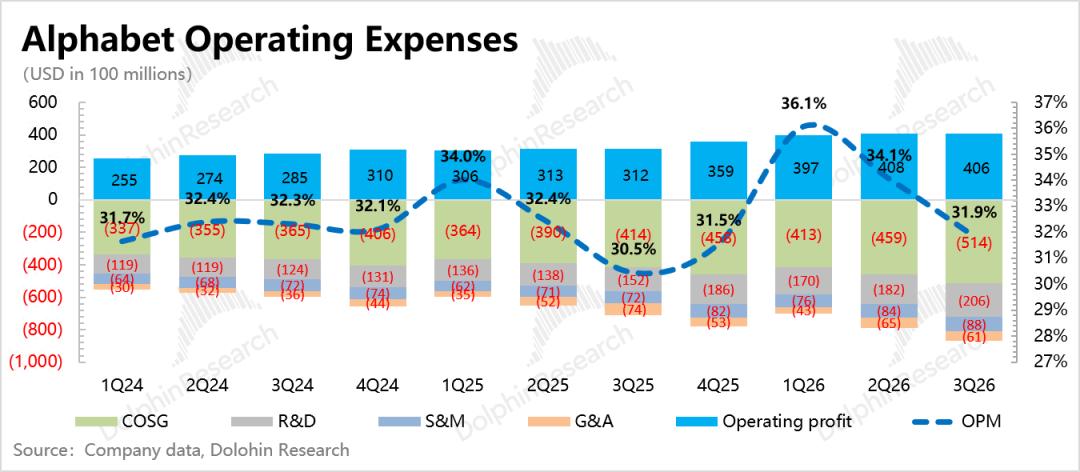
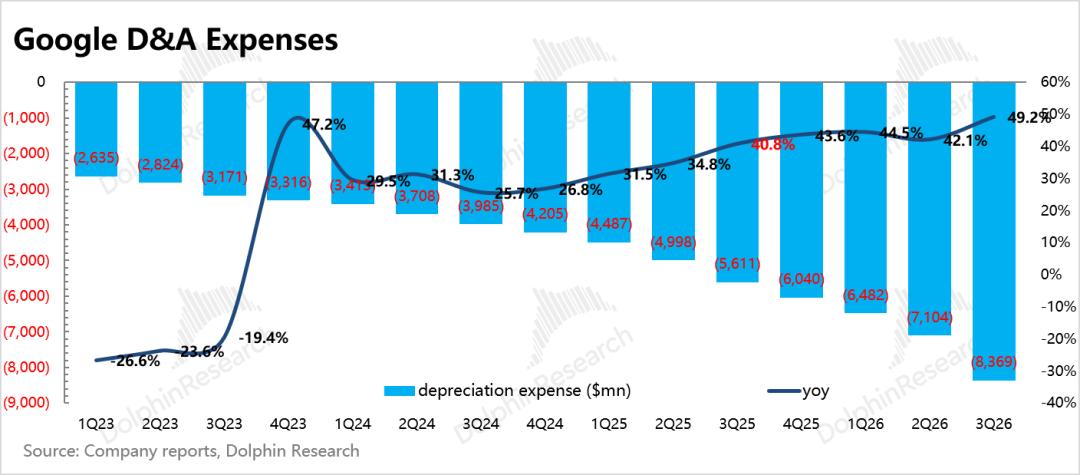
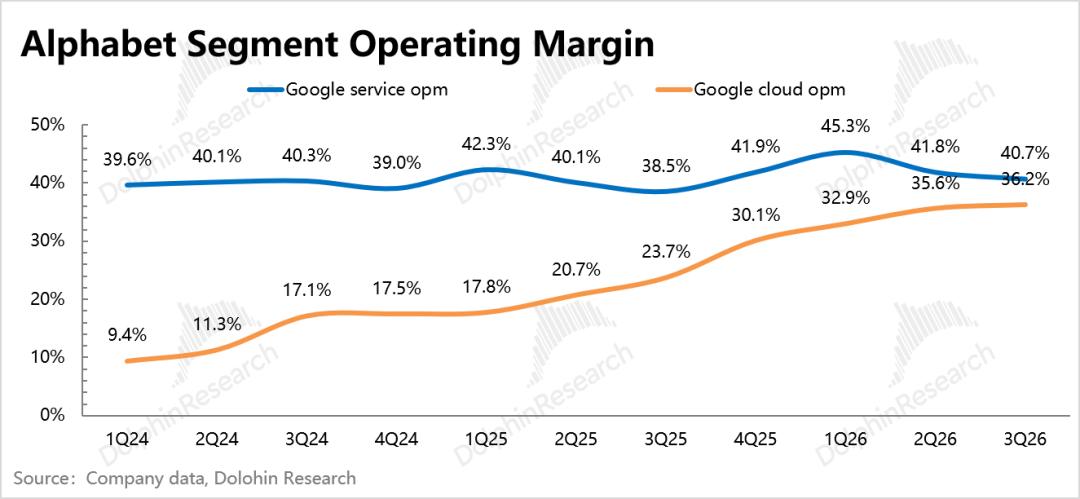
Die gesamte operative Gewinnmarge des Unternehmens im dritten Quartal verschlechterte sich um 2 Prozentpunkte gegenüber dem Vorquartal, was mit dem starken Anstieg der Abschreibungen und der F&E-Kosten zusammenhängt, die jeweils für Investitionen in Recheninfrastruktur und das Training großer Modelle stehen.
Abgesehen davon, dass die Gewinnmarge der TPU-Hardwareverkäufe niedriger ist als die des ursprünglichen Konzerns, hat das Unternehmen angegeben, dass es aufgrund unzureichender Rechenkapazitäten kurzfristig die Nutzung von Rechenkapazitäten Dritter ausweiten wird. Beispielsweise sind die kurzfristig von SpaceX gemieteten Rechenkapazitäten aufgrund des unmittelbaren Bedarfs oft mit hohen Mieten verbunden, was ebenfalls die Gewinnmarge senkt.
Nach Geschäftsbereichen betrachtet ist die Gewinnmarge von Google-Diensten wie Anzeigen um 1 Prozentpunkt gegenüber dem Vorquartal gesunken, während die Cloud-Gewinnmarge gestiegen ist (beachten Sie, dass darin keine Ausgaben für das Modelltraining enthalten sind, Google hat einen Teil der Ausgaben in die F&E-Kosten der Konzernabteilung eingerechnet). Dies ist einer der wenigen Punkte im gesamten Finanzbericht, der die Erwartungen übertrifft.
4. Unter hohen Capex-Investitionen weitet sich die Cashflow-Lücke weiter aus
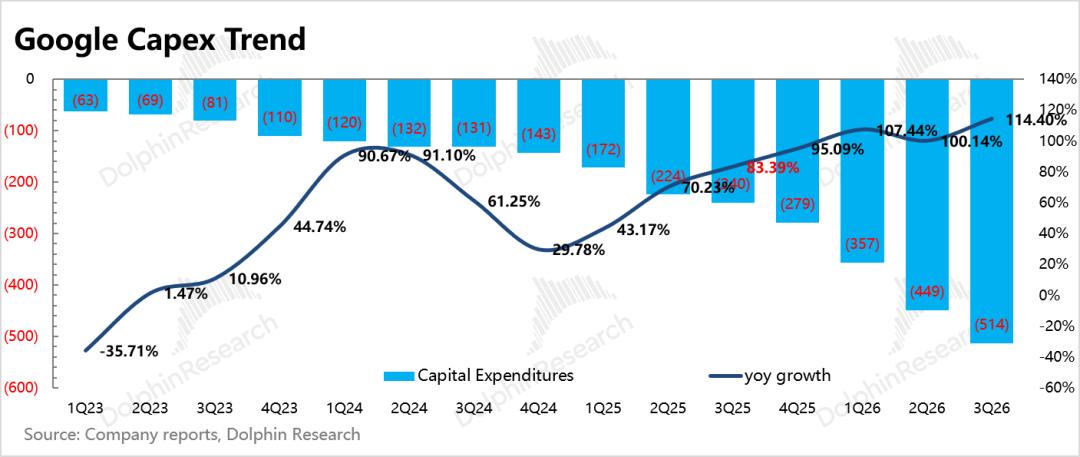
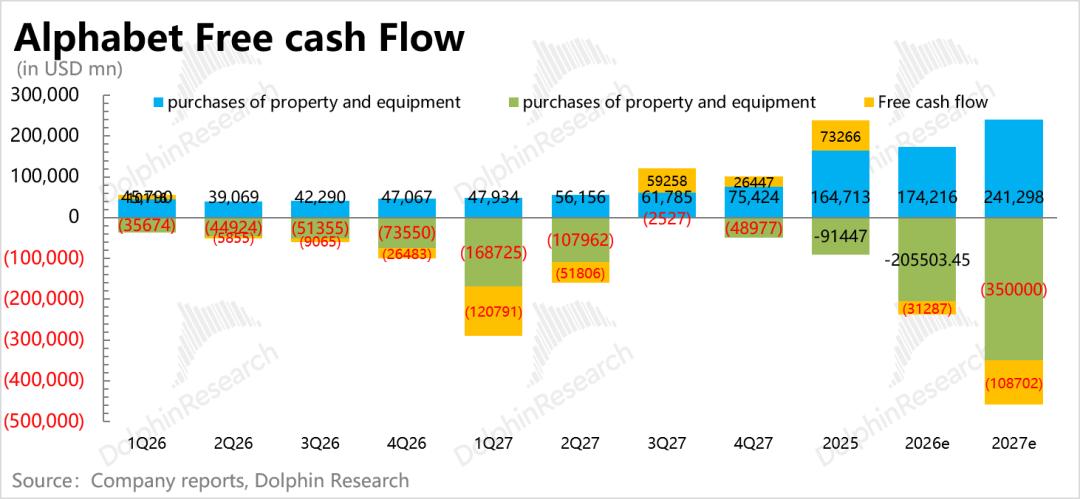
Die Kapitalausgaben im dritten Quartal beliefen sich auf 51,4 Milliarden, was sich gegenüber dem Vorjahr verdoppelt und weiter beschleunigt hat. Ihr Anteil an den laufenden Einnahmen hat bereits 40 % erreicht, was direkt dazu führt, dass der negative freie Cashflow im laufenden Quartal weiter auf 9,1 Milliarden ansteigt.
Derzeit liegen die Erwartungen der Kapitalgeber für die Capex in diesem und dem nächsten Jahr bei 220 bzw. 350 Milliarden (nach Unternehmensangaben bleibt die Capex-Leitlinie für 2026 von 195 bis 205 Milliarden unverändert, was impliziert, dass das vierte Quartal 63 bis 73 Milliarden erreichen und weiter gegenüber dem Vorquartal beschleunigen wird, während 2027 ein deutliches Wachstum beibehalten wird). Nach der Einnahmen- und Ausgabensituation im nächsten Jahr wird der jährliche Cashflow höchstwahrscheinlich weiterhin negativ sein.
Im dritten Quartal wurde der Anfang des Jahres festgelegte Finanzierungsplan von 85 Milliarden weiter umgesetzt. In diesem Quartal wurden 12,5 Milliarden US-Dollar an Aktien ausgegeben, es verbleiben noch 27,6 Milliarden an verbleibendem Finanzierungsrahmen für Aktienausgaben. Gleichzeitig wurden im dritten Quartal unbesicherte Schuldverschreibungen im Wert von 28,7 Milliarden ausgegeben. Theoretisch können die derzeitigen Barmittel auf dem Buch, kurzfristige Investitionen und der verbleibende Finanzierungsrahmen die Kapitallücke der nächsten zwei Jahre im Wesentlichen decken.
5. Vergleich der Schlüsselindikatoren mit den Erwartungen
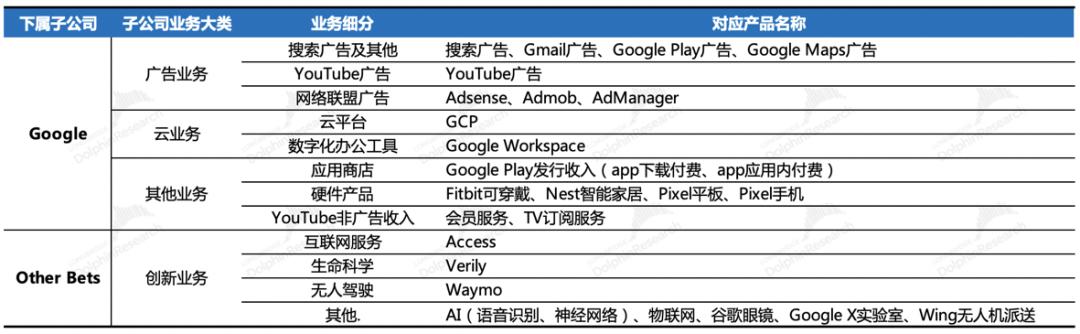
Die Muttergesellschaft von Google, Alphabet, hat eine Vielzahl von Geschäftsbereichen, und die Struktur des Finanzberichts hat sich mehrfach geändert. Wer mit Alphabet nicht vertraut ist, kann sich zuerst seine Geschäftsarchitektur ansehen.
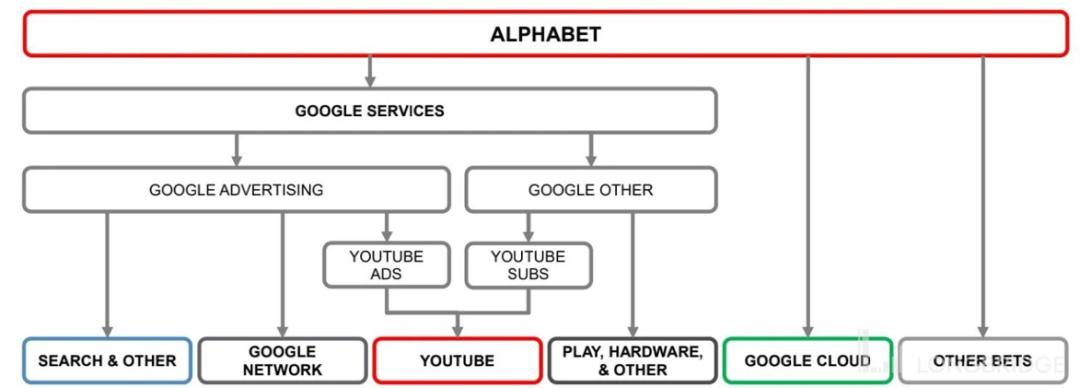
Lassen Sie uns die langfristige Logik der Fundamentaldaten von Google kurz erläutern:
a. Das Anzeigengeschäft als Hauptumsatzträger liefert den Hauptgewinn des Unternehmens. Es besteht eine mittelfristige und langfristige Krise