2027年最重要的AI趋势:不在新模型,而在于「结果」
十月中旬的硅谷,故事还是熟悉的那几个。
Anthropic在投资人日上抛出三季度约168亿美元的营收数字,环比再涨四成多,IPO前的节奏已经摆到台面上;Meta的Muse和个人智能体赛道继续抢位,OpenAI的Dots、各种常驻后台的代理也在同一周里刷存在感……模型在变强,估值在变高,各家Personal Agent大战打得热闹。
供给端是热闹了,另一边,企业账本上的数字却冷静得多。
商业媒体Digest.Pro近期更新的《AI Trends 2027:hat Business Leaders Need to Know》开宗明义:2027年最重要的AI趋势,和新模型关系不大,和结果关系很大。
经过两年试点,多数公司已经在某处用上了AI,但只有一小部分能真正拿到可衡量的价值。
IBM的数据很直白地写道,只有25%的AI项目交得出高管当初预期的回报,能在全企业规模化的更少,只有16%。
这个鸿沟会决定预算、组织结构和监管重点,也会把真正重要的商业趋势从噪音里筛出来。
Agent正在进入真实工作流,治理在追赶,越来越多的公司想要自己能控制的AI。
Digest.Pro把关于2026年的复盘和2027年的几个基础预测放在同一条时间线上,能看出一条有关AI趋势完整的曲线:技术已经证明能用,组织还没有证明能赚。
01
2026年把“能用”坐实了,把“有用”推到台前
2026年的AI趋势,与其说是突破,不如说是巩固。
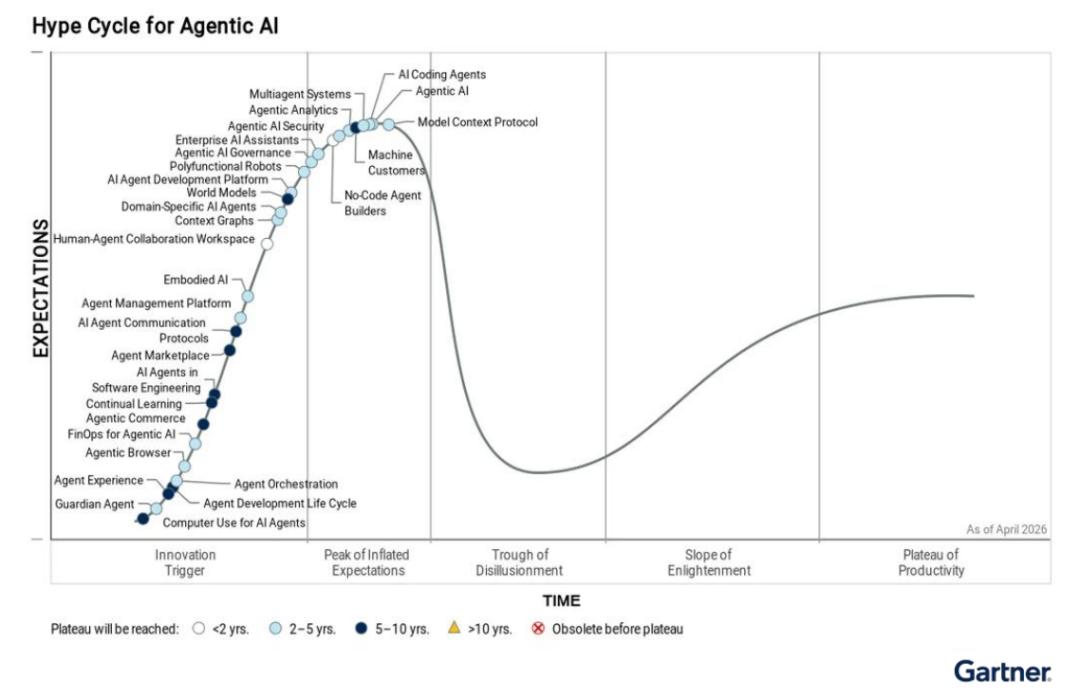
Agentic AI冲上炒作周期的顶点,真实部署却仍偏低;支出继续爬升;编码Agent形成正式市场;欧盟推迟了最严的AI法案节点;采用与结果之间的距离,已经没法再假装看不见。
Gartner 2026年4月发布的首份Agentic AI炒作周期,把它放在“期望膨胀顶点”;同年CIO调查显示,只有17%的组织真正部署了Agent。
支出侧,Gartner 5月预测全球AI支出将达2.59万亿美元,同比增47%。
市场侧,5月20日Gartner发布首份企业AI编码Agent魔力象限,标志着从“代码建议”转向“能执行多步工程工作的Agent”。
监管侧,欧盟2026年5月7日就AI数字综合法案达成一致,7月24日以第2026/1744号条例公布,把独立高风险系统的合规期限从2026年8月2日延至2027年12月2日。
组织侧,IBM 2026年CEO调研显示,76%的组织已设有首席AI官,一年前只有26%——这是AI从IT议题进入经营模式的最清晰信号。
这些数字叠在一起,构成了进入2027年的底色:供给端在加速,采用在扩散,但价值没有同步跟上。
其他一些调研也在印证这件事。
例如,BCG《Build for the Future 2025》对超过1250家企业的调研更狠,只有5%属于“未来型”、能在规模上拿到AI价值;另有35%看到一些回报,60%在大量投入后,收入和成本上几乎看不见变化;McKinsey《State of AI 2026》(1719名受访者)显示,只有44%的组织称AI已在全企业扩展,仅37%把任何EBIT影响归因于AI。
根因很少是模型不够聪明,更多是所有权不清,流程从未按AI重设计。
IBM Consulting高级副总裁Mohamad Ali说:“从AI转型里真正拿到结果的CEO,不是部署得更快,而是在重新设计组织,让最好的人和最好的技术走到一起。”
因此,2027年的第一个决定并不复杂:哪些AI项目有明确的业务负责人和可衡量目标,哪些该停。停不下来的项目,后面只会继续吃预算。
02
Agent进场,预算和审查一起变硬
AI Agent能规划并执行多步任务,调用工具和数据,而不是只回答一次提示。它们占据所有趋势榜的前列,采用数据也说明为什么必须谨慎。
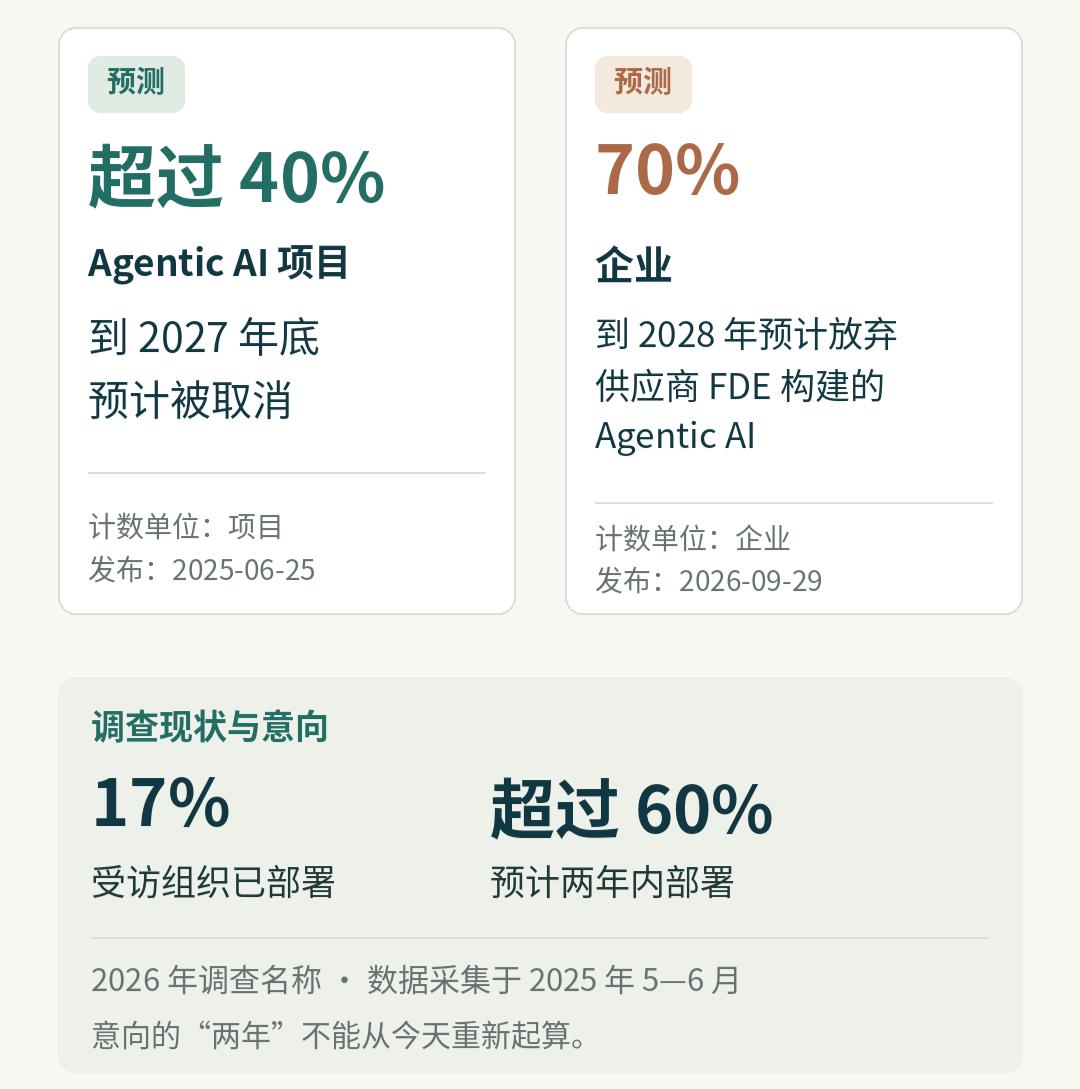
Gartner 2026年CIO调查显示,17%的组织已部署Agent,超60%计划两年内部署。McKinsey 2026年调查显示,约两成组织在规模化AI Agent,营收超10亿美元的公司这一比例升至40%。与此同时,Gartner预测,到2027年底,超40%的agentic AI项目会因成本攀升、商业价值不清或风控不足被取消。
Agent最适合边界清楚、文档齐全、与人有明确交接的流程,协调多个Agent会增加复杂度。
BCG董事总经理兼高级合伙人Amanda Luther说:“Agentic AI不是未来概念——它已经在重塑工作流、重新定义岗位。公司应把它视为扩展AI的下一步,而不是起点。”
Agent进化眼下更稳妥的做法,是先挑两三个流程试,并写清哪里必须有人签字。
消费端的个人助手大战已经在比谁更会替用户干活;企业端要先解决的是监督成本,钱也在同一条线上变硬。
全球AI支出仍在陡升——Gartner预计2026年2.67万亿美元、2027年约3.64万亿,其中超45%进入基础设施。
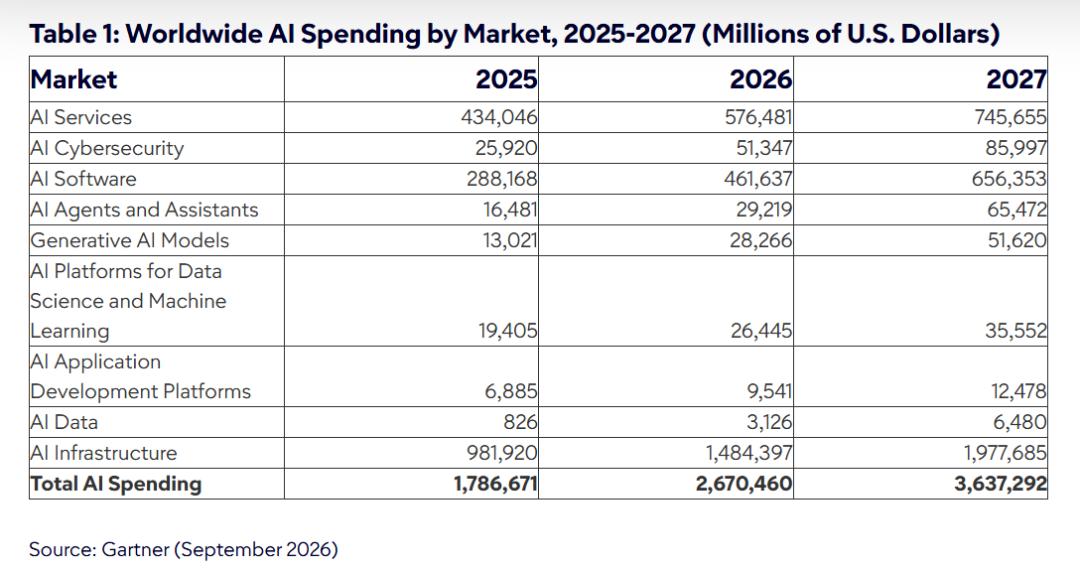
Gartner的John-David Lovelock指出,CIO“在证明AI投资价值方面面临挑战”。
在此之下,2027年的公司CFO会要求任何资本配置都该有的证据:基线、目标、回收期,以及规模化运行AI的成本(含推理)。
开放式创新预算会变少,与里程碑挂钩的分阶段拨款会变多;很多团队预算时只算了许可证,运行成本会被追问得更细。
每项AI投资必须报告哪些价值指标、谁签字。这两件事,会比下一轮模型发布更早决定项目的生死。
就好比软件工程是AI影响最可见的地方。
Gartner把AI原生开发平台列为2026年战略趋势,并预测到2030年,这些平台将推动80%的组织把大型软件工程团队演进为更小、更敏捷、由AI增强的团队。
在此之下,Agent工程生产力如何衡量、评审与安全门如何调整,是2027年必须写清楚的规则。
03
领域、主权、治理,和人一起变成设计选择
通用大语言模型在准确度、术语和合规要求高的专业工作上经常不够用。
Gartner把领域语言模型列为2026年战略技术趋势之一,并预测到2028年,企业使用的生成式模型中,超一半将是领域专用的。
趋势从聊天转向干活,下一波是针对金融分析、合同审查、工业运维等场景调优或接地的模型。
一次自信的错误代价很高。
两条主路径仍是在公司数据上微调更小的模型,或通过检索把通用模型接到公司知识上。
选择取决于数据、准确度需求和成本,而不是榜单排名。
对每个高价值用例,通用模型是否够用,还是必须专用或接地模型,需要单独拍板。
对AI的控制权,也已成为战略问题。
IBM 2026年CEO调研中,83%的受访者同意AI主权对商业战略至关重要。
主权意味着数据与模型在哪里跑、适用哪一司法管辖区的规则。
Gartner从基础设施侧概括为“地理回国”:因地缘风险,把数据与应用从全球公有云迁到主权云、区域提供商或公司数据中心,并预测到2030年,超75%的欧洲和中东企业会将虚拟负载地理回国,2025年这一比例还不到5%。
这推动私有部署——开源权重模型与Agent跑在公司可控基础设施上,尤其在受监管行业;更多控制也意味着更多安全与更新责任。
哪些数据与负载必须置于直接控制之下,哪些可以安全跑在共享云AI服务上,同样是设计选择,而不是事后补丁。
治理落后于采用。
Deloitte《State of AI in the Enterprise 2026》(24国3235名领导者)显示,只有约五分之一(21%)的组织拥有成熟的agentic AI治理模型,同时74%预期到2027年至少中度使用AI Agent。
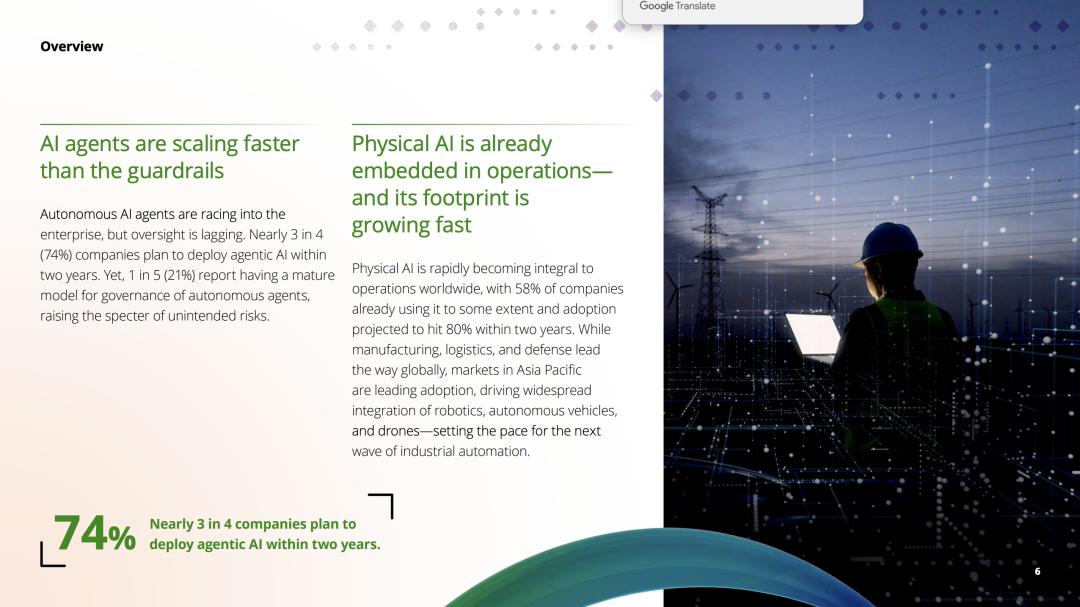
Deloitte《State of AI in the Enterprise 2026》
成熟治理意味着:Agent能单独决定什么有清晰边界,监控能标出异常行为,每一步动作有审计轨迹。
没有这些,扩展Agent就是扩展未管理风险。
监管划定外边界——按经数字综合法案修订的欧盟AI法案,透明度义务自2026年8月2日起适用;独立高风险系统须在2027年12月2日前合规;嵌入受监管产品的高风险AI则到2028年8月2日。
延期是规划窗口,不是豁免。
谁拥有AI风险、哪些系统落入高风险类别、新Agent的审批路径是什么,需要在2027年写进制度,而不是写进PPT。
Deloitte美国AI负责人Jim Rowan说:“速度与治理不应被视为对立力量;若提前建立正确的基础能力,两者可以对齐。”
组织和人,才是真正的瓶颈。
IBM 2026年CEO调研显示,76%的组织现已设有首席AI官,一年前为26%;64%的CEO表示,愿意基于AI生成的输入做出重大战略决策,这对背后数据的质量与可追溯性提出了更高要求。
只有title填不平价值鸿沟。
这个角色要起作用,必须对跨职能的优先级和预算有实际权威,并与CIO、CFO、首席数据官的分工写清楚。
技能侧更尖锐:只有25%的员工目前在常用AI,尽管86%的CEO相信劳动力具备相应技能;CEO还预期,2026至2028年间,29%的劳动力需要为不同岗位再培训,53%需要在现有岗位上升级。
技能地图、再培训优先序,以及谁对“人能用好AI”负责,会直接卡在Agent规模化上。
影子AI也升到了董事会层级。
未审批的工具与Agent带来的数据与合规暴露,正在从“员工自己用着用着”变成正式风险项。
哪些使用必须进入正式治理,影子使用如何发现与收敛,同样需要明确答案。
04
潮涌AI观点
硅谷这几周的新闻,很容易让人觉得2027年还是模型战争、助手战争、估值战争。
Digest.Pro这篇更冷静的地方在于,它把镜头从实验室和融资新闻,挪到了企业账本和组织架构上。
全文列举的趋势,其实可以总结成三句话:
第一,采用已经不是新闻,价值才是。25%达到预期ROI、16%规模化,这个数字不会因为Anthropic的营收或Meta的下载量自动改善。
第二,Agent是下一步,但不是起点。消费端已经在比谁更会替用户干活;企业端要先写清边界、审批和监督成本,否则Gartner预测的“超四成项目被砍”不会只是统计。
第三,控制权、治理和人,正在变成和模型同等重要的设计选择。主权、私有部署、外部可审计的评估、首席AI官的真实授权、技能地图,这些不再是合规附录,而是决定钱能不能变成效率的变量。
对国内产业读者可以在这三个方面进行对照:
1、企业里有没有真正的业务负责人在对AI结果负责;
2、Agent项目有没有写清人工审批边界;
3、领域场景和私有、主权部署,是不是已经从口号变成了具体路线。
模型会继续变强,个人助手会继续抢用户。但企业侧的作业,2027年才真正开始上交。
*参考资料
Digest.Pro《AI Trends 2027: What Business Leaders Need to Know》
本文来自微信公众号“潮涌AI”,作者:盐,36氪经授权发布。