会稽、上计、比部:三千年审计制度
刚刚过去的国庆假期,“原中国电信员工实名举报高管套取3800万财政资金”的话题冲上微博热搜第一。尽管中国电信10月6日回应称,其举报内容已于2024年内部核查,“与事实不符”,无数网友仍希望蹲守结果。公众之所以共情,是因为这件事击中了三个痛点:财政资金安全、央企内部监督、吹哨人保护。而审计从业者看到的,是另一重隐痛——当内部审计这道防线失守,最终只能以全网舆情加纪检监察介入的更高代价来倒逼。
事实上,这场关于“钱、权、监督”的博弈,在中国大地上已经上演了数千年。从大禹会集诸侯考核功绩的“会稽”,到唐代比部“勾会内外赋敛”,再到今天被称为经济监督“特种部队”的国家审计——变的是技术工具,不变的是对公共资金负责、对权力制衡的初心。这段历史就是中国经济治理史的重要组成部分。
这篇文章我们讨论四个问题:
第一,中国的审计制度,从古代到近现代,是如何演变的?
第二,政权治理和更替与审计制度的关系是什么?
第三,在历史长河中,有哪些脍炙人口的审计故事?
第四,源远流长的审计制度对中国当代的影响是什么?
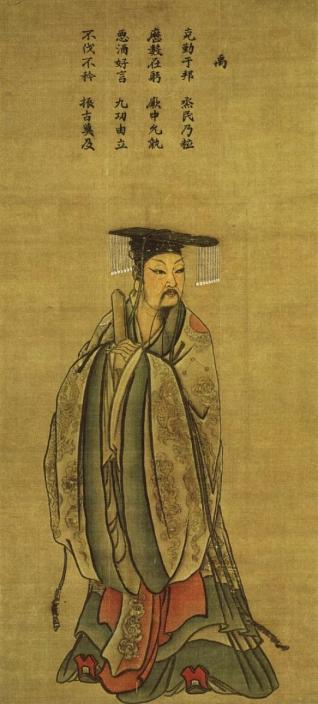
图1:南宋马麟绘《夏禹王像》。大禹会集诸侯、考核功绩的“会稽”之地,被视为中国审计思想的萌芽。
一、审计制度变迁
中国古代审计的源头,往往被追溯到一个充满神话色彩的地名——“会稽”。据《史记·夏本纪》记载:“自虞、夏时,贡赋备矣。或言禹会诸侯江南,计功而崩,因葬焉,命曰会稽。会稽者,会计也。”意思就是大禹在江南会集诸侯,考核功绩后葬于此处,地名“会稽”便含有会集考核之意,此处“会稽”的主要对象是“贡赋”。这被视为中国审计思想的萌芽。
商代崇尚祭祀和占卜,甲骨刻辞中多处出现有检查、视察意思的“省”字,而省的内容包括牛、鱼、田、廪、黍等,这些记载被视为商代审计活动的痕迹。
到了西周,国家审计有了明确的标志——“宰夫”一职出现,负责稽察和审计工作。据《周礼》记载,宰夫“掌治法,以考百官府、群都、县、鄙之治,乘其财用之出入。凡失财用物辟名者,以官刑诏冢宰而诛之。其足用长财善物者,赏之……”除宰夫外,大宰、小宰、司会等官职都需不同程度地履行审计监督的职能。
西周统治者为缓和社会矛盾,巩固王室的统治地位,由周穆王命大臣吕侯制定刑法,以“明德慎罚”思想禁束百官,强化政治考核和经济监督的力度。吕侯所作的《吕刑》是我国历史上现存最早的刑法专论。书中指出当时司法活动中的“五过”现象,即“惟官、惟反、惟内、惟货、惟来”。惟官,指官官相护,不公正执法;惟反,指乘办案之机报恩或报怨;惟内,指办案人员偏袒内亲;惟货,指办案人员勒索财物;惟来,指受人请托、徇私枉法。《吕刑》对以上以权谋私、行贿受贿的行为要求“其罪惟均”,即与犯罪者一样惩处。
春秋战国至秦汉时期,记录了上计审计制度的兴与衰。随着分封制向中央集权郡县制转变,适应中央集权的“上计”制度应运而生。尽管各国的官制不尽相同,但从中央到地方都有一批官吏协助国君参与上计,如内相、内史、御史。作为百官之长的相,其主要职责之一就是协助国君监察国家财政事务和考核百官。
上计审计分三步走:
第一步,制定押券。岁前,各地、各部的主要官吏将下一年的预算数目写在木券上送呈国君,国君将木券一分为二,臣执左券行事,王执右券备用。
第二步,呈报计书。岁末,各地、各部的主要官吏向国君汇报一年内的工作情况。
第三步,国君听计。国君根据右券对计书进行审核,并据此对官吏作出任免、升降、赏罚的决定。对有疑惑的计书,国君会派员实地视察。
秦汉时期,上计制度广为推广并发展成熟。从秦代开始,御史监察审计制度确立,沿用至清末达两千余年。汉代不仅专设了“计相”一职,由精通算术的张苍担任,还颁布了与审计关系密切的专门法规《上计律》。汉武帝刘彻重视监督的作用,据《汉书·武帝纪》记载,汉武帝以皇帝身份主持过四次受计仪式。他还新设丞相司直这个岗位,主要职责是协助丞相发现和纠举百官的不法行为。然而,到了东汉后期,由于外戚宦官专权、官僚机构腐朽,上计制度日渐衰落,审计职能也随之弱化。
魏晋至隋唐时期,“比部”崛起并达巅峰。魏晋南北朝时期,各政权开始设置“比部”,虽其隶属关系在吏部、户部、刑部之间摇摆,但已部分履行审计职能。到了唐代,比部隶属于刑部,专职审计工作并发展到顶峰。唐代比部“掌勾会内外赋敛、经费、俸禄……及军资、械器”,京师仓库三月一比,诸州岁终总勾,审计范围极广。但“安史之乱”后,中央集权被削弱,比部职能逐渐萎缩,只能审计部分留州税收,不再拥有全国财政审计权。
宋至明清时期,审计机构逐渐虚化并转型。南宋改“诸军诸司专勾司”为“审计司”(后称审计院),从此“审计”一词正式成为财政财务监督的专用名词。但元、明、清三代基本未设专门的审计机构,审计职能多并入御史监察系统,处于中衰时期。
辛亥革命后,近代审计制度开始萌芽。1912年北洋政府设立“审计处”,1914年改设“审计院”并颁布《审计法》。国民政府时期,审计部隶属监察院,审计法规的完备程度达到空前。然而,由于缺乏稳定的政治基础和宪政支持,审计制度常沦为党派纷争的工具。例如,在民国初期的“江苏八厘公债案”中,审计处虽查出了江苏省公署在债票抵押中的账目问题,但最终因政治干预而陷入边缘化。到了解放战争时期,审计机构更是“有名无实”,甚至出现江西省审计处主任借监标之机索贿、广东省公务员冲击审计处等闹剧。
1927年后,在中国共产党领导的革命根据地,审计制度成为巩固红色政权的重要工具。1934年颁布了《中华苏维埃共和国中央政府执行委员会审计条例》。新中国成立后,曾一度以会计检查取代审计。直到1982年《宪法》确立审计监督制度,1983年审计署成立,中国现代审计才步入正轨。2018年,中央审计委员会组建,标志着审计管理体制发生系统性、整体性重构,构建了“集中统一、全面覆盖、权威高效”的审计监督体系。
二、审计与中央政府的治理能力
审计制度的强弱兴衰,与政权治理能力、中央集权程度呈高度正相关。从唐代比部到宋代审计司,从明代科道到苏维埃公开审计,再到今天的中央审计委员会——三千年走下来,一个逻辑越来越清晰:审计的独立性,不靠清官的操守,而靠制度设计。权力需要制衡,监督需要独立,这是所有政权长治久安的共同密码。
唐代前期,比部之所以能“勾会内外”,是因为有强大的中央集权和完备的律法支撑。但安史之乱后,藩镇割据,财政多元化,比部失去了审计基础,权限大幅缩水。这印证了审计的独立性依赖于政治的集中统一。
宋代则做了一次更大胆的尝试——把审计从财政系统里“剥离”出来。
北宋初年,天下财计归盐铁、度支、户部“三司”,三司之下各设“勾院”,负责勾稽天下出纳账籍。换句话说,管钱的和查账的在同一个院子里办公——这叫“财审合一”。到了宋神宗元丰年间(1078—1085),神宗推行的元丰官制改革波及审计领域:朝廷恢复和发展了刑部比部的职能,把财政终审权放到司法系统之下,实行“财审分离”的外部审计体制。南宋建炎元年(1127年),为避宋高宗赵构的名讳,诸军诸司“专勾司”改名为“审计司”(亦称审计院),成为我国审计史上第一个以“审计”命名的专职机构。
宋代审计也有其致命伤。三司时期审计机构“随财计主管官吏的意志而置废”,缺乏稳定性;据《宋史》记载,熙宁五年(1072年)曾布组建提举账司清理积压账籍,“首尾七八年,所设官吏仅六百人,费钱三十九万缗,而勾磨出失陷钱止万缗”(此句中“仅”读jìn,意为将近)——投入产出严重失衡。
元代建立之初官制沿用汉法,中央设中书省总政务、枢密院掌军事、御史台司监察。表面上看,审计监督权由御史台、行御史台、左司、六部等多个部门分担,似乎“多头把关”;但实际上,这种分散恰恰意味着没有哪个部门真正对审计负全责。地方上虽设行御史台统领地方审计,但审计已不再是独立的制度性力量,而是监察权的附庸。中国审计制度在宋代大胆尝试后,至元代明显衰落——这段历史提醒我们:审计权一旦被拆得太碎,监督就会变成“人人有责、人人无责”。
明太祖朱元璋出身底层,深知元末吏治败坏是亡国根源。他上台后着力重构监察体系:洪武十五年(1382年)改御史台为都察院,而此前洪武六年(1373年)已独立设置“六科给事中”,形成都察院与六科并立、互不统属、相互制约的“科道双轨”格局。
这个设计的精妙之处在于分权。都察院侧重纠察全国官员,十三道监察御史重点监察地方;六科给事中则对口监察中央六部,直接向皇帝负责。其中户科给事中负责“磨算注销”户部的田赋、漕粮、盐课、官俸军饷等各项收支,工科给事中负责审核工部工程营造费用。更绝的是,六科给事中不从六部领工资,而是由通政司发放,工作午餐由光禄寺提供——朱元璋连“谁来发工资”都想到了,就是怕审计人被监督对象“养熟”。
独立性缺失是明代审计的结构性缺陷。明初罢除“比部”后,再未设立独立审计机构,户部既管财政收支又负责财政监察,虽然都察院和六科对户部有审计监察权,户部反过来也对都察院有财务审计权,看似相互牵制,实则两头都不彻底。海瑞曾巡抚应天十府,巡视仓库、查算钱粮,是明代监察官员中的清官典范——但这样的人物毕竟是少数,制度本身的先天不足难以靠个人道德弥补。
到了清代雍正元年(1723年),前朝的“双轨”合成了“单轨”,并入都察院,形成“科道合一”体制。表面上看,似乎削弱了制衡;实际上,清代在监察立法的法典化上下了功夫——乾隆至光绪年间编修的《钦定台规》,是中国古代最完备的一部监察法典,对都察院、六科、十五道监察御史的职责、权限、程序都作了详尽规定。
清代都察院下设十五道监察御史(清末增至二十道)、六科给事中、五城兵马司等机构,把全国政府、军队、司法、文教、财政全部置于监察网络之下。科道官员“上可谏君,下可参臣”,享有极高的政治地位——即使弹劾失实,也不获罪。这种“言者无罪”的设计,本意是鼓励监察官员直言敢谏。但问题在于:最高监察权仍操于皇帝一人之手,“生杀予夺,操之自上”,都察院说到底只是皇权的工具。没有独立的制度保障,再严密的监察网也只是悬在官员头上的达摩克利斯之剑,而非约束权力的制度笼子。
到了国民党统治后期,全面内战爆发,政权摇摇欲坠。审计人员素质良莠不齐,索贿成风,甚至发生暴力袭击审计处的事件。当政权失去公信力时,审计制度便成了无源之水、无本之木。
三、“铁算盘”与“铁包公”
在中国历史上,从来不乏敢于碰硬、坚守经济监督底线的“硬骨头”。他们的故事,至今仍有启发意义。
1. 张苍:西汉的“首席计相”
汉高祖六年(公元前201年),北平侯张苍被任命为“计相”,后改称“主计”。他原本是秦代的“柱下御史”,精通图书计籍和算术律历。萧何任相国时,特意让张苍以列侯身份居相府,统领各郡国的上计事务。张苍堪称中国古代第一位具有深厚专业背景的“总审计长”。
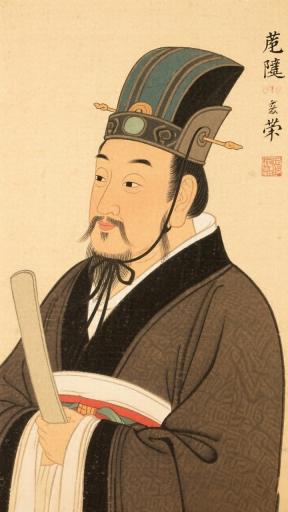
图2:西汉丞相张苍画像。他精通算术律历,被萧何委以统领各郡国上计事务,堪称中国古代第一位具有深厚专业背景的“总审计长”。
2. 包拯:北宋的“审计斗士”
提到包拯,大家想到的是开封府尹,但他也是一位杰出的审计官员。据《中国审计史》记载,包拯在二十余年的仕途中多次任监察和财政职务,查办了大量涉及财政经济的大案要案。他曾六次弹劾宋仁宗宠妃张贵妃的伯父张尧佐,因为张尧佐身居管钱管物的肥缺却骄奢淫逸。在一次弹劾中,由于情绪激动,包拯“唾溅帝面”,最后终于使仁宗皇帝罢免张尧佐要职。他还曾两弹宰相宋庠、七弹酷吏王逵,展现了审计人“硬碰硬”的职业精神。
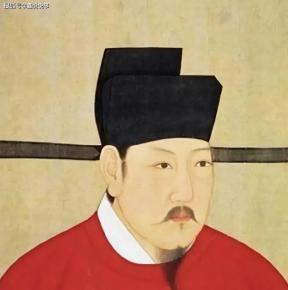
图3:宋代包拯画像。他在二十余年仕途中查办大量财政经济大案,六次弹劾宋仁宗宠妃张贵妃的伯父张尧佐,人称“审计斗士”。
3. 阮啸仙:红色审计的“铁算盘”
在红色审计史上,阮啸仙是不得不提的人物。1928年,他当选中央审查委员会委员;1934年出任中华苏维埃共和国临时中央政府审计委员会主任,成为中央苏区第一任中央审计委员会主任。他被誉为肃贪战线的一把“铁算盘”和受群众欢迎的“铁包公”。在他的主持下,审计委员会为统一财政、保障战争供给、促进反腐倡廉发挥了重要作用。
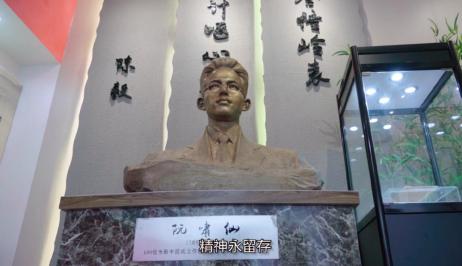
图4:阮啸仙纪念像。中央苏区第一任中央审计委员会主任,被誉为肃贪战线的一把“铁算盘”。
4. 彭雪枫与谢觉哉:军政一体的审计观
新四军将领彭雪枫在报告中专门讲到建立审计制度,提出“统一军政党经费收支之审查”,实行预决算制度以消灭贪污浪费。而谢觉哉在延安担任审计委员会主席时,面对亲友“走后门”的请求,他回信说自己做的是新社会的“勤务兵”,坚决不搞“一人得道,鸡犬升天”。这种廉洁自律的作风,正是审计人员最宝贵的品质。
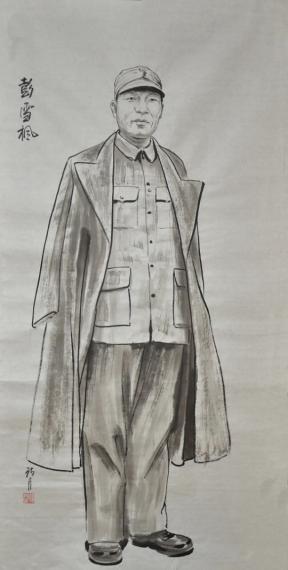
图5:彭雪枫半身水墨画像。他主张建立审计制度,统一军政党经费收支审查。
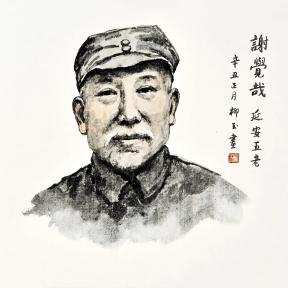
图6:谢觉哉水墨肖像。任延安审计委员会主席时,坚持不搞“一人得道,鸡犬升天”。
四、古代审计的制度遗产
站在管理会计和现代审计的视角,古代与近代的审计实践在思想上、制度上、技术上和文化上都为今人留下了宝贵的遗产。
《周礼》中宰夫“掌治法以考百官府”的理念,确立了审计必须依据法规进行的原则。到了唐代,比部审计不仅有《比部格》《比部式》等专门法规,还将审计纳入司法程序,强调“违法必究”。这种“明法审数”的传统,直接影响了当代《审计法》的立法精神。1994年《审计法》颁布,确立了依法审计、独立审计等原则,正是古代法治审计思想的现代升华。
古代审计最大的痛点,往往是独立性缺失。无论是秦汉上计受丞相干预,还是明清审计附属于监察,都难以摆脱行政权力的掣肘。近代民国审计试图效仿西方建立独立审计院,却因政局动荡而失败。当代审计则通过宪法确立、设立中央审计委员会等方式,从制度上大大增强了审计的独立性,确保审计机关依法独立行使监督权。
唐代比部已有类似今天“账账、账证、账实相符”的核查思路,与现代审计的“充分适当证据”要求一脉相承。宋代审计院“考其所出,稽其所入”的效能监督理念,也奠定了绩效审计的雏形。如今,这些传统技术正与大数据、区块链等数字化手段结合,审计人员可以从海量数据中筛查疑点,实现从“账本审计”到“数据审计”的跨越。
审计自古就是反腐治乱的利剑。包拯的“廉者,民之表也;贪者,民之贼也”,阮啸仙的“铁算盘”,都体现了审计文化中的斗争精神。在新时代,审计被赋予了“推进党的自我革命”的独特作用。通过揭示问题、督促整改,审计正在成为全面从严治党的重要抓手。
从西周宰夫算起,中国审计走过了三千多年的漫漫长路。审计不仅是数字的游戏,更是权力制衡、治理的艺术。对于历史爱好者,这是一部跌宕起伏的制度演变史;对于审计从业人员,这是一份职业文脉与师承;对于会计专业学生,有太多关于内部控制、风险管理与公司治理的生动案例。
参考文献
[1] 湖南省审计厅.(无日期). 我国审计是如何发展的?取自 http://sjt.hunan.gov.cn/sjt/tslm_71267/sjzs/200710/t20071022_1995080.html
[2] 德州市审计局.(2023年5月31日). 念往昔忆审计先贤 启新程寻审计初心. 取自 https://dzaudit.dezhou.gov.cn/n2540923/c81319737/content.html
[3] 光明网.(2023年8月5日). 依法推进审计全覆盖 打造经济监督“特种部队”. 取自 https://m.gmw.cn/gmsogh/202308/05/36746411.html
[4] 人民网.(2021年11月5日). 党的领导是审计事业长青的根基——党旗下的百年审计征程. 取自 https://dangjian.people.com.cn/n1/2021/1105/c117092-32274964.html
[5] 审计署.(2023年10月31日). 习近平:在二十届中央审计委员会第一次会议上的讲话. 取自 https://www.audit.gov.cn/n4/n18/c10372290/content.html
[6] 人民日报.(2020年8月18日). 把审计博物馆办成审计历史文化的“大学校”. 取自 https://www.peopleapp.com/rmharticle/30018976512
[7] 南通市审计局.(2024年7月25日). 学习包拯精神,做知行合一的经济卫士. 取自 https://sjj.nantong.gov.cn/ntssjj/zhlt/content/ebd16393-6717-4450-9bc0-cb753478f3f2.htm
[8] 唐兴贤.(2026). 近代中国审计制度初创时的实践困境——以八厘公债为例的考察. 南京审计大学学报,23(02),45–53.
[9] 韩晓梅. (2010). 审计学:原理与实务 (第2版). 清华大学出版社#北京交通大学出版社.
[10] 安康市审计局.(2025年10月31日). 审计:从历史深处走来,向时代使命奋进. 取自 https://sjj.ankang.gov.cn/Content-2865583.html
[11] 人民日报.(2021年7月8日). 中国共产党领导的国家审计:百年历程与发展启示. 取自 https://www.peopleapp.com/rmharticle/30022713479
[12] 中国审计报.(2026年4月22日). 审计人的阅读故事. 取自 https://epaper.zgsjbs.com/epaper/2026-04/22/content_99253501.html
[13] 审计署.(2025年1月12日). 重任在肩 勇毅前行 以高质量审计监督护航经济社会高质量发展. 取自 https://www.audit.gov.cn/n4/n19/c10493508/content.html
[14] 榆林市审计局.(2015年5月8日). 我国国家审计制度发展的基本格局及历史地位. 取自 https://sjj.yl.gov.cn/tslm/sjzs/201505/t20150508_1663524.html
[15] 贵州省审计厅.(2026年8月14日). 明体达用 体用贯通——内部审计的传统文化底蕴与时代创新. 取自 https://sjt.guizhou.gov.cn/nbsj/202608/t20260814_90734296.html
本文来自微信公众号“复旦商业知识”(ID:BKfudan),作者:张春依,36氪经授权发布。