Kuaiji, Shangji, Bubu: Das dreitausendjährige Auditsystem
In der vergangenen Nationalfeiertagswoche ist das Thema „Ehemaliger Mitarbeiter von China Telecom meldet unter echtem Namen, dass Führungskräfte 38 Millionen Yuan an Finanzmitteln unterschlagen haben“ auf den ersten Platz der Weibo-Trends aufgestiegen. Obwohl China Telecom am 6. Oktober mitteilte, dass die Inhalte der Meldung bereits 2024 intern geprüft wurden und „nicht den Tatsachen entsprechen“, hofften unzählige Netznutzer immer noch auf die Ergebnisse der Untersuchung. Die Öffentlichkeit zeigt Mitgefühl, weil dieser Vorfall drei Schmerzpunkte trifft: die Sicherheit der Finanzmittel, die interne Aufsicht in zentralstaatlichen Unternehmen und der Schutz von Hinweisgebern. Für Praktiker im Bereich der Rechnungsprüfung zeigt sich jedoch ein weiterer versteckter Schmerz: Wenn die Verteidigungslinie der internen Revision versagt, kann das Problem nur noch mit höheren Kosten durch öffentliche Aufmerksamkeit im gesamten Netz und die Einschaltung der Disziplinär- und Aufsichtsbehörden zwangsweise gelöst werden.
Tatsächlich hat sich dieses Spiel um „Geld, Macht und Aufsicht“ in China bereits seit Tausenden von Jahren abgespielt. Von „Kuaiji“, wo Kaiser Yu die Fürsten versammelte, um ihre Leistungen zu bewerten, über die Abteilung Bubu in der Tang-Dynastie, die „die Einnahmen und Ausgaben im In- und Ausland prüfte“, bis hin zur staatlichen Rechnungsprüfung, die heute als „Spezialeinheit“ der wirtschaftlichen Aufsicht bezeichnet wird – die technischen Werkzeuge haben sich geändert, aber das ursprüngliche Ziel, für die öffentlichen Mittel verantwortlich zu sein und die Macht auszugleichen, ist unverändert geblieben. Diese Geschichte ist ein wichtiger Bestandteil der Geschichte der chinesischen Wirtschaftsverwaltung.
In diesem Artikel diskutieren wir vier Fragen:
Erstens: Wie hat sich das chinesische Rechnungsprüfungssystem von der Antike bis zur Neuzeit entwickelt?
Zweitens: Welche Beziehung besteht zwischen der Regierungsführung und dem Wechsel der Regime und dem Rechnungsprüfungssystem?
Drittens: Welche bekannten Geschichten über die Rechnungsprüfung gibt es im Laufe der Geschichte?
Viertens: Welchen Einfluss hat das alteingesessene Rechnungsprüfungssystem auf das zeitgenössische China?
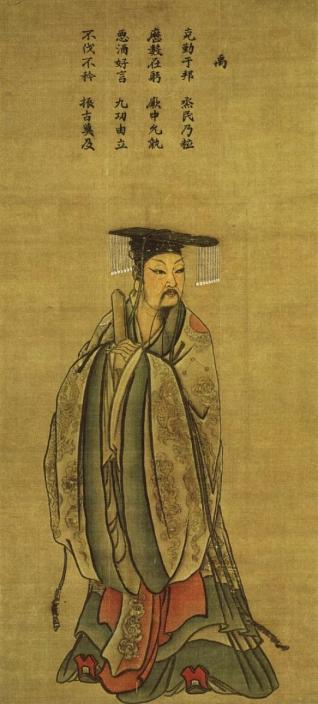
Abbildung 1: Porträt von Kaiser Yu der Xia-Dynastie, gemalt von Ma Lin aus der Südlichen Song-Dynastie. Der Ort „Kuaiji“, an dem Kaiser Yu die Fürsten versammelte, um ihre Leistungen zu bewerten, gilt als Ursprung des chinesischen Denkens zur Rechnungsprüfung.
I. Wandel des Rechnungsprüfungssystems
Der Ursprung der alten chinesischen Rechnungsprüfung wird oft auf einen mythischen Ortsnamen – „Kuaiji“ – zurückgeführt. Nach den Aufzeichnungen in den „Shiji · Xia Benji“ heißt es: „Seit den Zeiten von Yu und Xia waren Abgaben und Steuern vollständig geregelt. Einige sagen, dass Kaiser Yu die Fürsten im Süden des Yangtze-Flusses versammelte, ihre Leistungen bewertete, danach starb und dort begraben wurde, daher wurde der Ort Kuaiji genannt. Kuaiji bedeutet Rechnungslegung und Prüfung.“ Das bedeutet Kaiser Yu versammelte die Fürsten im Süden des Yangtze-Flusses, bewertete ihre Leistungen und wurde danach dort begraben. Der Ortsname „Kuaiji“ trägt die Bedeutung der Versammlung zur Bewertung, und das Hauptobjekt der Tätigkeit in Kuaiji waren die Abgaben und Steuern. Dies gilt als Ursprung des chinesischen Denkens zur Rechnungsprüfung.
In der Shang-Dynastie waren Opferrituale und Wahrsagerei weit verbreitet. In den Orakelknocheninschriften taucht mehrmals das Zeichen „Sheng“ auf, das die Bedeutung von Prüfung und Inspektion hat. Die Inhalte von Sheng umfassen Rinder, Fische, Felder, Vorräte, Hirse und andere Dinge. Diese Aufzeichnungen gelten als Spuren der Rechnungsprüfungsaktivitäten in der Shang-Dynastie.
In der Westlichen Zhou-Dynastie gab es ein klares Zeichen für die staatliche Rechnungsprüfung – die Stelle „Zai Fu“ entstand, die für die Inspektion und Rechnungsprüfung zuständig war. Nach den Aufzeichnungen in den „Riten der Zhou“ verwaltete Zai Fu „die Gesetze, um die Verwaltung aller Behörden, aller Städte, Kreise und ländlichen Gebiete zu prüfen und die Einnahmen und Ausgaben der Gelder und Güter zu berechnen. Alle, die Geld und Güter verschwenden oder falsche Namen für Gegenstände angeben, werden nach dem offiziellen Strafrecht an den Ministerpräsidenten gemeldet und bestraft. Diejenigen, die ihre Mittel gut verwalten, das Vermögen vermehren und die Güter gut pflegen, werden belohnt…“ Neben Zai Fu müssen auch Beamte wie Da Zai, Xiao Zai und Si Hui in unterschiedlichem Maße die Funktion der Rechnungsprüfungsaufsicht wahrnehmen.
Um die sozialen Konflikte zu mildern und die Herrschaft der königlichen Familie zu festigen, befahl König Mu von Zhou dem Minister Lü Hou, Strafgesetze zu erlassen. Mit dem Gedanken „Tugend zu fördern und Strafen vorsichtig anzuwenden“ wurden die Beamten diszipliniert, und die politische Bewertung sowie die wirtschaftliche Aufsicht wurden verstärkt. Das von Lü Hou verfasste „Lü Xing“ ist die älteste erhaltene spezielle Abhandlung über Strafrecht in der Geschichte Chinas. Das Buch weist auf das Phänomen der „fünf Vergehen“ in der damaligen Justiz hin, nämlich „Beamtenfreundschaft, Rache, Bevorzugung von Verwandten, Erpressung von Geld und Annahme von Bitten“. „Beamtenfreundschaft“ bedeutet, dass sich Beamte gegenseitig schützen und das Gesetz nicht fair anwenden. „Rache“ bedeutet, dass man während der Bearbeitung von Fällen Gefälligkeiten erwidert oder Rache nimmt. „Bevorzugung von Verwandten“ bedeutet, dass die bearbeitenden Personen ihre nahen Verwandten begünstigen. „Erpressung von Geld“ bedeutet, dass die bearbeitenden Personen Geld und Güter erpressen. „Annahme von Bitten“ bedeutet, dass man sich von anderen beeinflussen lässt und das Gesetz verletzt. Das „Lü Xing“ verlangt, dass die oben genannten Handlungen, bei denen man die Macht für persönliche Vorteile nutzt und Bestechungen annimmt, „gleichermaßen bestraft werden“, d. h. genauso wie die Täter selbst bestraft werden.
Von der Zeit der Streitenden Reiche bis zur Qin- und Han-Dynastie wird der Aufstieg und Niedergang des Shangji-Rechnungsprüfungssystems aufgezeichnet. Mit dem Übergang vom Feudalsystem zum zentralisierten Bezirks- und Kreis-system entstand das Shangji-System, das sich an die Zentralisierung anpasste. Obwohl die Behördenstrukturen in verschiedenen Staaten nicht identisch waren, gab es von der Zentralregierung bis zu den lokalen Behörden eine Gruppe von Beamten, die dem Herrscher bei der Durchführung von Shangji halfen, wie Nei Xiang, Nei Shi und Yu Shi. Als höchster Beamter der hundert Beamten war eine der Hauptaufgaben des Premierministers, dem Herrscher bei der Überwachung der staatlichen Finanzangelegenheiten und der Bewertung der Beamten zu helfen.
Die Shangji-Rechnungsprüfung läuft in drei Schritten ab:
Erster Schritt: Erstellung von Siegelurkunden. Vor Beginn des Jahres schreiben die Hauptbeamten aller Orte und Abteilungen die Haushaltszahlen für das nächste Jahr auf Holzurkunden und überreichen sie dem Herrscher. Der Herrscher teilt die Holzurkunden in zwei Hälften: Die Beamten behalten die linke Hälfte zur Ausführung ihrer Aufgaben, und der König behält die rechte Hälfte zur späteren Verwendung.
Zweiter Schritt: Einreichung der Rechnungsbücher. Am Ende des Jahres berichten die Hauptbeamten aller Orte und Abteilungen dem Herrscher über ihre Arbeit im vergangenen Jahr.
Dritter Schritt: Der Herrscher hört die Berichte an. Der Herrscher prüft die Rechnungsbücher anhand der rechten Urkunde und trifft daraufhin Entscheidungen über die Entlassung, Beförderung, Belohnung und Bestrafung der Beamten. Bei zweifelhaften Rechnungsbüchern schickt der Herrscher Personal, um die Situation vor Ort zu inspizieren.
In der Qin- und Han-Dynastie wurde das Shangji-System weit verbreitet und reifte heran. Ab der Qin-Dynastie wurde das Rechnungsprüfungssystem der Aufsichtsbeamten (Yu Shi) eingeführt und mehr als zweitausend Jahre lang bis zum Ende der Qing-Dynastie angewendet. In der Han-Dynastie wurde nicht nur die spezielle Stelle „Ji Xiang“ eingerichtet, die von Zhang Cang besetzt wurde, der in Arithmetik bewandert war, sondern auch das spezielle Gesetz „Shangji Lü“ erlassen, das eng mit der Rechnungsprüfung verbunden ist. Kaiser Wu der Han-Dynastie, Liu Che, legte großen Wert auf die Rolle der Aufsicht. Nach den Aufzeichnungen in den „Han Shu · Wu Di Ji“ leitete Kaiser Wu als Kaiser vier Mal die Zeremonien zur Entgegennahme der Rechnungsberichte. Er schuf auch die neue Stelle des Si Zhi des Premierministers, deren Hauptaufgabe darin bestand, dem Premierminister zu helfen, rechtswidrige Handlungen der Beamten aufzudecken und zu beanstanden. Jedoch in der späten Östlichen Han-Dynastie, aufgrund der Herrschaft von Verwandten des Kaisers und Eunuchen sowie des Verfalls der Bürokratie, ging das Shangji-System allmählich zurück, und die Funktion der Rechnungsprüfung schwächte sich entsprechend ab.
Von der Wei-, Jin- bis zur Sui- und Tang-Dynastie stieg die Abteilung Bubu auf und erreichte ihren Höhepunkt. In der Zeit der Südlichen und Nördlichen Dynastie begannen verschiedene Regime, die Abteilung Bubu einzurichten. Obwohl ihre Zugehörigkeit zwischen dem Ministerium für Beamtenangelegenheiten, dem Ministerium für Finanzen und dem Ministerium für Strafjustiz wechselte, erfüllte sie bereits teilweise die Funktion der Rechnungsprüfung. In der Tang-Dynastie unterstand Bubu dem Ministerium für Strafjustiz, war ausschließlich für die Rechnungsprüfung zuständig und erreichte ihren Höhepunkt. Die Abteilung Bubu in der Tang-Dynastie war zuständig für die Prüfung der Einnahmen und Ausgaben im In- und Ausland, der Betriebsmittel, der Gehälter… sowie der militärischen Vorräte und Waffen. Die Lager in der Hauptstadt wurden alle drei Monate einmal geprüft, und alle Präfekturen führten am Ende des Jahres eine Gesamtprüfung durch. Der Bereich der Rechnungsprüfung war extrem weit. Aber nach der An-Shi-Unruhen wurde die Zentralisierung geschwächt, die Funktion von Bubu schrumpfte allmählich, es konnte nur noch einen Teil der Steuereinnahmen prüfen, die in den Präfekturen verblieben, und hatte keine Befugnis mehr zur Prüfung der gesamten staatlichen Finanzen.
Von der Song-Dynastie bis zur Ming- und Qing-Dynastie wurden die Rechnungsprüfungsinstitute allmählich entkräftet und transformiert. In der Südlichen Song-Dynastie wurde das „Spezielle Prüfungsamt für alle Armeen und Abteilungen“ in „Rechnungsprüfungsamt“ (später Rechnungsprüfungsakademie) umbenannt. Seitdem ist das Wort „Rechnungsprüfung“ offiziell zu einem spezialisierten Begriff für die Aufsicht über Finanzen und Buchhaltung geworden. Aber in den drei Dynastien Yuan, Ming und Qing gab es im Grunde keine spezialisierten Rechnungsprüfungsinstitute. Die Funktionen der Rechnungsprüfung wurden größtenteils in das Aufsichtssystem der Aufsichtsbeamten integriert, und die Rechnungsprüfung befand sich in einer Periode des Niedergangs.
Nach der Xinhai-Revolution begann das moderne Rechnungsprüfungssystem zu entstehen. 1912 richtete die Beiyang-Regierung das „Rechnungsprüfungsamt“ ein, 1914 wurde es in „Rechnungsprüfungsakademie“ umbenannt und das „Rechnungsprüfungsgesetz“ erlassen. Während der Zeit der Nationalregierung unterstand das Rechnungsprüfungsministerium dem Kontroll-Yuan, und die Vollständigkeit der Rechnungsprüfungsvorschriften erreichte ein nie dagewesenes Niveau. Aufgrund des Mangels an einer stabilen politischen Grundlage und verfassungsmäßiger Unterstützung wurde das Rechnungsprüfungssystem jedoch oft zu einem Werkzeug für parteipolitische Streitigkeiten. Zum Beispiel im „Fall der 8-Prozent-Staatsanleihe in Jiangsu“ in der frühen Zeit der Republik China entdeckte das Rechnungsprüfungsamt zwar die Probleme in den Konten der Provinzregierung von Jiangsu bei der Verpfändung von Anleihescheinen, geriet aber schließlich aufgrund politischer Einmischung in eine randständige Position. Während des Befreiungskrieges waren die Rechnungsprüfungsinstitute sogar „nur dem Namen nach existent“, es kam sogar zu Skandalen wie dem des Direktors des Rechnungsprüfungsamtes von Jiangxi, der die Gelegenheit der Überwachung von Ausschreibungen nutzte, um Bestechungsgelder zu verlangen, und dem Vorfall, bei dem Beamte aus Guangdong das Rechnungsprüfungsamt angriffen.
Nach 1927 wurde das Rechnungsprüfungssystem in den revolutionären Stützpunkten unter der Führung der Kommunistischen Partei Chinas zu einem wichtigen Instrument zur Festigung der roten Macht. 1934 wurde die „Verordnung über die Rechnungsprüfung des Exekutivausschusses der Zentralregierung der Chinesischen Sowjetrepublik“ erlassen. Nach der Gründung der Volksrepublik China wurde die Rechnungsprüfung zeitweise durch die Buchprüfung ersetzt. Erst 1982 wurde das Rechnungsprüfungsaufsichtssystem in der Verfassung festgelegt, 1983 wurde das Nationale Rechnungsprüfungsamt gegründet, und die moderne chinesische Rechnungsprüfung kam auf den richtigen Weg. 2018 wurde der Zentrale Ausschuss für Rechnungsprüfung gegründet, was darauf hinweist, dass das Verwaltungssystem der Rechnungsprüfung eine systematische und ganzheitliche Umgestaltung erfahren hat, und ein Rechnungsprüfungsaufsichtssystem mit „zentralisierter Einheit, umfassender Abdeckung, Autorität und Effizienz“ aufgebaut wurde.
II. Rechnungsprüfung und die Verwaltungsfähigkeit der Zentralregierung
Die Stärke und der Niedergang des Rechnungsprüfungssystems stehen in hohem positiven Zusammenhang mit der Verwaltungsfähigkeit des Regimes und dem Grad der Zentralisierung. Von der Abteilung Bubu in der Tang-Dynastie über das Rechnungsprüfungsamt in der Song-Dynastie, die Ke-Dao-Struktur in der Ming-Dynastie bis zur offenen Rechnungsprüfung der Sowjets und zum heutigen Zentralen Ausschuss für Rechnungsprüfung – nach dreitausend Jahren wird eine Logik immer klarer: Die Unabhängigkeit der Rechnungsprüfung hängt nicht von der Integrität von ehrlichen Beamten ab, sondern von der Gestaltung des Systems. Macht braucht Ausgleich, Aufsicht braucht Unabhängigkeit – das ist der gemeinsame Schlüssel für die langfristige Stabilität aller Regime.
In der frühen Tang-Dynastie konnte die Abteilung Bubu „die Einnahmen und Ausgaben im In- und Ausland prüfen“, weil sie durch eine starke Zentralisierung und vollständige Gesetze gestützt wurde. Aber nach der An-Shi-Unruhen herrschten die Militärgouverneure über ihre eigenen Gebiete, die Finanzen wurden pluralisiert, die Abteilung Bubu verlor die Grundlage für die Rechnungsprüfung, und ihre Befugnisse schrumpften stark. Dies bestätigt, dass die Unabhängigkeit der Rechnungsprüfung von der zentralen Einheit der Politik abhängt.
In der Song-Dynastie wurde ein mutigerer Versuch unternommen – die Rechnungsprüfung wurde aus dem Finanzsystem „herausgelöst“.
In der frühen Nördlichen Song-Dynastie waren die gesamten Finanzangelegenheiten den drei Abteilungen Salz und Eisen, Ausgaben und Haushalts