运动鞋服板块股价三季度集体下滑,谁可能被错杀?
运动鞋服板块的股价在刚刚过去的第三季度经历了一轮集体下滑,15个主要国内外品牌中只有安踏和361度两家本土品牌季度收盘上涨。
跌幅最大的当属安德玛,超过30%。HOKA母公司Deckers、阿迪达斯以及亚玛芬体育下跌幅度或超过或接近20%;彪马、VF集团、李宁、昂跑、耐克、lululemon下滑幅度均超过15%;Columbia哥伦比亚的股价跌幅也接近两位数;亚瑟士和特步的跌幅则控制在5%以内,是跌幅相对最小的两个品牌。
这些品牌的跌幅,普遍高于运动鞋服板块的整体跌幅。据Investing.com报道,Raymond James在10月1日发布的报告显示,服装鞋类品牌在今年第三季度平均下跌8%,运动鞋服板块跌幅达到15%,市盈率从五年平均的19倍收缩到约14倍。报告将下跌归因于油价上涨、利率走高以及通胀对消费者购买力的持续影响。
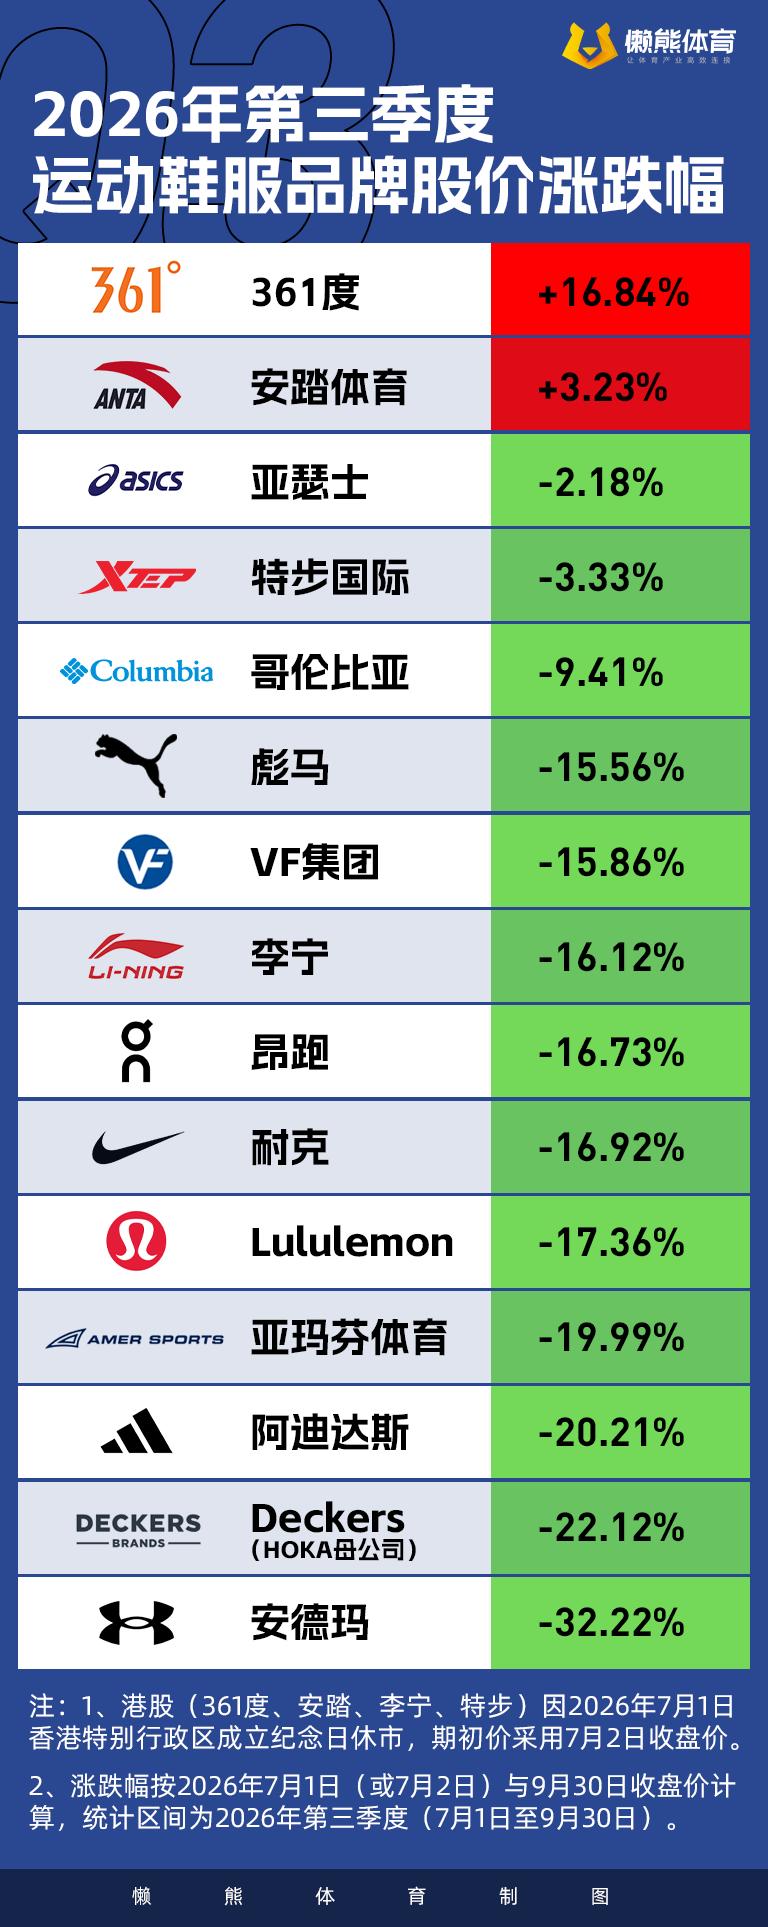
多家机构在这个季度的评级调整,直接反映了它们对行业前景的判断。
9月中下旬,多家机构集中下调运动鞋服板块的评级。Baird分析师Jonathan Komp一次性把耐克、阿迪达斯、VF Corp等五只股票全部下调至“中性”;美国银行将耐克评级下调至“跑输大盘”并把销售复苏预期推迟到2028年,花旗认为耐克“正在变成一家削减成本的公司”;BMO Capital首次对lululemon进行评级就给出了“跑输大盘”;摩根士丹利对当前环境的判断是,需求分散、打折加剧、消费者花钱更谨慎。
耐克股价在8月一度跌至40美元以下,随后因为低价买入而小幅反弹,但年内累计跌幅仍然超过40%。据彭博社报道,分析师对耐克的看涨比例已经降到至少25年来最低。
阿迪达斯的股价第三季度跌幅达到20.21%,但它在9月22日获得StoneX的“买入”评级后,股价单日大涨3.7%至148.50欧元,突破21日均线。市场将此解读为机构对阿迪达斯基本面触底的认可。这是国际品牌中比较明显的一次反弹,但没有改变整体走势。
昂跑在第三季度的股价走势波动明显。7月股价一度接近40美元,9月一度跌至26美元附近,随后因9月22日投资者日宣布10亿美元回购计划而反弹,9月30日收于29.61美元。年初至今,昂跑股价累计跌幅仍超过40%。回购通常被投资者视为公司对自身现金流和未来前景有信心的信号。但昂跑作为高估值成长股,在利率高企的环境下遭遇估值压力。
中国本土运动品牌,361度和安踏是第三季度唯二实现正收益的。建银国际在稍早的一份报告中指出,361度零售折扣稳定在七折水平,表现优于同业。高盛在9月16日维持安踏“买入”评级,认为中国运动市场中长期可实现中至高单位数同比增幅。李宁该季度股价跌幅和昂跑基本在同一区间。野村在9月发布的一份报告中指出,李宁7-8月份销售增速较上一季度仍有放缓。特步期内股价跌幅小于大多数国内外同类品牌,但也没有实现正收益。但实际上,今年的市场整体情况欠佳,以年初至今而论,本土四大运动品牌的股价均呈下跌态势:安踏(-6.81%)、361°(-20.35%)、李宁(-29.09%)、特步(-29.89%)。
这些品牌在第三季度所遭遇的挑战来源不同。三季度中的一个影响因子来源于各家品牌上半年财报的发布,以整体的营收和利润而言,上半年仍能保持高速增长的品牌数量已较过去几年减少。且不论是否下滑乃至亏损,即便增速不及预期,仍然会使当下的二级市场风声鹤唳。不过财报造成的股价波动放到整个季度,终归还是短期的。
全球品牌面临的一大眼前挑战是批发渠道需求疲软和打折压力,中国品牌面临的是国内需求疲软,以及包括龙头公司耐克渠道调整带来的价格压力影响因子。其他品牌为了保持价格竞争力只能跟着打折,中银国际在9月24日的研报中也指出,耐克经销商对其他同业造成的压力可能会持续更长时间,部分中小型电商渠道的价格扰动或无法完全遏制,预计这种竞争在双十一期间会达到高峰,届时可能对中国品牌的零售折扣和售罄率造成更大压力。
投资机构当下对整个板块的盈利预期自然不如过去几年乐观,但花无百日红,运动鞋服行业本就有较强的周期性,如今的下滑一定程度上亦是对过去持续上涨的价值回归。也是在这种时候,往往会有被大势一起错杀的公司,挖掘基本面与估值背离、已具备安全边际的标的,这正是考验你对运动鞋服领域认知的时刻。
本文来自微信公众号“懒熊体育”(ID:lanxiongsports),作者:王闪,36氪经授权发布。