珠宝大王倒在黄金牛市,金价越涨金店活得越难
金价高企,珠宝资本市场却迎来至暗时刻。
近年来,多家珠宝上市公司接连暴雷。曾经坐拥千亿黄金供应链版图的黄金加工零售巨头金洲慈航,因股价持续低于面值宣告撤离资本市场。
老字号萃华珠宝2014年登陆A股,几度尝试跨界转型突围,最终受困于内控失效,因无法按期披露财报、涉嫌财务造假等问题触发多重退市红线,市值缩水至不足2亿元。新三板同样上演着类似一幕,作为轻奢赛道标杆的千叶珠宝,交易异动频发,退市风险警报彻底拉响。
今年9月初以来,公司负面舆情集中爆发:先是林明杰、高晓松夫妇作为实控人失联,后又曝出劳资纠纷、拖欠员工薪资。10月8日,北京市千叶珠宝股份有限公司又新增一则被执行人信息,执行标的1814万余元人民币。
财务情况更为严峻。2026年上半年,千叶珠宝账上的现金仅有93万元,尽管拥有超15亿元黄金珠宝存货,但完全变现需要3年以上,还没等这批巨额存货变现成功,千叶珠宝可能早在股市上查无此名了。
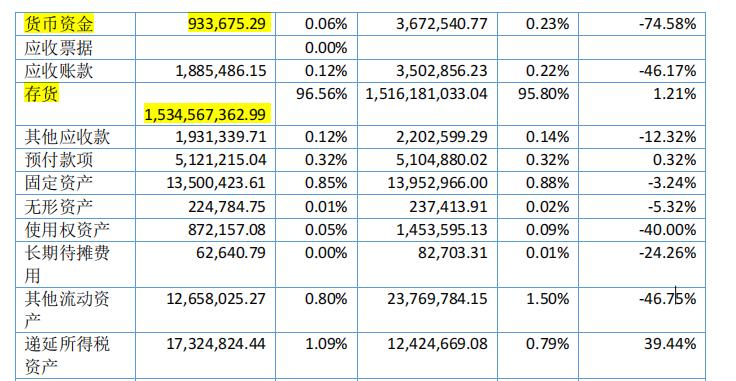
千叶珠宝的现金流、存货情况图片来源:千叶珠宝2026年半年报
一个市值曾超过27亿元的明星珠宝店,为何如今连店员的工资都发不起?珠宝品牌一家一家的倒下,金店的路还能怎么走?
千叶珠宝最贵的,是轻奢人设
2001年,林明杰与妻子高晓松、妹妹林慧仙在北京共同创立千叶珠宝。
与依赖婚嫁金饰和克重计价的老字号不同,千叶珠宝绕开了传统金店的老路,把目光投向一二线城市的年轻中产,将自身定位成设计驱动型轻奢珠宝。
“设计驱动”并非空泛口号。传统珠宝品牌的核心能力在渠道和供应链,设计师往往服务于产品线而非品牌灵魂。
千叶则从一开始就把设计置于价值链顶端,以“优雅、浪漫、温婉、灵动”为理念,引入来自巴黎、意大利等地的先锋设计师,专注于钻饰的独特设计,以及新派黄金的工艺革新与造型时尚化。
换句话说,千叶卖的不只是黄金和钻石,更是国际潮流审美,这在一众以婚嫁为主、以克重计价的传统黄金专柜中格外出挑。品牌的崛起契机在2010年前后,彼时居民消费升级带动国内珠宝需求爆发,这一轮增长的结构性变化在于:把珠宝从婚嫁“三金”的柜台里解放出来,变成年轻人日常可戴的配饰。
千叶抓住这波红利加快扩张,2010年9月,公司宣布在北京、上海、重庆、厦门等8座核心城市同时新开30家分店,并计划在一线城市开设更多网点。
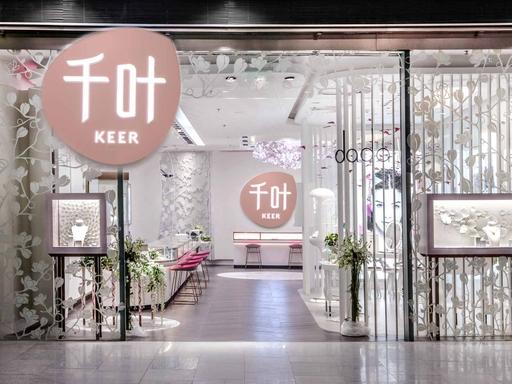
早期千叶珠宝在一线城市的标准店型 图片来源:新浪财经
与重视加盟的周大福、老凤祥等老玩家不同,千叶更倾向于做直营,品控、服务、品牌溢价等更容易把控。
依托稳扎稳打的直营体系,千叶成功与新世界百货集团、大洋百货集团、远东百货集团、巴黎春天集团等中高端商场建立紧密合作关系,在核心城市高端商圈快速卡位、稳步扩张。
2012年,千叶已拥有180多家直营店,年销售规模超10亿元。
到了2015年5月底,千叶珠宝在全国的门店总数达240家,其中自营店233家,加盟店仅7家,自营占比高达97%,销售网络遍及北京、上海、重庆、天津、南京、福州、武汉等40多个一二线城市。
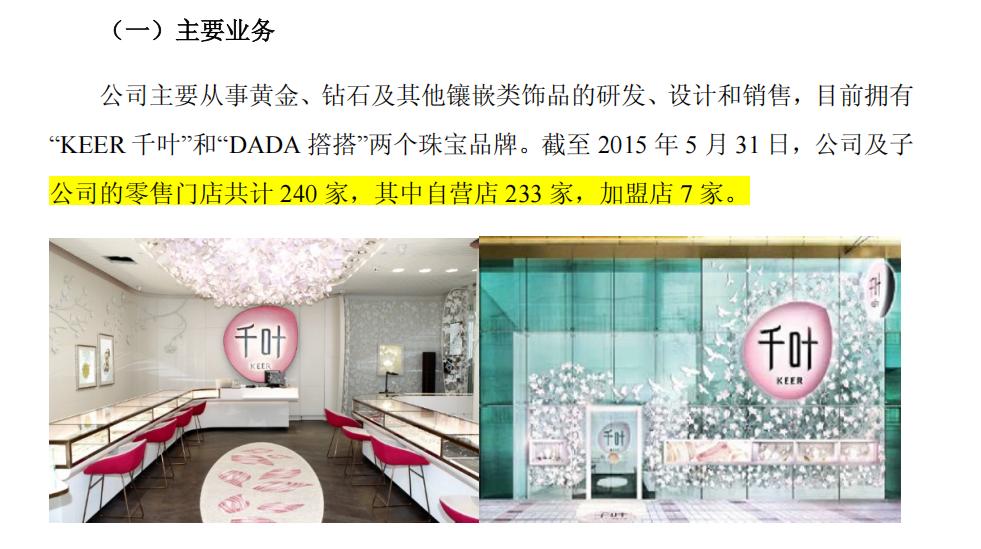
千叶珠宝2015年的经营情况图片来源:千叶珠宝招股书
同年10月,千叶珠宝正式登陆新三板,成为国内珠宝赛道代表性挂牌企业,并跻身中国珠宝玉石首饰行业协会副会长单位。挂牌当年,公司实现营收11.13亿元,归母净利润7084万元。
此时,千叶的品牌知名度尚未达到顶点,真正让其出圈的,是它在代言人上的一次豪赌。
2015年第三季度,公司签约好莱坞影星安妮海瑟薇担任品牌形象代言人,并于2016年初正式官宣。
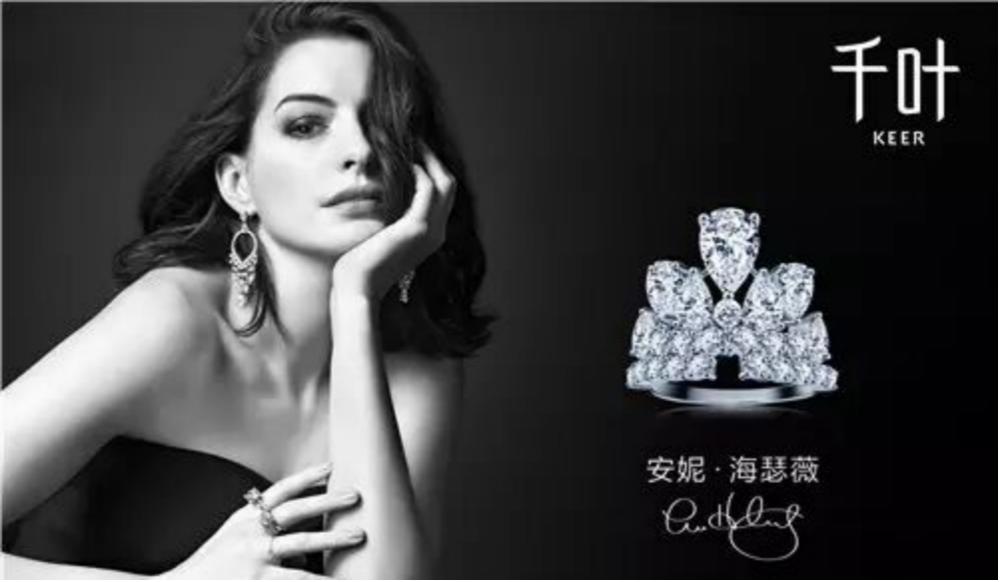
千叶珠宝官宣国际代言人的海报 ,图片来源:寰球珠宝网
对于一个此前少有广告投入的本土品牌而言,请来奥斯卡级别的好莱坞一线女星,在当时的珠宝圈极为罕见。千叶释放的信号很明确:“它不想单纯做珠宝搬运工,而是要走国际轻奢路线”。从这一年开始,千叶的产品频频登陆纽约时装周,不断夯实“国际轻奢珠宝”的品牌人设。这套叙事在资本市场得到了回应。2017年7月20日,千叶珠宝股价最高收盘报25元/股,总市值达到27.60亿元。2017年全年,公司营收达到13.57亿元,同比增长17.65%,归母净利润9428万元,同比大增60.70%。
往后两三年,这家珠宝公司的营收规模保持在10亿元规模上下,2019年更是把直营专柜开到全国六十多个一二线城市。从北京本土珠宝商成长为全国性轻奢珠宝品牌,千叶珠宝的起步实在是顺极了。
可就在外界以为这家明星珠宝会一直好下去的时候,品牌的故事走向却完全相反。
自营守不住,加盟接不住
2021年,千叶珠宝开始大力发展加盟模式,这也是品牌走下坡路的起点。
由于中高端商场的客流下滑、租金成本居高不下,大量自营店持续亏损,品牌只能关闭商场直营店,转做加盟生意。
2021年商场直营店下滑至123家,加盟店数量则从几十家提升至超120家;2022年线下自营店降至52家,2023年腰斩至21家,2024年仅剩1家,几乎把所有压力都转嫁给了加盟商。
可加盟商的日子也不好过。加盟店从2023年末的124家缩减至2024年末的95家,其中2024年新开17家、关闭46家,净减少29家,2025年后甚至不再披露加盟门店数据,大量加盟商选择终止合作。有媒体实地走访发现,当时千叶珠宝许多加盟店开始清仓甩货,清完库存便改售其他品牌的黄金珠宝,改换门庭者不在少数。
线下门店靠不住,趁着直播电商兴起,千叶珠宝尝试发力线上市场。2022年刚开始做淘宝直播时,官方直播间的销售额仅占品牌淘宝天猫总成交额的5%;到了2023年双11期间,店播渗透率增至38.9%,官方直播间成交额突破1亿元,成为淘宝天猫珠宝行业首个破亿的品牌直播间。
2024年进一步推动战略转型,着重发展电商业务,给公司贡献了5.28亿元,营收占比接近七成,俨然已成为品牌的主要收入来源。
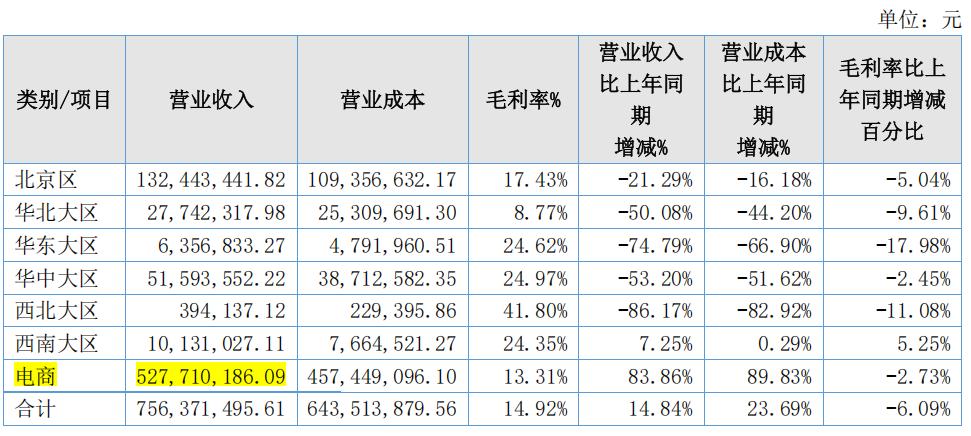
2024年千叶珠宝的电商收入情况图片来源:千叶珠宝2024年年报
但谁也没想到,原本被寄予厚望的线上市场,高光仅维持了一年便急转直下。
2025年,千叶珠宝的营收近乎腰斩至4.38亿元,电商收入萎缩至2.92亿元,同比下降44.64%。
2026年上半年,电商收入再度下滑至1963万元,同比暴跌89.75%,营收占比更是跌至9%。
线下经营缺口补不上、第二增长曲线也失灵了,千叶珠宝几乎失去了所有能赚钱的窗口。
收入端雪崩还不是最糟糕的,存货周转持续恶化极大削弱了它的变现能力。
公司的存货周转率从 2024年的0.45次降至2025年的0.23次,2026年上半年进一步跌至0.12次,库存的出清周期越拉越长,其中库龄三年以上存货占比接近半数。
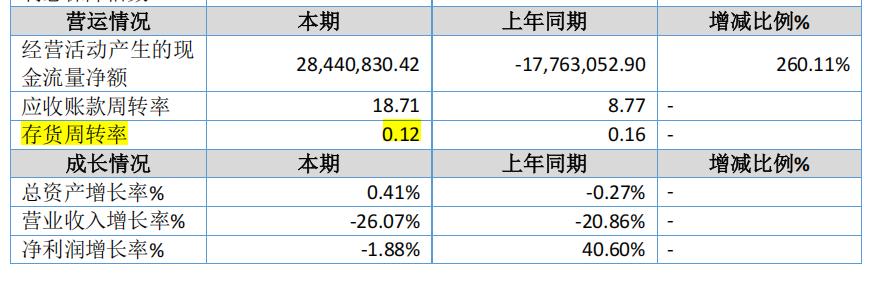
千叶珠宝 2026年上半年的存货周转情况 图片来源:千叶珠宝 2026年半年报
货卖不出去,钱收不回来,资产的流动性已基本停滞。
线上线下都挣不到钱、囤货变现又亮起红灯,公司内部挤压的问题再也压不住。最早亮起的是股权质押的信号。自2025年3月以来,林明杰开始密集质押千叶珠宝股份,截至今年6月底,其个人所持的30.43%股份中,有15.88%处于质押状态,个人质押比例达52.19%。
紧接着是欠薪问题的暴露。据界面新闻报道,千叶珠宝员工维权人数超60人,大部分已申请劳动仲裁。
压死骆驼的最后一根稻草,是实控人林明杰、高晓松夫妇的失联。9月10日晚间,主办券商东北证券公告称,通过多种方式均无法与二人取得联系,原因不明。
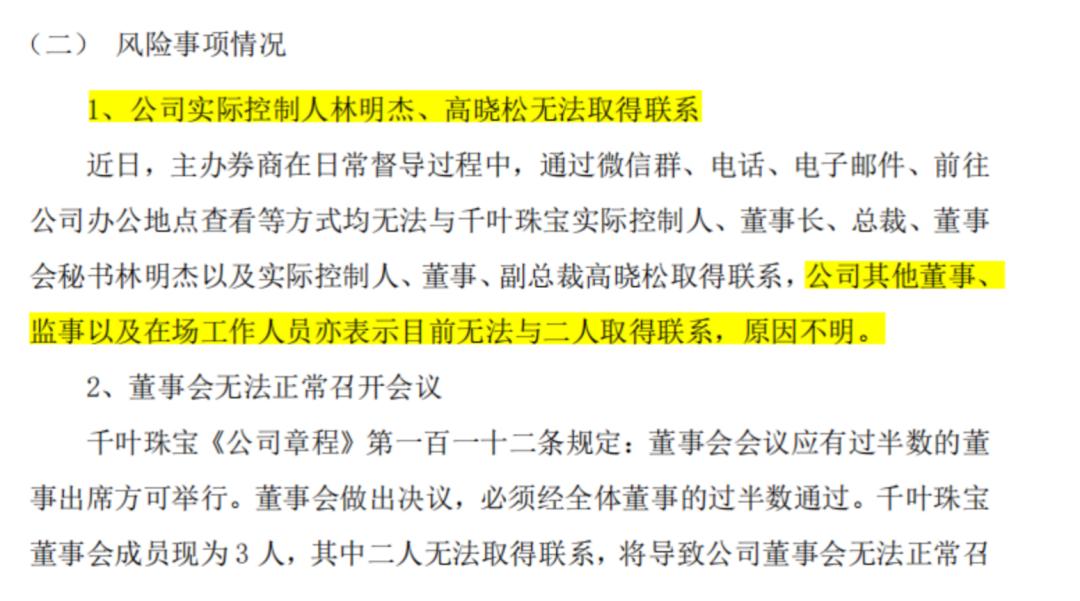
东北证券对千叶珠宝发布风险提示
市场传闻或与债务有关,如今公司账上现金流仅有93万元,负债总额却高达2.9亿元,这笔钱根本还不上。
一系列负面消息发布后,千叶珠宝的股价在9月10日和9月11日两个交易日暴跌超64%,总市值仅剩4748万元,品牌身价较巅峰时期缩水了98%。回过头看,千叶珠宝的衰败是多方面造成的。其一是渠道决策的误判,早期以自营为生,强于品控和服务,却缺乏加盟管理经验,公司仓促掉头重押加盟模式,短时间内根本无法适应。其二是管理层的高度集中。董事会仅有林明杰、高晓松、林慧仙3名成员,且均为实控人,合计持股52.37%,本质上是一个“家族议事会”,缺乏有效的内部制衡力量。因此林明杰多次为融资办理股权质押,内部缺少相应约束机制。其三是黄金税收新政给出的致命一击。2025年11月黄金税收新政落地,直接抬高千叶低价直播模式的税务成本,2026年半年报显示,公司收入下滑主要受“黄金税”政策影响,被迫暂停低价促销及平台“达人直播”等低毛利合作,线上业务因此受到较大冲击。
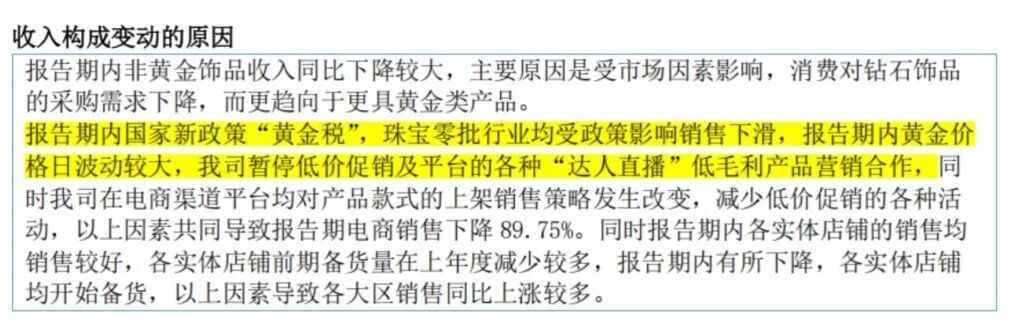
千叶珠宝对收入变动的解释,图片来源:千叶珠宝2026年半年报
其四是未能躲过金饰生意的流动性陷阱。千叶手里15.35亿元存货,绝大部分是已经加工成型的黄金饰品和镶嵌首饰,而非可以随时按大盘金价出手的标准金条,周转体系失灵后,这些库存就成了沉睡资产,账面再值钱也解不了近渴。
多重压力叠加直接把千叶珠宝压得翻不了身,这家过去请得起安妮海瑟薇代言的珠宝大王,最终走向摘牌边缘。
千叶珠宝的下坠,不只是一个品牌的溃败,更是金饰行业集体入冬的征兆。
黄金饰品,不如金条人见人爱
黄金自带穿越周期的保值属性,但做金饰生意无法躺赢。世界黄金协会9月发布的《2026年中国金饰零售趋势洞察》显示,2026年上半年,国内金饰消费量同比下滑30%至136吨。
与此同时,金条、金币消费量达到339.336吨,同比增长28.42%,在黄金消费总量中的占比提升至66%。
数据变动背后是消费逻辑的转变,黄金的理财属性压过了配饰属性,人们更愿买金条、金币而非金饰。这样的消费环境下,金店核心客群持续流失,即便是周大福这类超级头部也要吃番苦头。2027财年第一季度(2026年4月-6月),周大福整体零售值同比增长15.1%,内地直营店同店销售增长19.6%,但增长是靠“瘦身”换来的。
这个季度周大福净关店258家,门店总数降至5047家,据公司管理层指引,2027财年周大福净关店将达到600至700家。
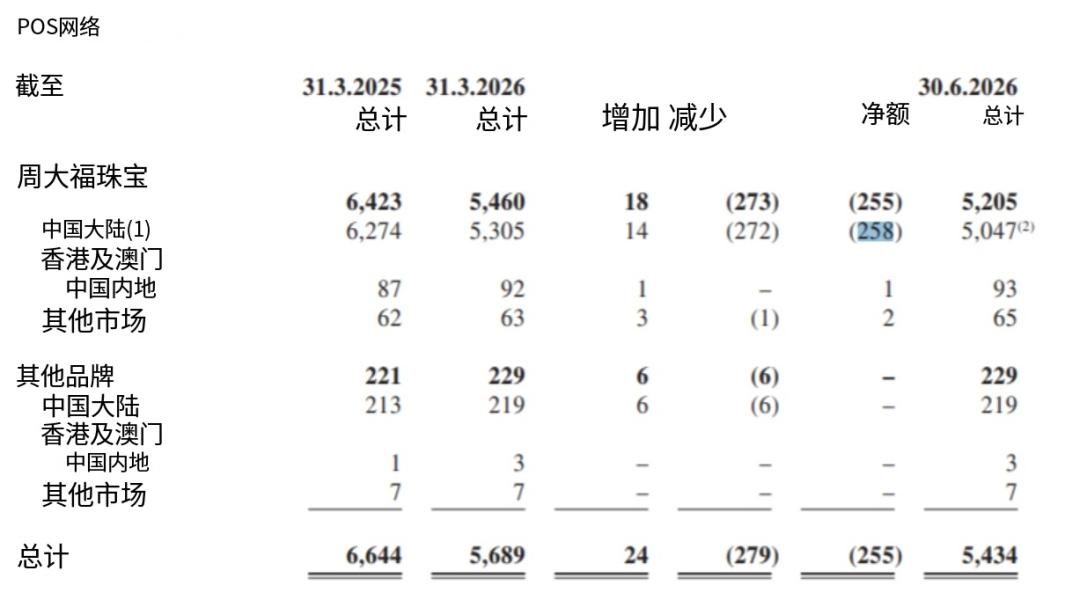
2027财年第一季度的门店变化图片来源:周大福2027财年一季报
关掉低效门店、把资源集中在少数高效店上,单店产出自然被推高,这不是需求回来了,而是分母变小了。
这么做的不止周大福一家,众多大牌玩家都开始闭店保命。2026年上半年,周六福净关店386家、豫园股份旗下老庙黄金和亚一合计净减476家门店、老凤祥净关店439家、六福集团净关店221家、中国黄金和周大生净关店数量达到324家和473家,六家头部品牌半年合计净减2159家门店,其中过半都是加盟店。
它们都选择用更少的店、卖更多的低毛利产品,以此换取账面增长,可这难掩单店盈利能力的实质性承压。关店能优化报表,却优化不了需求。当消费者不再为品牌溢价和工艺设计买单,转而涌向金条柜台时,金饰品牌面临的不是“店多店少”的问题,而是“这门生意还值不值得做”的问题。
更麻烦的是,关店本身也有代价。加盟商一旦退出,品牌方不仅失去了批发收入,还要面对加盟商清仓甩货带来的价格体系冲击,不少加盟店在闭店前低价抛售库存,反过来拉低了正价门店的成交。
出乎意料的是,市场对金店的未来并非一边倒地唱衰。
世界黄金协会亚太区研究负责人贾舒畅提出了一个“春夏秋冬”的周期理论,金店主动补库存意味着行业繁荣,被动补库存对应缓慢增长,主动去库存则意味着衰退,下一轮被动去库存就是“春天”。
按此框架,行业已经历过2023年的扩张(春天)、2024年的缓慢增长(夏天),并在2025年和2026年进入衰退(秋冬)。他认为,如果经济增速能稳定在目前水平,2027年底金饰行业将会弱势见底,随后便是进入春天的扩张阶段。
但不是所有品牌都能等到春天,市场已经出清了不少玩家,传统婚嫁、保值叙事很难再打动年轻消费者,幸存者只能寻找新出路。而押注情绪消费,几乎是所有幸存者的共识。
有的品牌做起一口价“痛金”生意。周大福联名《黑神话:悟空》推出金箍棒手镯、紧箍戒指;老凤祥把圣斗士星矢做成纯金立像和金卡;潮宏基则把蜡笔小新、三丽鸥做成硬金吊坠和转运珠。
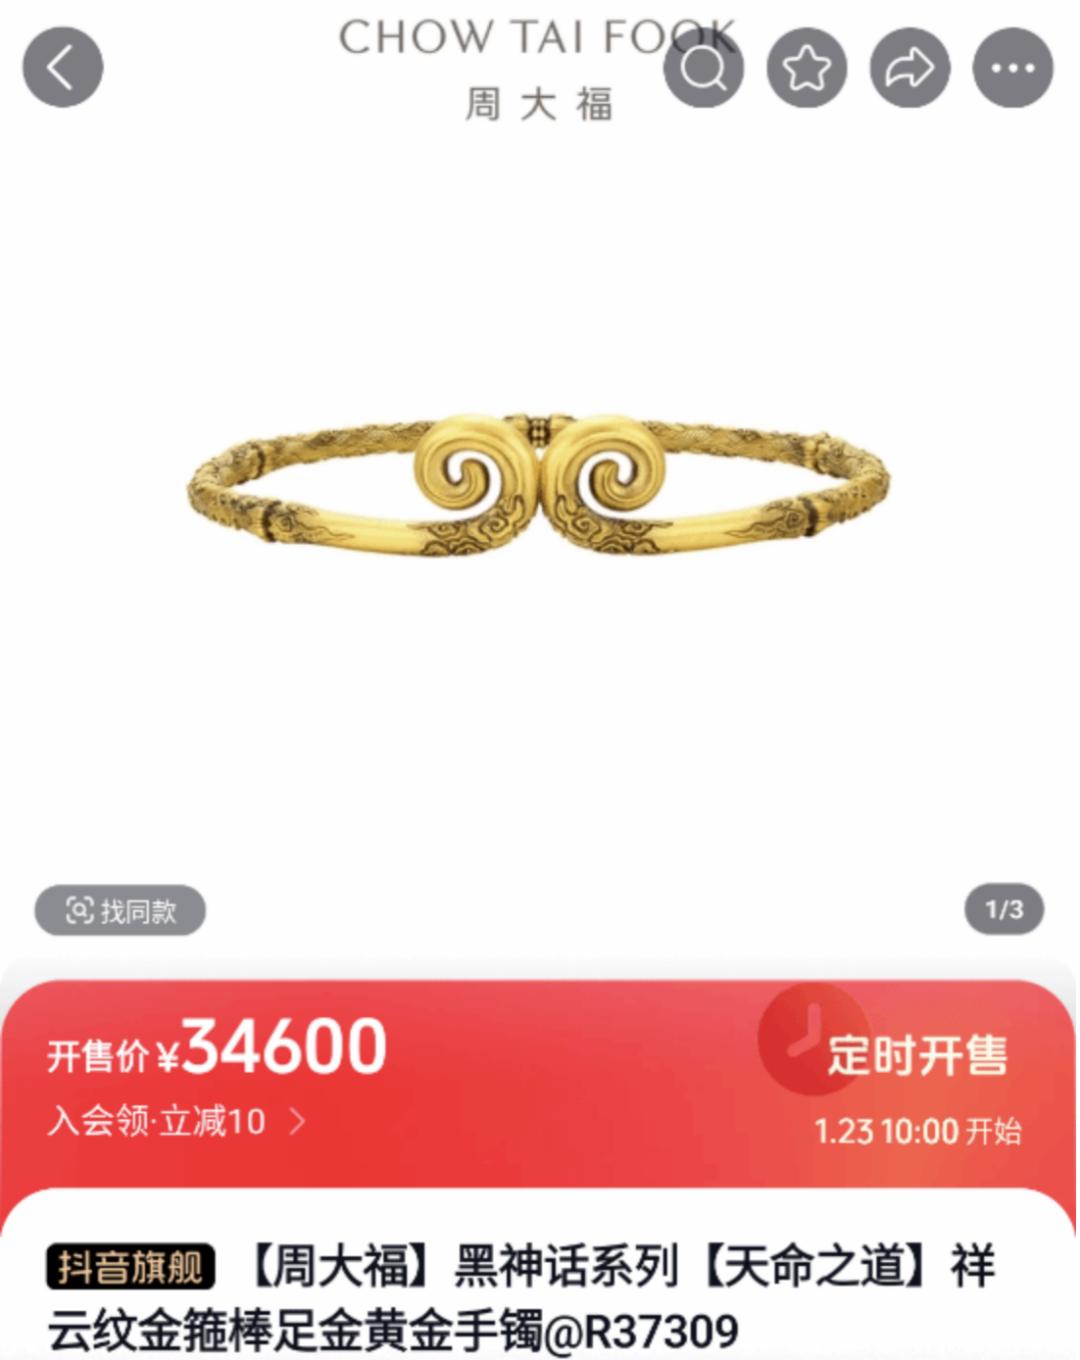
周大福与黑神话悟空的联名金镯 图片来源:周大福淘宝官方旗舰店
另一边,老庙黄金推出碎碎金、吉言吊坠等小克重金饰,老凤祥也布局同类型轻量化祈福金饰,靠低门槛、祈福寓意、讨喜的外观设计赚取款式溢价。
这些举动虽无法扭转金饰消费颓势,但一定程度能留住部分原本可能流失的年轻客群。
千叶珠宝手握巨额库存难以自救、周大福们讨好年轻人自保,都说明黄金饰品没有金条那么人见人爱。
与其苦等行业回暖,不如调整防御姿态、稳住现有的盘子才是王道。聪明的玩家,不会轻易把自己改得面目全非,去搏一场注定难赢的仗。
本文来自微信公众号 “观潮新消费”(ID:TideSight),作者:云泽,36氪经授权发布。