腾讯账上躺着5000亿,为啥还要借钱?
腾讯又准备去借钱了。
而且这次一开口,就是335亿元。
据彭博社10月8日报道,腾讯正在考虑发行最高50亿美元(约合335亿元人民币)的离岸债券,最快本月启动,债券可能以美元和离岸人民币计价。
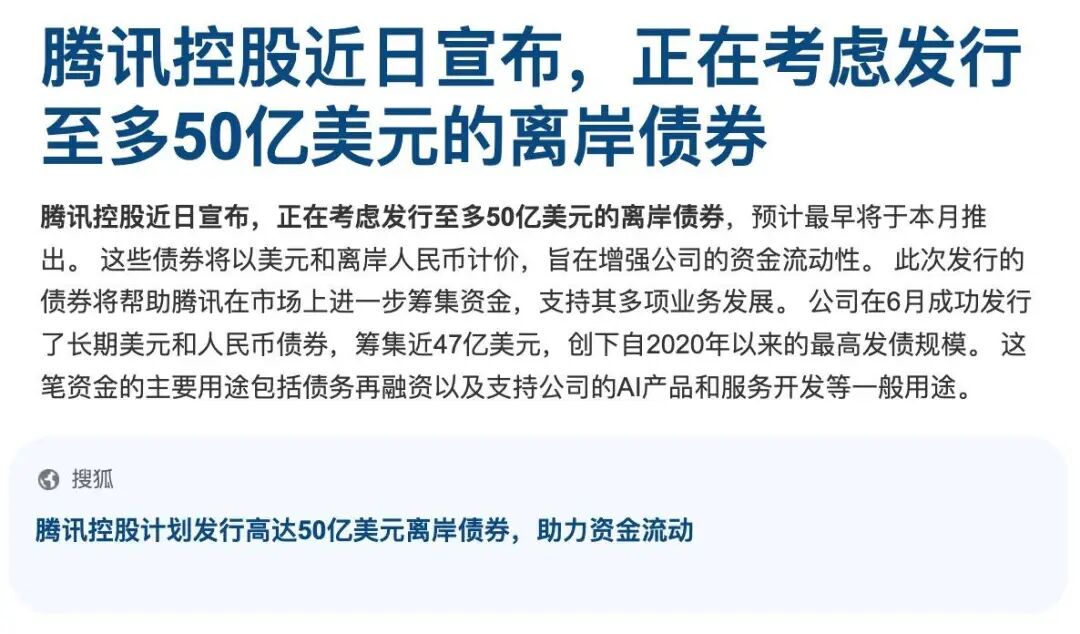
值得注意的是,今年6月,腾讯才刚刚通过发行债券,筹集了近47亿美元(约315亿元人民币)。
如果这次融资最终按照最高规模完成,腾讯今年两次发债融资合计将接近650亿元。
当然,这335亿元目前还处于考虑阶段,腾讯尚未正式确认,最终发行规模和资金用途也没有公布。6月的融资还包括债务再融资,不能简单把650亿元全部算作新增AI投入。
但看到这条新闻,我还是有点意外。
腾讯现在缺钱吗?
显然不缺。微信、游戏、广告、金融科技,哪一个拿出来都具备相当强的赚钱能力。
一家季度营收超过2000亿元、账上躺着5000多亿元现金的公司,为什么还要如此大规模地借钱?
更有意思的是,最近忙着筹钱的,还不止腾讯一家。
张一鸣的字节跳动、阿里巴巴,也都在通过不同方式进行大规模融资。
以前总觉得互联网大厂最不缺的就是钱,没想到AI时代,这帮巨头也开始纷纷向资本市场筹钱了。
看来,AI这玩意儿确实挺烧钱。
01
马化腾搞AI,究竟有多烧钱?
先看几组数字。
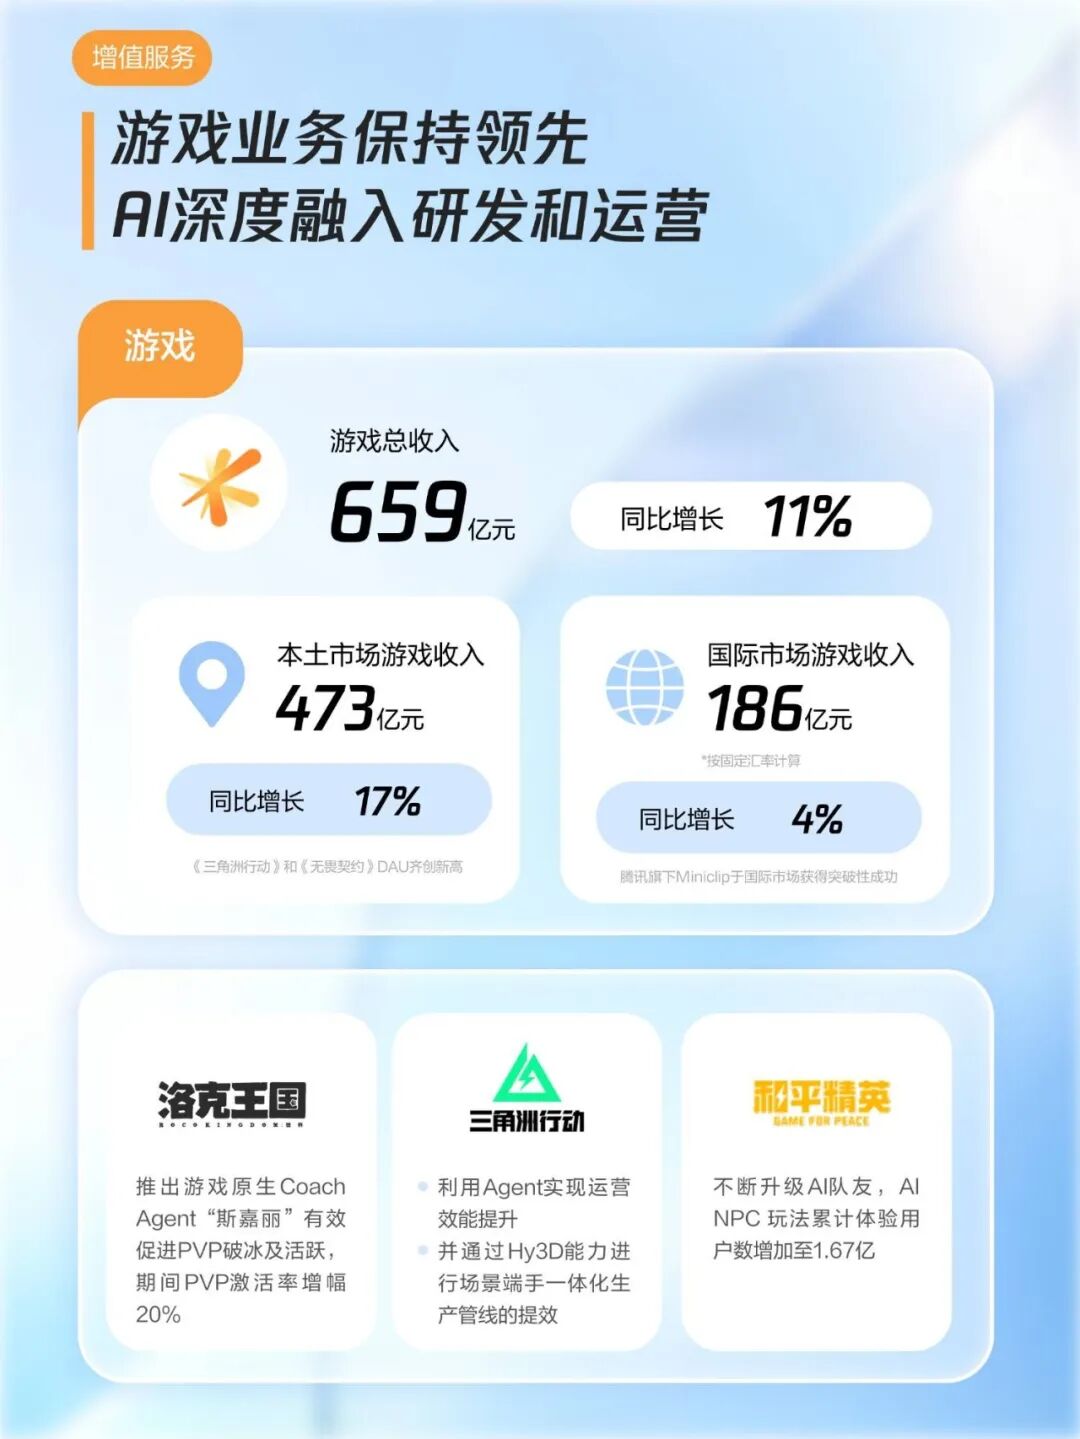
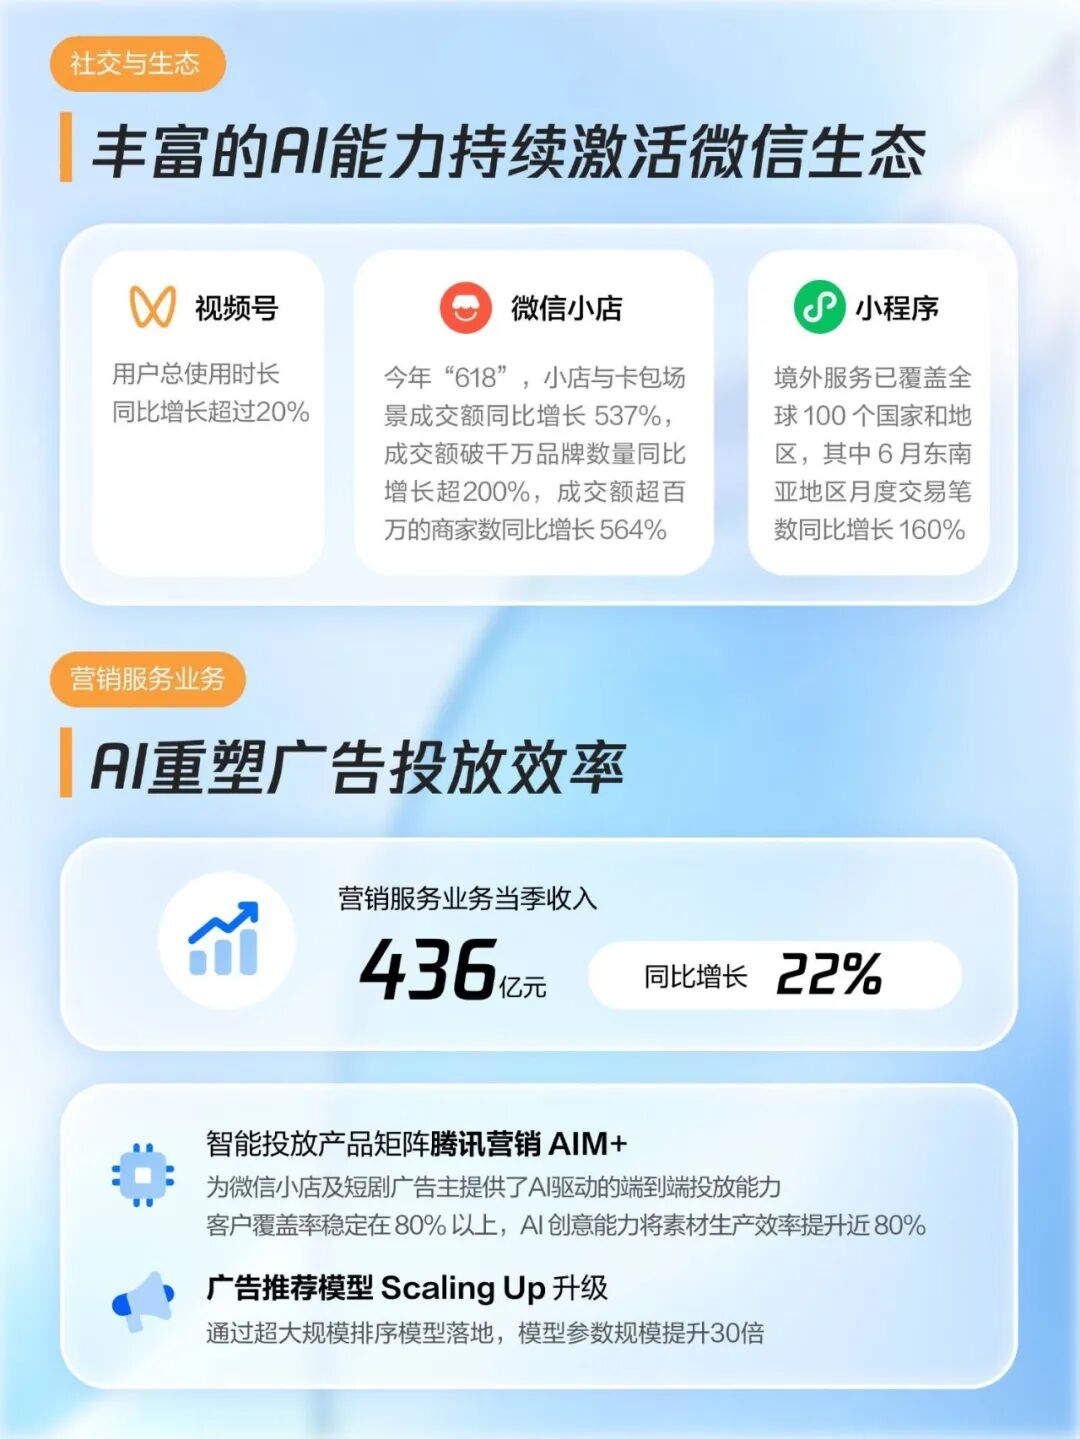
今年8月,腾讯发布了2026年第二季度财报。
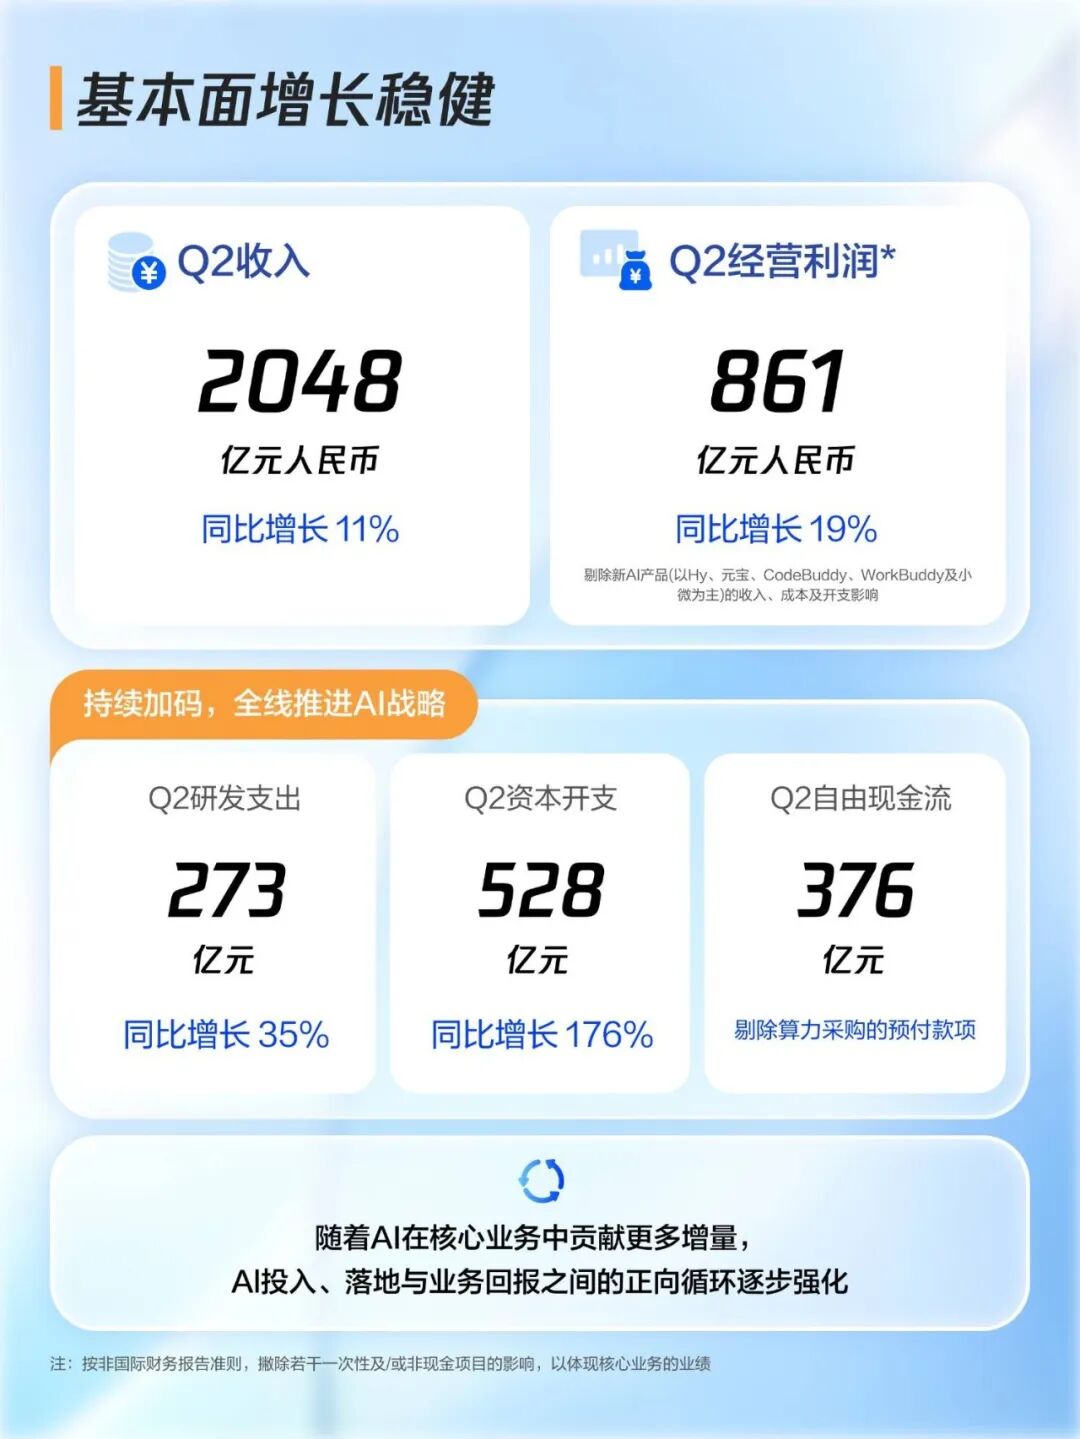
营收2048亿元,同比增长11%;归母净利润560亿元。整体来看,腾讯的传统业务依然非常能赚钱。
但有一项数据,相当扎眼。
腾讯第二季度的资本开支达到528亿元,同比增长176%。
注意,这只是一个季度的支出规模。
528亿元是什么概念?已经超过腾讯当季营收的四分之一。
更有意思的是,腾讯第二季度自由现金流为负138亿元。
腾讯官方解释,现金流中包含大量AI相关预付款,主要用于采购算力及相关基础设施。
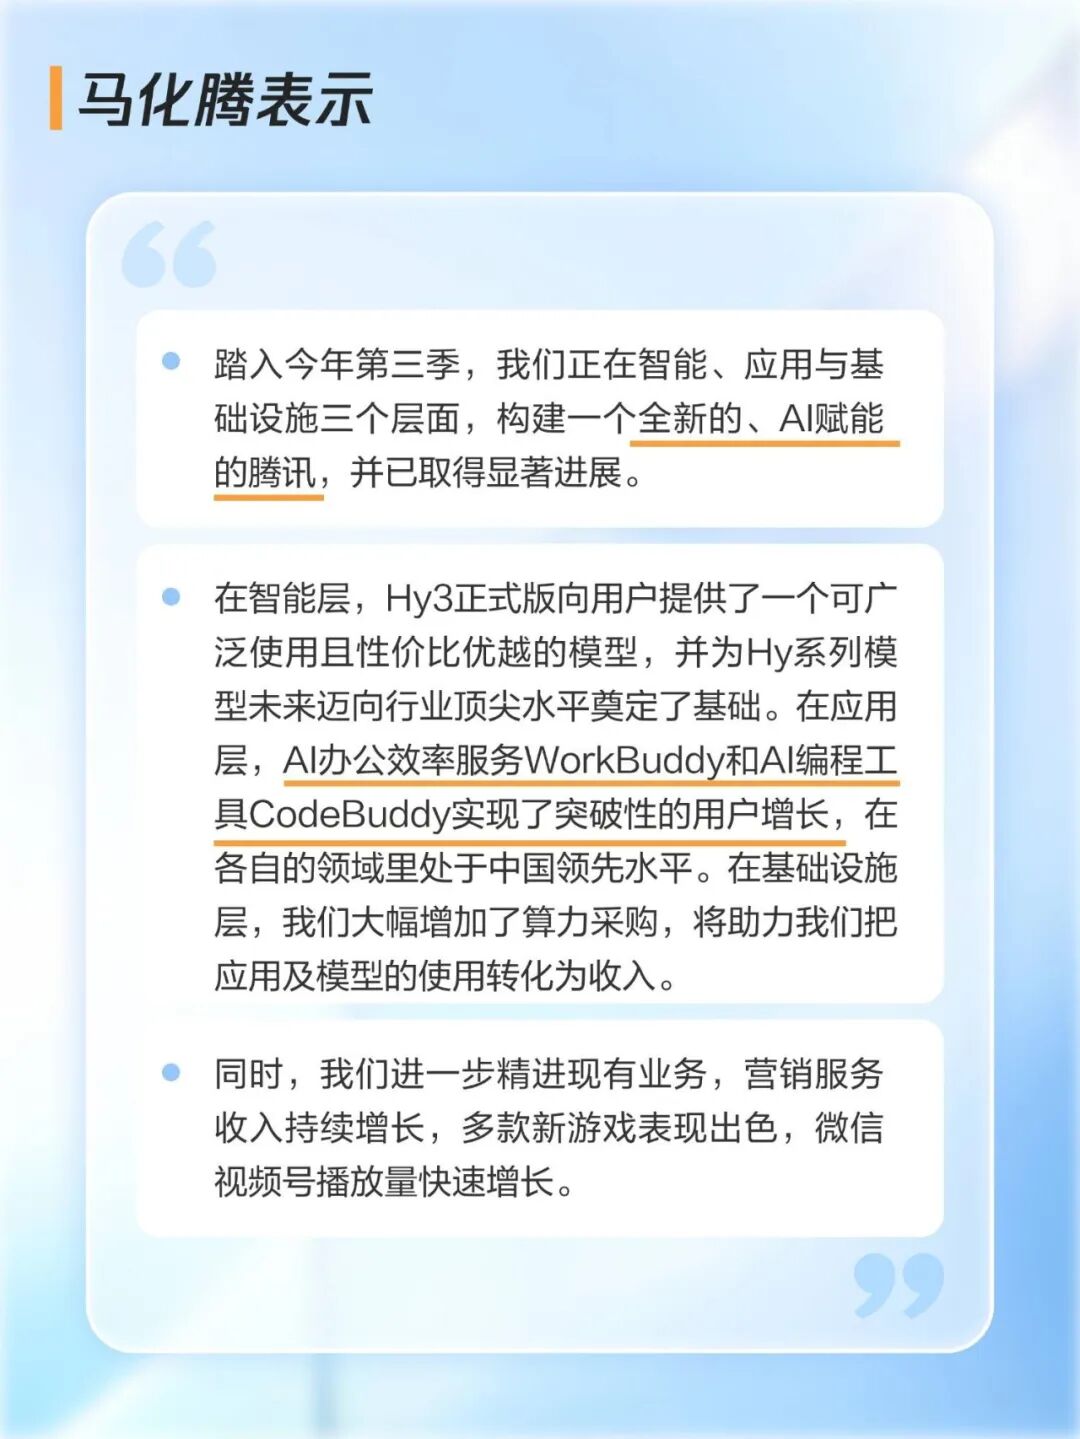
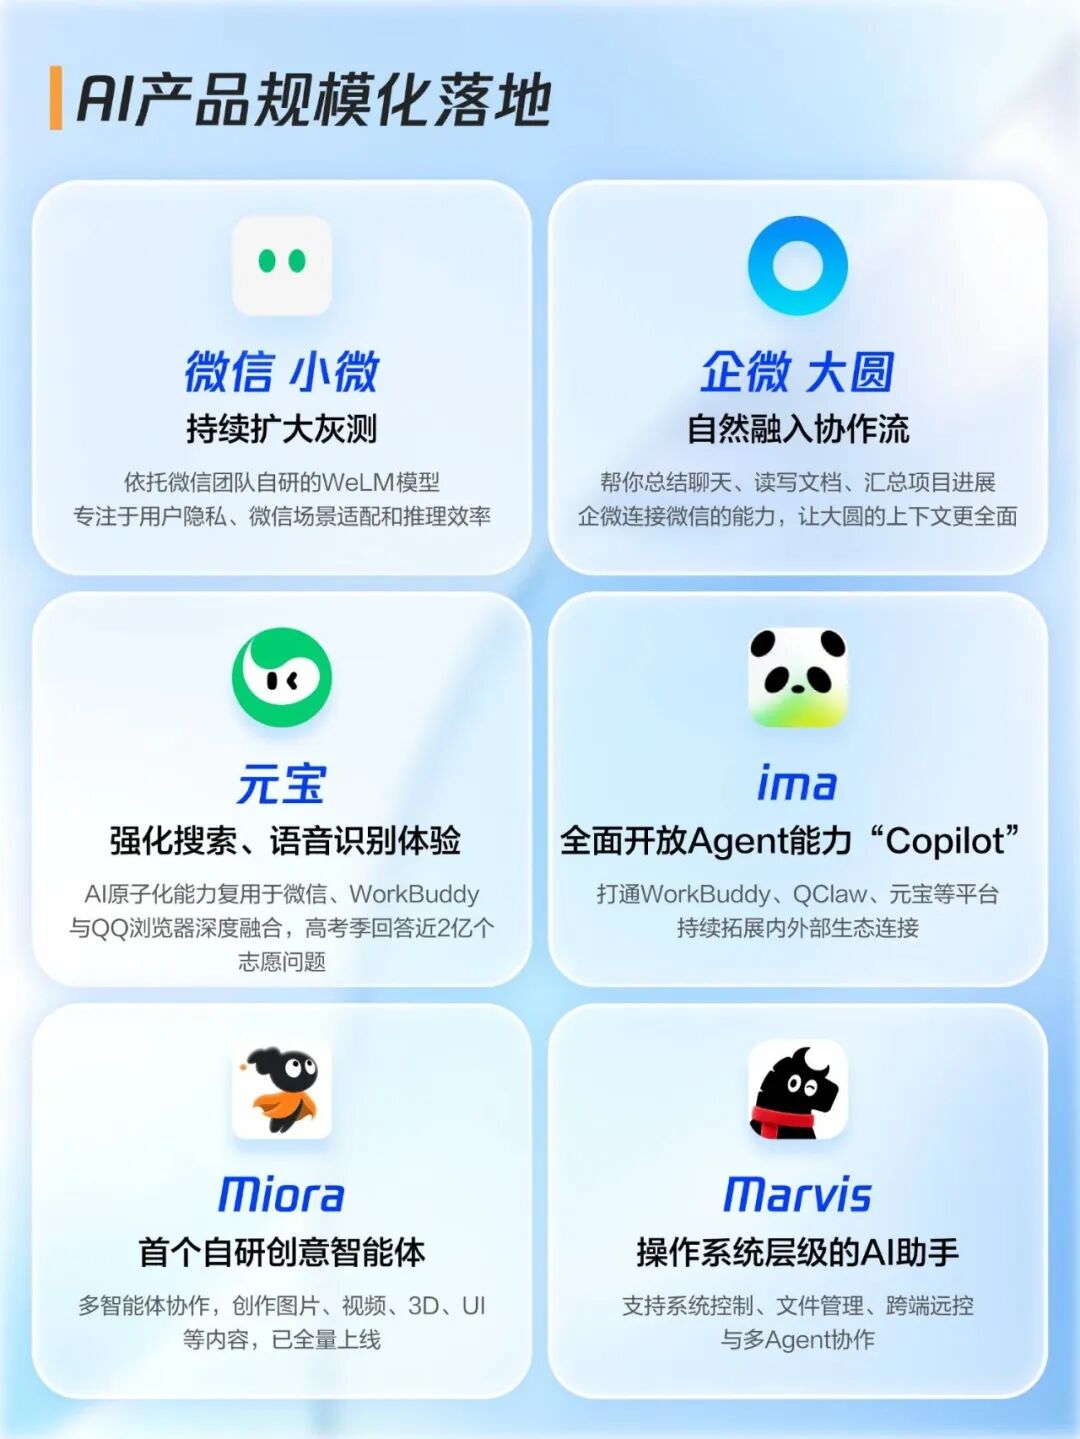
财报中甚至明确提到了这些投入要服务的对象:混元模型升级、WorkBuddy和CodeBuddy的推理需求、微信AI,以及腾讯云的外部客户需求。
腾讯还特别说明,如果剔除算力采购预付款,自由现金流仍有376亿元。
这说明腾讯的主营业务造血能力依然强劲,但AI已经开始显著改变它的资金支出节奏。
以前我们经常听说OpenAI、Anthropic这些AI公司烧钱,毕竟模型训练、数据中心、算力采购,哪一样都贵。
如今,腾讯这样的互联网巨头,也在为AI投入越来越多的真金白银。
而且腾讯目前才刚刚开始大规模推进AI产品商业化。
后面要花多少钱,还真不好说。
02
字节借了2000亿,阿里也融资了800亿港元
其实,腾讯还真不是个例。
就在上个月,字节跳动也传出一笔巨额贷款的消息。
据财新、路透社等媒体报道,字节跳动获得了296亿美元银团贷款的融资支持,约合2000亿元人民币。
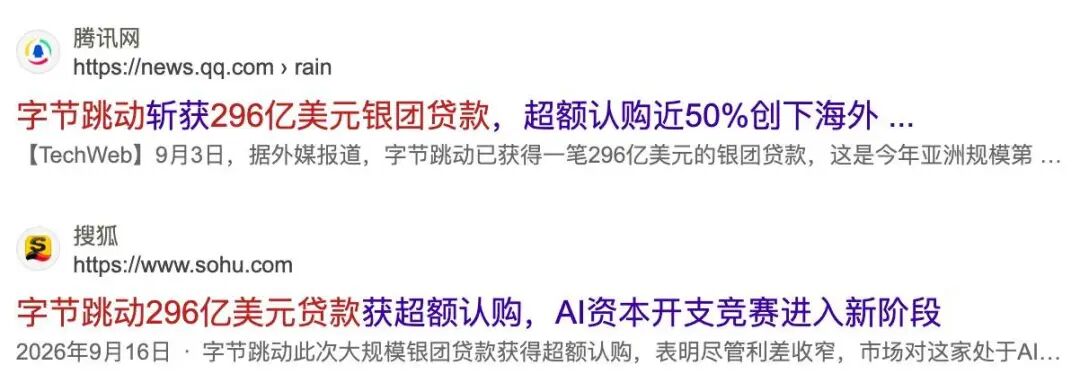
这笔贷款由花旗集团和摩根大通协调,吸引了近30家银行参与,初始期限为三年,最长可展期至五年。
更有意思的是,字节跳动最初只计划融资200亿美元。
结果银行认购太踊跃,融资规模直接增加到了296亿美元。
截至9月初的公开报道,相关银行仍在确认最终承贷份额,协议尚未全部签署。
看来,银行也很愿意借钱给张一鸣。
毕竟字节跳动旗下拥有抖音、TikTok、今日头条等成熟业务,赚钱能力相当强。
那张一鸣借这么多钱干什么?
官方披露的资金用途主要是一般企业用途,但放在字节近两年的AI投入背景下,就很容易理解这笔融资的重要性了。
据此前媒体报道,字节跳动正在考虑将2026年的资本开支提升至最高700亿美元,约合4700亿元人民币,比2025年翻一倍还多。
这些新增投入将重点用于数据中心、算力基础设施等领域。
当然,700亿美元还是媒体报道的潜在预算规模,并非已经确定的全年实际支出。
想想也正常。
豆包、豆包工作、即梦,以及字节自家的大模型体系,每天都需要消耗大量算力。
尤其是豆包这样拥有庞大用户规模的AI产品,用户每多使用一次,后台就可能多产生一次模型推理成本。
用户越多,算力需求也就越大。
更何况,字节还想让AI进入办公、编程、视频、搜索等更多场景。
张一鸣想在AI时代继续保持竞争力,光靠产品创新恐怕还不够,背后还得有足够厚的资金储备。
再看看阿里。
马云的阿里巴巴,同样在积极筹钱。
今年8月26日,阿里正式完成800亿港元的新股配售融资。
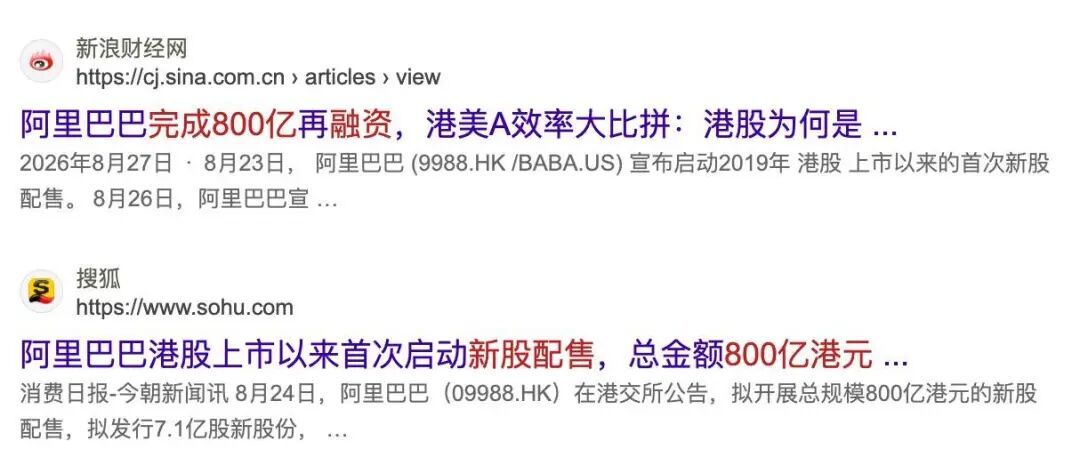
注意,这次是通过发行新股融资,与腾讯发债、字节银行贷款有所不同。
但这笔融资有个更值得关注的地方。
阿里明确表示,募集资金净额将100%用于投资AI。
具体来看,约60%用于扩大全球算力基础设施,剩余40%用于建设超大规模AI数据中心,以及升级云计算相关基础设施。
而在去年9月,阿里就已经发行过约32亿美元的零息可转换优先票据。
当时的计划是,将约80%的募集资金用于增强云基础设施能力,剩余部分用于国际商业业务。
这类可转债未来可能转换为股票,但在转换前仍属于债务融资工具。
更早之前,阿里还曾宣布,未来三年要投入至少3800亿元建设AI和云计算基础设施。
这笔钱有多夸张?
阿里自己都说了,计划投入的规模超过过去十年在云和AI基础设施上的投入总和。
而今年第二季度,阿里的资本开支已经达到676.78亿元,同比增长75%。
主要原因就是持续扩大AI基础设施投入,以满足增长的客户需求。
把数据放在一起,就更直观了。
2026年第二季度,仅腾讯和阿里两家公司的资本开支,加起来就已经超过1200亿元。
虽然不能把这些资本开支全部归为AI,但AI无疑是推动投入增长的重要因素。
以前互联网公司比的是流量、用户、商业模式。
现在倒好,还得比谁买得起更多GPU,谁能建更多数据中心,谁能扛住持续增长的模型推理成本。
腾讯、字节、阿里,这三家公司每年的利润都非常可观,却依然选择动用大规模外部融资。
我觉得这才是这轮AI竞争最有意思的地方。
大厂们当然有钱,但AI的投入规模,已经大到让这些巨头也需要提前规划未来几年的资金来源。
03
WorkBuddy、小微们,背后都需要钱
其实,关注腾讯AI产品的朋友,应该能明显感觉到,腾讯最近推出AI产品的速度越来越快了。
WorkBuddy、CodeBuddy、混元、元宝、微信小微……
还有围绕不同场景推出的一系列Buddy产品。
尤其是WorkBuddy,最近几个月的动作相当频繁。
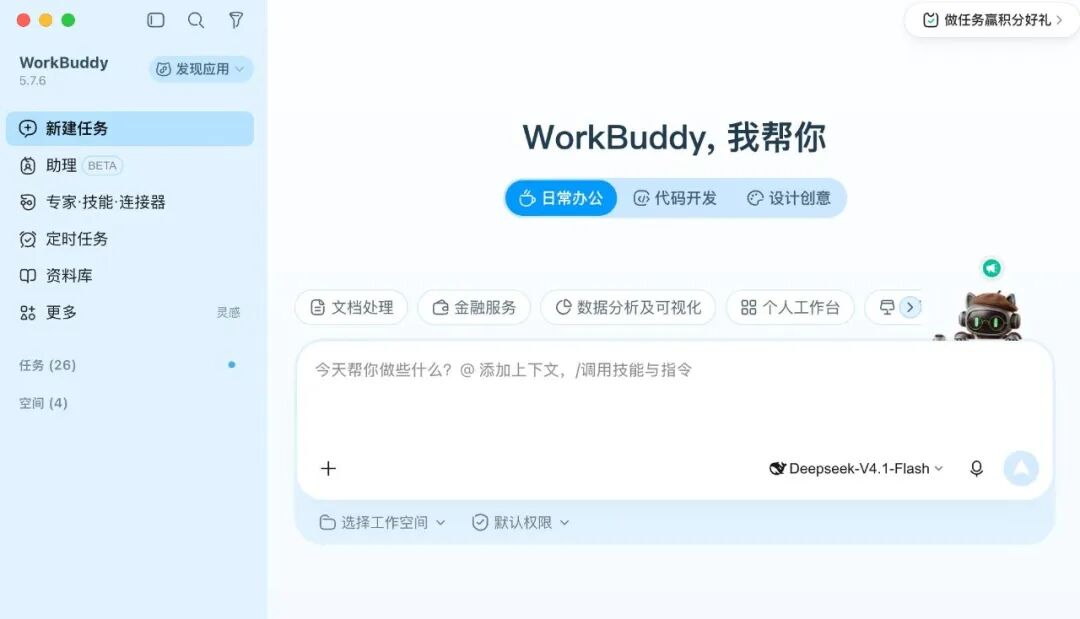
从支持不同模型,到不断丰富Skills,再到各种免费额度、会员订阅,腾讯确实在努力吸引更多用户。
对我们这些用户来说,当然是好事。
能免费用的模型越来越多,能让AI完成的任务也越来越复杂。
但问题来了。
这些免费Token,到底是谁在买单?
举个例子。
以前我们用腾讯文档,打开一个文件、编辑几行文字,服务器需要承担的计算成本相对有限。
现在用WorkBuddy,可能一句话就让它生成几十页PPT,分析几百份文件,甚至从零开发一个网站。
一次任务背后,可能涉及多轮模型调用、代码执行、文件处理,以及其他工具操作。
用户看起来只是点了一下按钮,后台却需要持续消耗算力。
特别是Agent类产品,如果任务复杂,Token消耗可能相当惊人。
这也是为什么,现在很多AI产品都在研究如何优化模型推理成本,以及怎样设计会员、订阅和Token收费机制。
好消息是,腾讯已经看到了一些商业化信号。
在今年第二季度财报中,腾讯表示,WorkBuddy用户增长迅速,留存表现健康,用户对通过订阅和充值购买Token有较高的付费意愿。
这是个积极信号。
不过,用户愿意付钱,与产品能够持续盈利,中间还有很长一段路要走。
例如,一个用户每个月花几十元购买会员,但他实际消耗的模型推理成本是多少?如果重度用户越来越多,单位用户的服务成本又能下降多少?
这些问题最终都会影响产品的商业模式。
而比WorkBuddy更值得关注的,可能是微信小微。
截至今年第二季度末,微信及WeChat合并月活跃用户数已经达到14.39亿。
假设未来微信把AI能力深度融入聊天、搜索、公众号、小程序等场景,即使只有一部分用户开始高频使用AI,也会带来相当可观的推理需求。
当然,微信可以通过轻量模型、任务分级、缓存和推理优化控制成本,但在如此庞大的用户规模下,算力效率会变得极其重要。
所以我一直觉得,腾讯做AI,可能并不缺产品入口,真正需要解决的是如何把庞大的用户规模转化成可持续的商业回报。
毕竟,免费吸引用户容易,长期免费可就没那么简单了。
04
腾讯已经开始为AI的利润账发愁了?
再说一个财报中容易被忽略的细节。
腾讯今年第二季度的Non-IFRS(非国际财务报告准则)经营利润为756亿元。
但如果剔除新AI产品的影响,这项利润可以达到861亿元,同比增长19%。
两个数字之间,相差105亿元。
这里要说明一下,这105亿元不能直接理解成腾讯AI业务亏损105亿元,它反映的是剔除新AI产品后与整体经营利润之间的差异。
腾讯在财报中定义的新AI产品,包括混元、元宝、CodeBuddy、WorkBuddy和小微。
不过,这组数据至少说明,腾讯正在为培育新一代AI产品承担不小的利润压力。
从产品经理的角度来看,这个阶段其实很有意思。
腾讯现在拥有多个AI产品,但它们的商业模式并不完全一样。
WorkBuddy可以通过订阅和Token收费,CodeBuddy可以服务程序员和企业研发团队,腾讯云可以销售模型调用和算力服务。
微信小微则更复杂。
微信本身拥有庞大的流量和支付、小程序、广告等商业生态。未来如果AI能够帮助用户完成更多任务,腾讯有机会从交易、广告、服务等环节获得收益。
但这些场景究竟能带来多大的新增收入,目前还缺乏足够的数据验证。
比如,用户让小微帮忙点一份外卖,腾讯最终能获得多少收入?这次任务又消耗了多少算力?
用户使用WorkBuddy开发一个网站,支付的会员费用能否覆盖模型和工具执行成本?
这些都是腾讯迟早要面对的账。
所以,接下来我反而更关注腾讯AI产品的付费转化、用户留存,以及模型推理效率。
产品排行榜第一当然重要,但如果能够在持续增长的同时把成本降下来,才更有商业价值。
05
手握5000亿现金,腾讯为什么还要借钱?
看到这里,可能有朋友会问:
腾讯既然这么赚钱,直接拿利润投入AI不就好了?为什么还要发债?
这就涉及大公司的财务管理了。
截至2026年6月底,腾讯总现金达到5112亿元,净现金为582亿元。
注意,总现金不等于可以随意支配的闲钱。企业还需要考虑已有债务、日常经营、股息、投资等资金安排。
对腾讯这样规模的公司来说,合理使用债务融资,可以帮助它保留更多资金灵活性。
尤其是AI基础设施投入,动辄需要规划未来几年的算力需求。
如果融资成本合适,发行长期债券也是一种常见选择。
事实上,腾讯今年6月发行债券的资金用途,就包括债务再融资和一般企业用途,其中涵盖AI产品与服务开发。
所以,不能看到腾讯借钱,就认为马化腾没钱了。
字节、阿里的逻辑也有相似之处。
这些公司都拥有非常强的现金创造能力,能够获得大规模外部融资,本身也说明资本市场认可它们的信用或增长前景。
不过,外部融资也有代价。债务需要偿还,股权融资可能稀释原有股东权益,未来的投资回报仍然需要业务来支撑。
这才是AI时代的大厂真正要面对的问题。
尤其是当越来越多AI产品功能趋同、价格持续下降时,能否形成健康的商业闭环,会成为下一阶段的重要考验。
这两天,还有一条与之相关的新闻。
10月6日,DeepSeek传出即将完成至少800亿元新一轮融资的消息,腾讯和宁德时代都是重要参与方。
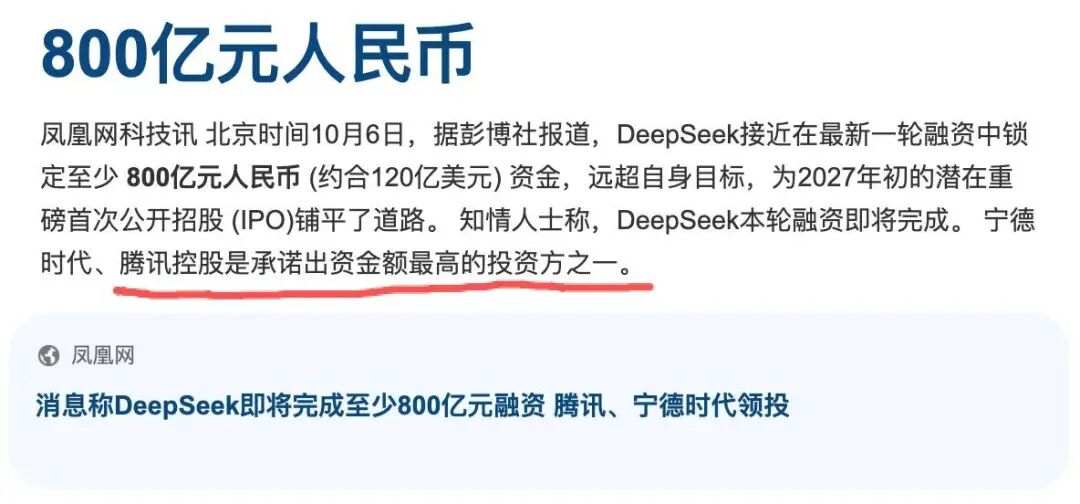
融资目前尚未正式交割,但市场对这笔交易的关注度已经相当高。
一边是腾讯自己不断加大AI投入,一边还在通过投资参与模型创业公司的发展。
马化腾显然不想把所有希望都押在单一模型或者单一产品上。
自研模型、AI应用、云基础设施、外部投资,腾讯几条线都在推进。
这套打法的好处是布局足够广,能够抓住不同环节的机会。
但问题也很现实。
每一条线都要钱,每一条线也都需要证明自己的价值。
我个人还是比较看好腾讯在AI应用层的机会。
毕竟,腾讯有微信、QQ这样庞大的用户入口,也拥有游戏、社交、办公、云服务等成熟业务。
相比从零开始获取用户的AI创业公司,腾讯确实具备很多天然优势。
但优势归优势,真正跑通商业模式,还需要时间。
尤其是WorkBuddy、CodeBuddy、小微这些产品,目前还处于快速发展阶段,未来谁能成为腾讯新的利润增长点,谁又可能逐渐被整合,值得继续观察。
回到今天335亿元的发债消息。
马化腾究竟会把这些钱花在哪里,目前还没有明确答案。
不过,从腾讯最近的财报和产品动作来看,它对AI的投入力度已经相当惊人。
张一鸣也在借钱,阿里也在融资。
几家互联网巨头的融资动作放在一起,多少有点让人感慨。
曾经以为互联网大厂有的是钱,结果到了AI时代,连它们都要为未来的巨额投入提前筹集资金。
对普通用户来说,当然希望腾讯、阿里、字节继续卷下去,最好模型越来越强、价格越来越便宜。
但站在马化腾、张一鸣这些老板的角度,恐怕还有一道更难的题:
钱已经花出去了,AI什么时候才能成为下一个真正的利润增长引擎?
这可能比WorkBuddy又拿了多少个第一,更值得腾讯关心。
注:文中信息来源于官方报道和网络公开报道,仅供参考。
本文来自微信公众号“人人都是产品经理”(ID:woshipm),作者:怪哥,36氪经授权发布。