吴敏芝接掌新支付宝:蚂蚁的赛马实验结束了
2026年9月,据官宣,蚂蚁集团启动新一轮组织架构调整:原支付宝事业群、数字支付事业群与芝麻三合一,组建新的支付宝事业群。集团CPO吴敏芝(花名敏芝)出任一号位,SG、BD等职能线一并划入其汇报线。蚂蚁的一级事业群随之从5个减至4个:新支付宝、信贷、财富保险、健康。
值得记下的细节是,SG与BD两条职能线也一并划入。职能线进事业群,意味着新支付宝拿到了近似独立公司的完整配置,也意味着一号位要为结果负全责。
这是一项反常的任命。吴敏芝2023年1月接任蚂蚁首席人才官,过去三年她最广为人知的动作是主导职级“去P化”改革。就在官宣前不久,她还以CPO身份在外滩大会演讲,主题是如何围绕价值重新设计组织。话音未落,她自己走进了这个被重新设计的组织。
管了三年“人”的人,下场管蚂蚁最大的业务。支付宝是蚂蚁的基本盘,也是这家公司所有焦虑的交汇点:份额、利润、口碑、身份。过去三年,它的组织形态经历了合并、一拆二、五群并立,再回到三群合一。掌舵者三年之内换了三轮,从创始元老到两位轮值总裁,再到今天这位CPO。
我们的核心判断是:这次合并表面是组织调整,实质是蚂蚁终结了为期约21个月的轮值赛马实验,把支付、用户、信用三条链路收归单一责任人。多数解读会把这读成收拢力量准备反攻,更准确的读法是承认分治未果之后的收权。
CPO下场,说明集团判断支付宝当下最紧要的命题在组织与人心。问题在于,人事能解的只是组织题。业务题,才刚刚开始。
拆解:一场被亲手终结的实验
先看被合并的三块各自是什么来路。原支付宝事业群管App与用户。2023年3月,支付宝完成近七年最大规模的高管轮岗,首次设立App事业部与数字化产品事业部(晚点LatePost当年报道),那是支付宝“互联网化”的起点。
数字支付事业群最年轻,2024年12月23日才成立,把线上支付、线下支付、支付宝中国、企业码、小荷包装在一起。从挂牌到被合并,它只存在了约21个月。2025年9月,央行批准蚂蚁两大经营主体更名,支付与App在公司治理层面各归其位。这套分治设计落地刚满一年就被推翻,多少说明答卷不能让集团满意。
芝麻是2015年开展业务的老牌子,2018年退出金融类个人征信,转向商业信用场景。2024年7月起,它实际已由支付宝系干部陈先达(花名孙武)接管,后者主导发布了子品牌“芝麻800”。合并官宣之前,芝麻的商业信用服务正在向本地生活场景扩张,业务方向上早已向支付宝靠拢。
三块业务在合并前有一个共同点:都没有在位的一号位强者。支付宝与数字支付靠轮值维持,芝麻早已被接管。这意味着合并的组织成本被刻意降到了最低,从架构上看,这次合并收编的主要是架构本身。
时间拨回2024年12月23日。时任总裁韩歆毅(1977年生,清华经济学本硕,2025年3月接任CEO)宣布原支付宝事业群一分为二,首创轮值总裁制,任期6个月。内部邮件写得明白,轮值总裁制意在“培养下一代领导者”,并预告将探索芝麻信用等业务的创新组织方式。
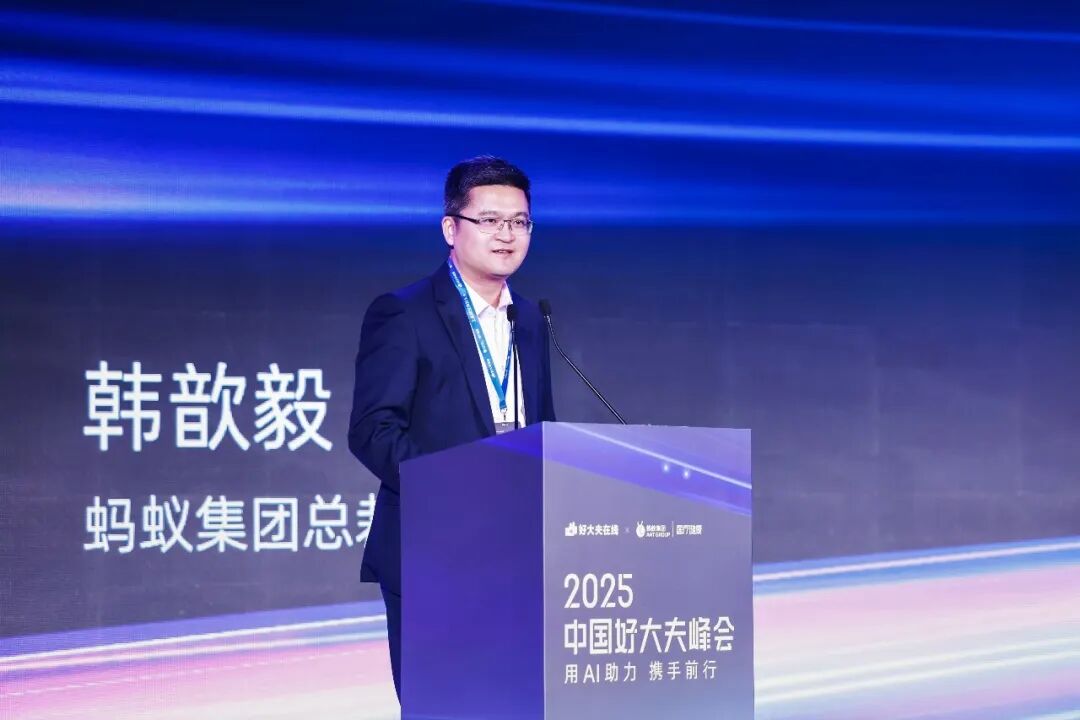
伏笔当时就埋下了。21个月后,实验被同一家公司亲手收回。
轮值总裁制在金融科技公司极为罕见,配合班委制,各事业部总经理直接向韩歆毅汇报,事业群层面实际无人拍板。它的本质是一场赛马:给两位候选人各划一片天地,看谁能跑出来。21个月过去,赛马没有产生公认的一号位,这就是轮值制终结的官方措辞之外的含义。
人事账:有人软着陆,有人真离场
倪行军,花名苗人凤,支付宝创始团队成员,业内流传的说法是“写下支付宝第一行代码的人”。他从程序员做到产品架构师、支付宝执行副班长、事业群总裁,2020年8月起兼任蚂蚁CTO,是支付宝在位时间最长的业务掌门之一。
2024年3月19日的组织升级中,倪行军卸任支付宝事业群总裁,调任OceanBase董事长、蚂蚁数科董事长,兼任集团技术战略委员会主席、监事会主席,至今仍在管理团队名单里。同年4月,他卸任支付宝(中国)的法定代表人与董事长,接棒的是韩歆毅。
这是元老的标准软着陆。支付宝在倪行军任内完成了从支付工具到平台的扩张,也积累了后来所有的组织复杂度。把App与支付交出去,归位技术,对一个技术出身的元老算得上体面。他留下了支付宝最难打的仗,也留下了最难解的题。
邵文澜,花名文澜,2002年加入阿里,2015年转入蚂蚁,历任花呗事业群总经理、消费金融事业群总经理,2019年6月至2024年7月任芝麻信用董事长,2021年初还曾接手保险事业群。她是阿里2021年新晋合伙人、蚂蚁集团副总裁。
她的离场是渐进的,也是最彻底的:2022年11月卸任蚂蚁保董事长,2023年7月卸任蚂蚁消金董事,2024年6月卸任蚂蚁信用评估董事长,同年7月卸任芝麻信用董事长,此后再无公开可靠的去向报道。从卸任的节奏看,这是一场被安排好的、没有波澜的退场。
本轮被合并的三块业务中,邵文澜是唯一实质性离开权力体系的原一号位。芝麻并入支付宝,等于为她主导的时代正式画上句号。
公允地说,邵文澜任内确立了芝麻“不打标签、不分层级”的商业信用路线。这条路线在断直连与征信持牌化的监管框架下保住了芝麻的存续,代价是芝麻从金融基础设施退为场景服务商。这个退守有她的判断,也有时代的规定动作。
再看两位轮值总裁。勤一,花名,真名未对外公开,数字支付事业群首任轮值总裁。溥天(真名李俊),原支付宝App事业部总经理,2023年3月轮岗中出任App事业部一号位。轮值总裁被定义为“蚂蚁整体战略在本事业群推进落地的第一责任人”,头衔很重,任期只有6个月。
数字支付事业群的班委名单里还有善攻、红由、富贵、墨颜,这批花名对应的真名从未对外公开,外界无从对号入座,六个月的任期又让拍板权始终悬置,这本身就是轮值制尴尬的注脚。
李俊值得单独一提。2023年支付宝内容化争议最盛的时候,是他以公开回应的方式承认业务困难。敢在内部承认困难的一号位并不多见,那句表态在当时或许为支付宝挽回过一些内部信任。轮值21个月,他没有等到扶正,等来的是一位CPO空降。
赛马机制的残酷在于:设计的初衷是培养人,实际的结果往往是消耗人。两块业务平行运转近两年,各建班底,各立节奏,合并时的组织摩擦一分不会少。集团请出一位创始级元老压阵,某种程度上是在为这21个月的机会成本买单。
业务账:四道没有答案的题
为什么要动这一刀,答案在业务里。我们把问题分四层讲。
第一层,份额。按易观笔数口径,2025年一季度微信支付份额59.7%,支付宝36.2%,而2023年底支付宝尚有48.6%。线下支付笔数,微信与支付宝约为8比2。2024年底覆盖300城的渗透率调查与全球月活数据,同样指向同一结论。需要注明,交易额口径存在相反结论,有机构测算支付宝以54.5%领先。但笔数代表高频心智,这场仗输在了日常。
对手还在增加。抖音2024年花14亿元收购支付牌照,2025年底“抖音买单”已在上海、深圳、杭州试点线下收单,8亿日活径直切入线下。淘宝接入微信支付之后,支付宝残存的场景独占性也被拆掉了,曾经排他的自家场景,如今支付入口成了可选项。
第二层,利润。按阿里财报权益法倒推(阿里持股约33%,延后一个季度确认),蚂蚁集团净利润2021年见顶730亿元,2022年312亿,2023年238亿,2024年回升到383亿,2025年再度跌至约153亿元,同比下滑约60%。其中2025年一季度约47.4亿元(路透测算口径),四季度只有约11.36亿元,年末的水位比年度数字更刺眼。
阿里的解释是加大对新增长举措和科技的投入,以及若干投资公允价值下降。财新的拆解更直接:整改前花呗借呗支撑约四成营收,整改后信贷规模大幅收缩,基金销售受降费冲击。2024年的反弹相当程度上靠低基数与账面收益,2025年的塌方才更接近主业的真实水位。
第三层,补贴依赖。碰一下是支付宝近年唯一拿得出手的增长故事:晚点披露其配有千人团队、半年铺设超百万台终端,321天用户破亿,而扫码破亿用了30个月。2026年1月,官宣日均使用超1亿次。
代价同样清晰。36氪称2025年前4个月推广补贴加装机投入超过百亿,内部流传的首批计划投入是300亿,商家补贴最高每月6000元。这是用真金白银买回的牌桌门票。问题只有一个:退补之后,用户还在不在。
第四层,内容与AI的口碑。2023年起支付宝全力投入短视频与直播,与NBA的合作引发内部吐槽,宣称带货直播GMV增长25倍被员工质疑不谈绝对值是耍流氓,10亿现金加百亿流量补贴创作者,有MCN直言主要目的是拿补贴(市象报道)。
AI侧的账面与口碑同样分裂:支小宝上线初期,小米商店累计下载仅68万;AQ四个月月活破千万、累计用户超1.4亿、近六成来自三线以下城市,2025年12月更名蚂蚁阿福,OPPO应用商店评分却只有2.5分。2024年蚂蚁研发投入234.5亿元,投入的力度与C端口碑的成色并不相称。
账外还有两层潜台词。金控牌照自2021年整改要求“整体申设金控”至今没有落地,央行仅批出3家、均为国资背景的金控,财新引述监管人士称高层仍未认可蚂蚁的金控申请。IPO方面,2024年12月蚂蚁官方辟谣“目前没有上市计划”,此后连年分红,仅2022年两次分红就超过438亿元,2024年9月第三次,2025年股东大会再度审议通过。上市无望下的分红与回购,是在安抚股东与员工,也是在承认时间暂时不在自己这边。
为什么是吴敏芝
这个任命有一个著名的互文。2010年1月,马云在年会上痛斥支付宝体验“烂到极点”,当场换帅,接任者是HR出身的彭蕾。彭蕾在位近七年,扛过微信支付“偷袭珍珠港”,把支付宝带成了蚂蚁的母体,成为这家公司历史上最成功的人事任命之一。
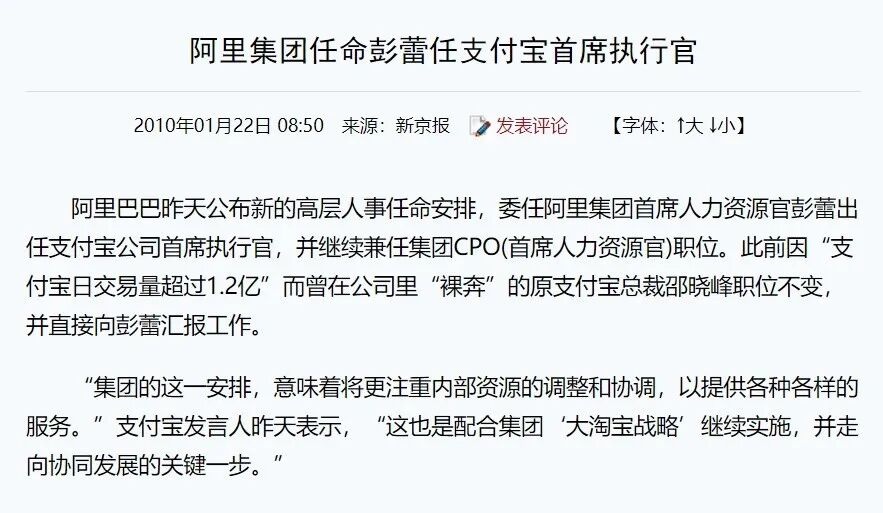
16年后,蚂蚁再次把支付宝交给一位CPO。但两人的底色很不一样。彭蕾接手时是纯粹的人力资源掌门,吴敏芝是铁军业务出身:2000年加入阿里,在中供铁军体系做了约17年业务,从区域销售总经理一路做到B2B事业群总裁,2017年才转任首席客户官,2021年赴蚂蚁,2023年1月接任CPO。论对一线业务的体感,她比当年的彭蕾更近。
2021年赴蚂蚁时,她退出了阿里合伙人序列,那是她2014年作为首批27位合伙人之一的身份。五年之后,她以另一种方式回到了权力中心。
更关键的是她管过“人”。去P化改革把P5到P9一拆二,2026年又新增基层管理者的M/S双序列、强化绩效浮动占比,蚂蚁的激励结构是经她手重塑的。谁堪用,谁堪大任,她手里握着三年的人才盘点。官宣前不久她在外滩大会的那句“AI越强,组织留住人才的优势越少”,如今读来像一句自我预告。
集团把组织整合能力置于单一业务经验之上,这个排序本身就是判断:合并之后最难的题在融合,增长还排在后面。吴敏芝的另一个身份也支持这个判断:她是云铂投资5位各持20%股权的持股人之一、蚂蚁战略决策小组成员,创始级元老的资历压得住三个事业群的班底。
质疑同样成立。京东有过前车之鉴:余睿,管培生出身,2019年任京东CHO,2020年底空降京东物流CEO,主导了港股上市与德邦并购,2023年6月因个人原因辞任,结局毁誉参半。上市做成了,利润与口碑没有双赢,市场记住的是后者。组织高手未必是增长高手。
支付宝要打的恰是产品与增长的硬仗:份额要抢回来,补贴要退下去,口碑要翻过来,每一项都是硬指标。吴敏芝上一次冲在业务一线,已经是九年前。SG、BD职能线一并划入,在组织架构上,她实际站上了近似蚂蚁二号位的位置。权与责都给足了,接下来没有退路可言。
收尾:基本盘做减法,想象力做加法
把这次合并放回更长的时间轴,脉络会清楚一些。2024年3月,蚂蚁向外拆出蚂蚁国际、OceanBase、蚂蚁数科;2026年7月,蚂蚁国际完成约12亿美元融资,此前已传与监管沟通赴港上市。国内基本盘做减法,海外与AI做加法,这是一体两面。
金融的归监管,科技的归资本。国内一侧,征信持股被压至29.9%,金控牌照悬置,信贷装进230亿元资本金的笼子,故事越讲越薄。海外与科技一侧,Alipay+连接20亿账户,WorldFirst累计交易额超3000亿美元,稳定币牌照在香港、新加坡、卢森堡推进申请,故事越讲越厚。新支付宝事业群的任务,就是守住那个变薄的基本盘。
加与减的节奏同样耐人寻味。2025年11月健康事业群成立,蚂蚁一级事业群一度扩到5个,不到一年又收回4个。架构的每一次伸缩,背后都是对增长出路的试探。
蚂蚁也并不孤独。阿里合伙人从26人减至17人,美团合并为核心本地商业,京东砍管理层级,腾讯游戏试点负责人制。存量时代,大公司重新崇拜单一责任人,蚂蚁的5群变4群只是这股回潮里最新的一朵浪花。
轮值实验结束了,元老出山了,架构收拢了。组织的账可以一夜算清,业务的账要一笔一笔还。
支付宝要回答的仍然是那个老问题:一个钱包,到底想成为一个什么样的App。这个问题彭蕾时代问过,井贤栋(花名王安石)时代问过,倪行军和两位轮值总裁都没能答完。现在,轮到了吴敏芝。
答案未必是一个超级应用,也未必是退回支付工具。但用户打开一个钱包的理由,必须比补贴更结实。
本文来自微信公众号“奇点湃”,作者:王雪然,36氪经授权发布。