字节、百度与恒瑞、诺和诺德,抢滩AI制药商业化
头部制药巨头、互联网大厂,都在抢先布局AI制药。
跨国药企诺和诺德官宣携手Anthropic,落地Claude Science科学大模型深度研发合作,将AI能力从过往的临床文书自动化,全面升级至前沿靶点挖掘、实验方案设计等新药源头研发环节。
国内端,字节跳动独立孵化的AI创新药企Anew Labs,完成2.9亿美元天使轮融资,投后估值达15亿美元,折合约100亿元人民币。天眼查显示,其投资方集结了红杉、高瓴及IDG等。
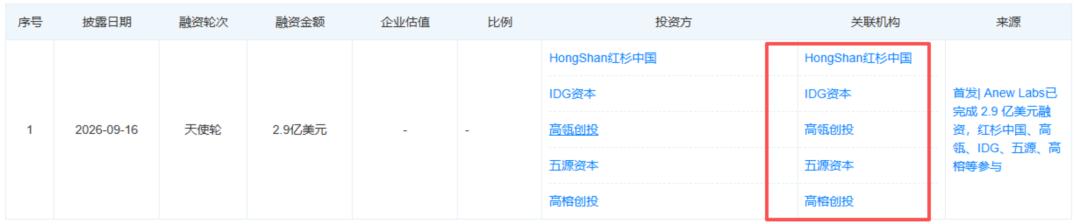
截图来源于天眼查
近年来,礼来、阿斯利康、默沙东和恒瑞医药等传统药企持续加码AI药物发现,包括百度、腾讯等互联网大厂也纷纷入局。
巨头持续进场带来行业底层规则的重塑,行业慢慢告别粗放的概念炒作阶段。仅凭小型团队、单点算法模型、虚拟分子演示就能融资造势的AI制药“小作坊时代”,已逐步落幕。
01.行业完成大洗牌
2022年以前,是AI制药的野蛮生长阶段。当时行业门槛较低,几人的算法团队,靠一套分子生成模型、若干仿真数据,就能包装成AI新药研发项目拿到融资,乘着概念风口快速起势。
早期很多初创团队以计算机算法人才为主,缺少药化、生物学核心团队,也没有自建湿实验平台。AI在计算机中可以短时间生成成千上万候选分子,却无法预判分子在体内的溶解性、毒性、代谢稳定性,更不能替代动物实验验证药效。
资本热度在2021年抵达顶峰,随后开始降温。
CB Insights数据显示,全球AI药物发现领域单笔1亿美元以上的大额轮次,2021年占到赛道总融资的70%,2022年降至30%,到2023年上半年已无单笔过亿的大额融资。
另据智药局数据显示,全球AI+药物研发相关融资从2022年的62亿美元,降至2023年的36亿美元。
资本退潮之后,产业真实考验逐步到来。“小作坊”模式的短板慢慢暴露,大批项目陆续出清,海内外赛道开始洗牌。
国内的超维知药在2021年拿到千万级天使轮,对外主打AI新药创新,对标行业头部企业。虽然团队配备了药物研发相关人才,但始终没能落地自建实验场地,长期拿不出可落地的研发成果与项目进展,最终在2024年注销退场。
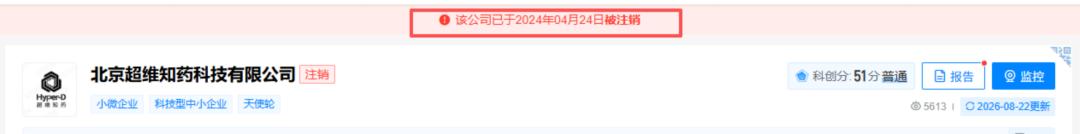
截图来源于天眼查
海外赛道中,美国AI药企Verge Genomics,曾依托AI平台主攻神经类新药研发,核心管线针对渐冻症推进临床。
这款AI筛选得到的候选分子,在临床前数据表现亮眼,但进入1b期临床后未能达到预设疗效终点,研发被迫终止。管线受挫之后,企业只能大幅收缩自研新药业务。
在中小初创公司大量出清、行业挤出泡沫时,全球头部制药巨头、互联网大厂两大主力纷纷进场,逐步取代零散小团队,开始改写行业的竞争规则。
02.制药巨头、互联网大厂错位发展
两大主力阵营,却选择了不同的打法。
海内外的传统制药巨头,习惯把AI当作趁手的工具,采购成熟的大模型,嵌入自己成熟的研发体系里。
以诺和诺德、礼来、阿斯利康以及恒瑞医药为代表的国内外头部创新药企,普遍采用AI赋能现有研发体系的稳健策略。经过多年积累,这类企业已经搭建起完整研发管线、临床团队与商业化网络,产业闭环成熟。
传统新药研发从靶点发现到上市需耗时数年,大量成本消耗在反复试错环节。
所以,它们没有贸然投入高风险全新靶点探索,而是引入外部科学大模型或是自建AI药物发现平台,嵌入原有研发流程。
其中,阿斯利康长期与Recursion等企业合作,借助AI辅助靶点挖掘和临床风险预测,提升早期研发准确率。礼来联动Insilico Medicine等AI平台,聚焦小分子筛选与药物合成工艺优化。国内恒瑞医药自研灵枢AIDD平台,依托自有研发数据迭代模型,全面赋能靶点发现与药物设计。
对于传统药企来说,AI主要用于文献检索、药物作用机制推演、实验方案设计、临床数据归集等辅助工作。这套模式的本质是成熟医药产业叠加AI工具提升效率,不改动药企核心研发方式,风险可控、落地周期短。
据行业统计,AI辅助可将早期分子筛选阶段的周期从数月压缩至数周,能显著降低前期筛选试错成本。
不同于传统药企做增效,互联网大厂选择依靠算力与资本,直接押注源头创新。
互联网企业手握算力底座、算法能力和充足资金,但普遍缺少药化研发、湿实验验证、临床转化等医药产业积淀,没有现成完整的新药研发闭环。
于是,各家走出了与传统药企不同的布局路径。
百度自研生命科学大模型,孵化出百图生科,主攻AI蛋白与小分子药物研发。腾讯采用“投资+自研”双线策略,对外战略入股晶泰科技、英矽智能,以股权投资绑定外部AI制药产业资源;对内依托云深智药平台自研算法,在GLP1多肽赛道布局相关专利。
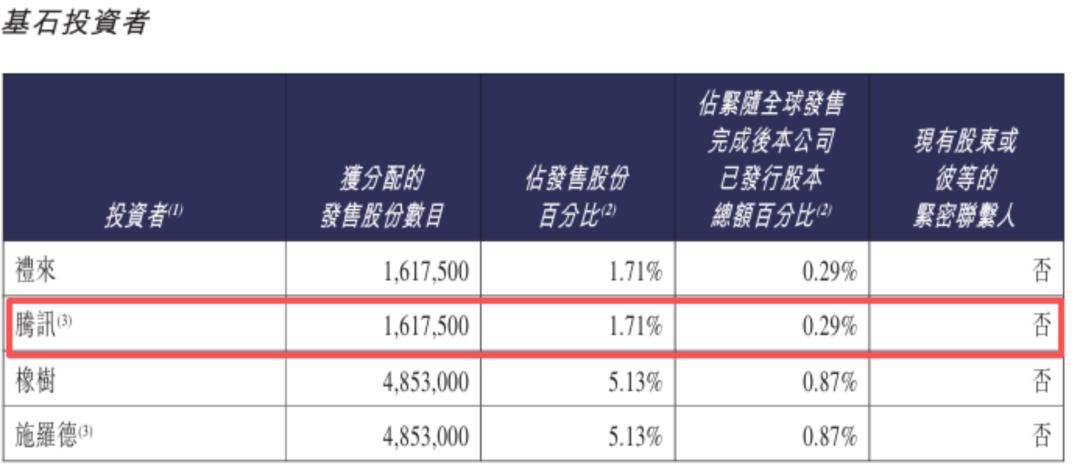
截图来源于港股公告
叠加字节跳动将AI制药业务独立拆分设立Anew Labs这一动作,入局AI制药的大厂阵营还在持续扩容。
互联网大厂的打法,核心优势在于资金储备雄厚,有能力切入高壁垒的全新靶点研发。但不足也很明显:新药临床阶段失败率常年居高不下,管线验证周期漫长,需要不断投入资金,十分考验企业的长期战略定力。
AI制药赛道的竞争逻辑也正在发生转变——比拼的重心不再是融资规模,而是商业化落地能力。即便AI能缩短药物早期研发周期,但行业的终极考验,依旧落在管线变现上。
03.AI制药商业化谁先跑出来?
目前,行业已有落地成果佐证AI的前端价值。2026年7月,国内首款AI辅助研发的原创药——西湖大学联合西湖制药研发的盐酸伊司特韦片(艾普司韦)顺利获批上市。
从靶点探索到最终获批,该款药物仅耗时3年半,研发团队依靠AI超高通量筛选能力,从数亿级候选分子库中快速锁定最优化合物,验证了AI在压缩早期研发周期、提升筛选效率上的实用价值。
但前端技术突破,不等于商业化跑通。港股龙头英矽智能的发展路径,展现了当前AI药企的部分商业化现状。
作为国内AI制药标杆企业,英矽智能探索出了“平台技术授权+自研管线推进”的双轨商业化模式,也是目前行业主流的生存路径。
今年上半年,英矽智能实现营收1.06亿美元,同比大幅增长287.2%,营收主要来源于对外管线合作的首付款与里程碑收益,AI研发平台技术服务则作为辅助收入构成。
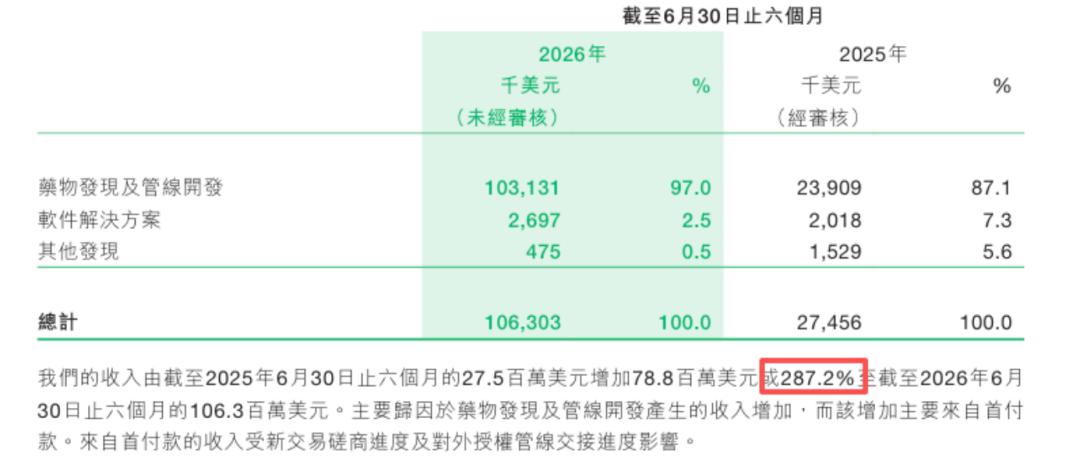
截图来源于港股公告
这份增速亮眼的财报,证明AI技术具备即时商业变现能力。不过,短期BD收入仅能解决企业现金流问题,无法定义行业长期价值。
英矽智能的核心管线ISM001-055,是全球首个由AI发现全新靶点、AI完成分子设计并推进至三期临床的创新药物,针对特发性肺纤维化适应症,目前仍在临床推进阶段,预计2029年才能读出关键三期数据。
这也意味着,即便英矽智能已实现技术变现、营收高速增长,真正具备高价值、可落地销售的自研新药,距离上市商业化仍存在较长周期。
放眼整个AI制药赛道,单纯售卖AI平台软件,收入天花板较低,客户粘性偏弱;而自研管线虽然潜在收益空间巨大,但一次临床失利,就有可能吞噬企业多年的研发投入。
正因如此,多数头部企业都会选择以BD授权稳住短期现金流,同时布局自研管线,博取长期的商业化回报。
AI技术模型可以加快新药研发的起点,但从这条赛道跑出来的玩家,大概率是率先实现临床转化与商业化落地的那个。
注:文章素材来源于官方报道和公开资料,观点仅供参考|部分图片来源于网络,如有侵权请告知删除。
本文来自微信公众号“源媒汇”,作者:胡青木,36氪经授权发布。