青岛啤酒重整水业务,雀巢出身的“优活”水再换操盘手,能否在退潮的瓶装水市场搏得新增量?
2020年8月,雀巢将中国大陆的水业务打包卖给青岛啤酒集团,“雀巢优活”变身“青啤优活”。易主后的六年时间里,青啤优活在全国瓶装水市场的存在感并不高,而近期的一则工商信息变更,才将其推向台前。
这一次,“青啤优活”的运营主体公司又变了,但并非外部资本接手,而是青岛啤酒集团内部资源重新配置。在瓶装水市场量价齐跌、行业集体承压的当下,这场内部整合能给“青啤优活”带来什么?
从左手倒右手
据泰山财经的报道,青岛啤酒集团(简称“青啤集团”)已启动水业务板块的内部整合。工商信息同步显示,青啤集团旗下子公司青岛啤酒优家(天津)天然矿泉水有限公司(简称“优家天津”)日前发生股东变更,大股东从青岛啤酒优家健康饮品有限公司变更为青岛饮料集团有限公司。
工商信息显示,“优家天津”成立于1995年,注册资本5.54亿元,主要经营天然矿泉水、纯净水的生产与销售。该公司曾用名“天津雀巢天然矿泉水有限公司”,原是雀巢集团的全资子公司,2020年被青啤集团收购,后者通过全资子公司青岛啤酒优家健康饮品有限公司持有“优家天津”98.15%的股权。最新的工商信息显示,这98.15%的股权已于9月14日全部转至青岛饮料集团旗下。
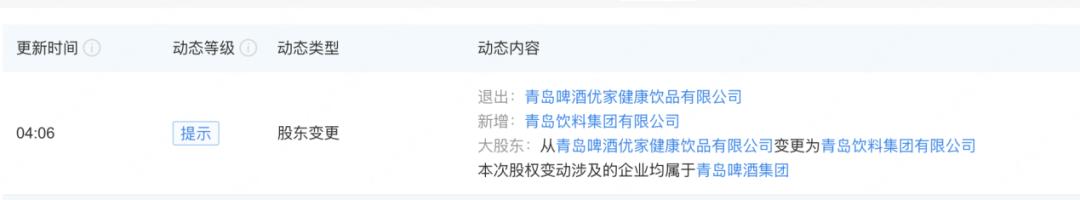
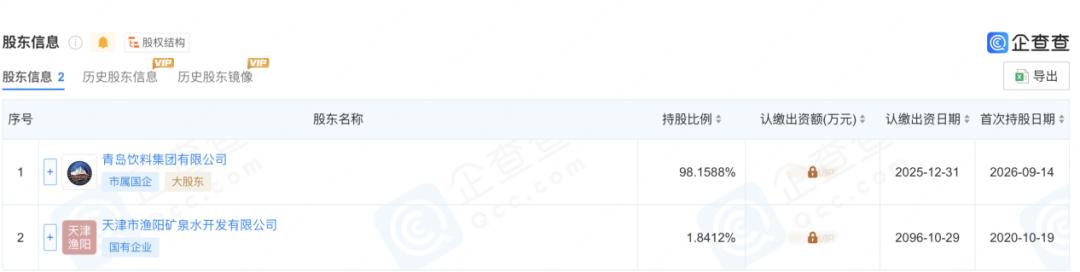
值得一提的是,本次股权交易的两个主体公司均为青啤集团的控股子公司。其中,股权出让方青岛啤酒优家健康饮品有限公司是青啤集团当年为承接雀巢中国大陆水业务而专门设立的全资子公司,也是集团健康板块的核心运营平台。
而本次接手“优家天津”的青岛饮料集团,原本跟青啤集团一样,同属青岛市国资委直属企业,其旗下拥有崂山矿泉水、崂山可乐、白花蛇草水、华东葡萄酒等知名品牌。2025年5月,根据青岛市国资委的部署,青岛饮料集团100%股权被无偿划转至青啤集团,正式成为后者的二级子公司。
因此,此次“优家天津”更换大股东实质是青啤集团内部的一次资源归拢。整合前,青啤集团旗下存在两套水业务体系,一套是原有的“优活系”,包括青啤优活、云南山泉等品牌,由青岛啤酒优家健康饮品有限公司持有。另一套是“崂山系”,以崂山矿泉水、崂山白花蛇草水、崂山可乐为代表,归属青岛饮料集团。
两块水业务定位有所差异,青啤优活的主要产品是纯净水,主打1元价格带的大众市场,崂山矿泉水则定位中高端。于青啤集团而言,将青啤优活所在的“优家矿泉水”划入青岛饮料集团,可打通两块水业务在渠道和供应链上的协同壁垒,整合确有必要。
事实上,青啤集团对内部水业务的整合并非现在才开始。工商信息显示,2026年2月,云南大山饮品有限公司已完成大股东变更,青岛饮料集团从青岛啤酒优家健康饮品有限公司手中接过100%股权,认缴出资额3500万元。云南大山饮品2020年以前也是雀巢子公司,旗下有“大山”牌瓶装水和“云南山泉”牌桶装水两大核心品牌。
有分析认为,“云南大山饮品”“优家天津”等水业务主体公司陆续划入青岛饮料集团旗下,意味着青啤集团的水业务版图正从分散持有走向集中管理。
第二曲线之困
左手倒右手的背后,是青啤集团在啤酒主业承压之下,对第二增长曲线的迫切需求。青啤集团是上市公司“青岛啤酒”的控股股东,早在多年前就提出要打造新增长曲线,其对瓶装水业务的谋划,并非始于收购雀巢资产。
早在2019年,青啤集团便宣布进军苏打水领域,推出王子海藻苏打水,初步试水健康饮品赛道。而真正的战略级动作发生在2020年,集团时任董事长黄克兴提出,青啤集团以啤酒为主业,打造“快乐、健康、时尚”三大业务板块,水饮业务归属于健康板块。
在这一框架下,青啤集团与雀巢达成战略合作,收购雀巢中国大陆水业务。彼时,雀巢在中国市场的水业务包括进口和本地化生产两大板块,前者包括定位高端的巴黎水、圣培露、普娜等进口水,后者是雀巢在中国上海、天津、昆明三个工厂对应的几个品牌,分别为优活、Pure Life、大山、云南山泉等。
青啤集团从雀巢手中买走的正是其本地化生产的水业务,品牌层面包括“雀巢优活”在中国大陆的独家许可,以及Pure Life、大山和云南山泉品牌的所有权;股权层面则包括雀巢集团旗下位于上海、天津和昆明的三家经营水业务公司股权。对于该起收购,青啤集团时任董事长黄克兴表示就是为了启动第二赛道。
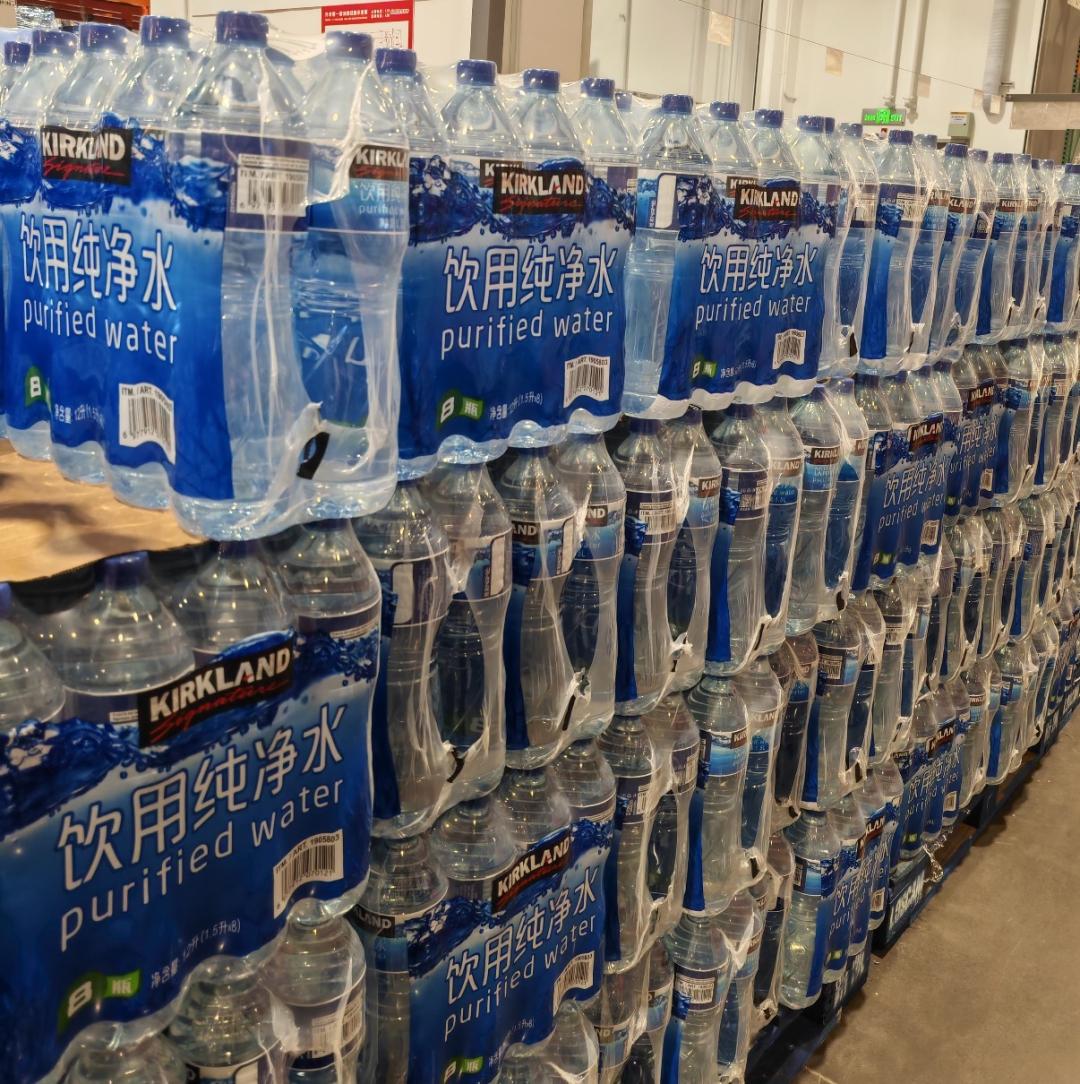
不过,一直以来,“优活”在国内的市场地位就不高。收购之前,根据当时第三方机构的数据,“雀巢优活”2019年在中国瓶装水市场的份额仅为0.4%,排名第11位,与第一二梯队品牌的差距较大。
如今,六年过去了,“青啤优活”在全国市场的存在感依旧不高,当年收购过来的三家水业务公司整体经营情况也并不理想。根据上市公司“青岛啤酒”2026年1月发布的一组公告,“优家上海”2025年营收2.4558亿元,净亏损 4783万元;同期,“优家天津”营收3473万元,净亏损728万元;“云南大山饮品”营收2.0363亿元,净亏损868万元。三家公司2025年合计营收约4.84亿元,合计净亏损约6379万元。
这一整体亏损状况,某种程度上也能解释青啤集团为何要将水业务资产统一归拢至青岛饮料集团进行整合。分散持有无法形成协同效应,几家公司的经营不力也拖累了整个健康板块的表现。2025年,青岛啤酒优家健康饮品有限公司(即本次股权出让方)净亏损1252万元。
作为对比,2025年,青岛饮料集团(即本次股权受让方)实现营业收入13.74亿元,净利润为8176.61万元,体量更大,盈利能力也更强。青岛饮料集团成为青啤集团的二级子公司后,其在公司官网上描述的战略定位为:“全力培育青啤集团第二增长曲线,打造全国领先的水饮品牌,成为健康饮品领域国家级标杆企业和具有国际影响力的行业引领者。”
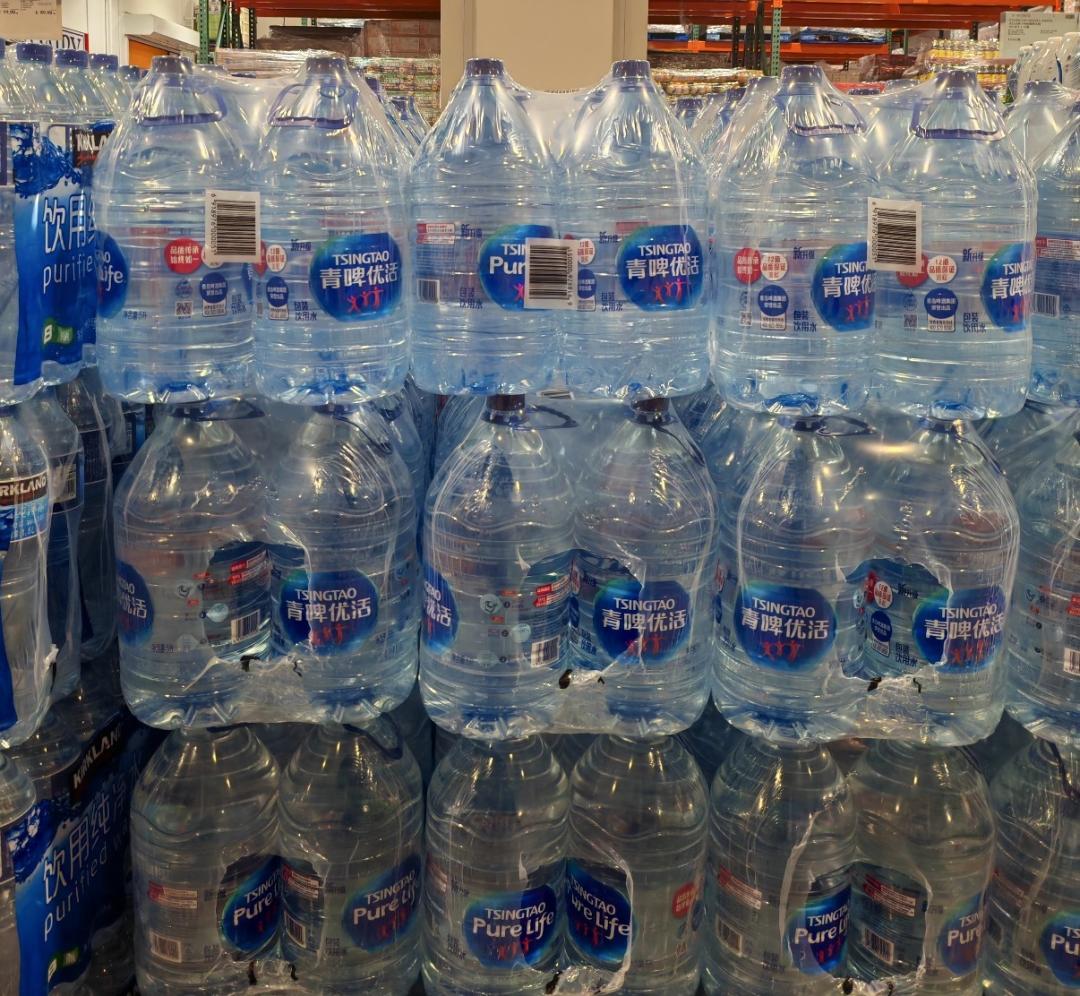
不过,内部整合之后,青啤集团的整个水饮业务年营收预估也不足20亿体量,与农夫山泉、怡宝、百岁山等头部品牌相比相距甚远,相关品牌的全国知名度也不高,想发展成为“全国领先的水饮品牌”,难度不小。
更大的挑战在于,国内的瓶装水市场已经变了。六年前,青啤集团收购“优活”等品牌时,瓶装水市场还是一片欣欣向荣。如今,整个品类已陷入量价齐跌的困境中,品牌之间的水战也打得异常激烈,今年上半年,农夫山泉、华润饮料、康师傅等几家上市公司的瓶装水业务均受到冲击,中小企业的经营只会受影响更大。
那么,整合之后,青岛饮料集团乃至整个青啤集团能在多大程度上赋能以“青啤优活”为代表的瓶装水业务,后者能否在退潮的市场中搏得新增量,都充满诸多不确定性。
本文来自微信公众号“食品内参”,作者:不浪费读者时间的,36氪经授权发布。