YC 2026 Retrospektive: 4 Hauptlinien und 842 Startups
Am 19. November ging Anthropic an die Nasdaq, mit einem Emissionsvolumen von 813,4 Milliarden US-Dollar bei dem Börsengang, der den weltweiten Rekord für die IPO-Finanzierung aufstellte.
In seinem Prospekt gibt es eine Gruppe von Zahlen, die für Gründer beachtenswert sind: Mehr als die Hälfte der Unternehmen der Fortune-500-Liste hat im vergangenen Jahr mindestens 100.000 US-Dollar für Anthropic ausgegeben, aber diese Zahl macht noch weniger als 0,1 % ihrer Gesamtausgaben aus.
Unternehmen haben bereits begonnen, dafür zu bezahlen. Als Nächstes müssen eine Reihe spezifischer Probleme gelöst werden, um zu ermitteln, wie viele echte Arbeitsplätze die KI einnehmen und wie komplexe Aufgaben sie übernehmen kann – diese Probleme werden zum Ausgangspunkt für neue Unternehmen.
Der Börsengang von Anthropic zeigt, wie weit ein KI-Gigant gekommen ist. Wenn man diese Startups weiter verfolgt, lässt sich erkennen, welche Glieder der gesamten Branche noch ergänzt werden müssen.
Wir haben 842 Unternehmen untersucht, die im Jahr 2026 von YC inkubiert wurden, und festgestellt, dass sich die Trends im KI-Gründungswesen verändern. In dieser Rückschau haben wir vier Hauptlinien des Unternehmertums zusammengestellt, um zu sehen, wie technologische Durchbrüche, Kundenbedürfnisse und Kapitalinvestitionen zu Geschäften neuer Unternehmen werden.
Wohin weht der Wind des KI-Unternehmertums?
Anwendungen sind nicht mehr die Hauptlinie.
Der Anteil von Vertical AI für einzelne Branchen und branchenübergreifendem Horizontal AI weist seit 2025 einen starken Abwärtstrend auf: Von über 70 % im Jahr 2025 sinkt er in diesem Jahr auf nur noch 30 %.
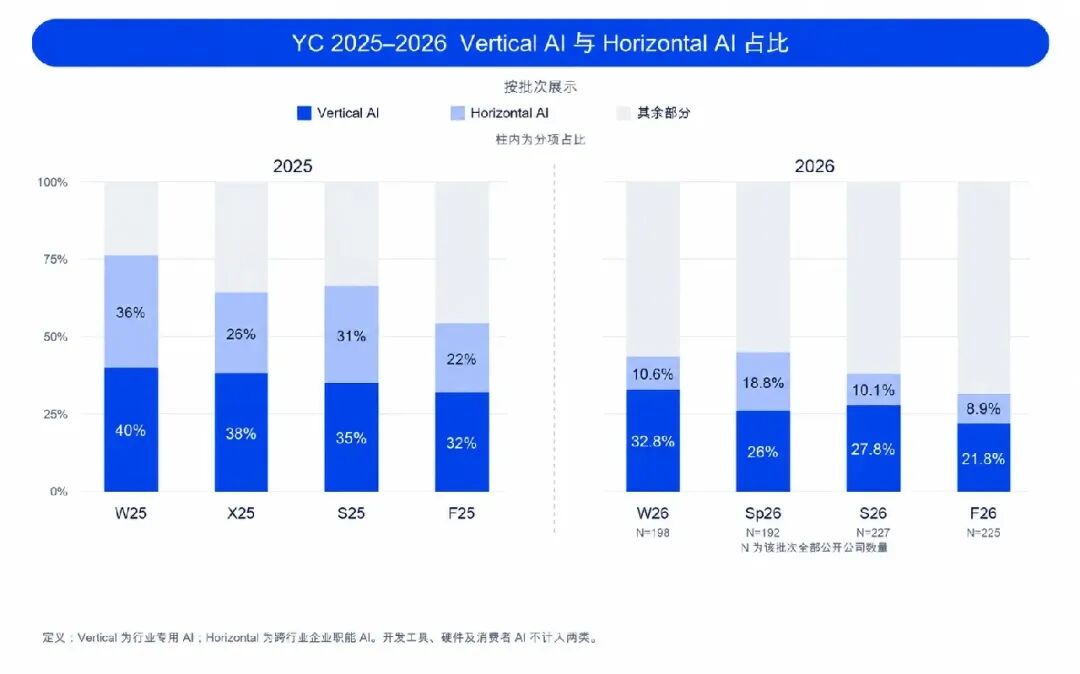
Datenquelle: YC; YC führt pro Jahr 4 Inkubationsphasen durch, unterteilt in Winter (W), Frühjahr (X/Sp), Sommer (S) und Herbst (F)
Welche Branchen wachsen?
Die auffälligste Branche ist die Hochtechnologie: Mit Robotik, Luft- und Raumfahrt sowie neuer Energie stieg die Zahl der entsprechenden Unternehmen um 10 %. Dies wird vor allem durch folgende Faktoren angeregt: KI senkt die Softwareentwicklungskosten von Hardwareunternehmen und beschleunigt gleichzeitig die wissenschaftliche Forschung und technische Überprüfung; der Börsengang von SpaceX wirkt sich positiv aus; Investitionen in KI-Rechenleistung fördern den physischen Aufbau.
An zweiter Stelle steht Consumer-KI: Offensichtlich hat die 1,35-Milliarden-Dollar-Finanzierung des Personal-Agent-Unternehmens Instinct eine neue FOMO-Stimmung erzeugt.
Entwicklertools, KI-Infrastruktur und Modell-Inferenzdienste stiegen leicht an.
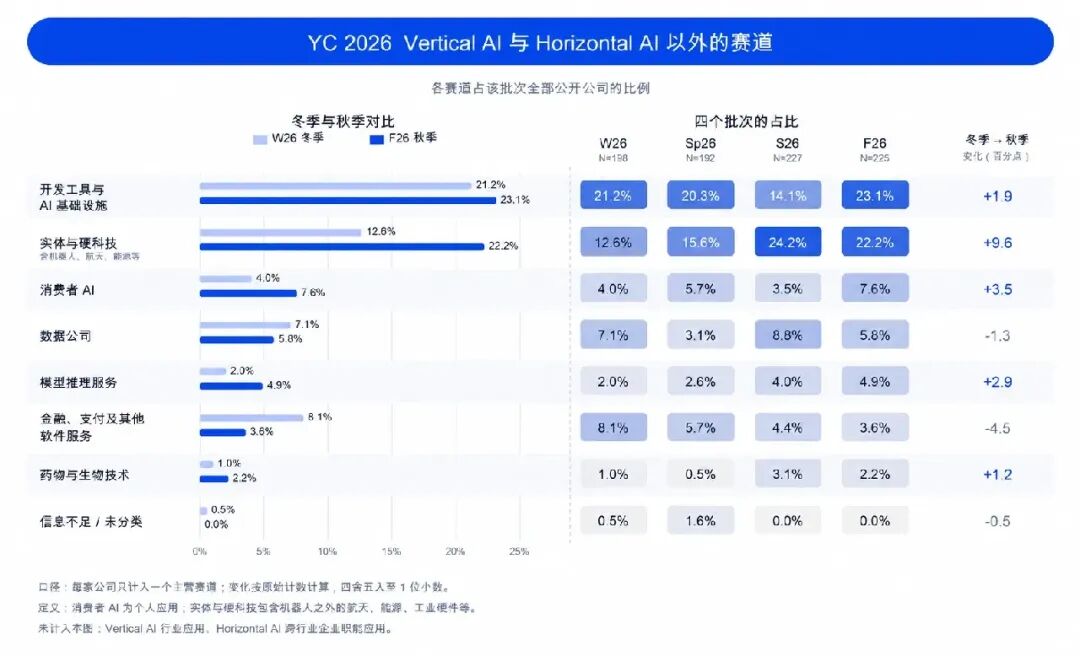
Datenquelle: YC
Was ist die Logik hinter den Veränderungen der Branchensegmente? Unserer Beobachtung nach besteht das Wesen darin, dass vom intelligenten Modell bis zu echten Geschäftserträgen noch viele Zwischenschritte und Umsetzungsprobleme gelöst werden müssen.
Der Prospekt von Anthropic verdeutlicht dieses Problem ebenfalls: Die Engpässe bei der Unternehmensimplementierung liegen nicht nur in den Fähigkeiten des Modells, sondern auch darin, dass keine vollständigen Systemverbindungen, keine ausreichenden Regeln für die Steuerung vorhanden sind und Arbeitsabläufe neu gestaltet werden müssen.
Wenn wir uns die Kundendaten von Anthropic ansehen, stellen wir fest, dass die Durchdringung von KI in der praktischen Arbeit sehr gering ist. Obwohl mehr als die Hälfte der Fortune-500-Unternehmen Kunden von Anthropic sind und ihre jährlichen Ausgaben über 100.000 US-Dollar liegen, macht diese Zahl im Durchschnitt sogar weniger als 0,1 % ihrer Gesamtausgaben aus. Selbst bei den 10 Unternehmen mit dem höchsten Verbrauch machen ihre Ausgaben für Anthropic weniger als 1 % ihrer Gesamtausgaben aus.
Daher erzielen Tools, Dienste und Plattformen, die Modellintelligenz für echte Geschäftsszenarien bereitstellen, gute Finanzierungsergebnisse. Hier zwei Beispiele:
KI-Sicherheit ist eine typische Branche: Tolmo erhielt 22 Millionen US-Dollar unter der Führung von Accel. Seine Hauptfunktion besteht darin, Schwachstellen in der Produktionsumgebung der Kunden zu erkennen und bei deren Behebung zu helfen. Wenn ein Kunde beispielsweise eine neue Schnittstelle online stellt, muss das Sicherheitsteam wissen, ob diese Schnittstelle öffentlich zugänglich ist, auf welche Daten sie zugreifen kann, ob sie bei einem Angriff Probleme verursacht und welche Dienste nach einer Änderung beeinträchtigt werden – diese Reihe von Problemen soll Tolmo mit Agenten für die Kunden lösen.
Ein weiteres interessantes Beispiel ist Paradev, ein Arbeitsplatz zur Verwaltung von Coding-Agenten. Benutzer können mehrere KI gleichzeitig zum Schreiben von Code einrichten, ohne dass sie sich gegenseitig stören, und die Ergebnisse am Ende einheitlich überprüfen. Die Nachfrage nach dem Produkt zeigt sich an 16.300 Github-Stars: USV führte ihre 11,5-Millionen-Dollar-Finanzierung an. Sie setzen auf den Engpass, der entsteht, nachdem KI große Mengen an Code schreibt: Benutzer benötigen neue Tools, um die Arbeit dieser KI zu organisieren und zu überprüfen.
Welche Anwendungen können eine Startfinanzierung in Höhe von mehreren zehn Millionen US-Dollar erhalten?
YC-Anwendungen konkurrieren um starke Teams und gute Leistungen.
Öffentlichen Angaben zufolge wurde der Standard für „große Ergebnisse“ bei der Seed-Finanzierung von YC im Jahr 2026 auf 10 Millionen US-Dollar angehoben. Zu den KI-Anwendungsunternehmen, die diesen Standard erfüllen, gehören: General Legal (Recht), Clara (Medizin), Complir (E-Commerce), Tasklet (Work Agent), Ploy (GTM Agent) und Vorflux (Coding Agent).
Wir analysieren kurz, warum genau sie diese „großen Ergebnisse“ erzielt haben.
Der erste offensichtliche Faktor sind erstklassige Gründungsteams.
Der CEO von General Legal war zuvor CTO von Casetext, einem KI-Rechtsunternehmen, das im Jahr 2023 von Thomson Reuters für 650 Millionen US-Dollar in bar vollständig übernommen wurde. Das bedeutet, dass der Gründer bereits erfolgreiche Erfahrung im Bereich der rechtlichen KI-Anwendungen hat, was die Erfolgschance bei seinem zweiten Unternehmertum in der Rechtsbranche erhöht.
Das Team von Clara hat ebenfalls bestimmte Erfolge im medizinischen Bereich erzielt: Sie haben alle zuvor bei Circle Medical gearbeitet, und der CEO hat diese Internet-Gesundheitsplattform einst zu einem ARR von 100 Millionen US-Dollar geführt und die Profitabilität erreicht. Das neue Unternehmen Clara erzählt eine KI-Geschichte, aber die grundlegende Logik besteht weiterhin darin, die Zugangshürden für medizinische Dienstleistungen zu senken.
Der CEO von Tasklet hat ebenfalls eine erfolgreiche Exit-Erfahrung: Er gründete zuvor Firebase, das von Google übernommen wurde und App-Entwicklungstools bereitstellt. Außerdem arbeiten die beiden Gründer von Tasklet seit vielen Jahren zusammen, von Firebase über Google bis hin zu ihrem gemeinsamen aktuellen Unternehmen.
Der CEO von Poly ist ebenfalls ein Spitzenfachmann, der sich aber für ein Unternehmertum außerhalb seiner ursprünglichen Branche entschieden hat. Er war zuvor Mitbegründer und CTO von Webflow, einem Webentwicklungs-Tool, und baut nun GTM-Agenten auf: Poly hilft Unternehmen, Webseiten zu erstellen, Texte zu schreiben und Werbung zu machen, um Besucher zu Kunden zu machen.
Der Mitbegründer und CTO von Rippling hat sich ebenfalls für ein branchenfremdes Unternehmertum entschieden und die stark umkämpfte KI-Coding-Branche gewählt: Vorflux schreibt automatisch Code, führt Tests durch und liefert die Ergebnisse der Aufgaben direkt aus.
Der zweite leicht erkennbare Faktor sind frühe, auffällige Wachstumsnachweise wie ARR-Daten.
Ein ARR von 1 Million US-Dollar ist ein wichtiger Meilenstein. General Legal brauchte 84 Tage, um einen ARR von 0 auf 1 Million US-Dollar zu erreichen, und nur 41 Tage, um von 1 Million auf 2 Millionen US-Dollar zu gelangen; Poly erreichte während der YC-Phase einen ARR von fast 1 Million US-Dollar.
Die Wachstumsrate ist ebenfalls ein beobachtbarer Indikator. Complir, der „Spezialist“ für die Einhaltung von KI-Warennormen, erzielte während der YC-Phase eine Vervierfachung des Einkommens mit einer monatlichen Wachstumsrate von 40 %. Complir hilft Händlern, zu überprüfen, ob ihre Produkte den Vorschriften verschiedener Länder entsprechen, und bereitet die erforderlichen Etiketten und Unterlagen vor. Derzeit verwaltet es Informationen zu mehr als 100.000 Produkten.
Die höchsten bisher bekannten ARR-Daten und Wachstumsraten weist Tasklet auf: Nach Angaben seines Teams hat es den ARR in nur einem halben Jahr auf über 5 Millionen US-Dollar gesteigert, mit einer Wachstumsrate von 1200 %.
Das oben Genannte sind Einzelfälle, diese Datengruppe verdeutlicht die Gesamtsituation besser: Offizielle YC-Daten zeigen, dass der Median des ARR, den die teilnehmenden Unternehmen während der Inkubationsphase erzielen, von 80.000 US-Dollar auf 200.000 US-Dollar gestiegen ist, also um das 2,5-fache. Es ist offensichtlich, dass YC-Unternehmen, um gute Finanzierungsergebnisse zu erzielen, unbedingt um den ARR konkurrieren müssen.
Als Nächstes sind vier Arten von Geschäften beachtenswert
1. Das Datengeschäft hat eine starke Fähigkeit, Kapital anzuziehen
In unserer Statistik zieht das KI-Datenunternehmen Luel mit einer Seed-Finanzierung von 31,2 Millionen US-Dollar alle anderen ab. Datenunternehmen haben eine sehr hohe Fähigkeit, Risikokapital anzuziehen: AfterQuery gilt als das am schnellsten wachsende Unternehmen in der Geschichte von YC. Nach seiner Bewertung von 3,2 Milliarden US-Dollar zu schließen, hat es in zwei Jahren möglicherweise über 300 Millionen US-Dollar eingesammelt.
YC-Datenunternehmen sind auch sehr profitabel: YC-Daten zeigen, dass mehr als ein Dutzend der Unternehmen, in die es in den letzten zwei Jahren investiert hat, jeweils einen Jahresumsatz von über 10 Millionen US-Dollar erzielen, indem sie Daten an Modelllabore verkaufen oder Umgebungen für das verstärkte Lernen bereitstellen. Ooak Data, mit dem wir zuvor Kontakt hatten, konzentriert sich auf Daten aus echten Arbeitsabläufen und hat in nur einem halben Jahr Verträge im Wert von mehreren zehn Millionen US-Dollar mit führenden KI-Laboren erhalten.
Kehren wir zu Luel zurück: Warum ist die Seed-Finanzierung dieses Unternehmens so groß?
Luel nutzt ein betriebsintensives Modell, um Menschen aus der ganzen Welt zu organisieren, um echte Langschwanzdaten nach den Anforderungen der Kunden zu sammeln – hauptsächlich Audio, Video und Aktionsaufzeichnungen für Embodied-Training – und führt dann Qualitätsprüfungen durch und liefert die lizenzierten Daten aus. Darüber hinaus akzeptiert Luel auch von Dritten bereitgestellte Datensätze auf seiner Plattform und beteiligt sich an den Einnahmen.
Wenn wir Mercor, AfterQuery und Luel zusammen betrachten, wird klar, dass die Nachfrage nach KI-Daten immer detaillierter und spezifischer wird: Von den Beurteilungsprozessen bei professionellen Arbeiten wie Finanzen und Recht bis hin zu langen, echten Szenarien wie Haushaltsarbeiten und Gesprächen in kleinen Sprachen suchen Modellunternehmen nach Daten, die ihre Fähigkeitslücken schließen, und sind bereit, dafür zu bezahlen, um Menschen für die Erstellung dieser Daten zu organisieren.
Gleichzeitig wird das Datengeschäft immer schwieriger zu führen: Der Betrieb von Luel ist sehr aufwändig. Es muss mehr als 500.000 Datenbeitragende in 96 Ländern verwalten, für jede Bestellung geeignete Personen finden und für die endgültigen Lieferergebnisse verantwortlich sein. Je spezifischer die Anforderungen der Kunden an Sprache, Geräte, Szenarien und Aktionen sind, desto schwieriger ist es, die Lieferung zu standardisieren. Ob Daten wiederverkauft werden können, hängt wiederum vom Lizenzbereich und der Nachfrage anderer Käufer ab. Während die Bestellungen wachsen, können auch Personal-, Sammelkosten und Kapitalinvestitionen steigen: Die Einnahmen steigen schnell, aber die Gewinne folgen nicht unbedingt. Dies sind alles praktische Probleme, mit denen Datenunternehmen wie Luel konfrontiert werden müssen.
Wir haben 37 datenbezogene Unternehmen in YC 26 identifiziert, die in folgende Kategorien unterteilt werden können.
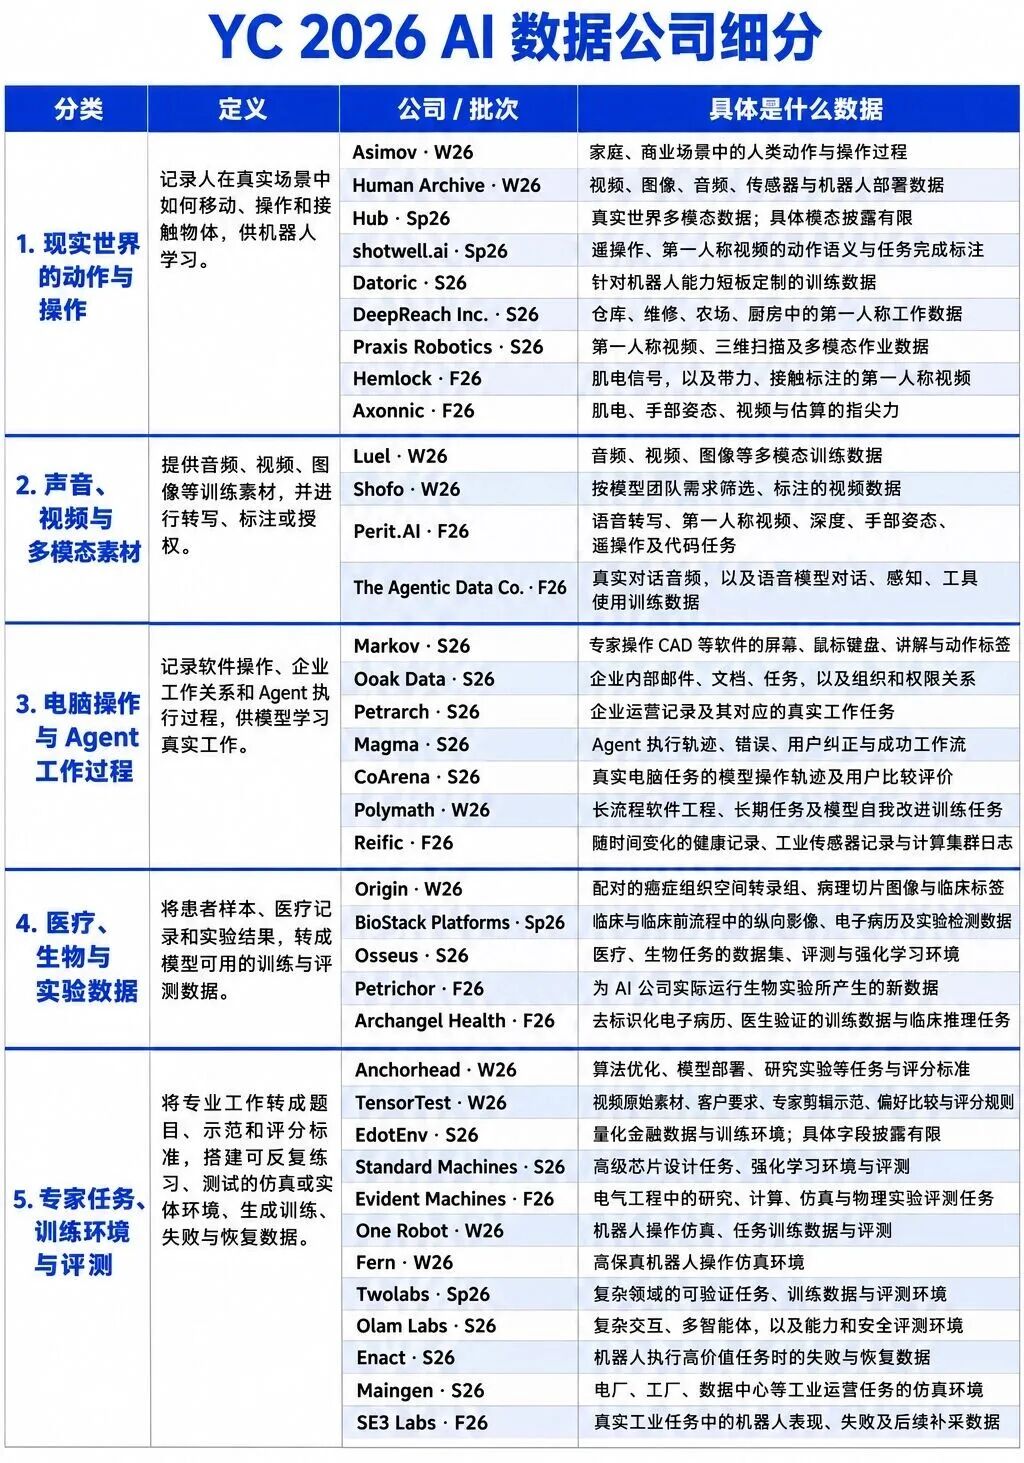
Datenquelle: YC
2. Unternehmenseigene Intelligenz: Nachschulung von Modellen ist die neue Infrastruktur
Im Frühjahr 2025 trat Deepseek R1 in das Blickfeld der Öffentlichkeit. Wie man Open-Source-Modelle gut nutzt, steht im Fokus von Gründern und Investoren.
Unternehmen haben allmählich viele Auswahlmöglichkeiten für Open-Source-Modelle, benötigen aber stabile und zuverlässige Modelle für den Betrieb. Dies führte zum schnellen Wachstum von KI-Inferenzinfrastrukturen wie Together AI, Baseten und Fireworks AI.
Wafer ist ein Unternehmen, das in dieser Phase gewachsen ist: Es begann mit der Optimierung von GPU-Kernels, nutzte KI-Agenten, um den zugrundeliegenden Berechnungscode automatisch umzuschreiben und zu optimieren, und bot später vollständige Modell-Inferenzdienste an. Im Jahr 2026 überschritt sein ARR 40 Millionen US-Dollar.
Im Jahr 2026 wechseln Unternehmen von der Nutzung von Open-Source-Modellen zu der Notwendigkeit von eigenen Modellen, die besser zu ihren eigenen Geschäftsabläufen passen. Die Nachschulung von Modellen wird damit zu einer neuen Chance für Unternehmertum. Das Problem ist, dass die meisten Unternehmen kein Schulungsteam wie Frontier Labs haben. Daher ergeben sich Chancen für Infrastrukturunternehmen, die die Hürden für das Modelltraining senken.
In YC tauchen viele Unternehmen auf, die an der Infrastruktur für das Modelltraining arbeiten. Ihr Anteil stieg von 2