Warum haben chinesische Automobilhersteller noch keine großen Fusionen erlebt?
Im Jahr 1978 unterzeichnete der US-Präsident Carter das Gesetz zur Deregulierung der Luftfahrtindustrie. Man ging davon aus, dass dies einen Branchenboom auslösen würde, aber das Ergebnis war ein totaler Fehlschlag.
Vor diesem Zeitpunkt unterlagen Flugrouten und Ticketpreise der US-Fluggesellschaften einer strengen staatlichen Regulierung: Die Fluggesellschaften durften keine Routen nach Belieben eröffnen und die Preise nicht beliebig erhöhen. Obwohl die Situation nicht besonders florierend war, mussten sie zumindest nicht ständig vor Konkurrenten auf der Hut sein, die den Markt stören wollten.
Nach der Deregulierung änderten sich die Spielregeln vollständig.
Eine große Anzahl von Billigfluggesellschaften strömte auf den Markt, und traditionelle Fluggesellschaften mussten nachziehen. Die früher von der Regierung festgelegten Ticketpreise wurden nun vom Markt bestimmt. Die Zahl der Flugzeuge stieg stetig, die Flugtickets wurden immer günstiger, aber die Fluggesellschaften erlitten immer größere Verluste.
Laut einem Bericht des Regierungsverantwortungsamts der Vereinigten Staaten (GAO) gab es seit der Deregulierung im Jahr 1978 insgesamt 162 Insolvenzanmeldungen in der US-Luftfahrtindustrie. Sogar alte Branchenriesen wie Pan Am und Trans World Airlines überlebten die Bereinigung der Branche nicht.
Erst um das Jahr 2008 herum erlebte die US-Luftfahrtindustrie eine neue Runde groß angelegter Fusionen und Umstrukturierungen: Delta fusionierte mit Northwest Airlines, United Airlines mit Continental Airlines, und American Airlines schloss sich mit US Airways zusammen, womit das heutige Marktgefüge entstand.
Von der Deregulierung im Jahr 1978 bis zur letzten großen Fusionsrunde im Jahr 2013 brauchte die US-Luftfahrtindustrie 35 Jahre.
Wenn man diese Geschichte auf die heutige chinesische Automobilindustrie überträgt, wirkt sie auf eine gewisse Weise vertraut.
01
Ein vertrauter Preiskrieg
Sobald die US-Luftfahrtindustrie dereguliert wurde, brach zuerst ein Preiskrieg aus.
Früher betrieben die Fluggesellschaften ihre Geschäfte unter staatlichem Schutz, wobei Ticketpreise und Routen reguliert waren. Nun strömten zahlreiche neue Unternehmen auf den Markt, die Passagiere mit niedrigen Preisen anwarben, und die etablierten Akteure ließen ihre Zurückhaltung fallen und schlossen sich dem Preiskrieg an.
Für die Verbraucher ist das natürlich eine gute Sache. Von 1980 bis 2005 sank der Median der Flugpreise in den USA unter Berücksichtigung der tatsächlichen Kaufkraft um fast 40 %. Für die Fluggesellschaften stellte sich die Situation jedoch völlig anders dar.
Die Luftfahrtindustrie zeichnet sich durch ein Merkmal aus: Die Fixkosten sind sehr hoch, während die Grenzkosten relativ niedrig sind.
Egal ob ein Flugzeug voll besetzt ist oder nur zur Hälfte ausgelastet ist, zahlreiche Kosten wie Miete, Abschreibung, Wartung, Gehälter der Besatzung und Gebühren für die Landung auf dem Flughafen müssen vollständig gezahlt werden. Solange es noch freie Plätze in der Kabine gibt, haben die Fluggesellschaften einen Anreiz, Tickets mit Rabatt zu verkaufen: Solange der Ticketpreis die durch zusätzliche Passagiere entstehenden Kosten deckt, trägt er zur Deckung der Fixkosten bei.
Um ihren Marktanteil zu behalten, mussten die Fluggesellschaften zudem neue Flugzeuge kaufen und neue Routen eröffnen, um den Betriebsumfang weiter auszuweiten. Schließlich gibt es in der Luftfahrtindustrie ebenfalls Skaleneffekte: Je größer die Flotte und je vollständiger das Streckennetz ist, desto besser lassen sich die Fixkosten verteilen.
Die 1981 gegründete US-amerikanische Billigfluggesellschaft People Express ist ein typisches Beispiel für diesen Wettlauf um den Betriebsumfang.
Bei ihrer Gründung verfügte das Unternehmen nur über 3 Flugzeuge und 250 Mitarbeiter. Bis 1985 erweiterte sich die Flotte auf 68 Flugzeuge, die Anzahl der Flugziele stieg auf 32, täglich wurden fast 400 Flüge durchgeführt und die Mitarbeiterzahl überschritt 4000.
Anschließend erwarb das Unternehmen für rund 300 Millionen US-Dollar die Frontier Airlines, um seinen Marktanteil weiter auszubauen. Aufgrund zu schneller Expansion, steigender Kosten und intensiven Wettbewerbs geriet es jedoch schnell in eine Finanzkrise und wurde bereits 1986 übernommen.
Die Geschichte von People Express fasst fast die verrücktesten Jahre nach der Deregulierung der US-Luftfahrtindustrie zusammen: Mit niedrigen Preisen starten, wahllos expandieren, die Preise weiter senken und sich schließlich selbst aus dem Spiel werfen.
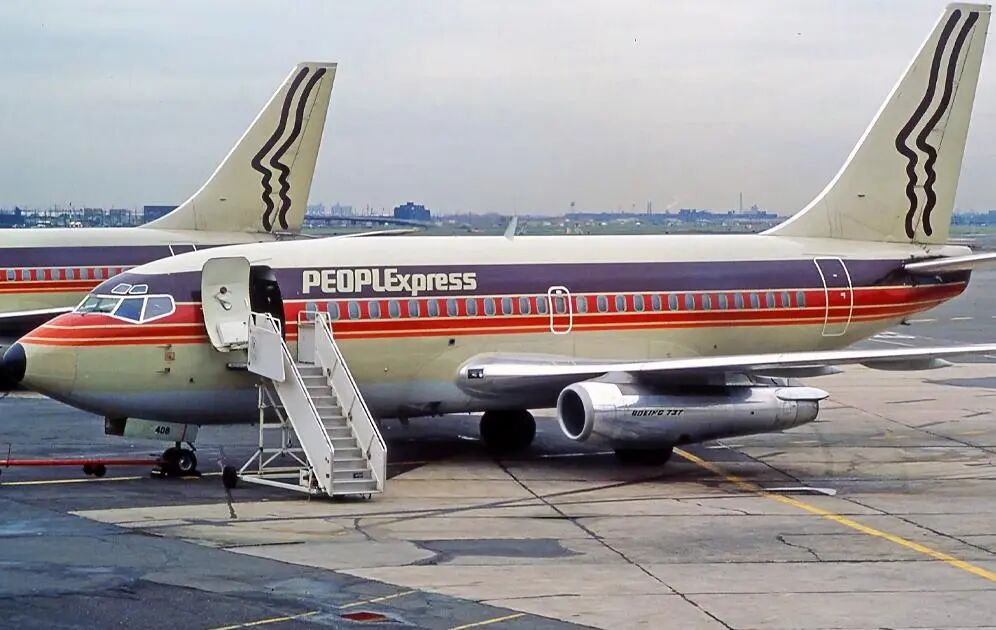
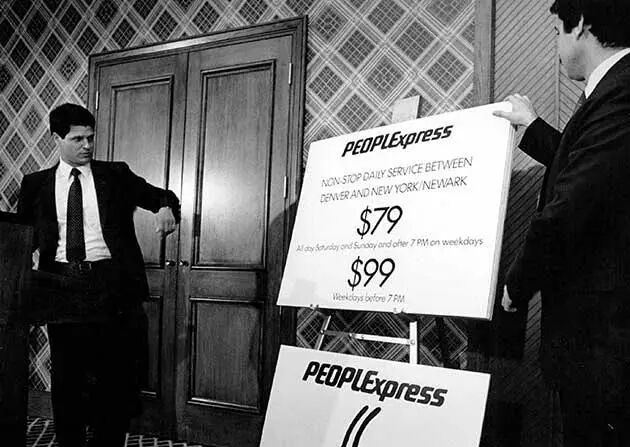
Das ehemalige People Express und seine günstigen Flugtickets. Foto: Pete Macklin
Für eine einzelne Fluggesellschaft können Preissenkungen und Expansion die rationalste Entscheidung sein. Für die gesamte Branche jedoch, wenn alle Unternehmen gleichzeitig die Preise senken und expandieren, wird der Preiskrieg die gesamte Branche in den Ruin treiben.
Von 1990 bis 1991 erlitt die US-Luftfahrtindustrie einen Gesamtverlust von fast 13 Milliarden US-Dollar. 1991 meldete Pan Am, einst das Aushängeschild der Branche, Insolvenz an, und im selben Jahr stellte Eastern Airlines den Betrieb ein. 1993 gründete die US-Regierung sogar eine spezielle nationale Kommission, um Wege zur Rettung der Luftfahrtindustrie zu erarbeiten.
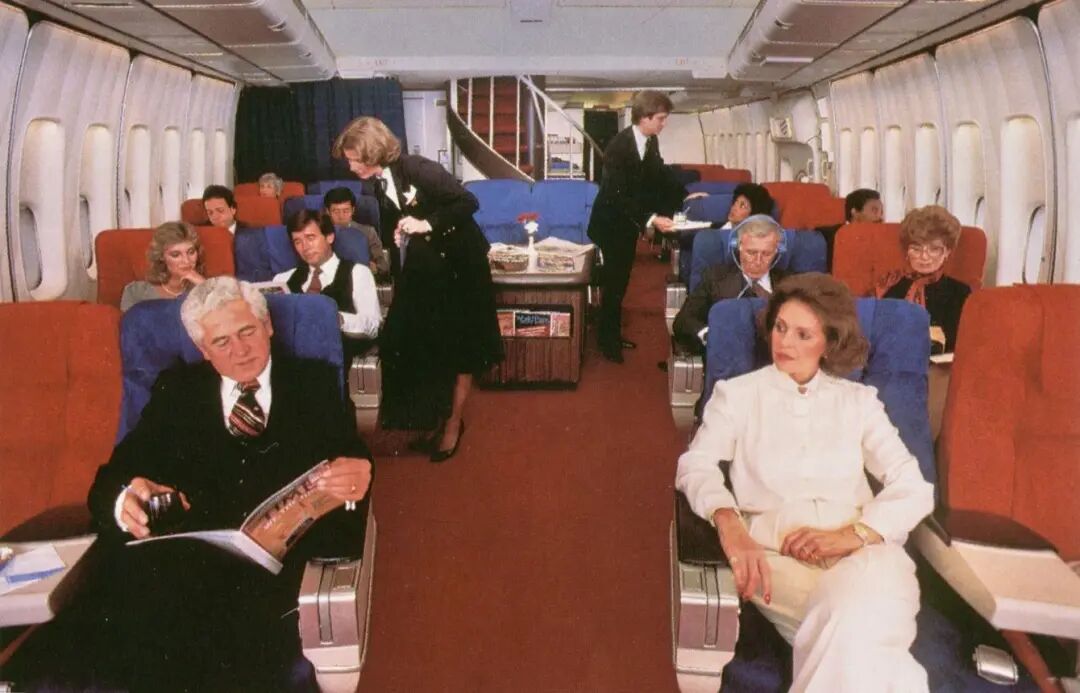
Die Erste Klasse von Pan Am. Quelle: Pinterest
Die chinesische Automobilindustrie durchlebt derzeit eine ähnliche schwierige Situation.
In den letzten Jahren haben verschiedene Automobilhersteller ständig die Preise gesenkt, neue Modelle auf den Markt gebracht und ihre Produktionskapazitäten erweitert, um Marktanteile zu erobern und im Spiel zu bleiben. Neue Kraftwerke hoffen, mit steigenden Verkaufszahlen den Break-Even-Punkt zu erreichen. Traditionelle Automobilhersteller wollen mit Skaleneffekten die F&E-Ausgaben für die Transformation verteilen. Zulieferer senken ständig die Angebote für Teile, um Aufträge zu gewinnen.
Aber das Wachstumstempo des Marktes kann nicht mehr mit den Expansionsplänen aller Unternehmen Schritt halten.
Daten des Statistischen Amts der Volksrepublik China zeigen, dass die Kapazitätsauslastung der chinesischen Automobilhersteller im dritten Quartal 2026 auf 66,2 % gesunken ist, was einem Rückgang von 4,6 Prozentpunkten gegenüber 70,8 % im zweiten Quartal entspricht.
Laut Daten des Chinesischen Verbands der Pkw-Hersteller belief sich der Umsatz der chinesischen Automobilindustrie in den ersten drei Quartalen dieses Jahres auf etwa 8,04 Billionen Yuan, was einem Anstieg von 2,6 % gegenüber dem Vorjahr entspricht. Der Gesamtgewinn betrug jedoch nur 267,5 Milliarden Yuan, was einem Rückgang von 23 % gegenüber dem Vorjahr entspricht, und die Umsatzrendite sank auf 3,3 %. Allein im September lag die Umsatzrendite der Automobilindustrie sogar nur bei 1,4 %.
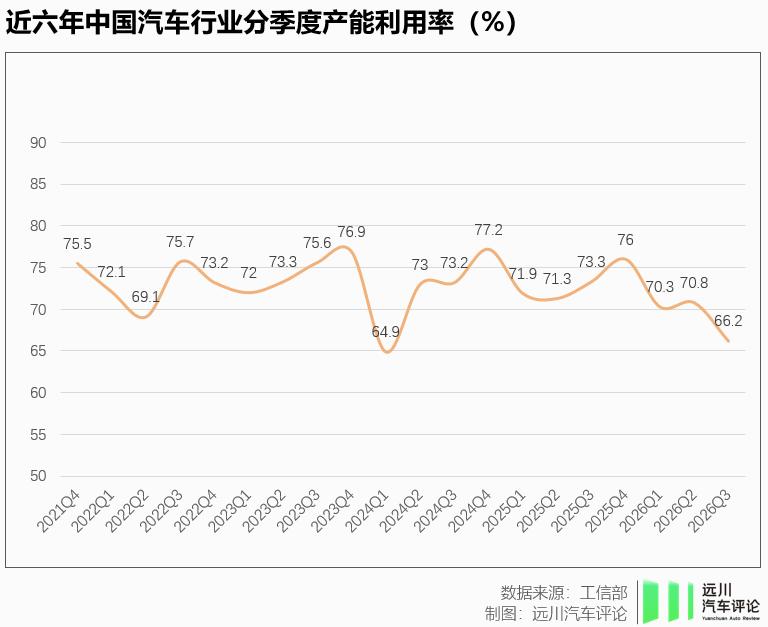
Obwohl nicht alle Automobilhersteller Verluste erleiden, kann die gesamte Branche schon lange nicht mehr so schnell Gewinne erzielen wie Einnahmen generiert werden.
Wenn ein Flugzeug nicht voll besetzt ist, neigen Fluggesellschaften dazu, die Ticketpreise zu senken, um die Sitzauslastung zu erhöhen. Genauso neigen Automobilhersteller dazu, Rabattaktionen durchzuführen, um die Kapazitätsauslastung zu erhöhen, wenn eine Automobilfabrik nicht voll ausgelastet ist.
Daher ist es für viele Automobilhersteller derzeit die naheliegendste Methode, mit Preissenkungen Verkaufszahlen zu gewinnen und die Kosten über höhere Verkaufszahlen zu verteilen. So verschärft sich die interne Konkurrenz immer weiter.
02
Insolvenz löst den Preiskrieg nicht
Wenn es eine Lehre gibt, die die chinesischen Automobilhersteller aus der Geschichte der US-Luftfahrtindustrie im Voraus lernen können, dann ist es diese: Der Preiskrieg endet nicht automatisch, nur weil die Teilnehmer die Verluste nicht mehr ertragen können.
Seit den 1980er Jahren gab es in der US-Luftfahrtindustrie ständig Unternehmen, die Insolvenz anmeldeten oder übernommen wurden. Aber die Verringerung der Anzahl von Fluggesellschaften führte nicht sofort zu einer Wiederherstellung der Profitabilität der Branche.
Ein wichtiger Grund dafür ist, dass Insolvenz nicht bedeutet, dass die Transportkapazität aus dem Markt ausscheidet. Kapitel 11 des US-Insolvenzgesetzes erlaubt es Unternehmen, unter gerichtlichem Schutz ihre Schulden umzustrukturieren, ihre Kosten anzupassen und weiter zu betreiben. Für Fluggesellschaften bedeutet das: Selbst wenn ihre Verbindlichkeiten ihre Vermögenswerte übersteigen, können die Flugzeuge weiter fliegen und die Routen weiter betrieben werden.
Einige Fluggesellschaften können nach der Umschuldung, der Kürzung der Personalkosten und der Anpassung von Mietverträgen sogar mit noch niedrigeren Kosten wieder am Wettbewerb teilnehmen. Im Dezember 2002 meldete United Airlines, die in eine schwere Schuldenkrise geraten war, Insolvenzschutz an und begann anschließend eine mehr als dreijährige Umstrukturierung.
Erst um das Jahr 2008 herum erlebte die US-Luftfahrtindustrie eine neue, tiefgreifendere Integrationsrunde. Nach mehreren groß angelegten Fusionen bildete die traditionelle US-Luftfahrtindustrie schließlich das heutige Marktgefüge.
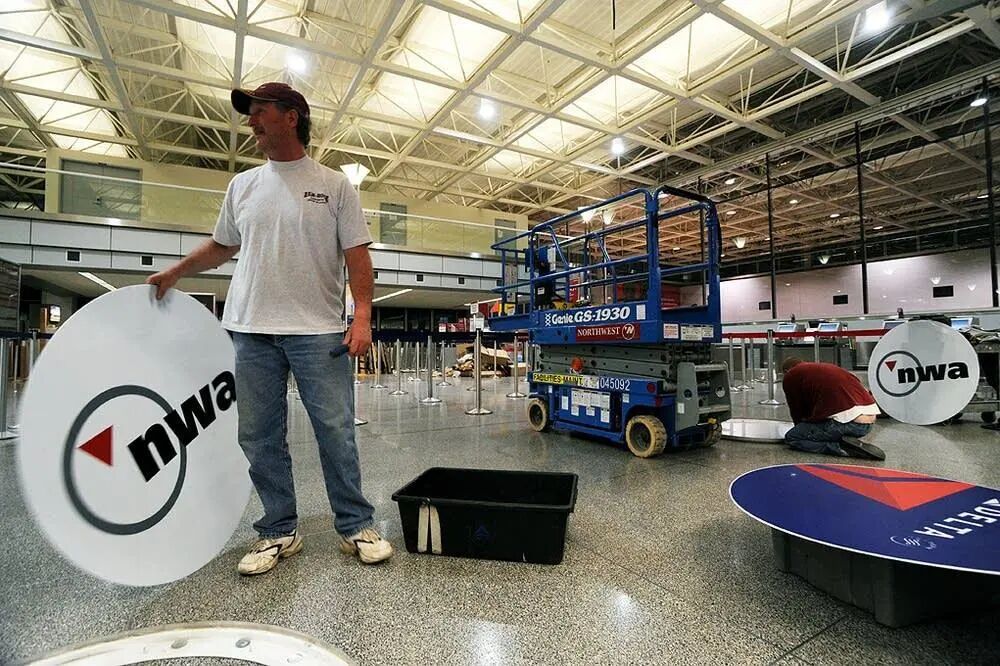
Die Fusion von Delta Air Lines und Northwest Airlines
Die Bedeutung dieser Fusionsrunde liegt nicht nur in der Verringerung der Anzahl von Fluggesellschaften, sondern vor allem darin, dass sie Streckennetze, Flughafendrehkreuze, Flotten und Mitgliedersysteme integrieren, wiederholte Investitionen reduzieren und das künftige Wachstum der Transportkapazität vorsichtiger planen können.
Die US-Luftfahrtindustrie nennt diese Betriebsstrategie „Kapazitätsdiziplin“ (Capacity Discipline). Einfach ausgedrückt: Man glaubt nicht mehr daran, dass man Konkurrenten aus dem Markt drängen kann, solange man nur genug Flugzeuge kauft und genug Routen eröffnet.
Da die Fluggesellschaften begannen, die Erweiterung der Transportkapazität einzudämmen, und zusätzlich Faktoren wie sinkende Treibstoffpreise, verbesserte Energieeffizienz der Flugzeuge und Umschuldungen hinzukamen, erlebte die US-Luftfahrtindustrie Mitte der 2010er Jahre eine deutliche Verbesserung der Gewinne.
Laut Daten des US-Büros für Verkehrsstatistik belief sich der Gesamtnettogewinn der zehn größten US-Fluggesellschaften im Jahr 2015 auf 24,2 Milliarden US-Dollar, während er 2014 nur 7,3 Milliarden US-Dollar betragen hatte.
Von dem Ausbruch des Preiskriegs über die aufeinanderfolgenden Insolvenzen von Unternehmen bis hin zu Fusionen und Umstrukturierungen großer Luftfahrtkonzerne brauchte die US-Luftfahrtindustrie mehr als drei Jahrzehnte, um allmählich ein neues Gleichgewicht zu finden.
03
Warum sterben chinesische Automobilhersteller nur schwer?
Die chinesische Automobilindustrie scheint sich ebenfalls auf einem ähnlichen Entwicklungspfad zu befinden.
In den letzten mehr als zehn Jahren sind Dutzende von neuen Automobilherstellern aufgetreten, und Marken wie WM Motor, Byton, Aiways, HiPhi, Neta und Ji Yue gerieten nacheinander in Betriebskrisen, von denen einige bereits Insolvenz- oder Liquidationsverfahren eingeleitet haben.
Nach allgemeinen wirtschaftlichen Logiken sollte die Branche, wenn kleine und mittlere Unternehmen allmählich ausgeschieden werden, in eine Phase eintreten, in der große Unternehmen kleine Unternehmen übernehmen und große Konzerne andere große Konzerne übernehmen. Bislang hat es in der chinesischen Automobilindustrie jedoch noch keine groß angelegten konzernübergreifenden Fusionen gegeben, wie sie in der US-Luftfahrtindustrie zwischen 2008 und 2013 stattfanden.
Noch seltsamer ist, dass viele Automobilmarken mit Betriebsschwierigkeiten und niedrigen Verkaufszahlen nicht schnell aufgegeben werden, selbst wenn sie keine klaren Profitabilitätsaussichten haben. Dahinter verbirgt sich eine nicht zu unterschätzende Kraft: Die lokalen Regierungen.
Im Jahr 2020 geriet Lifan Motors in eine schwere Schuldenkrise.
Als in Chongqing ansässiges Automobilunternehmen verfügte Lifan einst über ein umfangreiches Motorrad- und Automobilgeschäft, geriet aber aufgrund schlechter Betriebsführung an den Rand der Insolvenz. Bis November 2020 beliefen sich die von den Gläubigern von Lifan und seinen verbundenen Unternehmen angemeldeten Forderungen auf 11,67 Milliarden Yuan. Bei einer direkten Liquidation würde die erwartete Befriedigungsquote der gewöhnlichen Forderungen nur 12,65 % betragen.
Allerdings verschwand Lifan nicht vom Markt.
Im gerichtlichen Sanierungsverfahren unter Leitung des Gerichts in Chongqing bildete eine staatliche Investitionsplattform des Liangjiang-Neuen Bezirks in Chongqing zusammen mit einer Investitionsgesellschaft unter der Leitung von Geely ein Konsortium, das als strategischer Investor fungierte.
Durch Umschuldung, Kapitalzuf