Alibaba: Ist der Traum des chinesischen „Google“ an der Chip-Krise gescheitert?
Nachdem der Zugang zu Hochleistungs-Chips blockiert wurde und der Aktienkurs stark korrigiert wurde, veröffentlichte Alibaba am Abend des 19. die Ergebnisse für das zweite Quartal des Geschäftsjahres 27. Betrachtet man nur die Leistung im aktuellen Quartal, so ist sie recht gut und weist praktisch keine größeren Mängel auf.
Das Wachstum der AI-Cloud beschleunigt sich weiter und die Gewinnmarge verbessert sich deutlich; das Wachstum des E-Commerce-Segments stabilisiert sich & die Profitabilität erholt sich, nachdem die Verluste im Lebensmittelliefergeschäft verringert wurden; selbst das neu ausgegliederte AI-Labor- und Anwendungsegment verzeichnete ein beschleunigtes Umsatzwachstum und eine Verengung der Verluste.
Das Problem liegt jedoch darin, dass der Markt nicht an der Gegenwart interessiert ist, sondern daran, ob Alibaba Cloud und das AI-Anwendungsgeschäft das erwartete starke Wachstum beibehalten können, wenn es später zu Engpässen bei der Rechenleistung kommt. Der Markt handelt von einer Bewertungskorrektur aufgrund schwächerer langfristiger Erwartungen, nicht von der aktuellen Leistung.
1. Gesamtergebnis: Umsatz entspricht den Erwartungen, Gewinn liegt fast zehn Prozent über den Erwartungen
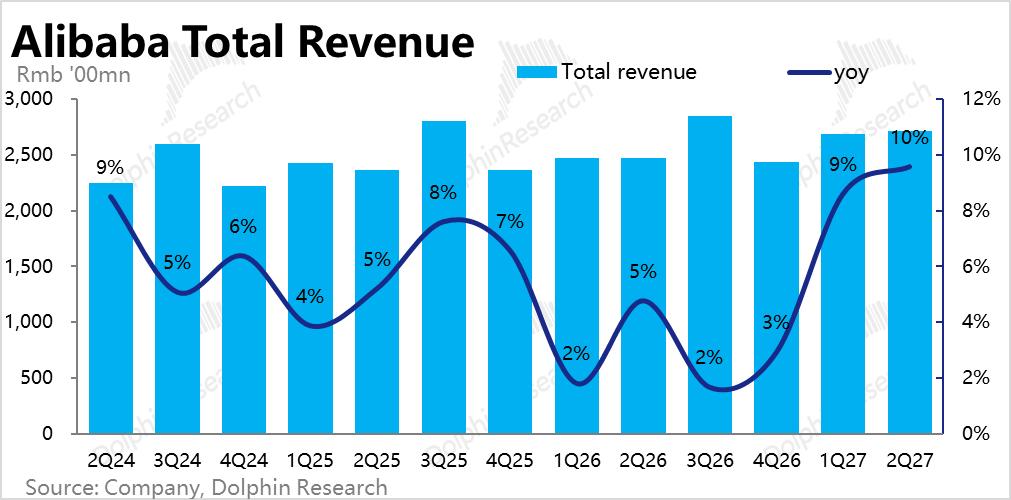
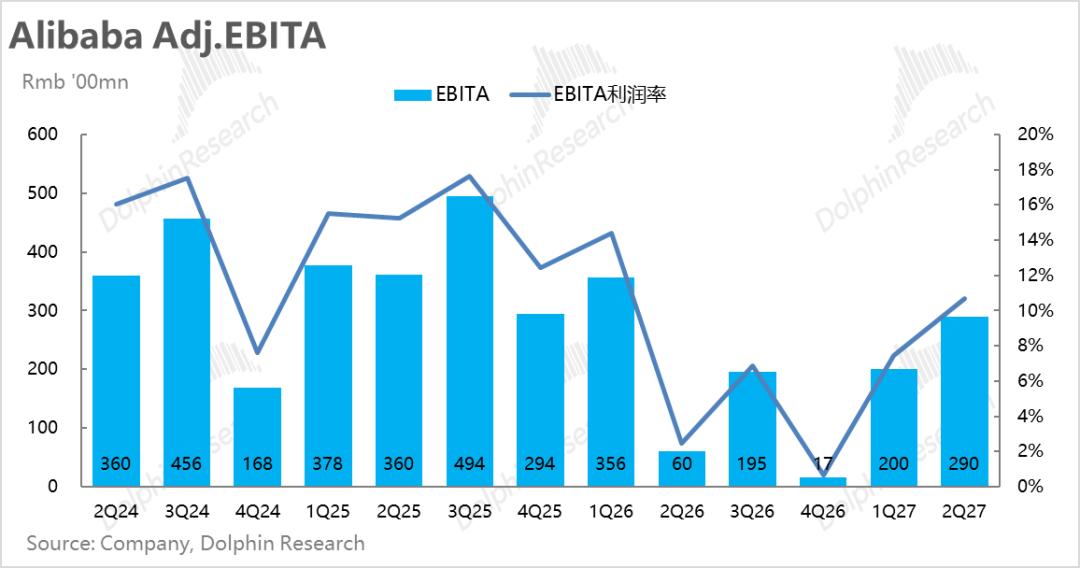
Im aktuellen Quartal belief sich der Gesamtumsatz von Alibaba auf 271,5 Milliarden Yuan, was einem Anstieg von 9,6 % gegenüber dem Vorjahr entspricht und im Wesentlichen den Erwartungen der Großbanken entspricht. Das bereinigte EBITA betrug 32,6 Milliarden Yuan, was sowohl gegenüber dem Vorjahr als auch gegenüber dem Vorquartal deutlich gestiegen ist und fast zehn Prozent über den Erwartungen der Großbanken liegt. Man kann sagen, dass das Wachstum stabil und positiv ist, während sich der Gewinn stark erholt.
Betrachtet man die Erwartungsabweichung, so stammt der über die Erwartungen hinausgehende Anstieg hauptsächlich aus dem Cloud-Segment. Das EBITA von Alibaba liegt um etwa 1,5 Milliarden Yuan über den Erwartungen der Großbanken, während die Gewinne aller anderen Hauptsegmente weitgehend mit den Erwartungen der Großbanken übereinstimmen.
2. AI-Cloud: Wachstum beschleunigt sich weiter, Gewinnmarge verbessert sich deutlich
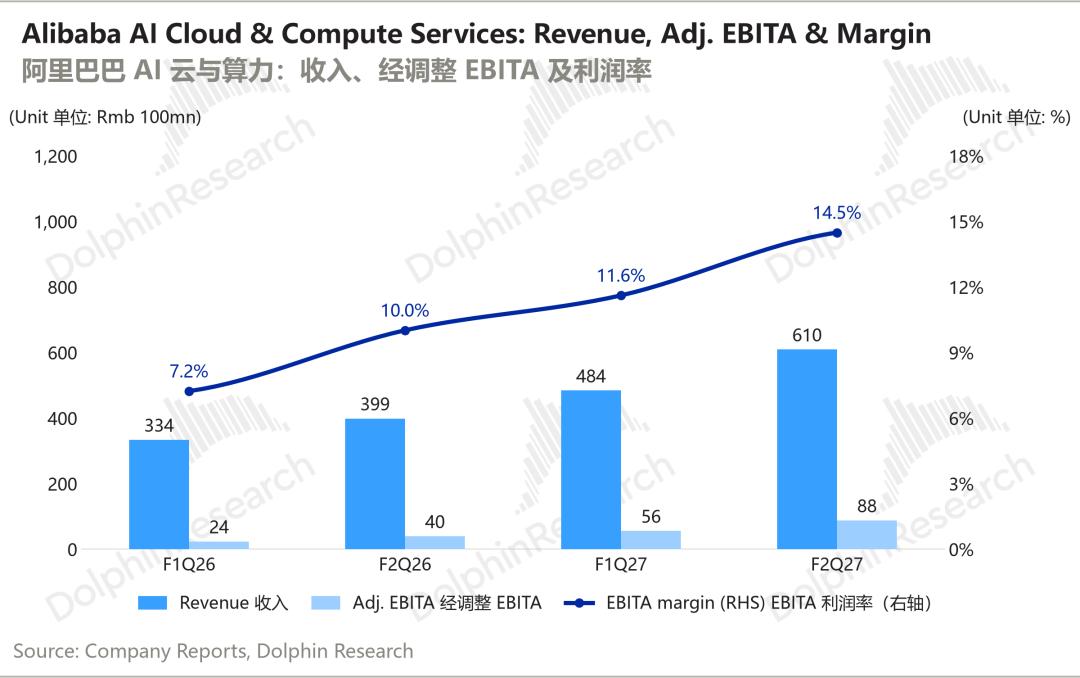
Der Umsatz der AI-Cloud und Rechenleistung im aktuellen Quartal belief sich auf 61 Milliarden Yuan, was einem Anstieg von 53 % gegenüber dem Vorjahr entspricht und deutlich schneller ist als im Vorquartal (45 %), und liegt am oberen Ende des von den Großbanken erwarteten Wachstumsbereichs. Gleichzeitig erreichte die EBITA-Marge 14,5 %, stieg um fast 3 Prozentpunkte gegenüber dem Vorquartal und liegt deutlich über den Erwartungen der Großbanken von etwa 12 % bis 12,5 %.
Ohne die Bedrohung durch blockierte Rechenleistung befindet sich das Cloud-Segment tatsächlich in der stärksten Ergebnisperiode seit vielen Jahren. Während der Umsatz kontinuierlich beschleunigt wächst, nähert sich die Gewinnmarge schnell dem Ziel von 20 %.
Im Detail betrachtet ist das externe kommerzielle Umsatzwachstum stärker und liegt bei 64 % gegenüber dem Vorjahr. Darin beträgt der Umsatz mit AI-bezogenen Produkten bereits 17,9 Milliarden Yuan, was fast 30 % des gesamten Cloud-Umsatzes ausmacht, und weist weiterhin ein dreistelliges Wachstum gegenüber dem Vorjahr auf.
Darüber hinaus gab Alibaba erstmals eine Umsatzunterteilung für Rechengeräte (einschließlich T-Head) bekannt, die im aktuellen Quartal 10 Milliarden Yuan erreichte.
Auf der Telefonkonferenz führte das Management die gestiegene Cloud-Gewinnmarge auf drei Punkte zurück: den gestiegenen Anteil von Produkten mit hoher Marge im wiederkehrenden Umsatz, Preiserhöhungen aufgrund der weltweiten Rechenleistungsknappheit und Skaleneffekte.
3. Inländischer E-Commerce: Rückgang von CMR stabilisiert sich, Gewinn erholt sich bei verringerten Verlusten im Lebensmittelliefergeschäft
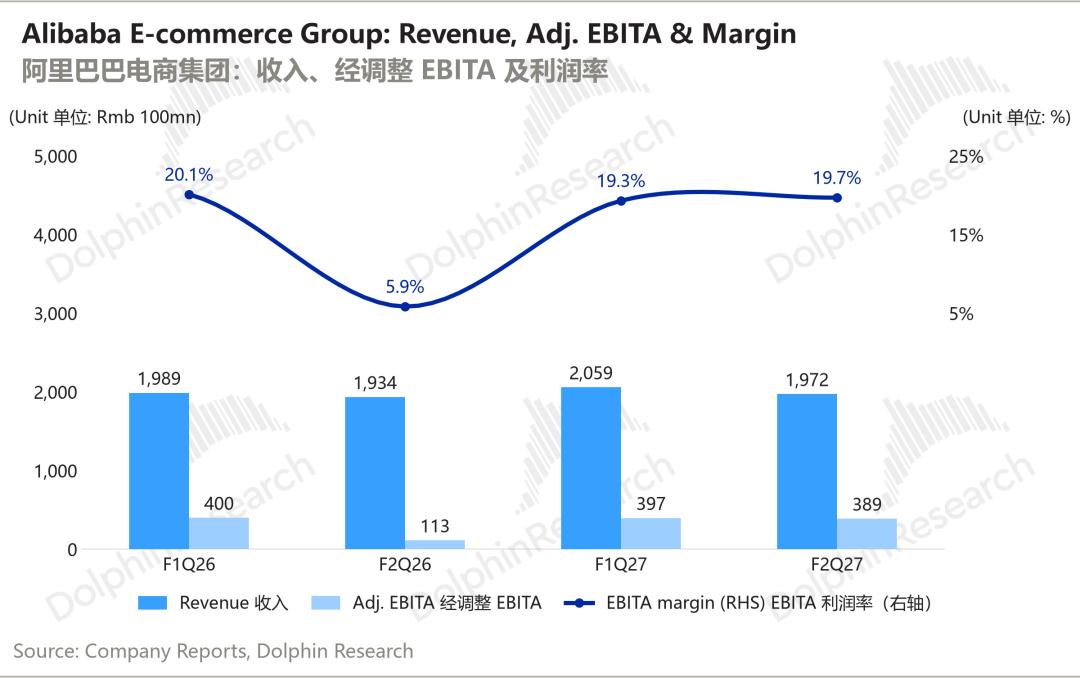
Im allgemeinen E-Commerce-Segment liegt der Kernindikator CMR nominal bei etwa -5 % gegenüber dem Vorjahr. Obwohl es sich weiterhin um ein negatives Wachstum handelt, hat sich der Rückgang zumindest verengt (im Vorquartal -7,5 %), was den Erwartungen der Großbanken entspricht. Nach Abzug der Umsatzminderungen aufgrund des Kooperationsprogramms für neue Händler beträgt das tatsächliche vergleichbare Wachstum etwa +1 %, was dem des Vorquartals entspricht.
Obwohl das absolute Wachstum des Fern-E-Commerce-Geschäfts immer noch recht schwach ist, hat es sich zumindest vorübergehend stabilisiert und sich nicht weiter verschlechtert. Mit Blick auf die Zukunft erklärte das Management, dass das Konsumumfeld im Dezemberquartal weiterhin unter Druck steht. Die Kernbetriebsindikatoren seit Beginn des Quartals stimmen mit dem Trend des nationalen Online-Handels mit physischen Gütern überein, wobei notwendige Güter besser abschneiden als wahlfreie Güter.
Im Detail betrachtet wuchs der Umsatz des Sofortliefergeschäfts um etwa 22 % gegenüber dem Vorjahr, was über den Markterwartungen liegt und indirekt bestätigt, dass sich die Leistung des Lebensmittelliefergeschäfts verbessert.
Der Umsatz des selbst betriebenen Einzelhandels schrumpfte gegenüber dem Vorjahr, aber der Rückgang verengte sich (von -10 % auf -7 %).
Beim Gewinn belief sich das bereinigte EBITA der Alibaba E-Commerce-Gruppe (ohne Aktienoptionszahlungen) auf 38,9 Milliarden Yuan, was dem 3,4-fachen des Gewinns im gleichen Zeitraum des Vorjahres entspricht und weitgehend den Erwartungen der Großbanken entspricht. Das Unternehmen erklärte, dass dies hauptsächlich auf die Verbesserung der wirtschaftlichen Einheiten im Lebensmittelliefergeschäft und das stabile Wachstum des Fern-E-Commerce zurückzuführen ist.
Nach Angaben des Unternehmens blieb der Gewinn des Fern-E-Commerce im aktuellen Quartal gegenüber dem Vorjahr weitgehend unverändert, während sich die Verluste im Auslandsgeschäft leicht verringerten. Daraus ergibt sich implizit, dass die Verluste des Sofortliefergeschäfts im aktuellen Quartal etwa 9,5 Milliarden Yuan betragen, was weitgehend mit den Markterwartungen übereinstimmt. Obwohl sich der absolute Verlust gegenüber dem Vorquartal (10 bis 11 Milliarden Yuan) nicht stark verengt hat, ist das aktuelle Quartal die Spitze der Bestellmengen im Sommer, sodass sich die durchschnittliche wirtschaftliche Einheit pro Bestellung deutlich verbessert hat.
Auf der Telefonkonferenz ergänzte das Management: Im Septemberquartal wuchs der GTV der nicht lebensmittelbezogenen Kategorien im Online-Sofort-Einzelhandel um mehr als 40 % gegenüber dem Vorjahr, und die selbst betriebenen Vorratslager expandierten schnell. Die wirtschaftliche Einheit im Lebensmittelliefergeschäft verbesserte sich wie erwartet, der Marktanteil blieb stabil und der durchschnittliche Bestellwert stieg weiter an.
4. AI-Labor und Anwendungen: Umsatzwachstum beschleunigt sich, Verluste verengen sich
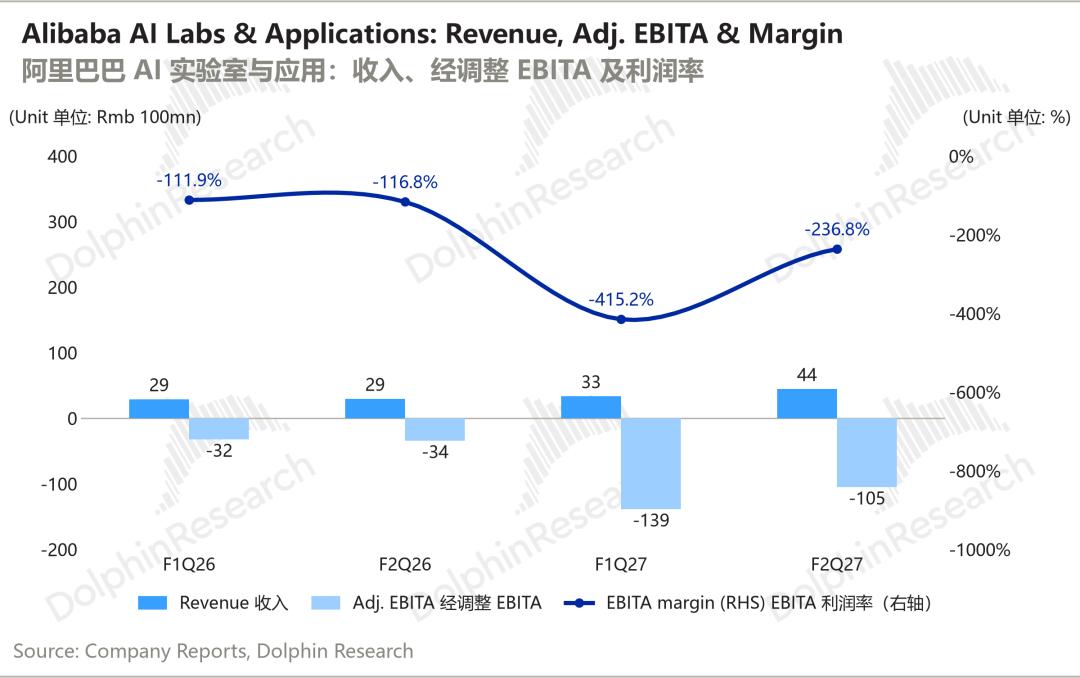
Das neue AI-Labor-Segment, das hauptsächlich aus der Entwicklung von Grundmodellen und Anwendungen von Tongyi Qianwen für B2B- und B2C-Kunden besteht, erzielte im aktuellen Quartal einen Umsatz von 4,4 Milliarden Yuan, was einem Anstieg von 51 % gegenüber dem Vorjahr entspricht. Dies ist eine deutliche Beschleunigung gegenüber dem Wachstum von etwa 16 % im Vorquartal und liegt deutlich über den Erwartungen der Großbanken. Gleichzeitig belief sich der Verlust auf 10,5 Milliarden Yuan, was gegenüber den 13,9 Milliarden Yuan im Vorquartal verengt wurde. Bei beschleunigtem Umsatzwachstum verengen sich die Verluste, was eine recht gute Ergebnisentwicklung darstellt.
Das Unternehmen gab an, dass das Umsatzwachstum hauptsächlich aus der gestiegenen Nachfrage von Unternehmen nach Agent-Produkten stammt. Die Verengung der Verluste gegenüber dem Vorquartal ergibt sich aus der gleichzeitigen Verbesserung der Effizienz des Modelltrainings und der Effizienz der Marketinginvestitionen in die Tongyi Qianwen App.
Laut Daten von Drittanbietern betrug die monatliche aktive Nutzerzahl der Tongyi Qianwen App im September etwa 158 Millionen, was gegenüber dem Juni zurückgegangen ist. Der Anteil der Desktop-Zugriffe auf Tongyi Qianwen Office im September stieg jedoch von 15 % im Juni auf 22 %. Die Zahl der C-End-Nutzer sinkt, während die B-End-Nutzer steigen. Dies zeigt, dass die Monetarisierung von AI derzeit hauptsächlich auf dem B-End-Geschäft basiert.
5. Capex bleibt hoch, freier Cashflow ist weiterhin negativ, aber der Abfluss verengt sich
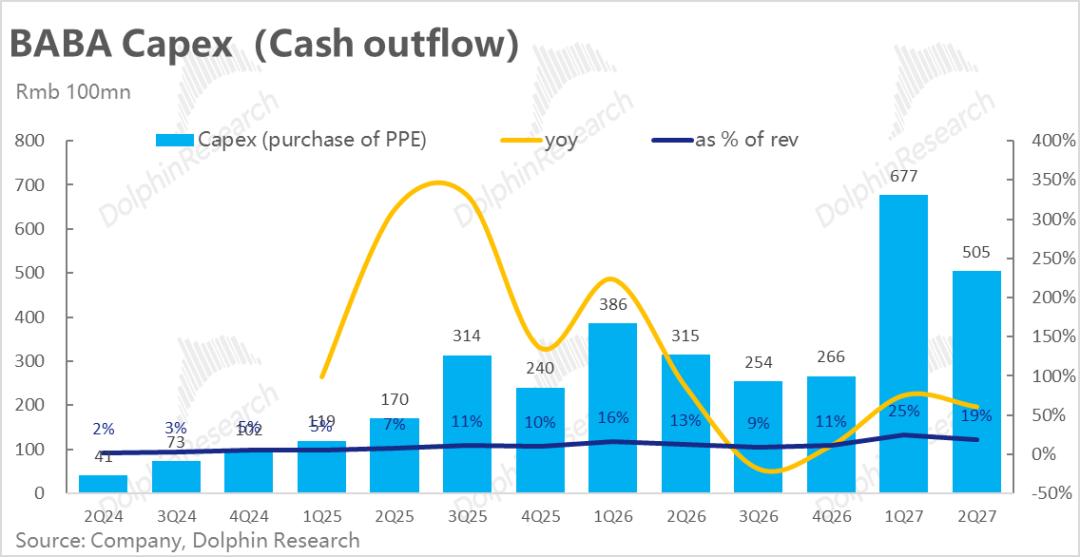
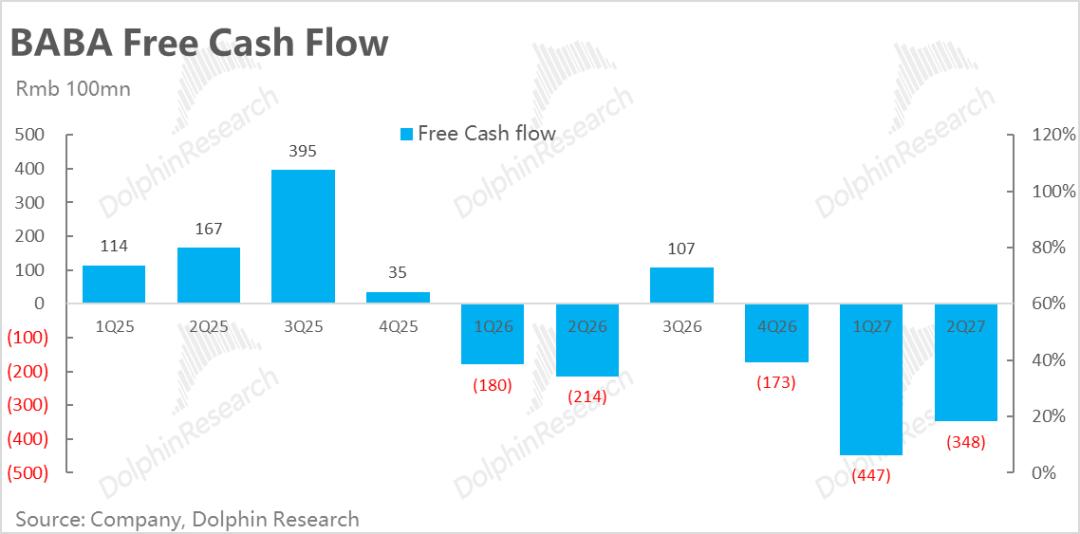
Im aktuellen Quartal belief sich das Capex auf 50,5 Milliarden Yuan, was weiterhin auf hohem Niveau liegt, aber gegenüber den 67,7 Milliarden Yuan im Vorquartal gesunken ist und unter den Erwartungen der meisten Großbanken liegt. Der operative Cashflow betrug 15,7 Milliarden Yuan, der freie Cashflow lag bei etwa -34,5 Milliarden Yuan. Obwohl er weiterhin negativ ist, hat er sich ebenfalls gegenüber dem Vorquartal verengt.
Insgesamt steht der Cashflow des Unternehmens zwar unter erheblichem Druck aufgrund des hohen Capex, aber die Situation hat sich am Rande bereits entspannt. In dem aktuellen Marktumfeld, in dem das „unkontrollierte Geldausgeben“ von Unternehmen nicht beliebt ist, ist der Rückgang des Capex keine schlechte Nachricht.
Das Management hat bereits im letzten Quartal darauf hingewiesen, keine lineare Extrapolation vorzunehmen. Auf der aktuellen Quartalskonferenz wurde bestätigt, dass der sequenzielle Rückgang des Capex hauptsächlich die Schwankungen im Beschaffungszyklus widerspiegelt. Mit Blick auf die Zukunft erklärte das Management, dass die Jahre 2027 bis 2028 die Phase mit den aggressivsten Investitionen sein werden (Hochlauf der selbst entwickelten Chips), und erwartet, dass der gesamte Cashflow in der zweiten Hälfte des Jahres 2028 positiv wird.
6. Andere Geschäfte: Internationaler E-Commerce wird durch Zollstrafen der EU belastet
In anderen Geschäftsbereichen belief sich der Umsatz des internationalen E-Commerce im aktuellen Quartal auf 25,7 Milliarden Yuan, was einem Rückgang von 8 % gegenüber dem Vorjahr entspricht. Dies ist hauptsächlich auf die zusätzlichen Zölle der EU zurückzuführen, glücklicherweise verengen sich die Verluste weiter.
Der Umsatz des globalen Großhandels belief sich auf 14,3 Milliarden Yuan, was einem Anstieg von 6 % gegenüber dem Vorjahr entspricht und weitgehend mit dem Wachstum des Vorquartals und den Markterwartungen übereinstimmt, was eine stabile Leistung darstellt.
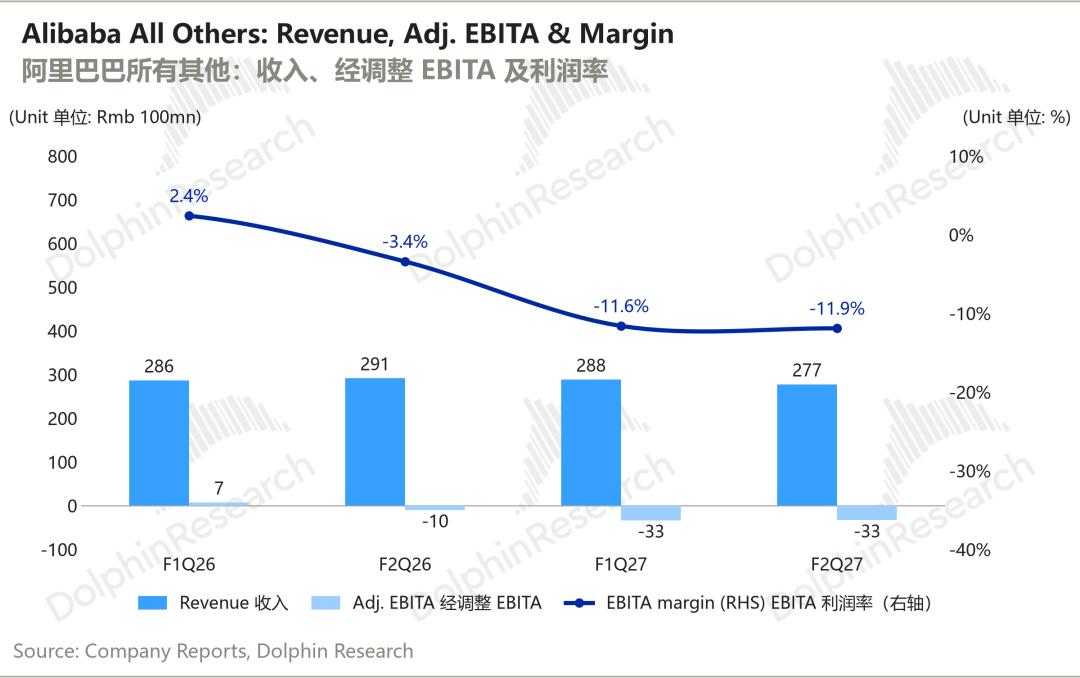
Der Umsatz des Segments mit anderen Geschäften, das unter anderem Cainiao und Amap umfasst, belief sich auf 27,7 Milliarden Yuan, was einem Rückgang von 5 % gegenüber dem Vorjahr entspricht. Dies ist hauptsächlich auf den Rückgang des Umsatzes von Cainiao zurückzuführen, während der Verlust etwa 3,3 Milliarden Yuan beträgt, was ebenfalls weitgehend mit dem des Vorquartals übereinstimmt. Zumindest haben sich die Verluste nicht weiter ausgeweitet, es gibt keine besonderen Vor- oder Nachteile.
7. Bruttomarge und Kosten: Bruttomarge sinkt leicht, Marketingkosten sinken stark
Bei Kosten und Aufwendungen lag die Bruttomarge im aktuellen Quartal bei 38,0 %, was einem Rückgang von etwa 1,2 Prozentpunkten gegenüber dem Vorjahr entspricht. Dies ist hauptsächlich auf den gestiegenen Anteil des Umsatzes von Cloud- und Technikgeschäften sowie die Auswirkungen der Umsatzminderungen im Rahmen des Kooperationsprogramms für neue Händler zurückzuführen.
Die Vertriebsk