Werden die Bestellungen durch Finanzierungen gestützt? Nach Nvidia wird nun auch AMD leerverkauft, wobei der Aktienkurs um fast 8 % einbricht.
Nachdem Muddy Waters Nvidia leer verkauft hat, wurde auch AMD, ein weiteres führendes Unternehmen der Chipindustrie, leer verkauft.
Am 19. November Ortszeit veröffentlichte der Hedgefonds Hunterbrook Capital einen Leerverkaufsbericht, der die Sorgen des Marktes über das Finanzierungsmodell von Nvidia direkt auf AMD lenkte, das in letzter Zeit stark von Kapital begehrt wurde.
Nach der Veröffentlichung der Nachricht weitete sich der Rückgang des AMD-Aktienkurses zeitweise auf 11 % aus und erreichte den niedrigsten Stand seit dem 9. November. Zum Schluss des US-Handels notierte AMD bei 489,19 US-Dollar, ein Rückgang von 7,72 %, und fiel nach Börsenschluss weiter um 2,34 %.
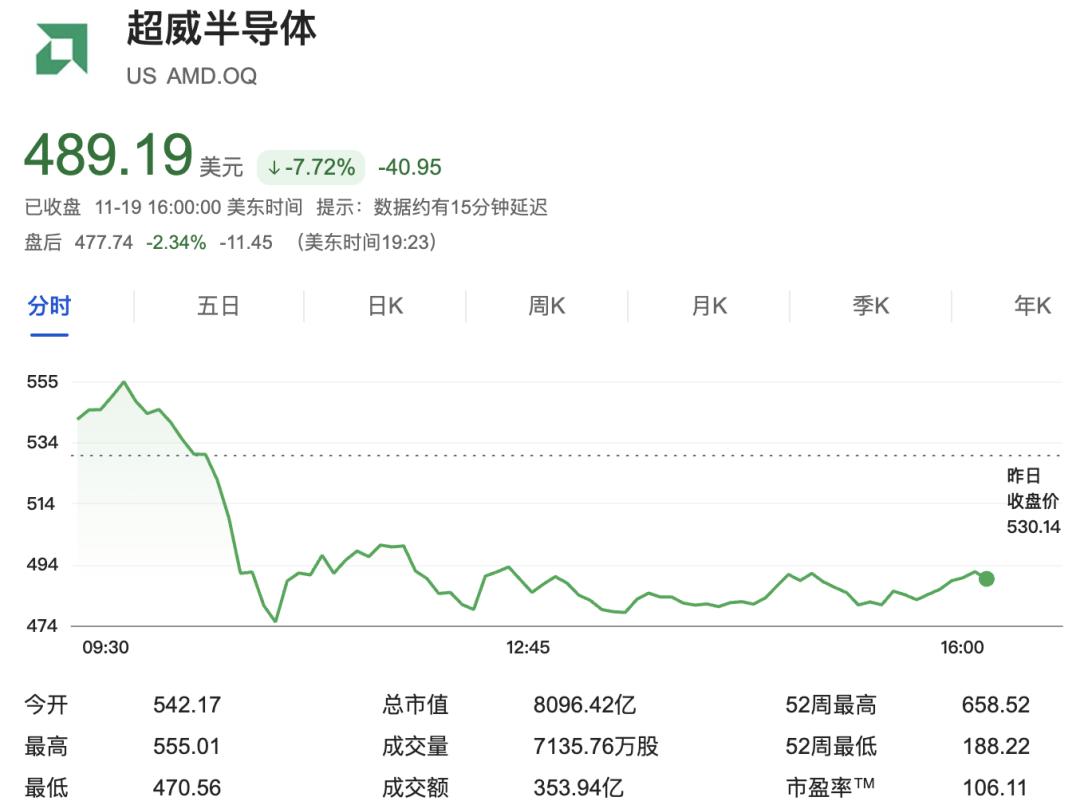
Davon belastet eröffneten die US-Chipaktien an dem Tag höher und schlossen niedriger: Nvidia fiel um mehr als 3 % und verzeichnete damit den sechsten Rückgang in Folge. Micron Technology und Broadcom fielen um mehr als 2 %. Die meisten anderen gewichteten Technologieaktien gaben ebenfalls nach: Amazon verlor fast 4 %, Meta und SpaceX fielen um mehr als 3 %, Google um fast 3 %. AMD war eines der schwächsten Wertpapiere unter den Bestandteilen des Nasdaq 100 an diesem Tag.
Öffentlichen Daten zufolge ist Hunterbrook Capital ein in New York ansässiger Hedgefonds, der auf investigativen Berichten basierende Transaktionen durchführt. Vor AMD hat Hunterbrook bereits mehrere technologiebezogene Ziele ins Visier genommen, darunter den Netzwerkgerätehersteller Ubiquiti, das Robotikunternehmen Richtech Robotics, das Brennstoffzellenunternehmen Bloom Energy und das auf Technologiekredite spezialisierte Unternehmen Hercules Capital. Der Leerverkauf von Ubiquiti endete schließlich mit einem Short Squeeze und war ein Misserfolg.
In dem genannten Bericht behauptet Hunterbrook direkt, dass das Auftragswachstum von AMD nicht vollständig aus der echten Endnachfrage stammt, sondern durch eine zirkuläre Transaktionsstruktur gestützt wird, die aus Aktienzusagen, Garantien, Leasing und Kapitalbeteiligungen aufgebaut ist.
Einfach ausgedrückt gibt AMD großen Cloud-Anbietern und Serverpartnern hohe Zusagen. Nachdem die Kunden Kredit- und Aktienunterstützung erhalten haben, verwenden sie diese Mittel, um die KI-Chips der Instinct-Serie von AMD zu kaufen, wodurch die Aufträge künstlich vergrößert werden.
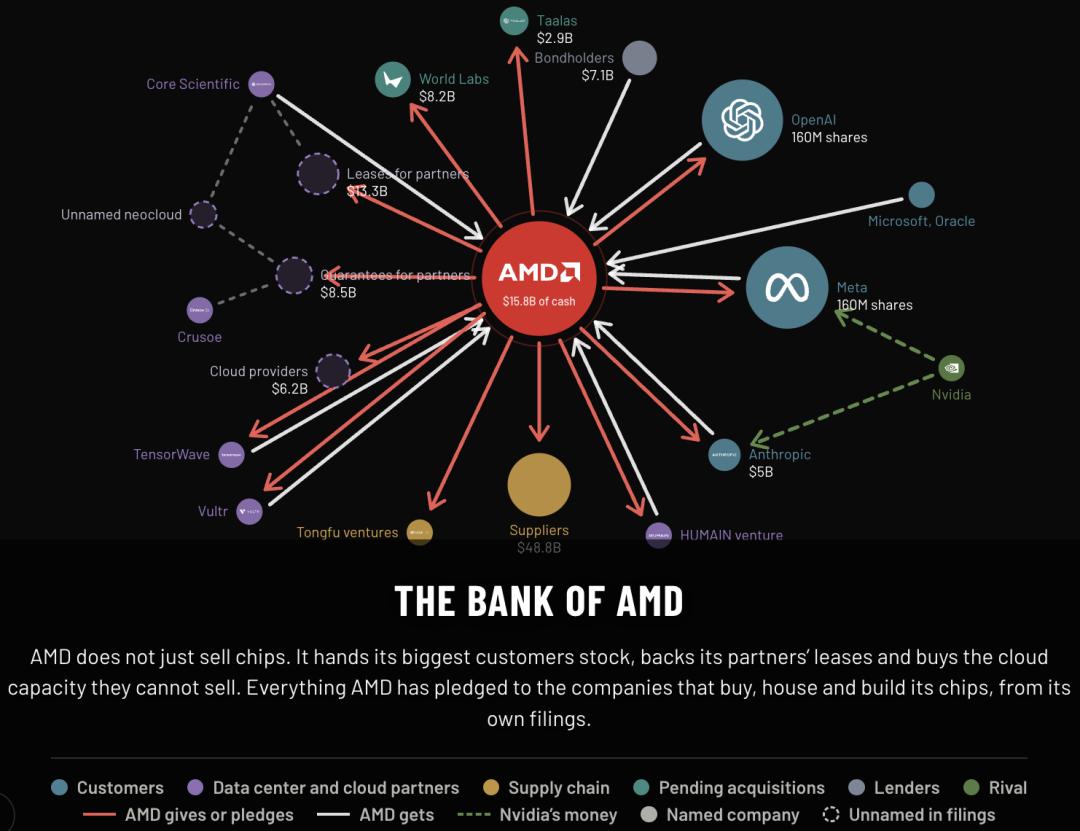
Hunterbrook vergleicht AMD mit einer „Bank“ Bildquelle: Hunterbrook
Der Bericht enthüllt gleichzeitig, dass Hunterbrook bereits eine Short-Position bei AMD aufgebaut hat und gleichzeitig einen Korb vergleichbarer Chip-Werte long geht.
Der Bericht berechnet eine Gruppe sehr beeindruckender Expositionsdaten: AMD gibt seinen Kunden Aktienzusagen von bis zu 320 Millionen Aktien, was einer geschätzten Bewertung von etwa 161,1 Milliarden US-Dollar entspricht. Zusammen mit Cloud-Leasing- und Garantiezusagen von etwa 28 Milliarden US-Dollar und Kapitalbeteiligungszusagen von 5,1 Milliarden US-Dollar ist das Gesamtvolumen aller bedingten Zusagen enorm. Im Gegensatz dazu belaufen sich die Barmittel und kurzfristigen Investitionen von AMD in der Bilanz auf nur 15,8 Milliarden US-Dollar. Diese Zusagen müssen nicht sofort vollständig erfüllt werden, sondern sind Eventualverbindlichkeiten, die erst eintreten, wenn der Kunde in Verzug gerät.
Hunterbrook ist der Ansicht, dass sobald der Zyklus der KI-Kapitalausgaben zum Stillstand kommt und sich der Cashflow der Kunden verschlechtert, AMD gleichzeitig von dem doppelten Schlag von Auftragsrückgang und Wertminderung von Garantien getroffen wird, und die Grundlage seiner Bewertung wird schnell schwächer.
Der Bericht erwähnt außerdem, dass Googles TPU und die selbst entwickelten Trainium-Chips von AWS kontinuierlich an Menge zunehmen. Die steigende Angebotmenge wird einen Preiskrieg bei Chips auslösen und die Anfälligkeit dieses kundenbindenden Modells von AMD weiter verstärken.
Darüber hinaus hat Hunterbrook die Zusagenexposition von AMD und Nvidia verglichen und berechnet, wobei das Verhältnis des Umfangs jeder Zusage zum rollierenden Umsatz der letzten vier Quartale als Messgröße verwendet wird. Die Daten zeigen, dass AMD bei den drei Arten von Vereinbarungen zur Förderung des nachgelagerten Einkaufs – Leasingzusagen an Partner, Kapitalbeteiligungszusagen und Zusagen zur Absicherung von Cloud-Rechenleistung – einen deutlich höheren relativen Anteil aufweist als Nvidia. Nur bei der Garantie für Verpflichtungen von Partnern ist der Anteil von Nvidia höher, während das Verhältnis der Lieferanten-Einkaufszusagen zum Umsatz bei beiden Unternehmen ungefähr gleich ist.
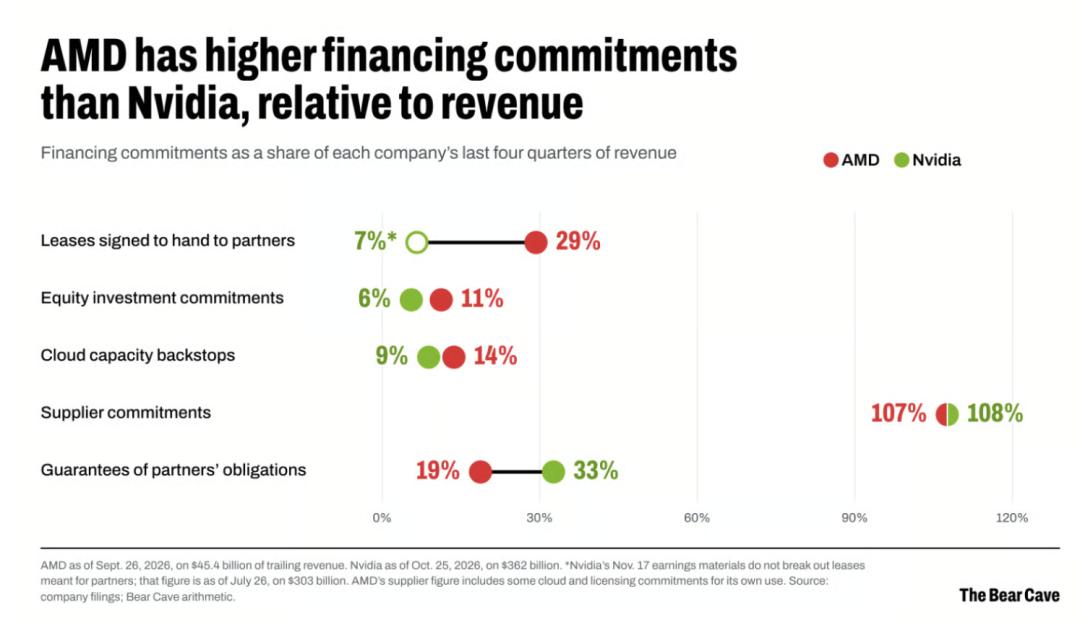
Vergleichsdiagramm der Finanzierungszusagen von AMD und Nvidia Bildquelle: Hunterbrook
Das heißt, der Umsatzumfang von AMD ist viel kleiner als der von Nvidia, aber es trägt höhere nachgelagerte Bindungszusagen im Verhältnis zum Umsatz, was bedeutet, dass sein Toleranzspielraum für eine Abkühlung der KI-Kapitalausgaben geringer ist und die damit verbundenen Risiken leichter verstärkt werden.
Auf die Vorwürfe von Hunterbrook antwortete AMD, dass der Bericht die Geschäftsvereinbarungen und die Kundenkooperationsmodelle des Unternehmens verzerrt. Alle Kooperationsrahmen des Unternehmens verfügen über Risikokontrollen, es gibt keine in dem Bericht beschriebenen Probleme mit zirkulären Transaktionen, und das Geschäft des Unternehmens ist stabil.
Bereits in der Phase der Aufwärmung dieser aktuellen KI-Rechenleistungsbewegung hat der Investor Michael Burry, der als Protagonist von „The Big Short“ bekannt ist, wiederholt auf die versteckten Gefahren ähnlicher Finanzierungsmodelle hingewiesen. Er vergleicht den heutigen Zyklus, in dem KI-Hersteller ihren Kunden Finanzierungen anbieten und die Kunden das Geld verwenden, um Geräte zu kaufen, mit der Geschichte der Lieferantenfinanzierung von Cisco während der Internetblase im Jahr 2000. Nach Ansicht von Burry sind viele KI-Kapitalausgaben, die der Markt als starr ansieht, im Wesentlichen geschlossene Kreisläufe und schaffen keine kontinuierlich neuen Endnachfragen.
Am 4. November veröffentlichte AMD den Finanzbericht für das dritte Quartal 2026 mit einem historischen Rekordumsatz. Der Gesamtumsatz im Berichtszeitraum betrug 13,4 Milliarden US-Dollar, ein Anstieg von 45 % gegenüber dem Vorjahr und 16 % gegenüber dem Vorquartal. Der GAAP-Nettogewinn betrug 2,4 Milliarden US-Dollar, die GAAP-Bruttomarge 54 %. Der Umsatz des Datencenter-Geschäfts, auf den der Markt größten Wert legt, betrug 8,5 Milliarden US-Dollar, ein Anstieg von 97 % gegenüber dem Vorjahr, wobei das Hauptwachstum von den EPYC-Server-CPUs und den Instinct-AI-GPUs stammt.
Dr. Lisa Su, Vorsitzende und CEO von AMD, sagte auf der Finanzbericht-Telefonkonferenz: „Wir gehen mit starkem Schwung in das vierte Quartal und das Jahr 2027. Wir sehen tatsächlich eine sehr starke Nachfrage im Datencenter-Geschäft, im CPU-Geschäft sowie im KI-Geschäft für Rechenzentren … Wir erwarten, dass Rechenzentren im Jahr 2027 mehr als 80 % des Gesamtumsatzes des Unternehmens ausmachen und das Umsatz- und Gewinnwachstum vorantreiben werden.“
Im Oktober dieses Jahres gab Lisa Su ebenfalls eine optimistische Einschätzung an den Markt. Auf dem globalen Gipfeltreffen des Open Compute Project (OCP) erklärte sie, dass das Unternehmen erwartet, dass der potenzielle Markt für CPUs bis 2030 über 200 Milliarden US-Dollar überschreiten wird, mit einer durchschnittlichen jährlichen Wachstumsrate von etwa 50 % in den nächsten 4 bis 5 Jahren, da die Arbeitslasten von Agenten-KI zunehmen. Sie erwartete außerdem, dass der Markt für KI-Beschleuniger in Rechenzentren bis 2030 fast 1,5 Billionen US-Dollar erreichen wird, und nannte 2026 das „Jahr der Inferenz“, wobei Inferenz-Arbeitslasten in Zukunft etwa 60 % des KI-Marktes ausmachen werden.
Lisa Su fügte hinzu, dass AMD im September mit der Auslieferung des Helios-Systems begonnen hat. Die ersten Systeme wurden an Kunden wie OpenAI, Meta, Microsoft, Oracle und Anthropic ausgeliefert, und die Produktionskapazität wird voraussichtlich vom vierten Quartal bis zur ersten Hälfte des nächsten Jahres kontinuierlich steigen.
Dieses Spiel um AMD ist im Wesentlichen eine Neubewertung der Wachstumsqualität der KI-Rechenleistung durch den Markt. In den letzten zwei Jahren war das Kapital gewohnt, den Umsatzanstieg von Chipherstellern einfach mit der echten Nachfrage nach Rechenleistung gleichzusetzen. Jetzt wird die zugrundeliegende Logik des Bullenmarktes für KI-Rechenleistung einer strengeren Prüfung unterzogen.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Jiemian News“, Autor: Song Jianan, veröffentlicht mit Genehmigung von 36Kr.