Anthropic geht an die Börse: 10 bemerkenswerte Fakten, die Aufmerksamkeit verdienen
Ein Unternehmen geht an die Börse und sammelt 81,3 Milliarden US-Dollar ein. Am ersten Handelstag überschritt der Marktwert zeitweise 2 Billionen US-Dollar.
Zweifellos hat Anthropic einen neuen IPO-Rekord auf dem US-Kapitalmarkt aufgestellt.
Aber das Bemerkenswerte an diesem IPO ist weit mehr als nur eine Gruppe von neu entstandenen Millionären oder wie viele Finanzierungsrekorde ein Unternehmen aufgestellt hat.
Es gleicht vielmehr einer gebündelten Präsentation: Der jahrelang angesammelte technische Wert, das Privatvermögen, die Kapitalzusagen und die Geschäftsrisiken der KI-Industrie werden an einem einzigen Tag auf den Tisch gelegt.
Was ändert sich hinter all dem, und was bleibt gleich?
1. KI-Unternehmen beginnen, um Kapital zu konkurrieren
Bei diesem öffentlichen Angebot gibt Anthropic 980 Millionen Aktien zu einem Ausgabepreis von 83 US-Dollar aus und sammelt 813,4 Milliarden US-Dollar ein. Darüber hinaus hat das Unternehmen eine gleichzeitige private Platzierung in Höhe von 260 Milliarden US-Dollar arrangiert.
Zusammengerechnet übersteigen die beiden Beträge 1070 Milliarden US-Dollar.
Was bedeutet diese Zahl?
Es handelt sich um eine groß angelegte Kapitalmobilisierung rund um die KI-Infrastruktur.
Noch bemerkenswerter ist, dass Anthropic kein Startup ohne Einnahmen ist. Der Gesamtumsatz im Jahr 2025 erreichte bereits 45,85 Milliarden US-Dollar, und in den ersten neun Monaten des Jahres 2026 belief er sich sogar auf 332,42 Milliarden US-Dollar.
Warum muss ein Unternehmen mit schnell wachsenden Einnahmen noch so große Summen an Kapital beschaffen?
Die Antwort liegt darin, dass der Wettbewerb um Spitzenmodelle die vorzeitige Sicherung von Rechenleistung, Chips und Rechenzentrumsressourcen für die kommenden Jahre erfordert. Für Anthropic dient die Finanzierung nicht nur der Erweiterung des Geschäfts, sondern auch dem Erwerb einer Eintrittskarte für den Wettbewerb der nächsten Phase.
Die IPO von KI-Unternehmen wandelt sich von der Finanzierung der geschäftlichen Expansion zur Kapitalreserve für einen langfristigen technologischen Wettbewerb.
2. Ein IPO schafft eine Gruppe neuer Wohlhabender
Die größten unmittelbaren Nutznießer des Börsengangs von Anthropic sind nicht nur die Gründer, sondern auch die frühen Mitarbeiter und Investoren.
Schätzungen des Wall Street Journals auf Basis der Prospektdokumente zufolge beläuft sich der Wert der von den Mitarbeitern gehaltenen beschränkten Aktien auf etwa 88,7 Milliarden US-Dollar, und der Wert der Optionen nach Abzug der Ausübungskosten beträgt etwa 140 Milliarden US-Dollar. Zusammen übersteigen sie 230 Milliarden US-Dollar, was etwa 5300 Mitarbeitern zugute kommt.
Nach dieser Schätzung übersteigt der durchschnittliche Aktienwert pro Mitarbeiter 44 Millionen US-Dollar. Natürlich handelt es sich hierbei nur um einen buchmäßigen Durchschnitt, die tatsächliche Verteilung ist höchst ungleichmäßig und bedeutet nicht, dass jeder sofort Geld auszahlen kann.
Aber es zeigt dennoch eine erstaunliche Tatsache: Das durch KI geschaffene Vermögen ist nicht mehr nur ein Spiel für wenige Gründer und Risikokapitalgeber.
Ein noch interessanteres Detail ist, dass in Los Angeles bereits Personen bereit sind, Anthropic-Aktien als Zahlungsmittel für eine Luxusimmobilie im Wert von fast 30 Millionen US-Dollar zu akzeptieren.
Das bedeutet, dass das private Eigenkapital von KI-Unternehmen zu einem Vermögensnachweis wird, mit dem man in der realen Welt Immobilien tauschen kann.
3. Der Markt muss nicht nur neue Aktien kaufen, sondern auch alte Aktien aufnehmen
Dies ist möglicherweise das am leichtesten zu übersehende Merkmal des aktuellen IPO von Anthropic.
Bei herkömmlichen IPOs wird normalerweise eine Sperrfrist für Insider festgelegt, um zu verhindern, dass Gründer und frühe Aktionäre unmittelbar nach dem Börsengang große Mengen an Aktien verkaufen.
Anthropic hat eine andere Regelung getroffen.
Laut Prospektdokumenten können maximal etwa 316 Millionen Aktien ab dem ersten Handelstag nach dem Börsengang zum Verkauf berechtigt sein. Weitere maximal etwa 3,3 Milliarden Aktien können stufenweise vor Ablauf der 180-tägigen Sperrfrist für normale Aktionäre zum Verkauf berechtigt werden. Für Gründer und einige Großaktionäre gelten längere Beschränkungen.
Das bedeutet, dass das Angebot, dem der Markt gegenübersteht, weit über das IPO-Volumen von 980 Millionen Aktien hinausgeht.
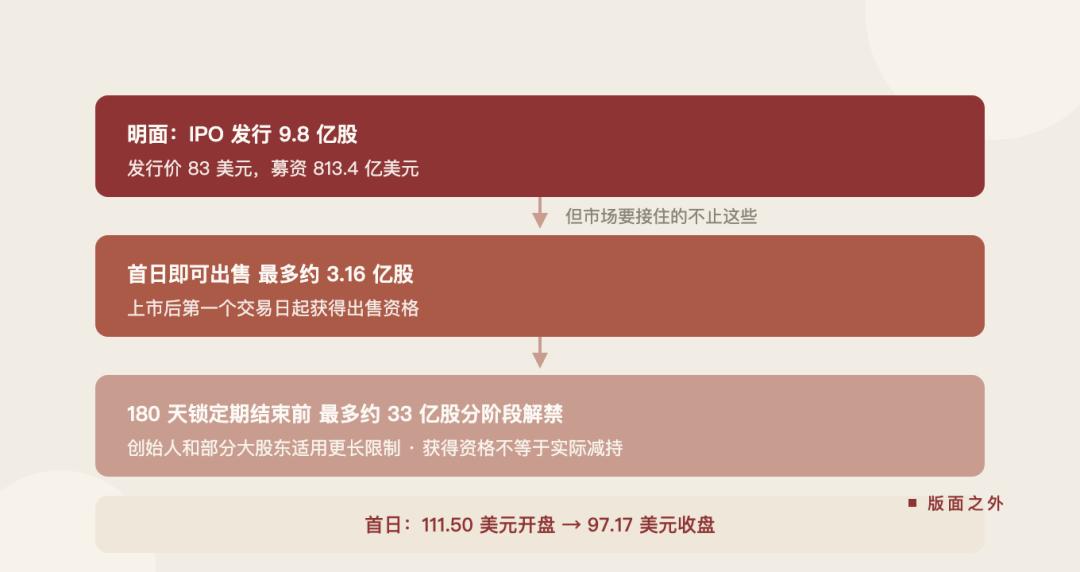
Natürlich bedeutet die Verkaufsberechtigung nicht den tatsächlichen Aktienabbau, und schon gar nicht, dass alle diese Aktien am ersten Tag vollständig auf den Markt gelangen.
Aber es wirft ein Problem auf, mit dem der private KI-Markt in der Vergangenheit nur selten konfrontiert war: Wenn ein Unternehmen über Jahre angesammeltes riesiges privates Eigenkapital plötzlich auf den öffentlichen Markt gelangt, wie viel Liquidität ist erforderlich, um es aufzunehmen?
Der Aktienkurs von Anthropic fiel nach dem ersten Handelspreis von 111,50 US-Dollar schließlich auf einen Schlusskurs von 97,17 US-Dollar.
Allein anhand dieser Kursentwicklung lässt sich nicht beweisen, dass der Angebotsdruck den Markt zum Einsturz gebracht hat, aber es reicht aus, um Anleger daran zu erinnern, dass die Höhe der Bewertung eines Unternehmens und die Fähigkeit des Marktes, seine Aktien zu absorbieren, zwei verschiedene Fragen sind.
Das ist auch der Punkt, den der Markt meiner Meinung nach leicht unterschätzt. Anleger sehen einen Ansturm auf den Kauf, aber was wirklich beobachtet werden muss, ist das Aktienangebot in den kommenden Monaten und sogar Jahren.
4. Das Geld der KI fließt schließlich in die Rechenleistung
Die von Anthropic gesammelten Gelder werden nicht lange auf Bankkonten verbleiben.
Im Prospekt steht eine noch erstaunlichere Zahl: Bis Ende September 2026 und danach belaufen sich die bereits unterzeichneten Verpflichtungen für Einkäufe, Mieten und andere Rechenleistungs- und Infrastrukturmaßnahmen des Unternehmens auf insgesamt etwa 900,9 Milliarden US-Dollar.
Davon werden voraussichtlich etwa 4475 Milliarden US-Dollar bis Ende 2030 ausgegeben, und in den nächsten 12 Monaten werden voraussichtlich etwa 69,8 Milliarden US-Dollar gezahlt.
Natürlich sind 900,9 Milliarden US-Dollar keine sofort fällige Rechnung. Einige der Verträge enthalten Kündigungsrechte oder Vorbedingungen, und die konkreten Zahlungen hängen auch von der Lieferung und Nutzung der Rechenleistung ab.
Aber diese Zahl reicht aus, um zu zeigen, dass Anthropic die Versorgung mit Rechenleistung für die nächsten mehr als zehn Jahre im Voraus plant.
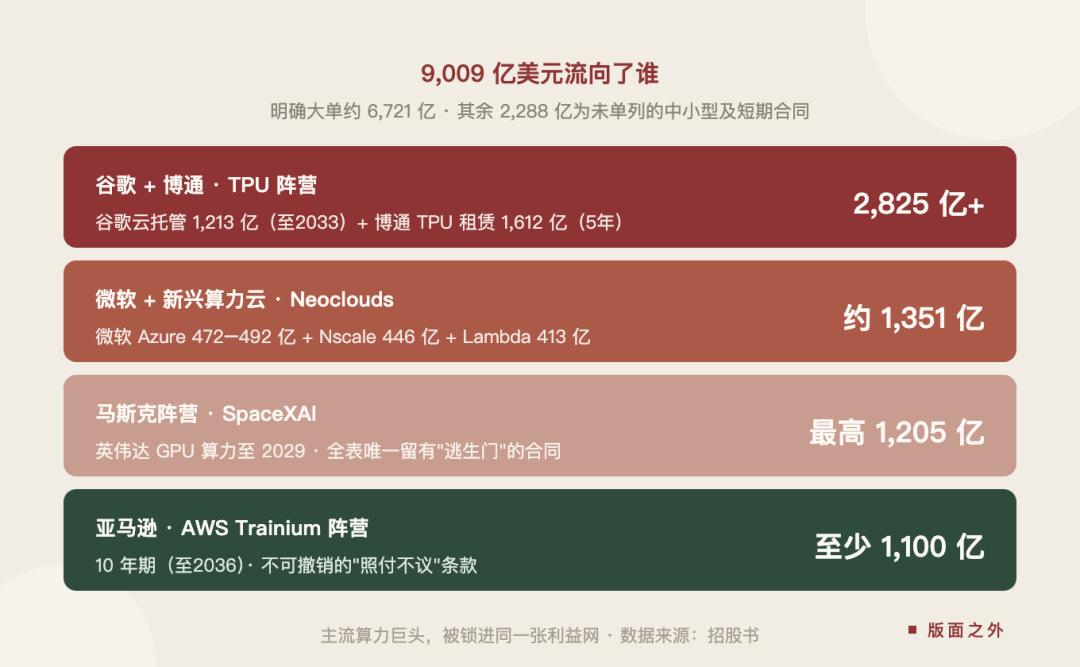
Google und Amazon sind wichtige Beteiligte daran.
Google ist sowohl Aktionär von Anthropic als auch Anbieter von Cloud-Diensten, und Amazon liefert ebenfalls sowohl Kapital als auch Rechenleistungsinfrastruktur.
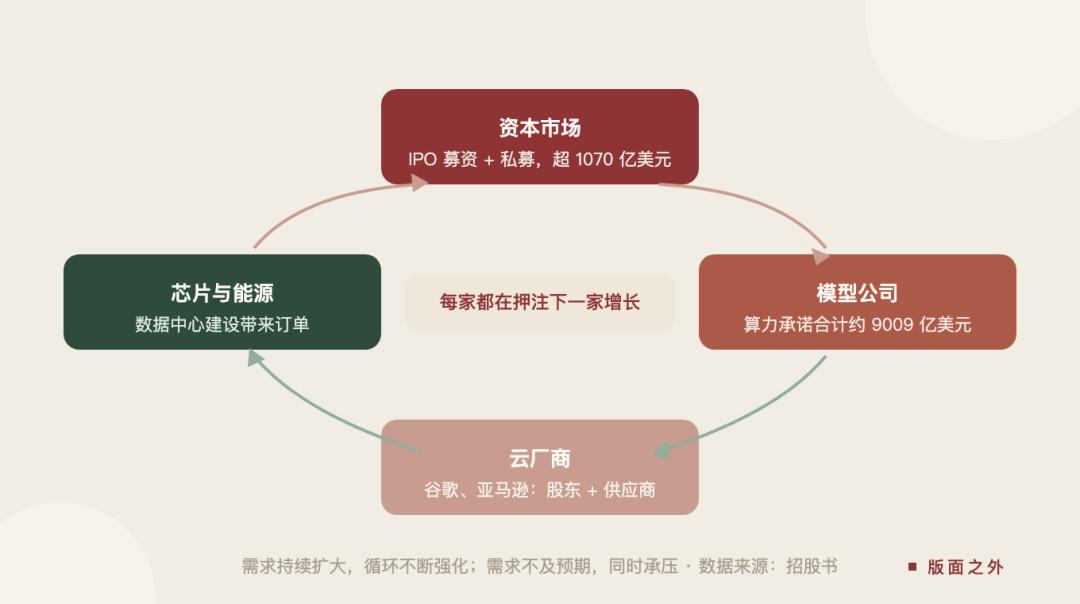
Daraus ergibt sich eine interessante Industriekette: Der Kapitalmarkt finanziert die Modellunternehmen, die Modellunternehmen verwenden das Geld zum Kauf von Rechenleistung, die Cloud-Anbieter erzielen Einnahmen und bauen weiterhin Rechenzentren aus, und Chip-Hersteller und Energieversorger profitieren ebenfalls davon.
In der KI-Industrie entsteht ein Kreislauf, der gemeinsam von Kapital, Modellen, Rechenleistung und Infrastruktur angetrieben wird.
Dieser Kreislauf wird von echten geschäftlichen Anforderungen gestützt, aber es gibt auch einen Punkt, auf den man achten muss: Jedes Unternehmen in der Industriekette setzt in unterschiedlichem Maße darauf, dass das nächste Unternehmen weiter wächst.
Wenn die Nachfrage nach Modellen weiter steigt, wird der Kreislauf ständig verstärkt. Wenn das Nachfragewachstum hinter den Erwartungen zurückbleibt, können Rechenleistungsverträge, Infrastrukturinvestitionen und Kapitalrendite gleichzeitig unter Druck geraten.
Das ist das eigentliche Risiko nach der Kapitalisierung der KI-Industrie.
5. Einnahmen bedeuten nicht automatisch Rendite
Die Finanzdaten von Anthropic sind sehr aufschlussreich.
In den ersten neun Monaten des Jahres 2026 erzielte das Unternehmen einen Umsatz von 332,42 Milliarden US-Dollar, was einem Anstieg von mehr als dem 12-fachen gegenüber dem Vorjahr entspricht; im gleichen Zeitraum betrug das Betriebsverlust 1,26 Milliarden US-Dollar.
Aber der Nettoverlust erreichte 1040,39 Milliarden US-Dollar.
Bei dieser Zahl ist es leicht zu erkennen, dass Anthropic umso mehr verliert, je mehr es verdient.
Das ist nicht der Fall.
Davon stammen etwa 943 Milliarden US-Dollar aus der Fair-Value-Änderung von Finanzinstrumenten wie Wandelanleihen, derivativen Verbindlichkeiten und SAFE. Diese Posten werden durch Faktoren wie den Anstieg der Unternehmensbewertung beeinflusst und entsprechen nicht dem Betrag an Bargeld, den das Unternehmen im tatsächlichen Betrieb verbraucht hat.
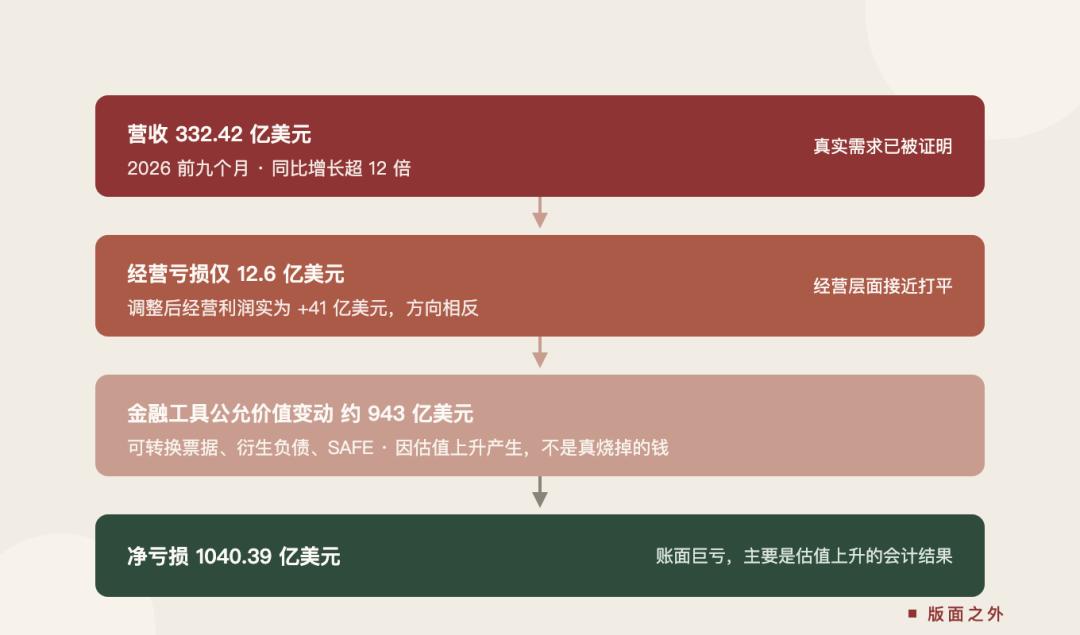
Ein weiteres bemerkenswertes Detail ist, dass Anthropic offenlegt, dass das bereinigte Betriebsergebnis in den ersten neun Monaten des Jahres 2026 4,1 Milliarden US-Dollar betrug, was im Gegensatz zu dem nach Rechnungslegungsstandards berechneten Betriebsverlust steht. Das zeigt, dass die Rentabilitätsleistung des Unternehmens je nach Berechnungsgrundlage sehr unterschiedlich ausfällt.
Die Frage stellt sich: Bei so schnellem Umsatzwachstum, kann das Unternehmen in Zukunft stabile Gewinne und Cashflows erzielen?
Schließlich machen die Kosten für Rechenleistung und Infrastruktur in den ersten neun Monaten in Höhe von 188,08 Milliarden US-Dollar bereits etwa 57 % des Umsatzes im gleichen Zeitraum aus.
Je leistungsfähiger das Modell ist und je mehr Kunden es nutzen, desto wahrscheinlicher steigen die Einnahmen, aber die Nachfrage nach Rechenleistung steigt gleichzeitig.
Das teilt das Problem der KI-Blase in zwei Ebenen auf: Gibt es echte Nachfrage nach KI? Anthropic hat einen ziemlich überzeugenden Beweis dafür geliefert.
Aber kann KI eine Rendite erzielen, die den Kapitalinvestitionen entspricht? Diese Frage ist noch nicht vollständig beantwortet.
Echte industrielle Nachfrage kann das Wachstum eines Unternehmens unterstützen, aber sie beweist nicht automatisch, dass seine heutige Bewertung angemessen ist.
Das ist auch der wichtigste Stresstest, den der Börsengang von Anthropic für die gesamte KI-Branche darstellt.
6. Sicherheitsideale stoßen auf die Prüfung durch das Kapital
Am Börsengangstag von Anthropic gibt es zwei Szenen, die man gemeinsam betrachten sollte.
Oben läuten Dario Amodei und seine Schwester Daniela die Glocke für den Handelsbeginn an der NASDAQ.
Unten halten Demonstranten ein Transparent mit der Aufschrift „Friert die KI ein“.
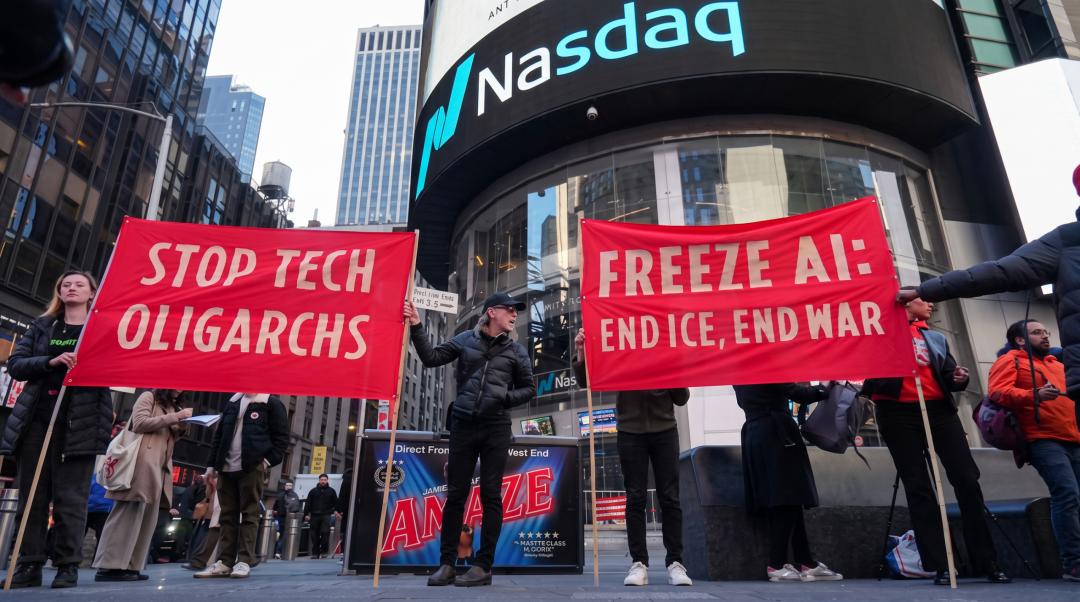
Dieses Unternehmen hat die KI-Sicherheit immer zu seiner Kernaufgabe gemacht. Es hat sogar die Organisationsform einer Public Benefit Corporation (PBC) gewählt, die den Vorstand verpflichtet, ein Gleichgewicht zwischen den wirtschaftlichen Interessen der Aktionäre, den Interessen der betroffenen Gruppen und den langfristigen öffentlichen Interessen herzustellen.
Anthropic hat auch einen Langfristigen Nutzen-Trust eingerichtet, der das Recht hat, die Mehrheit der Vorstandsmitglieder zu wählen und abzuberufen.
Dies ist eine sehr besondere Corporate-Governance-Regelung. Aber nach dem Börsengang muss es sich auch an andere Regeln des Kapitalmarktes stellen: Wachstum, Wettbewerb, Gewinne und Aktionärsrendite.
Claude muss ständig leistungsfähiger werden, um mit Konkurrenten wie OpenAI und Google Schritt zu halten, und das Unternehmen muss seine Einnahmen ständig ausweiten, um die immer größer werdenden Investitionen in die Rechenleistung zu stützen.
Daraus ergibt sich ein Widerspruch: Anthropic möchte die Entwicklung der KI vorsichtig gestalten, aber der geschäftliche Wettbewerb, in dem es sich befindet, verlangt von ihm, das Tempo nicht leicht zu verlangsamen.
Das bedeutet nicht, dass die Sicherheitsmission nach dem Börsengang zwangsläufig dem Wachstum weicht. Die PBC und der Langfristige Nutzen-Trust sind genau die institutionellen Vorkehrungen des Unternehmens, um seine Mission zu schützen.
Aber ob das System dem Druck des Marktwettbewerbs und der Kapitalrendite standhalten kann, muss sich letztendlich erst mit der Zeit erweisen.
Die beiden Stimmen oben und unten am Tag des Glockenläutens bilden genau eine reale Situation im KI-Zeitalter: Das Kapital möchte, dass die Technologie schneller voranschreitet, während die Gesellschaft beginnt, die Frage zu stellen, wer eigentlich entscheiden soll, wie schnell sie sich entwickelt.