Nordamerika übertrifft erneut die Marke von 10 Milliarden US-Dollar, der inländische Markt fällt zurück auf das Niveau von 2015: Das Lied von Eis und Feuer des Filmmarktes
Der globale Filmmarkt erlebt derzeit ein Spiel aus Eis und Feuer.
Auf der einen Seite erholt sich der nordamerikanische Markt vollständig: Laut Daten von Box Office Mojo hat sich der kumulierte Jahreskassenumsatz in Nordamerika bis zum 18. November auf 8,67 Milliarden US-Dollar belaufen und damit das Gesamtergebnis von 2025 übertroffen. Da bis zum Jahresende noch mehr als ein Monat verbleibt und die beiden Großproduktionen *Avengers 5* und *Dune 3* für die Kassen sorgen, prognostiziert die Branche allgemein, dass der nordamerikanische Kassenumsatz in diesem Jahr erneut die Marke von 10 Milliarden US-Dollar durchbrechen und sich dem Niveau von 2019 annähern wird.
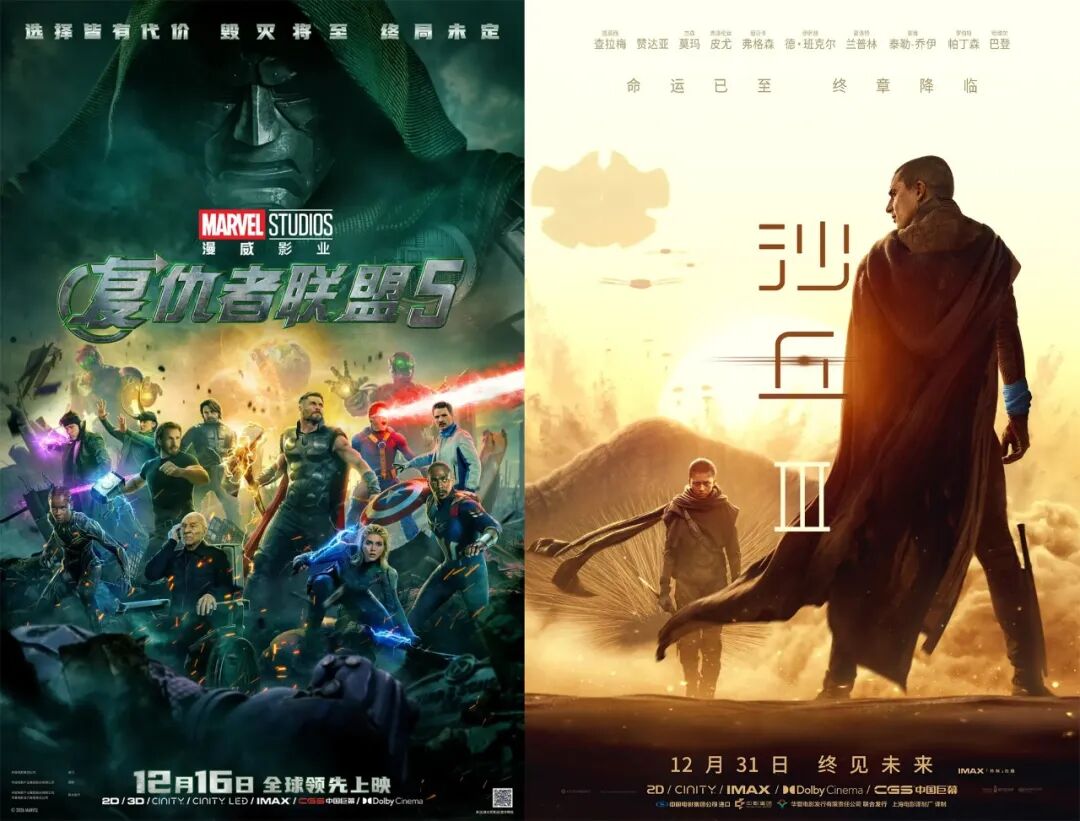
Auf der anderen Seite erreicht der heimische Markt den niedrigsten Stand seit elf Jahren. Bis zum Zeitpunkt der Veröffentlichung dieses Artikels beträgt der aktuelle Gesamtkassenumsatz 32,043 Milliarden Yuan. Der tägliche Gesamtumsatz an Werktagen liegt kaum über 10 Millionen Yuan. Da *Dune 3* am 31. Dezember nur in begrenztem Umfang veröffentlicht wird, ist *Avengers 5* das einzige verbleibende Großprodukt, das den Markt retten kann. Der kumulierte Jahreskassenumsatz wird höchstwahrscheinlich bei etwa 35 Milliarden Yuan liegen. Abgesehen von den Pandemiejahren liegt dieser Wert unter dem Ergebnis von 43,773 Milliarden Yuan im Jahr 2015 und könnte im Vergleich zu den 51,8 Milliarden Yuan im letzten Jahr um mehr als 30 % einbrechen.
Welche differenzierten Vorteile hat die Offline-Unterhaltung im Vergleich zur Online-Unterhaltung, wenn man mehr Aufmerksamkeit, Zeit und Geldkosten investieren muss? Wenn der globale Filmmarkt vor dem Wandel des Wirtschaftszyklus und der strukturellen Anpassung der Branche steht und gleichzeitig von Kurzvideos, Streaming-Diensten und KI-Inhalten betroffen ist, warum zieht Nordamerika mehr Vertreter der Generation Z in die Kinos – und welche Erkenntnisse lassen sich daraus für den heimischen Markt ableiten?
Unterschiedliche Bilanzstimmungen im dritten Quartal
Der entscheidende Wachstumspunkt des nordamerikanischen Filmmarkts liegt vor allem in der Sommerkinosaison. Zahlreiche hochkarätige Großproduktionen haben die Begeisterung für das Kino kontinuierlich angefacht. Der Jahreskassenmeister *Spider-Man 4* hat in Nordamerika 959 Millionen US-Dollar eingespielt und damit einen neuen Rekord der Reihe sowie einen neuen historischen Rekord für den nordamerikanischen Film aufgestellt. Weltweit belief sich der Gesamterlös auf 2,52 Milliarden US-Dollar, womit der Film den dritten Platz in der Geschichte des Films einnimmt. *Odyssee* erzielte in Nordamerika 626 Millionen US-Dollar und weltweit 1,7 Milliarden US-Dollar an Kassenumsatz. Der Film übertraf die bisherige persönliche Bestleistung von Regisseur Nolan und brach mit über 200 Millionen US-Dollar in Nordamerika und 555 Millionen US-Dollar weltweit an IMAX-Kassenumsatz den Rekord von *Avatar*.
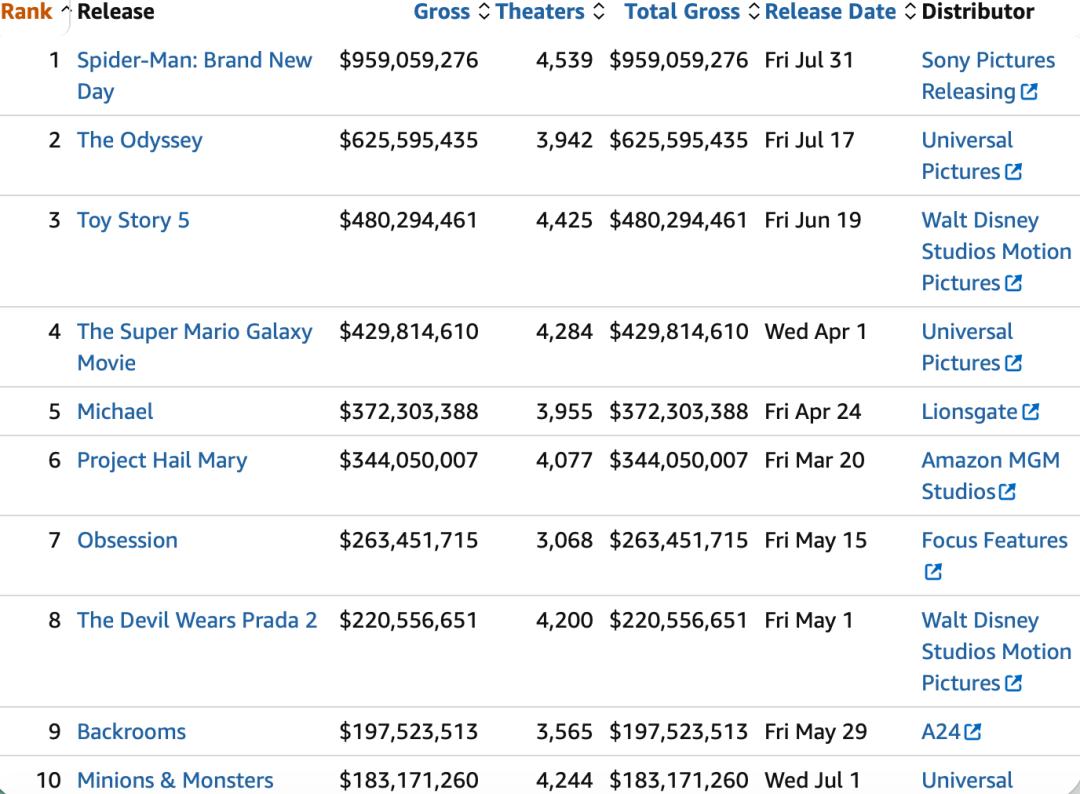
Darauf folgend erzielte *Toy Story 5* einen Umsatz von 480 Millionen US-Dollar in Nordamerika und 1,156 Milliarden US-Dollar weltweit. Sowohl *Super Mario Bros. 2*, das von April bis in die Sommerkinosaison hinein gezeigt wurde, als auch der biographische Film *Michael Jackson: Der Weg zum Superstar* waren weltweite Kassenschlager mit über 1 Milliarde US-Dollar. Angetrieben von zahlreichen großen Hits aus IP-Fortsetzungen und originellen Werken berühmter Regisseure erreichte Nordamerika erstmals in seiner Geschichte das Ergebnis, dass der Kassenumsatz vier Monate in Folge in der Sommerkinosaison jeden Monat über 1 Milliarde US-Dollar lag. Die Filme *Obsession* und *The Backrooms* wurden mit niedrigen Kosten zu großen Kassenerfolgen. Die oben genannten nordamerikanischen Kassenerfolge, vor allem die späteren Filme, sind im heimischen Markt relativ wenig populär.
Die unterschiedlichen Stimmungen im In- und Ausland spiegeln sich direkt in den Quartalsberichten des dritten Quartals wider. Effektvolle Großfilme haben die Aktien mehrerer nordamerikanischer Kinounternehmen auf neue Höchststände getrieben. AMC Entertainment Holdings meldete im dritten Quartal 2026 einen Umsatz von 1,711 Milliarden US-Dollar, was einem Anstieg von 31,6 % gegenüber dem Vorjahr entspricht. Der Nettogewinn belief sich auf 109,3 Millionen US-Dollar, und das bereinigte EBITDA erreichte mit 347,5 Millionen US-Dollar einen historischen Höchstwert, was einem Anstieg von 183,7 % gegenüber dem Vorjahr entspricht. Bei Cinemark stieg der Umsatz im Berichtszeitraum um 23 % gegenüber dem Vorjahr auf 1,06 Milliarden US-Dollar, und das bereinigte EBITDA wuchs um 51 % auf 268 Millionen US-Dollar. Comcast erzielte mit dem Kinovertrieb von Filmen einen Umsatz von 2,217 Milliarden US-Dollar, was einem Wachstum von 83,3 % entspricht. Sony erzielte im dritten Quartal einen Filmunternehmensumsatz von 513,7 Milliarden Yen, was einem Wachstum von 48 % entspricht.
In den ersten drei Quartalen verzeichneten die meisten heimischen Filmunternehmen aufgrund eines Rückgangs des Kassenumsatzes um 40 % im ersten Halbjahr und einer leichten Erholung in der Sommerkinosaison einen negativen Umsatzwachstum im Vergleich zum gleichen Zeitraum des Vorjahres. Da es im dritten Quartal Kassenschlager wie *Die Acht Unsterblichen!* und *Willkommen im Drachenrestaurant* gab, zeigte Ruyi Film im dritten Quartal 2026 eine Erholungstendenz. Der Umsatz in diesem Quartal betrug 3,3 Milliarden Yuan, was einem Anstieg von 6,77 % gegenüber dem Vorjahr entspricht, während der Umsatz in den ersten drei Quartalen um 14,20 % gegenüber dem Vorjahr zurückging. China Film erzielte im dritten Quartal 2026 einen Einzelquartalsumsatz von 1,079 Milliarden Yuan, was einem Rückgang von 10,97 % gegenüber dem Vorjahr entspricht. Der dem Mutterunternehmen zuzurechnende Nettogewinn im Einzelquartal betrug 72 Millionen Yuan, was einem Rückgang von 59,10 % gegenüber dem Vorjahr entspricht, während der Wert in den ersten drei Quartalen um 11,50 % gegenüber dem Vorjahr zurückging. Shanghai Film erzielte in den ersten drei Quartalen einen Gewinn von 18,51 Millionen Yuan, verlor nach Abzug nicht betriebsbedingter Posten jedoch 9,07 Millionen Yuan im Kerngeschäft, was einem Rückgang von 31 % gegenüber dem Vorjahr entspricht.
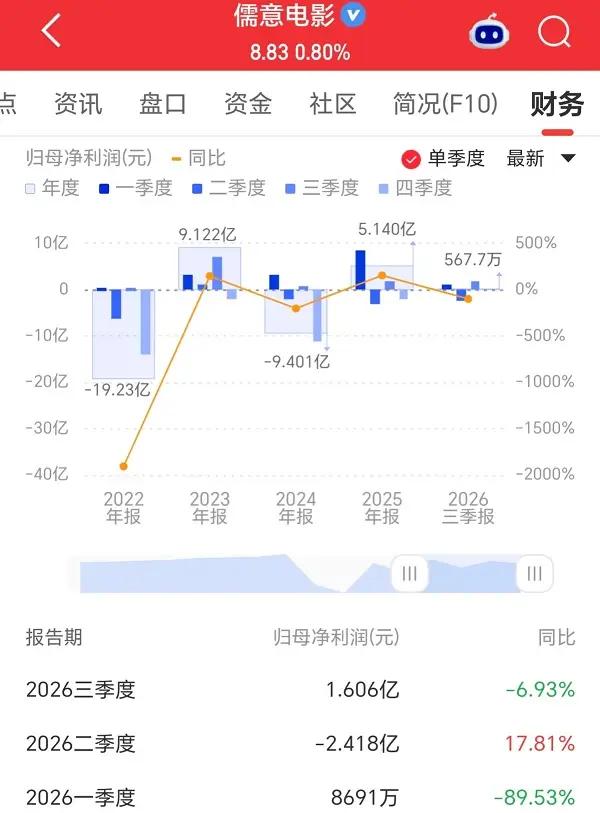
Bona Film, Huayi Brothers und Beijing Culture verzeichnen in diesem Jahr bereits drei Quartale in Folge anhaltende Verluste. Light Media behielt einen positiven Nettogewinn, verzeichnete aber nach dem Ende des *Ne Zha*-Effekts einen erstaunlichen Rückgang: In den ersten drei Quartalen sank der dem Mutterunternehmen zuzurechnende Nettogewinn von Light Media auf 50,12 Millionen Yuan, und der bereinigte Nettogewinn betrug nur 10,72 Millionen Yuan, was einem Rückgang von 99,53 % gegenüber dem Vorjahr entspricht. Bei den Kinounternehmenaktien verzeichneten Hengdian Film, Xingfu Lanhai und Jinyi Film in den ersten drei Quartalen insgesamt Verluste.
Aus der unterschiedlichen Stimmung der Quartalsberichte geht hervor, dass Inhalte nach wie vor der wichtigste Treiber sind, um Zuschauer in die Kinos zu locken, und Großprojekte stark mit Leistungsschwankungen verbunden sind. Der Erfolg der nordamerikanischen Kinos wäre ohne die starke Zugkraft von Großproduktionen wie *Spider-Man 4* und *Odyssee* auf die Effektkinosäle nicht möglich. Der Einbruch des heimischen Kassenumsatzes in diesem Jahr ist auch auf das Fehlen von super Kassenhits zurückzuführen – wenn man den phänomenalen Film *Ne Zha 2* im letzten Jahr herausnimmt, wäre das Ergebnis nicht viel besser als in diesem Jahr.
Neben den Inhalten haben die nordamerikanischen Kinos auch große Anstrengungen unternommen, um das Erlebnis in Bezug auf Infrastruktur, Verkaufsartikel und andere Bereiche zu verbessern. Ein kürzlich von Cinema United veröffentlichter Bericht zeigt, dass Kinos in ganz Nordamerika in den letzten zwei Jahren insgesamt 2,7 Milliarden US-Dollar für Modernisierung, Umbau und Innovation investiert haben. Allein im letzten Jahr beliefen sich die Ausgaben der Kinos für hochwertige Unterhaltungserlebnisse auf 1,2 Milliarden US-Dollar, wobei die acht größten Kinoketten in Nordamerika 840 Millionen US-Dollar investierten. Zu diesen Maßnahmen gehören die Einrichtung von Bars, Spielhallen, AR-Geräten, beheizten Liegesesseln, 70mm-Film-IMAX-Leinwänden und vieles mehr. Cinemark hat fast 75 % seiner nordamerikanischen Kinokinos mit luxuriösen Liegesesseln ausgestattet und betreibt mehr als 650 Kinos mit beweglichen Sitzen.
Diese Investitionen haben sich in diesem Jahr, in dem zahlreiche Genre-Großfilme gezeigt werden und das Filmangebot stark ist, positiv ausgewirkt. Am Beispiel von Cinemark: Die Einnahmen aus hochwertigen Kinokinos wie XD, IMAX und ScreenX stiegen um 50 % gegenüber dem Vorjahr. Diese hochwertigen Kinosäle machen zwar nur etwas mehr als 6 % der Gesamtzahl aus, tragen aber 18 % zum weltweiten Kassenumsatz des Unternehmens bei. Die Einnahmen aus beweglichen Sitzen stiegen um 62 % gegenüber dem Vorjahr und erreichten einen neuen Höchstwert für ein einzelnes Quartal. Die weltweiten Einnahmen aus Verkaufsartikeln sowie die Einnahmen pro Besucher in den USA erreichten einen historischen Höchstwert für das dritte Quartal. Die Einnahmen aus Merchandising in den ersten neun Monaten des Jahres 2026 haben bereits den Gesamtwert des gesamten Jahres 2025 überschritten. Ein hochwertigeres, immersiveres und einzigartigeres Erlebnis, das sich in sozialen Medien teilen lässt, wird zunehmend zum Grund für junge Menschen, ins Kino zu gehen.
Ähnlich dazu ist die Maßnahme von Ruyi, aktiv einen „Superunterhaltungsraum 2.0“ zu schaffen, in dem Trendspielzeuge und zweidimensionale Merchandising-Produkte eingeführt werden und eine Zusammenarbeit mit der KPL stattfindet. All dies zielt auf eine Offline-Transformation ab, um die junge Zielgruppe zu erreichen. Diese Maßnahmen werden eine multiplikative Wirkung entfalten, wenn das Inhaltsangebot gestärkt wird, aber ihre Wirkung ist begrenzt, solange die Attraktivität der Inhalte nicht wiederhergestellt ist.
Die Generation Z kehrt zu den nordamerikanischen Kinos zurück?
In diesem Jahr ist ein offensichtliches Phänomen zu beobachten, das das Entwicklungspotenzial der Branche beeinflusst: Die Attraktivität des Films für junge Gruppen im Inland und in Nordamerika entwickelt sich in zwei völlig unterschiedliche Richtungen.
Der *2025 China Film Market Insight*-Bericht, der im November 2025 von Tuopu Data veröffentlicht wurde, zeigt, dass die Attraktivität der aktuellen Filminhalte für junge Zuschauer abnimmt. Im Jahr 2025 machten Filmzuschauer unter 24 Jahren nur 15 % aus, während dieser Anteil im Jahr 2019 noch 38 % betrug. Die Daten zeigen außerdem, dass seit 2022 Zuschauer im Alter von 30 bis 39 Jahren zur Hauptgruppe der Kinobesucher geworden sind, deren Anteil im Jahr 2025 40 % erreichte. Mit anderen Worten: Die Hauptzielgruppe des chinesischen Festland-Filmmarkts sind mittlerweile Menschen mittleren Alters, sodass sich die Inhaltserstellung möglicherweise auch stärker an der Geschmacksrichtung dieser Altersgruppe orientiert.
Junge Menschen werden durch andere Unterhaltungsangebote wie Streaming-Dienste und Kurzvideodramen abgezogen. Dass das Filmpublikum altert, ist eine allgemein verbreitete Wahrnehmung, die durch die inländischen Daten auch zu bestätigen scheint. Wenn wir jedoch unseren Blick auf Nordamerika richten, kommen wir zu dem gegenteiligen Ergebnis.
Laut einem Bericht der *New York Times* weisen Branchenanalysten darauf hin, dass Jugendliche und junge Menschen in ihren Zwanzigern derzeit etwa 40 % der gesamten Kinobesucher in Nordamerika ausmachen. Der Artikel zitiert Branchenumfragen der National Association of Theatre Owners (Cinema United, ehemals NATO) und der Ticketplattform Fandango: Die Generation Z liegt nicht nur bei der jährlichen durchschnittlichen Kinobesuchsfrequenz an der Spitze (ca. 6 bis 7 Mal pro Jahr), sondern ist auch eher bereit, für hochwertige Formate wie IMAX, Dolby und 70mm-Filmvorführungen zu bezahlen.
Mehrere befragte junge Zuschauer nannten als Grund das „Erlebnis gegen die Fragmentierung“: In einem Alltag, der durch Algorithmen und Kurzvideos stark fragmentiert ist, bietet das Kino einen seltenen immersiven Ort, an dem man „zwei Stunden lang beruhigt sein Handy beiseitelegen kann“. Darüber hinaus machen die Beliebtheit von TikTok-Filmclips, Podcast-Diskussionen und der Filmkritik-Plattform Letterboxd das Offline-Kinoerlebnis zu einem kulturellen Check-in-Verhalten mit dem Charakter von „sozialem Kapital“.
Die „soziale Neigung“ der chinesischen und der amerikanischen Zuschauer entwickelt sich ebenfalls unterschiedlich: Eine Umfrage von Fandango unter 7.000 Zuschauern zeigt, dass die Generation Z mit 87 % den höchsten Anteil an Kinobesuchern stellt. Während die Millennials das Kino als Ausweg aus der Realität betrachten, um dem Alltag zu entfliehen, sieht die Generation Z es als einen Ort für soziale Interaktion offline – was man sieht, ist nicht so wichtig, wichtig ist, gemeinsam hinzugehen.
Beeinflusst durch Veränderungen der Bevölkerungsstruktur und der Unterhaltungsgewohnheiten tendieren die inländischen Zuschauer zunehmend zum „alleinigen Kinobesuch“ und zur „Entsozialisierung“. Laut Daten von Maoyan erreichte der Anteil der alleinigen Kinobesucher im diesjährigen Nationalfeiertagszeitraum 25,7 % und damit den höchsten Stand seit sechs Jahren. Der Anteil der gemeinsamen Kinobesuche mehrerer Personen sank gegenüber dem Vorjahr auf den jüngsten Tiefststand. Die durchschnittliche Anzahl der gesehenen Filme pro Person betrug nur 1,08, und der Anteil der Zuschauer, die zwei oder mehr Filme gesehen haben, geht ebenfalls zurück.
Wenn man die jugendliche und soziale Eigenschaft des Kinos stärken möchte, muss man sich auf Bereiche wie