Post-Anti-VEGF-Ära: Ein hundert Milliarden US-Dollar umfassender „verdeckter Krieg“ am Augenhintergrund
Eine Übernahme von bis zu 3,325 Milliarden US-Dollar heizt die iterative Welle neuer ophthalmologischer Medikamente weltweit weiter an.
Am 16. November kündigte Johnson & Johnson die Übernahme des ophthalmologischen Biotech-Unternehmens Ollin Biosciences an. Mit einer Gegenleistung von 2,2 Milliarden US-Dollar als Anzahlung plus bis zu 1,125 Milliarden US-Dollar an regulatorischen und kommerziellen Meilensteinen erwarb das Unternehmen zwei ophthalmologische Bispezifische Antikörper-Pipelines: Einer ist der VEGF/Ang2-Bispezifische Antikörper OLN324, der bereits in die Phase-III-Klinik vorangetrieben wurde und auf die feuchte altersbedingte Makuladegeneration (wAMD) und das diabetische Makulaödem (DME) abzielt; der andere ist der IGF-1R/TSHR-Bispezifische Antikörper OLN102, der auf die Schilddrüsen-Augenerkrankung (TED) abzielt. Ersterer stammt von Innovent Biologics, letzterer von Orange Sail Pharma.
Blickt man auf die Entwicklungstrends der Ophthalmologie in den letzten 20 Jahren, hat sich Eylea dank besserer Wirksamkeit und Adhärenz zu einem führenden ophthalmologischen Spitzenmedikament entwickelt; Vabysmo zielt auf die Chancen der nächsten Generation von Anti-VEGF-Augentherapeutika ab und erzielte nach seiner Markteinführung durch längere Verabreichungsintervalle sofort hohe Verkaufszahlen. OLN324 möchte noch einen Schritt weiter gehen: Sein Dual-Target-Design kann die Neovaskularisation im Augenhintergrund tiefer kontrollieren und zeigte in frühen Head-to-Head-Studien mit Vabysmo klinische Vorteile.
Mit anderen Worten: Johnson & Johnson setzt auf den nächsten großen ophthalmologischen Verkaufshit. Das ist leicht verständlich: Angetrieben von der doppelten Dynamik der Bevölkerungsalterung und der steigenden Prävalenz von Diabetes hat der Markt für ophthalmologische Medikamente bereits einen Umfang von über 10 Milliarden US-Dollar überschritten, aber die therapeutischen Grenzen traditioneller Anti-VEGF-Medikamente treten immer deutlicher hervor – das Problem der geringen Adhärenz durch wiederholte intravitreale Injektionen, unzureichende Ansprechen bei einigen Patienten und nachlassende Langzeitwirksamkeit bilden zusammen einen klaren ungedeckten klinischen Bedarf.
Ausreichend klar definierte Marktprobleme können enorme kommerzielle Renditen generieren und große und kleine Pharmaunternehmen im In- und Ausland dazu anregen, sich eifrig zu positionieren. Die Pipeline von Ollin ist nur die Spitze des Eisbergs unter zahlreichen innovativen ophthalmologischen Pipelines. Die weltweite Forschung und Entwicklung von Augenhintergrund-Medikamenten hat sich längst von der „internen Konkurrenz“ einzelner Targets zu einem multidimensionalen Wettlauf um Bispezifische/Mehrfachspezifische Antikörper, langwirksame Retardierungen und sogar Gentherapien gewandelt.
01
Der 10-Milliarden-Dollar-Markt und seine Obergrenze
In der Landschaft ophthalmologischer Medikamente sind Erkrankungen des Augenhintergrunds zweifellos die lukrativste Goldspur und bei weitem nicht gesättigt.
Laut den auf dem Investoren-Tag 2025 von EyePoint veröffentlichten Daten hat der Gesamtmarkt für Markenmedikamente für die drei Hauptindikationen der feuchten altersbedingten Makuladegeneration (nAMD), des diabetischen Makulaödems (DME) und der retinalen Venenverschlüsse (RVO) weltweit bereits 12 Milliarden US-Dollar überschritten. Dabei machen die beiden Indikationen nAMD und DME über 80 % des Anteils aus und sind die absolute Hauptstütze des Marktes.
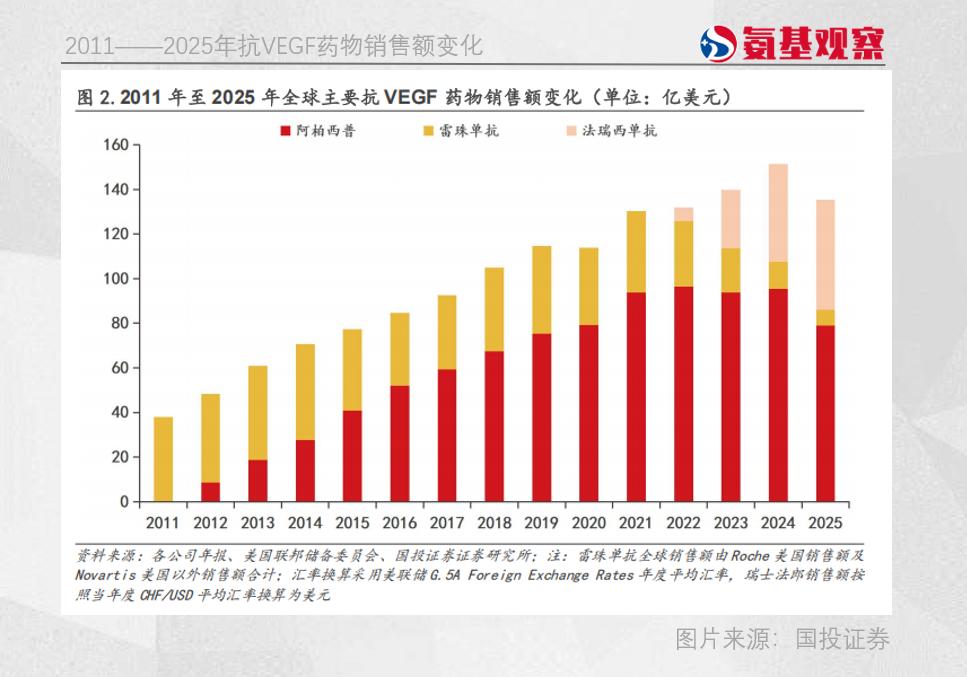
Die Wachstumslogik auf der Nachfrageseite bleibt solide: Die Bevölkerungsalterung treibt die Zahl der an Makuladegeneration erkrankten Menschen kontinuierlich in die Höhe, die wachsende Basis von Diabetikern weltweit lässt den Bedarf an Diagnose und Behandlung von DME und diabetischer Retinopathie stetig steigen. Zusammen mit der langfristigen Belastung durch Augenerkrankungen bei kurzsichtigen Menschen hält die Erweiterung des Marktes für Augenhintergrund-Erkrankungen weiter an.
Allerdings stoßen die traditionellen Anti-VEGF-Medikamente, die diesen 10-Milliarden-Dollar-Markt stützen, an die Obergrenze ihrer klinischen Einschränkungen.
Am Beispiel von nAMD und DME: Anti-VEGF-Medikamente verbessern das Patientenprognose, indem sie abnormale Angiogenese und vaskuläre Leckage hemmen. Aber diese Erkrankungen erfordern in der Regel eine Langzeitbehandlung, und Patienten müssen häufig wiederholt intravitreale Injektionen erhalten, was zu einer geringen Adhärenz führt.
Insbesondere bei DME spricht ein erheblicher Teil der Patienten klinisch unzureichend auf die Anti-VEGF-Therapie an, und einige Patienten erreichen während der Langzeitbehandlung keine anhaltende Kontrolle der retinalen Flüssigkeit.
Die Verlängerung des Verabreichungsintervalls, die gründliche Beseitigung von Flüssigkeitsansammlungen und die Überwindung von resistenten Patientengruppen bilden die Kernlogik für den Durchbruch der neuen Generation von ophthalmologischen Medikamenten.
Vabysmo ist der erste „nächste Generation“-Kandidat, der erfolgreich auf den Markt kam. Als weltweit erster zugelassener VEGF/Ang2-Bispezifischer Antikörper zielt er gleichzeitig auf VEGF-A und Ang2 ab, hemmt sowohl die abnormale Angiogenese als auch verbessert die vaskuläre Stabilität und wirkt auch bei Patienten, die auf frühere Anti-VEGF-Behandlungen unzureichend angesprochen haben.
Die Wachstumsdynamik von Vabysmo nach seiner Markteinführung bestätigt den kommerziellen Wert dieses Ansatzes: Im Jahr 2025 erreichte sein weltweiter Umsatz 4,102 Milliarden Schweizer Franken, ein Anstieg von 12 % gegenüber dem Vorjahr; im dritten Quartal 2026 belief sich sein Umsatz auf 3,2 Milliarden Schweizer Franken, ein Anstieg von 10 % gegenüber dem Vorjahr, und er gewinnt weiterhin Marktanteile von Eylea ab.
Aber Vabysmo ist nicht das Ende der Entwicklung. Derzeit muss es in der Anfangsphase der Behandlung noch alle 4 Wochen injiziert werden, und das Verabreichungsintervall in der Erhaltungsphase kann noch weiter verlängert werden; gleichzeitig wurden nach der Markteinführung auch Berichte über seltene augenbezogene Sicherheitsereignisse wie Retinalvaskulitis veröffentlicht, sodass die Langzeitsicherheit weiterhin überwacht werden muss.
Mit anderen Worten: Zwischen der enormen Marktnachfrage und den noch unvollkommenen vorhandenen Therapien bleibt das Fenster für nachfolgende Anbieter offen.
02
3,3 Milliarden US-Dollar schwere Wette – worauf setzt Johnson & Johnson?
Angesichts des enormen Potenzials des Marktes für ophthalmologische Medikamente und des klaren klinischen Bedarfs beginnen multinationale Pharmaunternehmen, ihre Wetten auf neue Generationen von ophthalmologischen Pipelines zu erhöhen.
Die 3,3-Milliarden-US-Dollar-Übernahme von Ollin durch Johnson & Johnson dient im Wesentlichen der Stärkung der eigenen ophthalmologischen Pipeline, um mit barem Geld direkt die Kernteilnahmeberechtigung für die nächste Generation von ophthalmologischen Medikamenten zu erwerben.
Die Struktur dieser Transaktion ist ebenfalls bemerkenswert: Neben der Gesamtgegenleistung von 2,2 Milliarden US-Dollar Anzahlung und 1,125 Milliarden US-Dollar Meilensteinen schloss Johnson & Johnson gleichzeitig eine unabhängige Forschungs- und Entwicklungsfinanzierungsvereinbarung mit Blackstone ab. Blackstone wird 750 Millionen US-Dollar für die Phase-III-klinische Entwicklung von OLN324 bereitstellen und dafür entsprechende Meilensteinzahlungen sowie einen einstelligen Anteil am Umsatz erhalten.
Die Unterstützung durch eine Top-Investmentinstitution zeigt indirekt, dass sie die Asset-Qualität von OLN324 anerkennt: Sowohl im strukturellen Design als auch in den frühen klinischen Leistungen verfügt dieser Bispezifische Antikörper über das Potenzial, als Best-in-Class-Medikament zu gelten.
Laut den von Ollin veröffentlichten Informationen ist OLN324 ebenfalls ein VEGF/Ang2-Bispezifischer Antikörper, verwendet jedoch eine kompaktere Antikörperstruktur (Minibody) und verfügt über eine hohe Ang2-Hemmwirkung. Bei höheren molaren Dosen erreicht er eine ausreichendere Interferenz mit beiden Targets, was theoretisch zu einer besseren Kontrolle der retinalen Flüssigkeit und einer längeren Wirkdauer führen kann.
Die Head-to-Head-klinische Studie zwischen OLN324 und Vabysmo liefert direktere Wirksamkeitsbeweise.
Im Januar 2026 veröffentlichte Ollin die Daten der Ib-Phase-klinischen Studie zum Vergleich von OLN324 und Vabysmo bei Patienten mit wAMD oder DME: Bei DME-Patienten zeigte die OLN324 4mg-Gruppe eine schnellere und deutlichere anatomische Verbesserung der Netzhaut. In Woche 12 erreichten fast 90 % der Patienten einen DME-freien Zustand, gegenüber 57 % in der Vabysmo-Gruppe.
Im März veröffentlichte Ollin die vollständigen 20-Wochen-Daten. Bei DME-Patienten behielt die mit OLN324 behandelte Gruppe innerhalb von 12 Wochen nach der letzten obligatorischen Verabreichung weiterhin eine gute Netzhaut-Trockenheit bei. Davon benötigten 93 % der Patienten in der OLN324 4mg-Gruppe keine erneute Behandlung, gegenüber 89 % in der Vabysmo-Gruppe.
Auch bei der Verbesserung der Sehschärfe behielt die OLN324 4mg-Gruppe den Vorteil. Bei wAMD-Patienten lag die Verbesserung des bestkorrigierten Sehvermögens in der OLN324 4mg-Gruppe in Woche 20 numerisch um etwa 2,2 Buchstaben höher als in der Vabysmo-Gruppe. Darüber hinaus zeigte OLN324 auch bei der Verbesserung der Dicke der Pigmentepithelablösung (PED) schnellere und länger anhaltende Effekte.
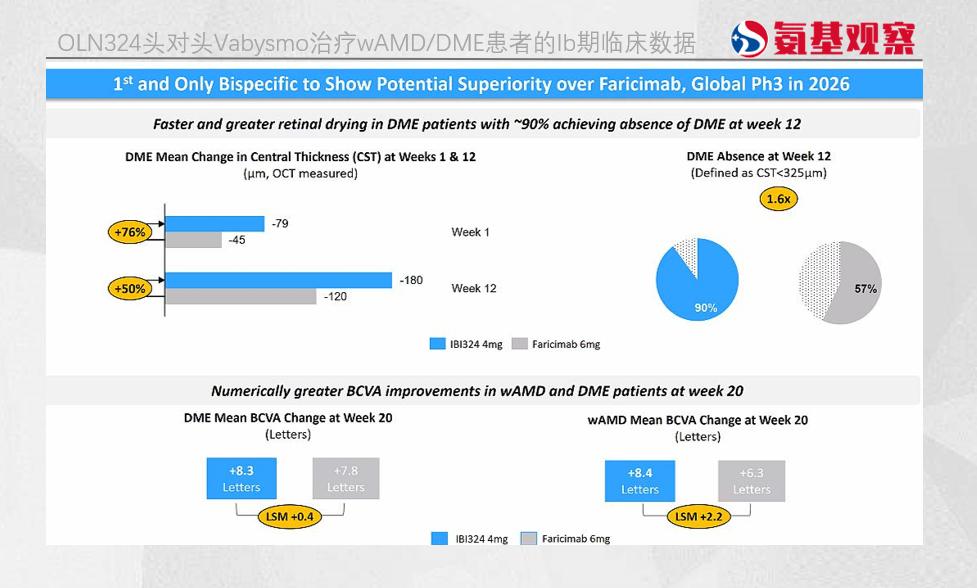
Sowohl bei der anatomischen Verbesserung als auch bei der Verbesserung der Sehschärfe ist OLN324 Vabysmo überlegen. Natürlich handelt es sich hierbei nur um eine Ib-Phase-Studie mit begrenzter Stichprobengröße und Nachbeobachtungszeit, sodass OLN324 noch größere Studien zur Bestätigung seiner Wirksamkeit benötigt. Aber der Vorteil, der durch den direkten Head-to-Head-Vergleich gezeigt wird, reicht bereits aus, um die Entschlossenheit von Johnson & Johnson zur Investition zu stützen.
Die weitere präklinische Pipeline, der IGF-1R/TSHR-Bispezifische Antikörper OLN102, ergänzt das Portfolio von Johnson & Johnson im Bereich der TED-Erkrankungen.
TED ist eine orbitale entzündliche Erkrankung, die eng mit Autoimmun-Schilddrüsenerkrankungen zusammenhängt. Patienten können Exophthalmus, Doppelbilder, Liddystrophie und im schwersten Fall sogar Optikuskompression und Sehverlust entwickeln.
IGF-1R ist bereits ein klinisch validierter therapeutischer Target. Teprotumumab (Tepezza) wirkt durch die Hemmung von IGF-1R und ist das erste zugelassene nicht-chirurgische Medikament zur Behandlung von TED. OLN102 fügt zusätzlich die Hemmung von TSHR hinzu, das eine wichtige Rolle bei der Behandlung der Basedow-Krankheit spielt. Die gemeinsame Wirkung mit IGF-1R kann einen Synergieeffekt erzeugen und theoretisch zu einer stärkeren Wirksamkeit führen.
Bei dieser Target-Kombination hat die Studie von Innovent Biologics zum gleichgerichteten Bispezifischen Antikörper IBI3031 für die TED-Indikation bereits die Phase-I-Klinik erreicht.
03
Aufkeimende Welle – drei Hauptinnovationslinien der nächsten Generation von ophthalmologischen Medikamenten
Die Übernahme durch Johnson & Johnson ist nur die Spitze des Eisbergs. Weltweit hat die Forschungswelle für innovative ophthalmologische Medikamente längst eingesetzt, wobei multidimensionale Innovationen bei Target-Mechanismen, Verabreichungstechnologien und Behandlungsparadigmen gemeinsam voranschreiten. Die Wettbewerbsdimensionen sind längst über den Rahmen traditioneller Anti-VEGF-Medikamente hinausgewachsen.
· Target-Upgrade: Von Bispezifischen Antikörpern zu Multitarget-Strukturen, vollständige Abdeckung vaskulärer Pathologien
Aus Sicht der Targets ist VEGF/Ang2-Bispezifischer Antikörper derzeit der ausgereifteste und am stärksten umkämpfte Bereich. Neben Vabysmo und dem von Johnson & Johnson erworbenen OLN324 ist BI-836880 von Boehringer Ingelheim ein VEGF/Ang2-bispezifisches Nanokörper, das eine von traditionellen Bispezifischen Antikörpern abweichende molekulare Form verwendet und sich bereits in der Phase-I/II-klinischen Entwicklung befindet.
VIS-101 von NewBridge Biotech ist ebenfalls bemerkenswert. Es handelt sich um einen neuen vierwertigen bispezifischen Antikörper, der auf VEGF-A und ANG-2 abzielt. Die vierwertige molekulare Struktur verlängert die Halbwertszeit, und die Phase-I-Daten zeigen, dass die Hälfte der Patienten ein Verabreichungsintervall von mehr als 6 Monaten aufweist. Kürzlich gab dieses Produkt bekannt, dass die erste Patientendosierung in der Phase-IIb-Studie abgeschlossen wurde.
Über die Dual-Target-Struktur hinaus werden auch breitere Multitarget-Fusionsproteine parallel vorangetrieben. GenSci148 von Gensci Pharmaceutical deckt gleichzeitig die vier Targets VEGF-A, VEGF-C, VEGF-D und Ang2 ab und greift über mehrere Signalwege in abnormale Angiogenese, vaskuläre Permeabilität und Stabilität ein. Dieses Produkt erhielt im August 2026 die klinische Zulassung im Inland.
Die Kombinationen beschränken sich nicht nur auf VEGF/Ang2-Bispezifische Antikörper, sondern es tauchen ständig neue Kombinationen von VEGF mit Targets wie FGF, Komplement, Tie2 und IL-6 auf.
RC28-E von RemeGen ist ein VEGF/FGF-dual-target-Fusionsprotein, das durch gleichzeitige Hemmung der mit VEGF und FGF verbundenen Signalwege eine umfassendere Kontrolle der abnormalen Angiogenese anstrebt.
IBI302 von Innovent Biologics verwendet ein Design, das VEGF mit dem Komplementweg kombiniert: Es fängt die Liganden der VEGF-Familie über die mit VEGFR1 und VEGFR2 verbundenen Domänen ein und fügt gleichzeitig komplementhemmende Funktionen hinzu, um sowohl pathologische Prozesse wie Neovaskularisation