Als Lohnfertiger für Adidas und Li-Ning mit einem Jahresumsatz von 5,8 Milliarden Yuan – warum verdient Longxing Tianxia nur 5 Yuan pro Paar Schuhe?
Am 9. November 2026 ergab das Ergebnis der 57. Prüfungssitzung des Börsenprüfungsausschusses der Shanghai Stock Exchange im Jahr 2026, dass das erste öffentliche Angebot der Guangdong Longxing Tianxia Technology Co., Ltd. die Emissionsbedingungen, Börsennotierungsbedingungen und Anforderungen an die Informationsoffenlegung erfüllt, und das IPO am Hauptboard der Shanghai Börse wurde offiziell genehmigt.
Laut dem Prospekt befasst sich Longxing Tianxia hauptsächlich mit der Entwicklung, dem Design, der Produktion und dem Vertrieb von Sportschuhen. Es ist ein professioneller Hersteller von Sportschuhen mit Größenvorteilen, Markeneinfluss und Marktwettbewerbsfähigkeit und hat Kooperationsbeziehungen mit bekannten Sportmarken wie adidas, Under Armour, Li-Ning, Anta und HOKA aufgebaut. Nach Daten von Frost & Sullivan belegte Longxing Tianxia im Jahr 2025 mit einem globalen Marktanteil von 1,78 % den siebten Platz in der Sportschuhherstellungsbranche und den zweiten Platz bei den Inlandseinnahmen.
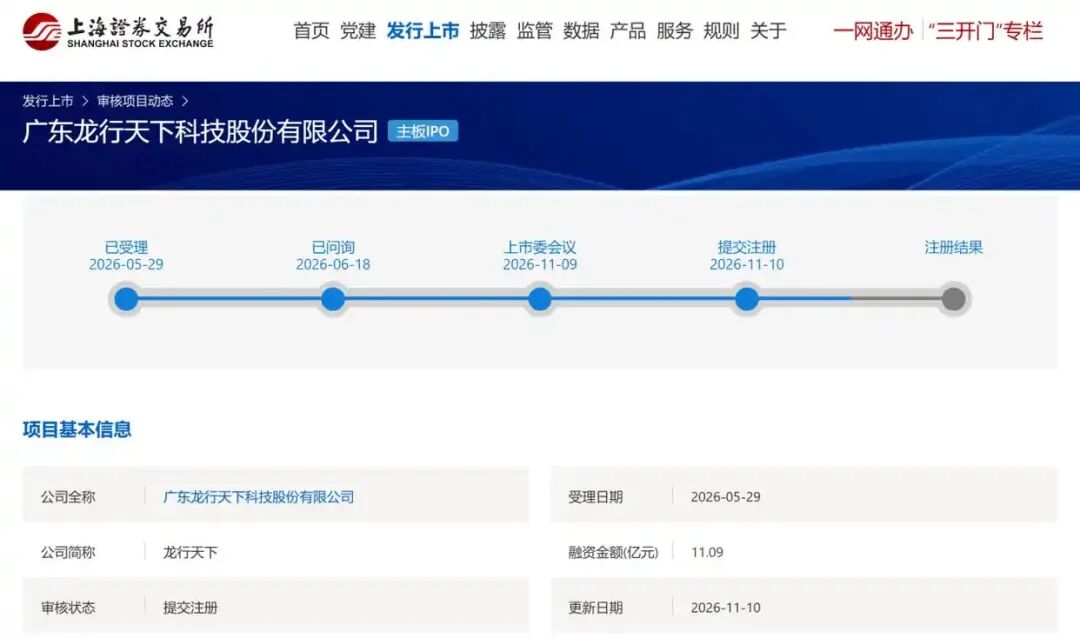
Seit der Umsetzung des umfassenden Registrierungssystems sind nur sehr wenige IPO-Projekte der Schuhherstellungsbranche vom Hauptboard der Shanghai Stock Exchange angenommen worden. Die Genehmigung von Longxing Tianxia erhält daher eine Signalbedeutung, die über das einzelne Unternehmen hinausgeht.
01
Wie hat Longxing Tianxia es geschafft, von der Herstellung von Formen zu fertigen Schuhen auf den Markt der Auftragsfertiger vorzudringen?
Der Ausgangspunkt der chinesischen Auftragsfertigungsindustrie für Sportschuhe fällt stark mit der ostasiatischen Verlagerung der globalen Fertigungsindustrie zusammen. In den 1970er und 1980er Jahren verlagerten Marken wie Nike und adidas ihre Fertigungsabschnitte nach außen, und Auftragsfertigungsgiganten wie das taiwanesische Pou Chen (Muttergesellschaft von Yue Yuen) übernahmen diese Aufträge zuerst. Angetrieben von den Arbeits- und Landvorteilen im Zuge der Reform und Öffnung verlagerte sich die Schuhfertigungskapazität in großem Umfang nach Jinjiang in Fujian und Dongguan in Guangdong.
Die ersten Schuhfabriken in Jinjiang erwarben im Zuge der OEM-Fertigung für Nike und adidas Produktionstechniken, Qualitätskontrollsysteme und Managementerfahrungen und bildeten nach und nach eine vollständige Industriekette, was sie von Industrieforschern als „Nike-Lehrlinge“ bezeichnet werden lässt. Die Kernlogik in dieser Phase lag in der Kostenarbitrage: Die Markeninhaber beherrschten Design, Vertriebskanäle und Preisgestaltungsrechte, während die Auftragsfertiger von Bearbeitungsgebühren lebten, und die Gewinnspanne wurde von den Markeninhabern festgelegt.
Aber die Gewinnobergrenze der Auftragsfertigung ist extrem niedrig. Unter dem Druck der geringen Gewinne spaltete sich die Sportschuhindustrie in der zweiten Hälfte der 1990er Jahre auf.
1999 unterzeichnete Anta einen Vertrag mit Kong Linghui für 800.000 Yuan und investierte 3 Millionen Yuan in Werbung im CCTV. Der Umsatz stieg von mehreren zehn Millionen Yuan auf über 300 Millionen Yuan. Das Markenaufbaumodell aus „Star + Werbung“ leitete den mutigen Sprung einer großen Anzahl von Schuh-Auftragsfertigern zu eigenen Marken ein. Dongguan und Putian hingegen schlugen unter dem taiwanesischen Auftragsfertigungssystem und dem Weg der Hochimitate völlig unterschiedliche Entwicklungswege ein.
Longxing Tianxia stieg genau in dieser Spaltungsphase in die Fertigung von fertigen Schuhen ein. 1998 gründeten Long Shuchu, Long Jinchu und Chen Tongju gemeinsam die Zhansheng Formenfabrik und betraten das obere Ende der Industriekette über Schuhformen. Formen sind der Höhepunkt der Prozessdichte in der Schuhherstellung. Diese Wahl gab Longxing Tianxia später die Ausgangsbedingungen für eine vertikale Integration, beschränkte es aber auch für eine lange Zeit auf den Nebensektor der Industriekette, anstatt direkt im Hauptbereich der Auftragsfertigung von fertigen Schuhen für Markenkunden zu agieren.
Diese Phase brachte keine beträchtlichen Einnahmen, hinterließ aber zwei Dinge, die später für Longxing Tianxia von entscheidender Bedeutung waren: Die Beherrschung der grundlegenden Logik des Schuhherstellungsprozesses und die frühe Anhäufung von Vertrauen als „Zulieferer“ im Entwicklungssystem von Markenkunden. Die Formenfabrik diente selbst den Entwicklungszentren großer Marken, sodass Longxing Tianxia bereits in die Produktentwicklungskette der Marken eingebunden war, bevor es überhaupt ein einziges fertiges Schuhpaar hergestellt hatte.
Ab 2011 errichtete Longxing Tianxia nacheinander Fabriken in Guangdong, Hunan, Hubei, Jiangxi und Vietnam. Das Geschäft erweiterte sich von Formen über Sohlen und Schuhoberteile schließlich zu fertigen Schuhen. Der industrielle Hintergrund dieses Wandels war, dass chinesische einheimische Sportmarken (wie Li-Ning und Anta) nach der Bestandskrise Anfang der 2010er Jahre begannen, ihre Lieferkette neu zu strukturieren und nach einheimischen Herstellern mit schnellen Reaktionsfähigkeiten und integrierten Zulieferkapazitäten zu suchen. Longxing Tianxia nutzte die Eigenversorgung mit Formen und Sohlen als Stützpunkt, betrat die Lieferkette von Li-Ning und erweiterte seine Kunden nach und nach auf internationale Marken wie adidas, Under Armour und Decathlon.
2012 schloss Long Shuchu entgegen der Mehrheitsmeinung einen Vertrag mit seiner Heimatstadt Taoyuan in Hunan, um den Produktionsstandort der Hunan Longxing Tianxia Sportartikel Co., Ltd. in Taoyuan anzusiedeln. Das Projekt hat eine Gesamtinvestition von 350 Millionen Yuan und eine Fläche von über 160 Mu. Es begann 2012 mit dem Bau und ging 2014 erfolgreich in Betrieb.
Das bedeutete, dass Longxing Tianxia seinen Hauptsitz und die Produktionsstandorte effektiv trennte: Guangdong als Standort des Hauptsitzes und der Formenkompetenz übernimmt Entwicklungs- und Managementfunktionen, während Binnenregionen wie Taoyuan die Landkosten und das große Arbeitskräfteangebot bieten, die im Perlflussdelta nicht mehr verfügbar sind.
Bis 2015 schloss „Longxing Tianxia“ den Aufbau der Unternehmensstruktur ab. Eine Fertigungsgruppe, die als Formenwerkstatt begann und über vertikale Integration in die Auftragsfertigung von fertigen Schuhen einstieg, war vorläufig fertiggestellt.
02
Ein „großes aber dünnes“ Beispiel für Auftragsfertigung
Laut dem Prospekt erzielte Longxing Tianxia in den ersten drei Quartalen von 2023 bis 2026 Umsätze von 4,211 Milliarden Yuan, 5,588 Milliarden Yuan, 5,834 Milliarden Yuan und 4,520 Milliarden Yuan sowie den den Aktionären zuzurechnenden Nettogewinn von 212 Millionen Yuan, 281 Millionen Yuan, 258 Millionen Yuan und 198 Millionen Yuan.
Bemerkenswert ist, dass die Umsatznettogewinnmarge von Longxing Tianxia, berechnet nach dem den Aktionären zuzurechnenden Nettogewinn, in den Jahren 2023 bis 2025 nur 5,03 %, 5,03 % bzw. 4,42 % betrug und trotz eines Wertes von weniger als 6 % einen Abwärtstrend aufweist. Bei einer geschätzten Verkaufsmenge von 51,75 Millionen Paaren im Jahr 2025 beträgt der Nettogewinn pro Paar etwa 5 Yuan. Der Börsenprüfungsausschuss der Shanghai Stock Exchange forderte das Unternehmen außerdem auf, die Stabilität seiner Betriebsergebnisse unter Berücksichtigung der Umsatz- und Marktanteilsunterschiede zu führenden Unternehmen zu erläutern.
Laut dem Prospekt ist Longxing Tianxia ein professioneller Sportschuhhersteller mit chinesischem Hintergrund, der keine Markenbetriebsgeschäfte betreibt. Als Fertigungsabschnitt in der Mitte der Industriekette kauft er Schuhmaterialien von vorgelagerten Rohstofflieferanten, organisiert die Produktion nach den Bestellanforderungen und Produktspezifikationen der nachgelagerten Markenkunden und liefert die fertigen Schuhe schließlich an die Markeninhaber, damit diese in die Endvertriebskanäle gelangen.
Im Berichtszeitraum betrugen die Einnahmen aus Sportschuhen als Hauptprodukt 3,665 Milliarden Yuan, 5,063 Milliarden Yuan bzw. 5,300 Milliarden Yuan. Ihr Anteil am Hauptgeschäftsumsatz stieg von 89,28 % auf 91,05 %, sodass die Einnahmequellen stark auf eine einzelne Produktkategorie konzentriert sind.
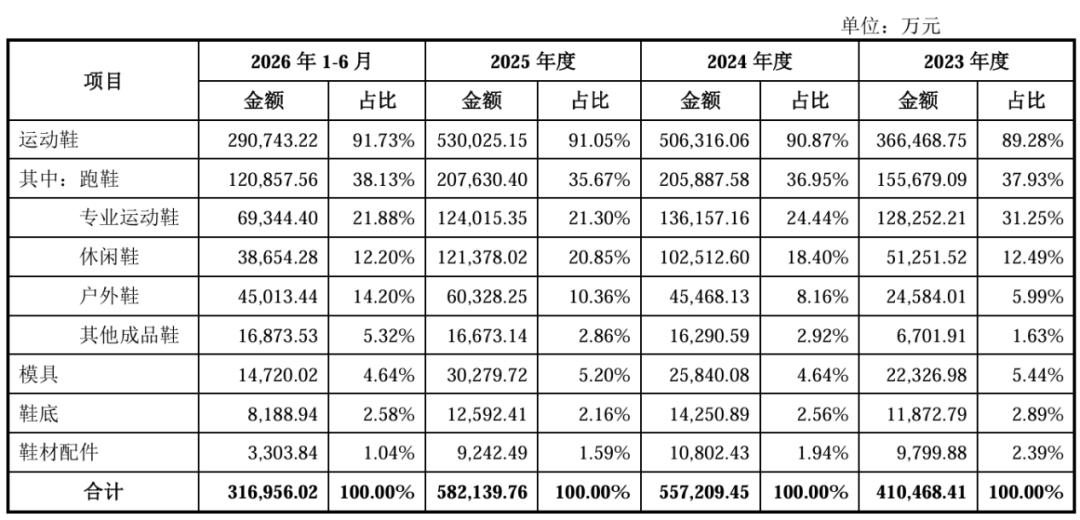
Die Konzentration auf der Kundenseite ist ebenfalls auffällig: Von 2023 bis 2025 betrug der Anteil der Einnahmen aus den fünf größten Kunden am Gesamtumsatz 86,74 %, 88,86 % bzw. 86,25 % und lag drei Jahre in Folge über 80 %. Von Januar bis Juni 2026 entfielen auf die fünf größten Kunden jeweils 24,42 % bei Li-Ning, 20,87 % bei Decathlon, 20,48 % bei adidas, 13,64 % bei Under Armour und 8,94 % bei Anta.
Aber die Großkunden ändern sich auch: Die Bestellungen von Under Armour sanken von 1,323 Milliarden Yuan im Jahr 2024 auf 970 Millionen Yuan im Jahr 2025, und die Lücke wurde durch die Umsatzzuwächse von adidas, Decathlon und Anta geschlossen. Daten aus dem Prospekt zeigen, dass der Umsatzbeitrag von adidas, Decathlon und Anta zu Longxing Tianxia im Jahr 2025 1,279 Milliarden Yuan, 860 Millionen Yuan bzw. 603 Millionen Yuan betrug, was einem Anstieg von 196,65 %, 117,17 % bzw. 166,81 % gegenüber 2023 entspricht.
Bei den Margen betrug die Gesamtbruttomarge von Longxing Tianxia von 2023 bis 2025 19,10 %, 17,61 % bzw. 18,48 % und stieg im ersten Halbjahr 2026 auf 19,33 %. Die Nettogewinnmarge betrug im gleichen Zeitraum 5,03 %, 5,03 % bzw. 4,52 %. Der Prospekt führt die Unterschiede der Bruttomarge zu vergleichbaren Unternehmen der Branche auf Unterschiede bei der Standortverteilung der Produktionsstätten, dem Produktionsumfang und der Produktstruktur zurück.
Der Prospekt enthüllt, dass Longxing Tianxia bis Ende Juni 2026 insgesamt 26 Fabriken in China, Vietnam und Indonesien mit etwa 26.300 Mitarbeitern betreibt, davon 15 Fabriken im Inland. Nach dem Versandvolumen beträgt der Anteil der inländischen Produktionskapazität 67,41 % und der Anteil der Inlandseinnahmen 59,41 %.
Diese Verteilung ist sinnvoll für die Bedienung der schnellen Iteration und kleiner, schnell reagierenden Bestellungen von inländischen Marken. Rund 95 % der in China verkauften Produkte von adidas werden bereits lokal hergestellt, und die inländische Kapazität von Longxing Tianxia passt genau zu dieser Nachfrage. Aber die inländischen Arbeits- und Landkosten sind deutlich höher als in Südostasien, sodass der hohe Anteil der inländischen Kapazität die Bruttomarge von Longxing Tianxia in gewissem Maße drückt.
03
Der tatsächliche Abstand zu den Branchenführern
Im Jahr 2025 betrug die Gesamtbruttomarge von Longxing Tianxia 18,48 %, was unter den 21,89 % der Huili Group und den 22,76 % der Yue Yuen Group liegt. Aber im Vergleich zu den Branchenführern fehlt es Longxing Tianxia nicht nur an einer höheren Gesamtbruttomarge, sondern es gibt auch große Unterschiede bei Nettogewinnmarge und Kostenstruktur.
Beispielsweise betrug die Nettogewinnmarge der Huili Group im Jahr 2025 12,84 %, die Periodenkostenquote nur 4,51 % und der Nettogewinn pro Paar etwa 14,1 Yuan, was fast dem Dreifachen des Nettogewinns pro Paar von Longxing Tianxia (ca. 5 Yuan) entspricht. Der Kern des Huili-Modells liegt nicht darin, teuer zu verkaufen, sondern die Kosten im Fertigungsabschnitt auf ein Maximum zu komprimieren und mit dem niedrigsten Wert pro Paar die höchste Nettogewinnmarge zu erzielen.
Die Fertigungsgeschäfte der Yue Yuen Group erzielten im Jahr 2025 eine Bruttomarge von 18,2 % und eine Nettogewinnmarge von 6,4 %. Die Bruttomarge liegt nahe an der von Longxing Tianxia, aber dank der reiferen globalen Kapazitätssteuerung und Kostenkontrolle liegt die Nettogewinnmarge immer noch eine Stufe über der von Longxing Tianxia.
Im horizontalen Vergleich liegt die Bruttomarge von Longxing Tianxia von 18 % bis 19 % nicht am unteren Ende der Branche, aber die Umwandlungseffizienz von Bruttomarge in Nettogewinnmarge ist niedrig. Einerseits liegt das daran, dass Longxing Tianxia im Rahmen seiner Kostenstruktur aktiv auf den kostengünstigen Arbitrageraum in Südostasien verzichtet, andererseits fehlt ihm die extreme Komprimierungsfähigkeit bei den Kosten wie bei Huili.
Der Prospekt enthüllt, dass die Forderungsumschlagsrate von Longxing Tianxia in den Jahren 2024 bis 2025 4,54 Mal bzw. 3,98 Mal betrug, während der Durchschnitt vergleichbarer Unternehmen im gleichen Zeitraum 7,26 Mal bzw. 6,52 Mal lag. Die Rückzahlungseffizienz liegt um etwa 40 % unter der der Branchenkollegen. Die Lagerumschlagsrate sank von 6,03 Mal im Jahr 2024 auf 4,94 Mal im Jahr 2025, was einem Rückgang von 18,08 % entspricht; der Buchwert der Lagerbestände stieg von 623 Millionen Yuan Ende 2023 auf 1,021 Milliarden Yuan Ende 2025. Im gleichen Zeitraum lag die Forderungsumschlagsrate der Huili Group über 5,9 Mal und die von Zhiqiang International über 6,4 Mal.
Dieser Abstand zeigt auch indirekt: Longxing Tianxia hat eine schwächere Verhandlungsmacht gegenüber den nachgelag