Von der überhitzten Boomphase zur kollabierenden Spirale: Lehren und Erkenntnisse aus dem „A-förmigen Kursverlauf“ der Glasfaserbranche
In der ersten Phase des „A-förmigen Kursverlaufs“ der Glasfaserbranche gab es eine nahezu unerschütterliche Logik für Preiserhöhungen.
In der Hochphase gab es eine sehr vollständige Geschichte hinter dem Anstieg der Glasfaserbranche: KI erzeugt eine massive neuartige Nachfrage, Drohnen eröffnen ein zweites blaues Meer; die Erweiterung der Produktionskapazität für Glasstäbe dauert 18 bis 24 Monate, nordamerikanische Cloud-Anbieter schließen Lieferverträge im Wert von mehreren Milliarden Dollar ab oder beteiligen sich sogar direkt an Unternehmen, sodass Angebot und Nachfrage langfristig angespannt bleiben.
Die KI-Nachfrage bricht plötzlich aus, die Branche arbeitet mit hoher Auslastung, die Angebotselastizität wird auf ein Minimum gedrückt, und die Preise steigen sprunghaft an; der Preis selbst wird wiederum zum stärksten Katalysator für den Kursanstieg.
Der Spotpreis für blanke G.652.D-Glasfaser stieg von 31,5 Yuan pro Faserkilometer Ende 2025 auf 85,7 Yuan im August 2026, der Spotpreisbereich im September erweiterte sich weiter auf 85 bis 120 Yuan. Berechnet auf das Branchentief von etwa 20 Yuan im Jahr 2025 beträgt der Preisanstieg mehr als 300 %.
Strukturell begünstigte Sorten stiegen noch stärker. G.657.A2 stieg von 32 Yuan im Jahr 2025 auf 200 bis 240 Yuan Mitte 2026, was einem Anstieg von 525 % bis 650 % entspricht.
Daher tauchten wiederholt Aktien mit mehrfachem Kursanstieg auf, und es schien, als sei die Kernlogik unerschütterlich.
Dennoch hat die Glasfaserbranche in weniger als einem Jahr den turbulenten A-förmigen Kursverlauf vollständig durchlaufen: von einer Flut von Aktien mit mehrfachem Kursanstieg zu einem Index, der mehr als die Hälfte seines Wertes verlor, und befindet sich jetzt in einer endlosen Phase der Plattformanpassung.
01
In der ersten Phase des A-förmigen Kursverlaufs: eine nahezu unerschütterliche Logik für Preiserhöhungen
1. Zuerst zur Nachfrageseite
Die Impulse der KI auf die Glasfasernachfrage sind sehr stark und lassen sich in drei Ebenen unterteilen: hochdichte Verbindungen für das Scale-up innerhalb von Schränken, Verkabelung mit hoher Faserzahl für das Scale-out zwischen Schränken sowie Langstreckenverbindungen zwischen Rechenzentren im DCI-Bereich.
Die Anzahl der Glasfaserverbindungen pro Rack in herkömmlichen universellen Rechenzentren beträgt etwa 40 bis 80 Faserkilometer, in KI-Rechenzentren etwa 800 bis 1000 Faserkilometer, was einem Anstieg des Verbrauchs um das etwa 15-fache entspricht; die Netzwerkarchitektur wechselt von drei Ebenen zu einem zweistufigen Spine-Leaf-System, das Konvergenzverhältnis ändert sich von 3:1 auf 1:1, und die vollständig optische Verbindung wird zur Standardlösung.
Ein typischer GPU-Cluster mit 10.000 Karten benötigt allein für die interne Verbindung der Server Zehntausende von Faserkilometern an Glasfaser.
Branchenforschungsdaten stimmen damit überein. Im Jahr 2025 betrug die globale Glasfasernachfrage von Rechenzentren 69,6 Millionen Faserkilometer, ein Anstieg von 75,9 % gegenüber dem Vorjahr, was etwa 10 % des globalen Gesamtbedarfs ausmacht; für 2026 wird sie auf 91,6 Millionen Faserkilometer geschätzt, ein Anstieg von 32 % gegenüber dem Vorjahr; Yangtze Optical Fibre and Cable zitiert in seinem Halbjahresbericht 2026 Daten von CRU, wonach die nachfragebezogene Glasfasernachfrage von Rechenzentren im Jahr 2026 ein Wachstum von 69 % gegenüber dem Vorjahr erreicht und zur Hauptquelle des Branchenwachstums geworden ist.
Eine weitere Schätzung von Wertpapierhäusern ist noch anschaulicher: Der globale Glasfaserverbrauch von Rechenzentren steigt von 75 Millionen Faserkilometern im Jahr 2025 auf 132 Millionen im Jahr 2026 und 244 Millionen im Jahr 2027, wobei sein Anteil am globalen Gesamtbedarf von 12,6 % auf 27,4 % steigt. Im Jahr 2024 machte die KI-bezogene Glasfasernachfrage weniger als 5 % des globalen Bedarfs aus, bis 2027 wird sie voraussichtlich auf 35 % ansteigen.
Wenn man die Entwicklung etwas weiter fortschreibt, wird der Anteil der Rechenzentrumsnachfrage an der gesamten Glasfasernachfrage in Zukunft direkt die Hälfte erreichen. Kurz gesagt, die Rechenzentren schaffen einen neuen Glasfasermarkt von der Größe des heutigen.
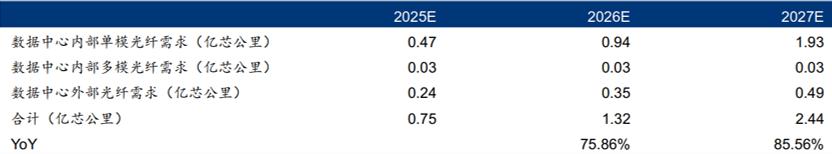
Abbildung: Schätzung des globalen Glasfaser- und Kabelverbrauchs von Rechenzentren Quelle: CRU, Huatai Securities
Drohnen bilden die zweite Wachstumskurve. Im Jahr 2025 betrug die globale Glasfasernachfrage von Drohnen etwa 50 Millionen Faserkilometer, für 2026 wird sie auf über 100 Millionen geschätzt, aber der gesamte Impuls ist bei weitem nicht so stark wie der von Rechenzentren.
Gleichzeitig wird die Produktstruktur weiter verbessert. Rechenzentren verwenden in großem Umfang biegeunempfindliche G.657.A1/A2-Glasfaser, OM5-Multimode-Glasfaser und G.654.E-Glasfaser mit extrem niedriger Dämpfung, deren Stückpreis deutlich höher ist als der von gewöhnlicher G.652.D-Glasfaser. Das bedeutet, dass der Impuls der Rechenzentren auf den Umsatz stärker ist als der auf die Anzahl der Faserkilometer – die Bruttomarge des Lichtübertragungsbereichs von Yangtze Optical Fibre and Cable kann 63 % erreichen, das ist der Grund dafür.
Daher schätzt Research and Markets, dass der globale Markt für Glasfaser und Kabel bis 2033 über 150 Milliarden US-Dollar erreichen wird, was mehr als das Doppelte des historischen Durchschnittswerts beträgt.
2. Dann zur Angebotsseite
Als reife Branche ist die Glasfaserlieferkette eigentlich nicht besonders komplex. Sie gliedert sich in drei Abschnitte: Glasstab, Glasfaser und Glasfaserkabel: Der Glasstab wird zu Glasfaser gezogen, die Glasfaser wird dann zum Kabel verarbeitet. Der Engpass bei der Kapazitätserweiterung liegt im obersten Bereich, dem Glasstab. Der Glasstab macht etwa 70 % der Kosten von Glasfaser aus und ist allgemein als der Abschnitt mit den höchsten Barrieren in der Lieferkette anerkannt.
Die Herstellung von Glasstäben hängt von hochreinem Quarzglas, Siliziumtetrachlorid, Germaniumtetrachlorid, Wasserstoff und Helium ab und wird durch chemische Abscheidungs- und Sinterverfahren wie MCVD, PCVD, OVD und VAD hergestellt. Die meisten Geräte sind maßgefertigt (führende Unternehmen stellen sie sogar selbst her), außerdem sind Reinräume und Gasversorgungssysteme erforderlich. In den Reaktionsleitungen strömen korrosive Gase; sobald die Produktion eingestellt wird, sind die Leitungen leicht zu beschädigen und müssen ersetzt werden.
Umweltgenehmigungen, Geräteauslieferung, Fabrikbau, Installation und Inbetriebnahme, Prozessvalidierung und Ausbeutesteigerung – der gesamte Prozess dauert 18 bis 24 Monate, ähnlich wie der Erweiterungszyklus einer typischen Halbleiterfabrik.
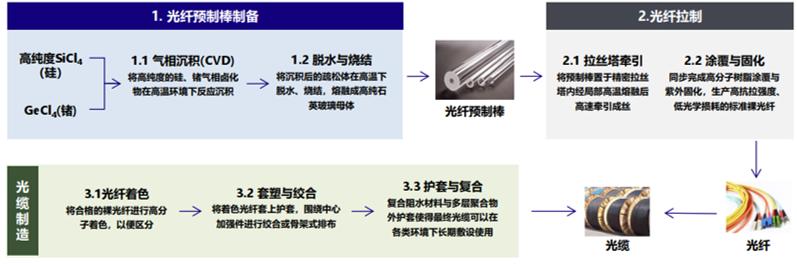
Abbildung: Herstellungsprozess von Glasfaser
Als Branche, bei der die inländische Durchbrüche bereits erreicht wurden, geht der Markt davon aus, dass chinesische Hersteller größere Chancen haben. Da die hochwertigen Produktionslinien hauptsächlich für Multimode-Glasfaser und Hohlkern-Glasfaser verwendet und bereits ausgebucht sind, sind die Kapazitätserweiterungszyklen in Japan und Indien länger. Die einheitliche Erwartung ist, dass die Welt kurzfristig stark von der Kapazitätserweiterung chinesischer Glasstab- und Glasfaserhersteller abhängen wird.
3. Die großen Investitionen der KI-Führer befeuern die Angebots-Nachfrage-Geschichte
Die Veränderung der Kundenstruktur ist der überzeugendste Teil dieser Erzählung.
Im Januar 2026 schloss Meta mit Corning einen mehrjährigen Langzeitvertrag für Glasfaser im Wert von bis zu 6 Milliarden US-Dollar ab; im Mai investierte Nvidia bis zu 3,2 Milliarden US-Dollar in Corning, darunter 500 Millionen US-Dollar für vorfinanzierte Optionsscheine und 2,7 Milliarden US-Dollar für die Zeichnung von Stammaktien, um die US-amerikanische optische Verbindungskapazität um das Zehnfache und die Glasfaserproduktionskapazität um mehr als 50 % zu steigern; am 8. Juni unterzeichnete Amazon einen weiteren mehrjährigen Vertrag im Wert von mehreren Milliarden Dollar mit Corning…
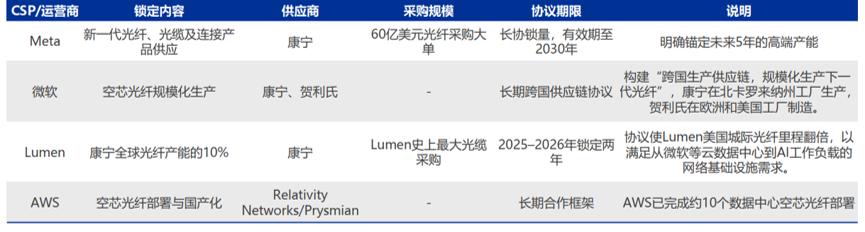
Abbildung: Die großen Investitionen nordamerikanischer Marktführer in Glasfaser Quelle: Shenwan Hongyuan Securities
Diese drei Langzeitverträge haben den Preismechanismus der Glasfaserbranche verändert. Früher war Glasfaser ein standardisiertes Produkt für die Sammelbeschaffung von Telekommunikationsbetreibern, dessen Preis durch Ausschreibungen festgelegt wurde; jetzt binden nordamerikanische Cloud-Anbieter die Produktionskapazität direkt, und der Preis wird durch die Knappheit bestimmt. Darüber hinaus ist es aufregend, dass die Käufer von den preissensitiven Telekommunikationsbetreibern zu Technologiegiganten gewechselt sind, die mehr Wert auf Lieferzeit und Leistung legen und auch zahlungsfähiger sind.
Zu diesem Zeitpunkt beschloss man, das historische Gepäck abzuwerfen, dass die Glasfaserbranche eine zyklische Branche sei.
Die Geschichte des Marktes über Glasfaser wurde auf ein neues Niveau gehoben: Der Kern der Nachfrage wechselt von der Verbindung von Menschen und Geräten zur Verbindung von Rechenleistung und Daten; die Produktstruktur wird von homogen zu spezialisiert und hochwertig aufgewertet; nordamerikanische Cloud-Anbieter verfügen über reichliche Kapitalausgaben, sodass die Fähigkeit zur Preisweitergabe und die Ertragsqualität voraussichtlich steigen werden.
Auf dieser Grundlage wird angenommen, dass die Glasfaserbranche sich von einer zyklischen Branche zu einer Branche mit stabilem, hohem Gewinn entwickeln wird. Egal ob es sich um Marktführer oder zweitrangige Unternehmen handelt, sobald sie mit dem Konzept in Verbindung gebracht werden, steigt der Aktienkurs sprunghaft an.
02
In der zweiten Phase des A-förmigen Kursverlaufs: Die Erzählung gerät in eine umgekehrte Schrumpfungsspirale
1. Auf der sichtbaren Ebene: Dichte Ankündigungen zur Kapazitätserweiterung brechen die ursprüngliche Erzählung
Die anschließende heftige Kurskorrektur ist allen bekannt. Anfangs interpretierten die Marktteilnehmer die Kapazitätserweiterungen der etablierten Branchenakteure noch als positiven Faktor – chinesische Unternehmen verfügen über eine hohe Kapazitätselastizität, und die Erweiterung der Kapazität bedeutet, Marktanteile zu gewinnen. Erst als branchenfremde Unternehmen den Eintritt in den Glasstabmarkt ankündigten, drehte sich die gesamte Logik in eine umgekehrte Spirale.
Zum Beispiel plant Han's Laser, 2,52 Milliarden Yuan in Zhangjiagang zu investieren, um ein Glasstabprojekt zu bauen. Die erste und zweite Phase werden jeweils eine Kapazität von 1200 Tonnen und 800 Tonnen an Vorformlingen erreichen, was einer Glasfaserkapazität von 36 Millionen und 24 Millionen Faserkilometern entspricht und auch Hohlkern-Glasfaser unterstützt.
Wenn ein Laserausrüstungsunternehmen bereit ist, 2,5 Milliarden Yuan in den Glasstabmarkt zu investieren, zeigt das, dass die Gewinnspanne in diesem Abschnitt bereits hoch genug ist, um Branchenfremde anzuziehen, und dass die technischen Barrieren nicht so hoch sind, wie es in der ursprünglichen Erzählung dargestellt wurde.
In der Vergangenheit war der Höhepunkt der Branchenkonjunktur meist nicht mehr fern, wenn branchenfremde Akteure in Scharen in den Markt eintraten. Tatsächlich war die Liste der Kapazitätserweiterungen für Glasfaser bereits sehr lang, bevor dies geschah.
Far East Smart Energy baut eine neue Kapazität von 1800 Tonnen auf, FiberHome plant eine Erweiterung um 1300 Tonnen, die zweite Phase von Hengtong Optic-Electric erreicht 800 Tonnen, und Zhongtian Technology sowie Tefa Information haben ebenfalls Kapazitätserweiterungspläne. Vor dem Hintergrund, dass der Aktienkurs bereits mehr als die Hälfte seines Wertes verloren hat, veröffentlichte Hengtong am 24. September noch immer einen Plan für eine nicht öffentliche Kapitalerhöhung im Wert von bis zu 6,636 Milliarden Yuan, wovon 3,148 Milliarden Yuan in die optische Kommunikation fließen, einschließlich einer Kapazität von 800 Tonnen pro Jahr für Glasstäbe, 6 Millionen Faserkilometer pro Jahr für Glasfaser sowie Kapazitäten für Hohlkern-, Mehrkern- und polarisationserhaltende Glasfaser und FAU.
Allein die drei klaren Projekte von Far East, FiberHome und Hengtong summieren sich auf 3900 Tonnen, was nach der branchenüblichen Umrechnung von 35.000 Faserkilometern pro Tonne einer Ziehkapazität von etwa 137 Millionen Faserkilometern entspricht. Das deckt genau die Lücke von 82 Millionen Faserkilometern im Jahr 2027 ab und lässt noch einen Überschuss übrig.
Eine einfache Schätzung zeigt, dass es für die Branche schwierig ist, dauerhaft eine starke Nachfragelücke aufrechtzuerhalten. Summiert man die öffentlichen Projekte, beträgt die neu hinzugekomm