Anthropic ist an der US-Aktienbörse notiert, institutionelle Investoren kämpfen verzweifelt um Anteile mit einer sechsmaligen Überzeichnung, während Privatanleger bereits den Ausstieg planen – ein erschütterndes verstecktes Risiko in Höhe von 9009 Milliarden US-Dollar.
Als die Menschheit zum ersten Mal die Chance erhält, eine Intelligenz zu schaffen, die die gesamte Gesellschaft verändern kann, stehen wir nicht mehr nur vor einer neuen Branche, sondern vor einer neuen Ära.
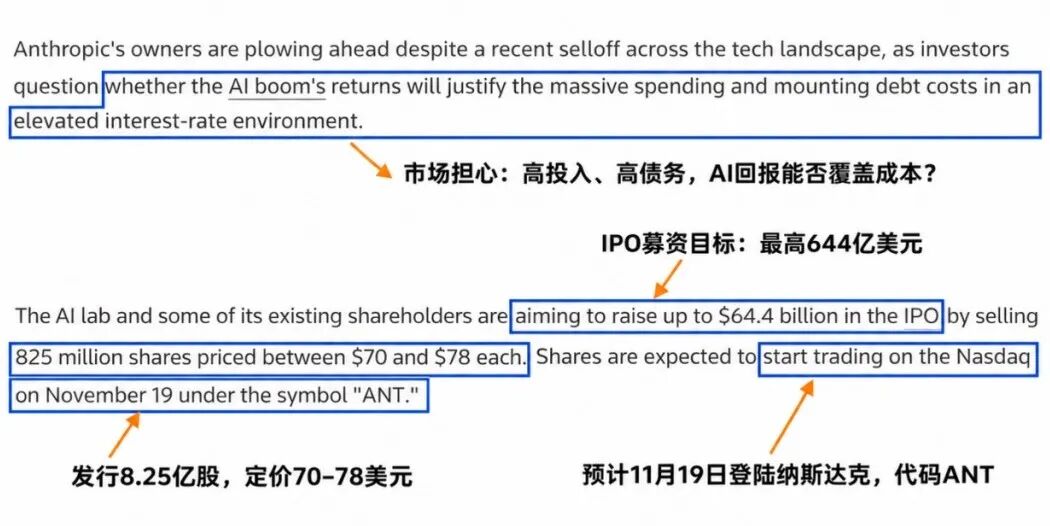
Am kommenden Donnerstag, den 19. November, wird Anthropic, das Unternehmen hinter Claude, voraussichtlich an der Nasdaq notiert werden, unter dem Kürzel ANT.
Nach der Obergrenze des Emissionsintervalls beträgt das vollständig verwässerte Bewertungsvermögen etwa 1,4 Billionen US-Dollar, und es ist geplant, etwa 644 Milliarden US-Dollar einzusammeln. Laut einem Bericht von Bloomberg hat sich die Zeichnungsabsicht der Institutionen bereits auf das Sechsfache des Emissionsumfangs belaufen.
Aber es gibt einen auffälligen Kontrast.
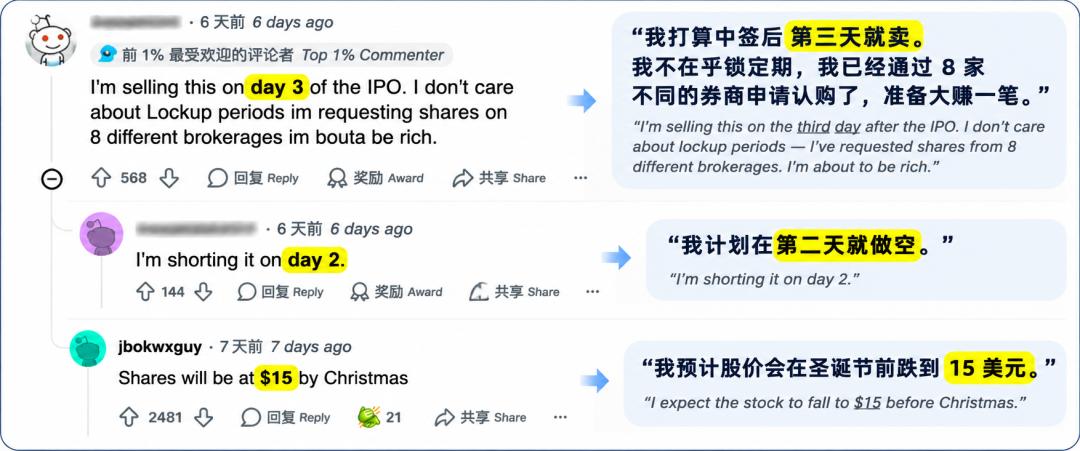
Der Primärmarkt kämpft um die Anteile, während Kleinanleger auf Reddit darüber diskutieren, wie sie aussteigen können: Einige planen, am dritten Tag nach der Zuteilung zu verkaufen, andere rufen aus, dass der Kurs vor Weihnachten auf 15 US-Dollar fallen wird.
Auf der anderen Seite wollte OpenAI ursprünglich eine Finanzierung mit einer Bewertung von 1,4 Billionen US-Dollar durchführen, und bei einem kürzlich abgeschlossenen Teil der Finanzierung lag die Bewertung bei etwa 1,25 Billionen US-Dollar.
Die eine senkt die Bewertung, die andere geht mit einer höheren Bewertung an die Börse, Institutionen kämpfen um das Sechsfache des Angebots, während Kleinanleger nur an den Ausstieg denken. Ist Anthropic wertvoller, oder hat der Markt sein Wachstum der nächsten Jahre vorweg überzeichnet?
Um diese 1,4 Billionen US-Dollar zu verstehen, gibt es einen Hintergrund, der nicht umgangen werden kann: der Wettbewerb zwischen Open-Source- und Closed-Source-Routen.
Nvidia hofft, dass Open-Source-Modelle weit verbreitet sind: Je mehr Menschen sie nutzen, desto mehr Chips werden verkauft. Anthropic stützt sich auf den technologischen Vorsprung von Closed-Source-Modellen: Unternehmen sind bereit, mehr für Claude zu zahlen, vorausgesetzt, andere Modelle können die gleiche Arbeit nicht erledigen.
Ausgerechnet vor dem Börsengang plant Nvidia zudem, im Rahmen einer gleichzeitigen privaten Platzierung etwa 100 Milliarden US-Dollar in Anthropic zu investieren.
Einige vermuten sogar, dass hinter dem jüngsten Skandal um Jensen Huang der CEO von Anthropic, Dario Amodei, steckt, der ihn mit Hilfe der Politik "angreift" – der eine will den Chipexport einschränken, der andere lebt vom Verkauf von Chips, das Motiv liegt auf der Hand. Das ist natürlich nur eine Vermutung, aber die Rivalität zwischen den beiden Seiten besteht schon lange.
Sie können auch in den Kommentaren darüber diskutieren: Wem trauen Sie mehr zu, dem Open-Source-Ökosystem von Jensen Huang oder den Closed-Source-Barrieren von Anthropic?
Der Wettbewerb um die Entwicklungsrouten ist der Grundton, aber was wirklich entscheidet, ob diese 1,4 Billionen wert sind, sind die folgenden fünf konkreten Fragen.
In dem heutigen Artikel zerlege ich die Punkte anhand von Daten:
- Womit übertrifft Claude ChatGPT und Gemini auf dem Unternehmensmarkt?
- Die Einnahmen sind um mehr als das 12-fache gestiegen – warum ist der Gewinn im dritten Quartal plötzlich negativ?
- 9,009 Billionen US-Dollar an Versprechen für Rechenleistung: Ist das ein Schutzgraben oder eine Zeitbombe?
- Warum sitzen diejenigen, die Rechenleistung verkaufen, diejenigen, die Vertriebsgebühren erheben, und diejenigen, die Aktien kaufen, am selben Pokertisch?
- Ist 1,4 Billionen US-Dollar teuer oder nicht? Wie sollen Kleinanleger vorgehen, angesichts einer Zuteilung von bis zu 20 % für Privatanleger und der 15-Tage-Regel gegen kurzfristigen Handel?
Dieser Artikel enthält eine Menge Informationen, Sie können ihn speichern, um später beim Betrachten der konkreten Daten darauf zurückzugreifen. Wir betrachten nicht nur den Börsengang eines KI-Unternehmens, sondern werfen über Anthropic einen Blick auf die Wettbewerbslandschaft der gesamten KI-Branche und darauf, wer der endgültige Gewinner dieses Billionen-Kapitalwettbewerbs sein wird.
Bekommt Claude mehr Budget auf dem Unternehmensmarkt?
Beginnen wir mit der ersten Frage.
Eine Bewertung von 1,4 Billionen US-Dollar kann nicht nur durch Marktstimmung gestützt werden, sie muss sich letztendlich auf die tatsächliche Zahlungsbereitschaft der Unternehmenskunden stützen.
Zur Wettbewerbsfähigkeit von Anthropic gibt es zunächst eine Schlussfolgerung, die von der alltäglichen Intuition abweicht: Das wirklich Besondere an Anthropic ist nicht, dass Claude in allen Tests klüger als ChatGPT ist, sondern dass es sich den Teil des KI-Budgets sichert, den Unternehmen am liebsten ausgeben.
Sehen wir uns direkt die Daten zum Marktanteil an.
Ein Bericht von Menlo Ventures vom September 2026 zeigt, dass auf dem Markt für Ausgaben für Unternehmens-Großmodell-APIs von jeweils 100 US-Dollar, die Unternehmen für Großmodell-Dienste ausgeben, im vergangenen Jahr etwa 40 US-Dollar an Anthropic geflossen sind, während diese Zahl in diesem Jahr auf 55 US-Dollar gestiegen ist.
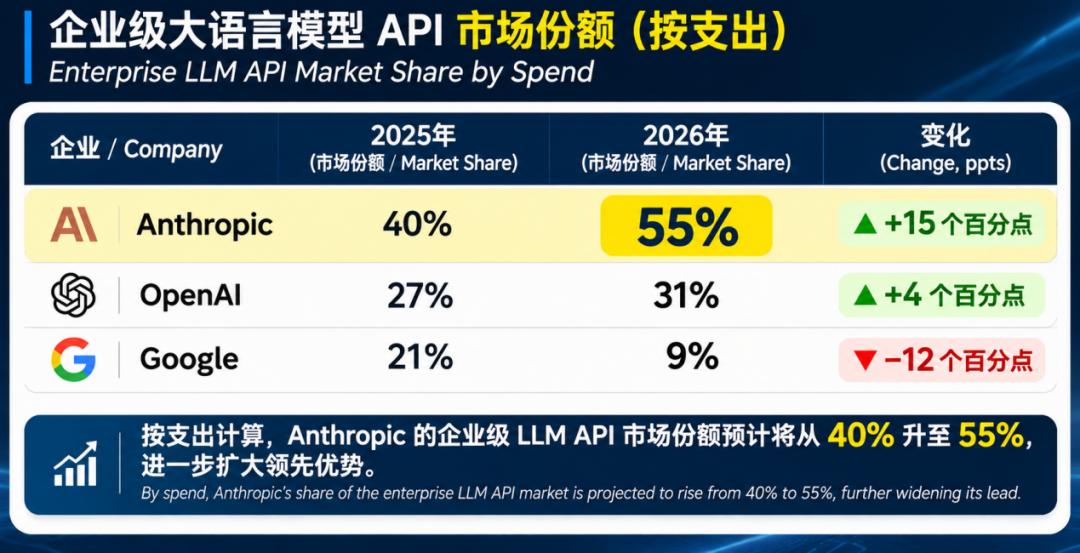
In demselben Bericht stieg der Anteil von OpenAI von 27 % auf 31 %, während der Anteil von Google von 21 % auf 9 % fiel. Beachten Sie diese Strukturänderung: Der Anteil von OpenAI wächst tatsächlich auch, derjenige, der deutlich Marktanteile im Unternehmensmarkt verliert, ist Google.
Das heißt, ChatGPT ist bei privaten Verbrauchern nach wie vor sehr beliebt, aber wenn es um die offizielle Beschaffung, die Unterzeichnung von Verträgen und die Bezahlung durch Unternehmensabteilungen geht, erhält Claude die meisten Mittel.
Warum sind die Finanz- und Technikverantwortlichen in Unternehmen bereit, das Budget an Anthropic zu vergeben?
Das wird klar, wenn man sich die Einführung des Produkts Claude Code ansieht.
Nehmen wir das häufigste Szenario im Software-Engineering: Ein Ingenieur soll eine Schwachstelle in einem alten System beheben. Viele Leute glauben, dass Ingenieure am meisten Zeit damit verbringen, neuen Code zu schreiben, aber in Wirklichkeit ändern sie am Ende oft nur zwei Zeilen Code, verbringen aber vorher einen halben Tag damit, das Problem zu finden.
Er muss zuerst die Code-Logik lesen, die jemand anderes vor Jahren geschrieben hat, herausfinden, welcher Schritt den Fehler verursacht hat, und nach der Änderung die Tests durchlaufen, um sicherzustellen, dass die Änderung keine anderen Funktionen beschädigt.
Claude Code löst genau die Arbeit, die in diesem halben Tag am meisten Personal bindet. Es kann automatisch das gesamte Code-Repository durchsuchen, herausfinden, in welchem Modul das Problem wahrscheinlich liegt, versuchen, eine Lösung zu erstellen, und die Testergebnisse zusammen an den Ingenieur übergeben. Der Ingenieur muss natürlich noch die endgültige Prüfung durchführen, aber er hat bereits fertige Untersuchungsergebnisse zur Hand und muss nicht von vorne anfangen.
Für Unternehmensmanager ist das eine sehr klare wirtschaftliche Rechnung. Das Unternehmen braucht keine großen technischen Konzepte zu hören, es lässt einfach ein Team von zehn Personen einen Monat lang das Produkt testen, berechnet die gesamte Zeit, die für die Code-Prüfung und Nachbesserung der Ingenieure aufgewendet wird, und vergleicht, wie viele Arbeitsstunden im Durchschnitt für dieselbe Art von Aufgabe von der Anfrage bis zur Änderung und Veröffentlichung eingespart werden.
Wenn das Schreiben von Code eine halbe Stunde schneller geht, aber die Code-Prüfung eine Stunde mehr Zeit kostet, lohnt sich das nicht. Aber wenn zehn Personen täglich stabil effektive Arbeitsstunden einsparen, sind die eingesparten Personalkosten in einem Monat weit höher als die Abonnementgebühr für die Software, und das Unternehmen hat guten Grund, mehr Entwicklerteams das Produkt nutzen zu lassen. Das kommerzielle Volumen von Claude Code wächst Schritt für Schritt durch diese quantifizierbare Effizienzrechnung.
Derzeit beschleunigt sich die Durchdringung von Claude auf Unternehmensebene deutlich.
Laut der neuesten Umfrage von ETR vom November 2026 ist der Anteil der Unternehmen, die Claude umfassend nutzen, von 38 % im Juni dieses Jahres auf 62 % gestiegen, ein Anstieg um 24 Prozentpunkte in nur fünf Monaten. Wenn man die Unternehmen hinzuzählt, die das Produkt gerade testen oder bewerten, stieg die Gesamtabdeckung sogar von 82 % auf 90 %.
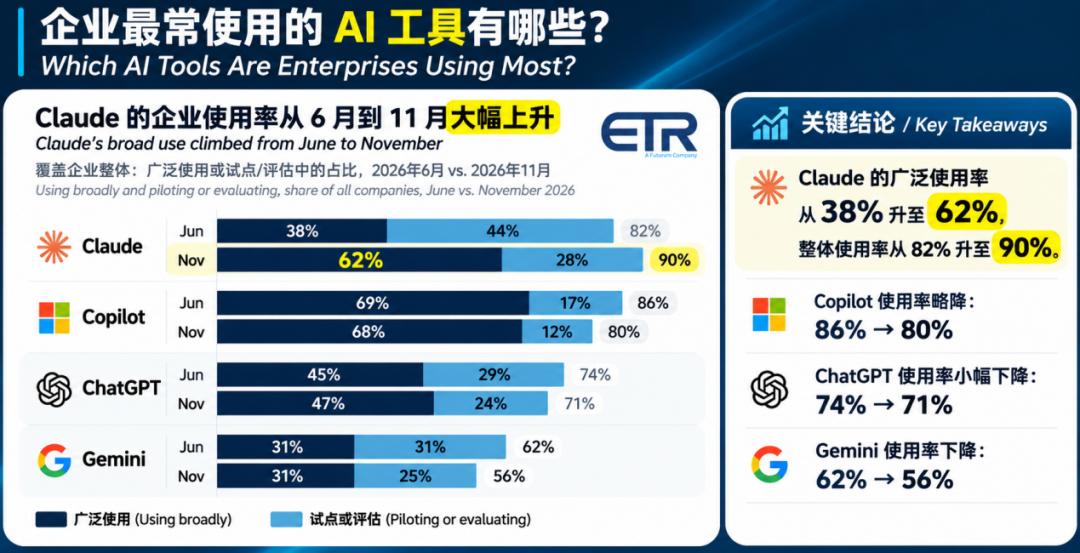
Sobald das Produkt in die Produktivumgebung integriert ist, ist die Bindung an das Produkt völlig anders. Unternehmen integrieren alle internen Code-Zugriffsrechte, Sicherheitsrichtlinien, manuellen Genehmigungsverfahren und automatisierten Teststandards in das System.
In dieser Phase müssen die Verantwortlichen für die Unternehmensbeschaffung, selbst wenn Google oder OpenAI neue Tools mit ähnlichen Funktionen auf den Markt bringen, die neuen Tools erneut validieren, um sicherzustellen, dass sie in ihrem eigenen Code-Repository nach den bestehenden Regeln stabil laufen. Claude Code hat diesen Unternehmensworkflow zuerst realisiert und damit eine echte Hürde für den Austausch aufgebaut.
Das erklärt auch, warum in vielen großen Unternehmen Bürosoftware und grundlegende Cloud-Dienste weiterhin von Google genutzt werden, während die Ingenieursteams Claude Code separat beschaffen – weil die Entwicklungsleiter nur daran interessiert sind, welches Tool das Team schneller Software liefern lässt.
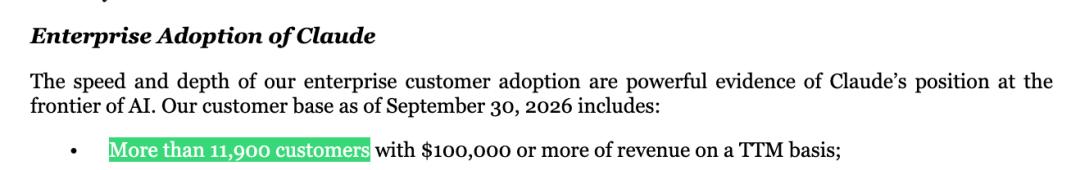
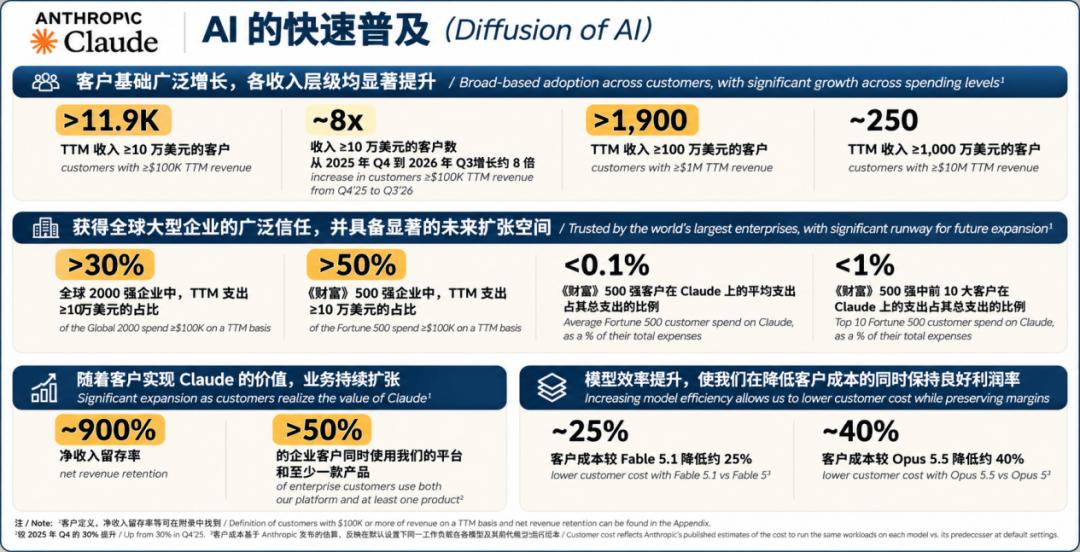
Die Kundendaten im Prospekt bestätigen diese Bindung weiter: Bis Ende September 2026 gibt es mehr als 11.900 Unternehmenskunden mit einem Jahresumsatz von über 100.000 US-Dollar, während diese Zahl vor einem Jahr nur etwas mehr als 950 betrug.
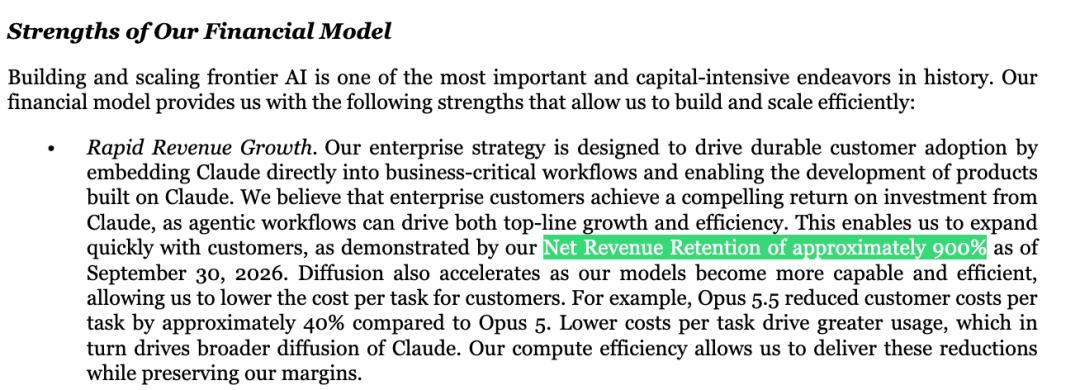
Ein noch wichtigerer Indikator ist die Nettoeinnahmenbindungsrate von 900 %, das heißt, die Ausgaben derselben Gruppe von Stammkunden in diesem Jahr haben bereits das 9-fache des Vorjahres erreicht.
Gleichzeitig sind mehr als die Hälfte der Unternehmen aus der Fortune-500-Liste bereits zahlende Kunden von Anthropic, aber die durchschnittlichen Ausgaben dieser großen Unternehmen für Claude machen derzeit weniger als 0,1 % ihres gesamten IT-Budgets aus.
Wenn dieser Anteil in Zukunft schrittweise von 0,1 % auf 1 % steigt, bedeutet das theoretisch einen zehnfachen Raum für die Ausgabenerweiterung.
Bis hierher scheint die Logik des kommerziellen Wachstums sehr stimmig zu sein: Das Produkt trifft die Schmerzpunkte der Unternehmen, die Anzahl der Kunden steigt schnell, und Stammkunden kaufen noch mehr dazu. Aber bei Investitionen darf man nicht nur das Umsatzwachstum betrachten, man muss auch die Kostenstruktur berücksichtigen.
Wenn das Ingenieursteam eines Unternehmens von zehn Nutzern von Claude Code auf tausend Nutzer erweitert wird, die täglich häufig auf das System zugreifen, verbraucht jeder Vorgang wie Lesen von Code, Ändern von Dateien und Ausführen von Tests echte Rechenleistung im Hintergrund. Nachdem Kunden bereit sind, mehr zu zahlen: Wie viel Gewinn kann Anthropic letztendlich behalten, wenn es einen weiteren US-Dollar einnimmt?
Das führt direkt zu der zweiten Frage, die wir heute zerlegen: Warum ist der operative Gewinn im dritten Quartal plötzlich negativ, obwohl der Umsatz so schnell wächst?
Warum ist der operative Gewinn im dritten Quartal plötzlich negativ?
Zuerst unsere Einschätzung des US-Aktieninvestitionsnetzwerks: Der operative Verlust von 567 Millionen US-Dollar nach den allgemein anerkannten Rechnungslegungsgrundsätzen der USA im dritten Quartal ist an sich nicht das schrecklichste Signal. Wir