Innerhalb von vier Jahren vom Liebling des Kapitals zur Insolvenzrestrukturierung – was ist mit dem Fahrradgeschäft passiert?
Die europäische Fahrradindustrie ist in einen „harten Winter“ eingetreten, während der heimische Markt eine komplexere, von gegensätzlichen Entwicklungen geprägte Situation zeigt.
Das Jahr 2026 neigt sich dem Ende zu, und die globale Fahrradindustrie scheint den zyklischen Tiefpunkt noch nicht überwunden zu haben. Von der Situation, dass „kaum ein Fahrrad zu bekommen war“ im Jahr 2022 bis zur heutigen „großen Prüfung beim Abbau von Lagerbeständen“ sind nur vier kurze Jahre vergangen. Während die Fahrradindustrie den Zyklus durchläuft, sind bereits einige Unternehmen in Konkurs gegangen.
Im August dieses Jahres kündigte der europäische Fahrradbranchenführer Accell Group an, das Insolvenzverfahren einzuleiten. Auf ihrem Höhepunkt verfügte Accell über mehr als ein Dutzend bekannte Marken wie Batavus, Sparta, Haibike, Ghost, Lapierre und Raleigh.
Kürzlich gab es neue Nachrichten zur Marke Ghost. Nach dem ursprünglichen Plan hatte Ghost zuvor angekündigt, den Betrieb einzustellen, da kein geeigneter Käufer gefunden wurde, und die verbleibenden Fahrradbestände als Ganzes an einen einzigen Händler zu verkaufen.
Doch wenige Tage später ergab sich eine Wende bei der Betriebseinstellung: Die singapurische DuTech Group kaufte die Marke Ghost und alle damit verbundenen geistigen Eigentumsrechte. Die Gruppe wurde eigens gegründet, um die deutschen Vermögenswerte von Accell zu erwerben, und hat zuvor bereits die beiden Fahrradmarken Haibike und Winora übernommen.
Die Insolvenz der Accell Group und die sukzessive Veräußerung ihrer Marken sind nur ein Sinnbild für die tiefgreifende Anpassung, die die globale Fahrradindustrie durchläuft. Von der sprunghaft gestiegenen Nachfrage und der Ausweitung der Produktionskapazitäten der Unternehmen während der Pandemie bis zu dem Lagerüberhang und dem Preiswettbewerb nach dem Abklingen des Konsumbooms zahlt die globale Fahrradindustrie jetzt den Preis für die aggressive Expansion der letzten Runde.
Diese Anpassung findet auch auf dem chinesischen Markt statt. Nach Daten des chinesischen Fahrradverbands sank die Produktion von Fahrrädern in Unternehmen mit über definierter Betriebsgröße von Januar bis Juni 2026 im Jahresvergleich um 3,9 %, während die Produktion von E-Bikes in Unternehmen mit über definierter Betriebsgröße im ersten Halbjahr im Jahresvergleich um 19,5 % zurückging. Obwohl die Schwierigkeiten und deren Ursachen auf den verschiedenen Märkten nicht identisch sind, sind das verlangsamte Branchenwachstum und die verschärfte Marktkonkurrenz zur Realität geworden, mit der sich Fahrradunternehmen auseinandersetzen müssen.
Wenn einstige Branchenriesen in die Insolvenz gehen und ihre bekannten Marken aufgeteilt und verkauft werden, ist diese zyklische Anpassung der globalen Fahrradindustrie offensichtlich weit mehr als nur der Abbau von Lagerbeständen. Eine Umstrukturierung, die das Überleben der Unternehmen, den Markenwert und die Branchenlandschaft betrifft, spielt sich derzeit fortwährend ab.
Betriebseinstellungen von Marken, rückläufige Umsätze: Die europäische Fahrradindustrie tritt in den „harten Winter“ ein
Im Jahr 2022 befand sich der globale Fahrradmarkt noch in dem von der Pandemie ausgelösten Konsumboom. Zu dieser Zeit stieg die Nachfrage nach E-Bikes in Europa schnell an, und angespannte Lieferketten sowie verlängerte Lieferzeiten waren der Normalzustand der Branche.
Genau vor diesem Hintergrund erwarb der US-amerikanische Private-Equity-Riese KKR gemeinsam mit der Investmentgesellschaft Teslin die niederländische Fahrradgruppe Accell zu einem Preis von 58 Euro pro Aktie, insgesamt rund 1,56 Milliarden Euro, und setzte auf das langfristige Wachstum des europäischen Fahrradmarkts.
Doch diese Übernahme auf dem Höhepunkt der Branche stieß bald auf eine Umkehr des Zyklus.
Als die Pandemievorteile abnahmen und die Verbrauchernachfrage zum Normalzustand zurückkehrte, verwandelten sich die Bestellungen und Produktionskapazitäten, die die Unternehmen zuvor zur Bewältigung der übersteigerten Nachfrage aufgestockt hatten, in große Lagerbestände. Um Kapital zurückzugewinnen, senkten Marken und Händler ständig die Preise für Werbeaktionen, sodass die Gewinnmargen unter Druck gerieten.
Nach Berichten der britischen Financial Times sank der Umsatz von Accell im Jahr 2023 im Jahresvergleich um rund 10 %. Zusammen mit Faktoren wie der Wertminderung von Lagerbeständen wandelte sich das Ergebnis vom Gewinn des Vorjahres zu einem großen Verlust.
Die fremdfinanzierte Übernahme mit hohem Hebel verstärkte den Betriebsdruck weiter. Im Jahr 2024 musste Accell mit den Gläubigern eine Schuldenumstrukturierung einleiten; im Februar 2025 gab das Unternehmen bekannt, die Kapitalumstrukturierung abgeschlossen zu haben, sodass die Schulden der Betriebsgruppe auf rund 800 Millionen Euro sanken. Doch die Schuldenreduzierung konnte die schwache Marktlage nicht umkehren. Im Februar 2026 übergab KKR die Kontrolle über das Unternehmen an die Gläubiger; im August wurde der niederländische Rechtsträger von Accell genehmigt, Zahlungen auszusetzen, und mehrere deutsche Tochterunternehmen beantragten die Einleitung des Insolvenzverfahrens.
Von dem Wachstumsobjekt in den Augen des Kapitals bis zur Notwendigkeit, Markenvermögen aufgeteilt zu verkaufen, brauchte Accell nur vier Jahre.
Nicht nur Accell ist von dem harten Winter betroffen. Die niederländische E-Bike-Marke VanMoof meldete bereits 2023 Insolvenz an; die deutsche Mountainbike-Marke YT Industries trat 2025 in das Insolvenzplanverfahren ein. Selbst bei Canyon, das eine starke Markenattraktivität besitzt, sank der Umsatz 2025 im Jahresvergleich um 7 %, und Anfang 2026 kündigte das Unternehmen an, bis zu 320 Stellen abbauen zu wollen.
Wenn die rückläufige Nachfrage der gesamten Branche und der Druck durch Lagerbestände zusammenwirken, wird das Wachstumsmodell der europäischen Fahrradindustrie, das früher auf schneller Ausweitung der Produktion und Kapitalinvestitionen beruhte, einer harten Prüfung unterzogen.
Gegensätzliche Entwicklungen in den Geschäftsergebnissen: Der chinesische Fahrradmarkt erlebt eine „K-förmige Differenzierung“
Während die europäische Fahrradindustrie eine Umstrukturierung durchläuft, steht auch der chinesische Fahrradmarkt unter Anpassungsdruck. Dennoch zeigen die Geschäftsergebnisse mehrerer führender Unternehmen, dass der heimische Markt eine komplexere, von gegensätzlichen Entwicklungen geprägte Situation aufweist.
Als weltweit führender Hersteller von Fahrrädern ist die Ergebnisveränderung der Giant Group, der Muttergesellschaft von Giant, sehr repräsentativ. Im Jahr 2025 belief sich der Gesamtjahresumsatz der Giant Group auf 60,25 Milliarden Neuer Taiwan-Dollar (ca. 12,2 Milliarden Yuan RMB), was einem Rückgang von 15,5 % im Jahresvergleich entspricht. Auf dem chinesischen Markt verzeichnete das Eigenmarkengeschäft aufgrund des zuvor hohen Verkaufsbasises einen Rückgang.
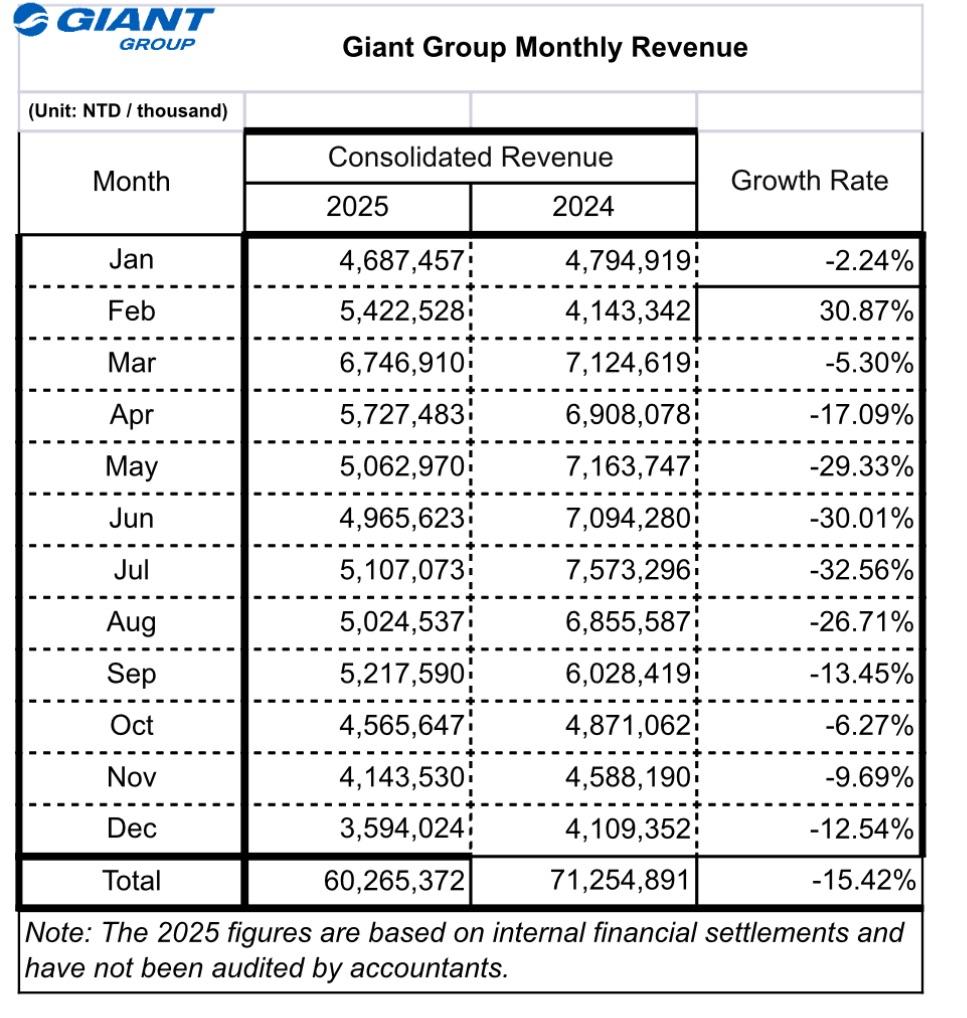
Im Jahr 2026 hat sich die Betriebssituation der Giant Group verbessert. Nach dem am 9. November veröffentlichten Finanzbericht belief sich der kumulierte Umsatz der Gruppe in den ersten drei Quartalen auf 45,5 Milliarden Neuer Taiwan-Dollar (ca. 9,2 Milliarden Yuan RMB), was einem Rückgang von 5,1 % im Jahresvergleich entspricht; der Umsatz im dritten Quartal allein stieg jedoch im Jahresvergleich um 6,2 %, womit zwei Quartale in Folge ein positives Wachstum erreicht wurden. Bemerkenswert ist, dass unter dem Einfluss neuer Flaggschiff-Fahrradprodukte die Ergebnisse des Eigenmarkengeschäfts der Giant Group auf dem chinesischen und europäischen Markt in den ersten drei Quartalen beide im Jahresvergleich gewachsen sind.
Die Ergebnisse von Shimano, dem Branchenführer für Fahrradkomponenten, spiegeln ebenfalls die aktuelle Situation wider, in der sich Branchenerholung und schwache Nachfrage nebeneinander befinden.
In den ersten drei Quartalen 2026 belief sich der Umsatz des globalen Fahrradkomponentengeschäfts von Shimano auf 278,361 Milliarden Yen (ca. 11,6 Milliarden Yuan RMB), was einem Anstieg von 4,6 % im Jahresvergleich entspricht; der Betriebsgewinn stieg im Jahresvergleich um 10,9 %. Dennoch wies Shimano in seinem Finanzbericht ausdrücklich darauf hin, dass die Nachfrage nach Rennrädern auf dem chinesischen Markt weiterhin schwach ist und der Verkauf von Mountainbikes für den Pendler- und Schulweg ebenfalls nachgelassen hat. Obwohl sich die Lagerbestände in den Vertriebskanälen allmählich verbessern, hat sich die Nachfrage auf der Verbraucherseite noch nicht vollständig erholt.
Im Gegensatz dazu hat DAHON, das sich auf den Markt für Falträder spezialisiert hat, ein anderes Ergebnis vorgelegt.
Im ersten Halbjahr 2026 erzielte DAHON einen Umsatz von 490 Millionen Yuan, was einem Anstieg von 53,7 % im Jahresvergleich entspricht; der den Eigentümern zuzurechnende Gewinn betrug 66,91 Millionen Yuan, ein Anstieg von 72,3 % im Jahresvergleich, und die Bruttomarge stieg auf 35,2 %. Davon stammen rund 451 Millionen Yuan Einnahmen aus dem chinesischen Markt, wobei der heimische Online-Direktvertrieb um 84,3 % im Jahresvergleich wuchs und zu einem wichtigen Treiber des Ergebniswachstums wurde.
Auf der einen Seite steht die traditionelle Fahrradindustrie vor verlangsamter Nachfrage und Lageranpassung, auf der anderen Seite behalten Nischenkategorien wie Falträder weiterhin Wachstum. Die unterschiedlichen Betriebsergebnisse der drei Unternehmen spiegeln die strukturellen Veränderungen wider, die der chinesische Fahrradmarkt derzeit durchläuft.
Aus der Sicht von „Sport Economic Observation“ ändert sich die Wachstumslogik des Fahrradkonsums, da das Radfahren allmählich in vielfältige Szenarien wie Sport und Fitness, Stadtpendeln sowie soziale Freizeitaktivitäten integriert wird. Für Unternehmen der Branche geht die Ära vorbei, in der Wachstum durch die allgemeine Expansion des Marktes erreicht wurde. Wie man neue Wachstumsräume in spezifischen Nachfragebereichen findet, wird zum Schlüssel für den Wettbewerb in der nächsten Phase.
Die Begeisterung für das Radfahren ist hoch, warum ist das Fahrradgeschäft trotzdem schwierig?
In den letzten Jahren ist das Radfahren von den städtischen Grünwegen bis zu den Landstraßen auf dem Land allmählich zu einer Sport- und Sozialaktivität geworden, die junge Menschen begeistert. Mit dem Aufkommen von Fahrradrennen, Radfahrclubs und Radtourismus wächst der Konsummarkt rund um diese Sportart stetig.
Nach den vom chinesischen Radsportverband veröffentlichten Daten belief sich die Zahl der Menschen, die Radsport betreiben, Ende 2025 auf rund 40 Millionen, darunter rund 10 Millionen aktive Personen. In den letzten drei Jahren wurden landesweit 3248 Radrennen veranstaltet, sodass die Beteiligungsbasis für den Radsport stetig gewachsen ist.
Daraus geht hervor, dass die Begeisterung für das Radfahren als Breitensport offensichtlich nicht merklich nachgelassen hat. Doch die stetig wachsende Begeisterung für das Radfahren hat sich nicht vollständig in das Ergebniswachstum der Fahrradhersteller umgewandelt.
Der Branchenbericht 2026 der europäischen Fahrradindustrievereinigung ECI zeigt, dass der Verkauf von Fahrrädern und E-Bikes in Europa im Jahr 2025 15,618 Millionen Einheiten betrug, was einem Rückgang von 2,6 % im Jahresvergleich entspricht. Obwohl sich der Markt allmählich stabilisiert, ist der Druck durch Lagerbestände noch nicht vollständig verschwunden.
Warum kaufen also immer mehr Menschen gerne Rad, aber Fahrräder lassen sich nicht so gut verkaufen wie erwartet? Ein wichtiger Grund dafür liegt darin, dass Fahrräder im Wesentlichen zu den langlebigen Konsumgütern gehören. Im Gegensatz zu Produkten wie Sportschuhen und -kleidung, die regelmäßig ausgetauscht werden müssen, beträgt die Nutzungsdauer eines Fahrrads oft mehrere Jahre. Die Verbraucher können die Fahrfrequenz stetig erhöhen, müssen aber nicht unbedingt häufig neue Fahrräder kaufen.
Vor allem während der Pandemie brach die Nachfrage nach Fahrrädern konzentriert aus, sodass einige Verbraucher ihre Kaufpläne vorzeitig erfüllt haben. Gleichzeitig haben Unternehmen und Händler die Produktion ausgeweitet und Bestellungen aufgestockt, basierend auf den damaligen Wachstumserwartungen. Als die neu hinzukommende Nachfrage nachließ, kehrte sich das Verhältnis von Angebot und Nachfrage um, das zuvor das schnelle Wachstum der Branche gestützt hatte.
Aus einer anderen Perspektive bedeutet der Druck beim Verkauf von kompletten Fahrrädern nicht, dass die Konsumnachfrage rund um das Radfahren verschwindet.
Da sich das Radfahren vom täglichen Pendeln auf Sport und Fitness, Outdoor-Freizeit und Veranstaltungen ausweitet, geben die Verbraucher zunehmend Geld für Radsportausrüstung, Fahrzeugaufrüstung, Wartung und Pflege aus.
Nach Berichten der China Sports Daily stiegen im Juli 2026 die Umsätze mit Zubehör wie Helmen, Klickpedalschuhen und intelligenten Fahrradcomputern in einem Geschäft einer Fahrradmarke in Peking im Jahresvergleich um über 5