36Kr Forschungsinstitut | Forschungsbericht zur Entwicklung des Ökosystems der chinesischen Token-Wirtschaft 2026
Aktuell entwickelt sich die künstliche Intelligenz von technischen Durchbrüchen zu skalierbaren Anwendungen, und die intelligente Wirtschaft ist zu einer nationalen Strategie aufgestiegen. Im August 2025 veröffentlichte der Staatsrat die „Stellungnahme zur tiefgehenden Umsetzung der Aktion „Künstliche Intelligenz+““ (Guofa [2025] Nr. 11), die vorsieht, dass die Verbreitungsrate von Anwendungen wie intelligente Endgeräte der neuen Generation und intelligente Agenten bis 2027 über 70 % beträgt; der Regierungsarbeitsbericht 2026 schlug vor, „neue Formen der intelligenten Wirtschaft zu gestalten“, und intelligente Agenten wurden erstmals neben intelligenten Endgeräten als Objekt der „beschleunigten Verbreitung“ in den Bericht aufgenommen. Token ist die kleinste semantische Einheit, mit der große Modelle der künstlichen Intelligenz Informationen verarbeiten, und wird zu einer messbaren, preisbildbaren und handelbaren Basismesseinheit im intelligenten Zeitalter. Elektrizität wird in „kWh“ gemessen, Kommunikation in „Datenvolumen“, und intelligente Dienste in „Token“. Token bietet einen einheitlichen Maßstab für die Messung, Preisbildung, Handel und Abrechnung von KI-Diensten. Im März 2026 veröffentlichte der Nationale Ausschuss für die Prüfung und Festlegung wissenschaftlicher und technischer Begriffe den offiziellen chinesischen Namen von Token als „Token“; im Mai desselben Jahres veröffentlichten die Staatliche Verwaltung für Marktregulierung und die Nationale Entwicklungs- und Reformkommission die „Richtlinien für den Aufbau des Messsystems und der Fähigkeiten der künstlichen Intelligenz (Ausgabe 2026)“, um die Umsetzung von „Messbarkeit, Vergleichbarkeit und Rückverfolgbarkeit“ der künstlichen Intelligenz zu fördern. Gleichzeitig senken die ausgereifte Ökologie von Open-Source-Modellen, die kontinuierliche Verbesserung der Anpassung inländischer Rechenleistung und die Optimierung der Inferenz die Produktionskosten von Token stetig; lange Kontexte, tiefe Inferenz, Multimodalitätsfähigkeiten und Anwendungen von intelligenten Agenten erhöhen wiederum das Verbrauchsvolumen von Token pro Aufgabe deutlich, sodass sich die KI-Anwendungen von Unternehmen von Modelltests in Produktionsumgebungen verlagern. Vor diesem Hintergrund bildet sich die neue Form der Token-Wirtschaft, die auf Token als Basismesseinheit basiert, beschleunigt heraus und wird zu einem wichtigen Fenster zur Beobachtung des Entwicklungsverlaufs der intelligenten Wirtschaft.
Das Volumen der Token-Aufrufe in China tritt in eine Phase skalierbarer Explosion ein, und China und die USA bilden das „bipolare“ Muster der globalen Token-Wirtschaft
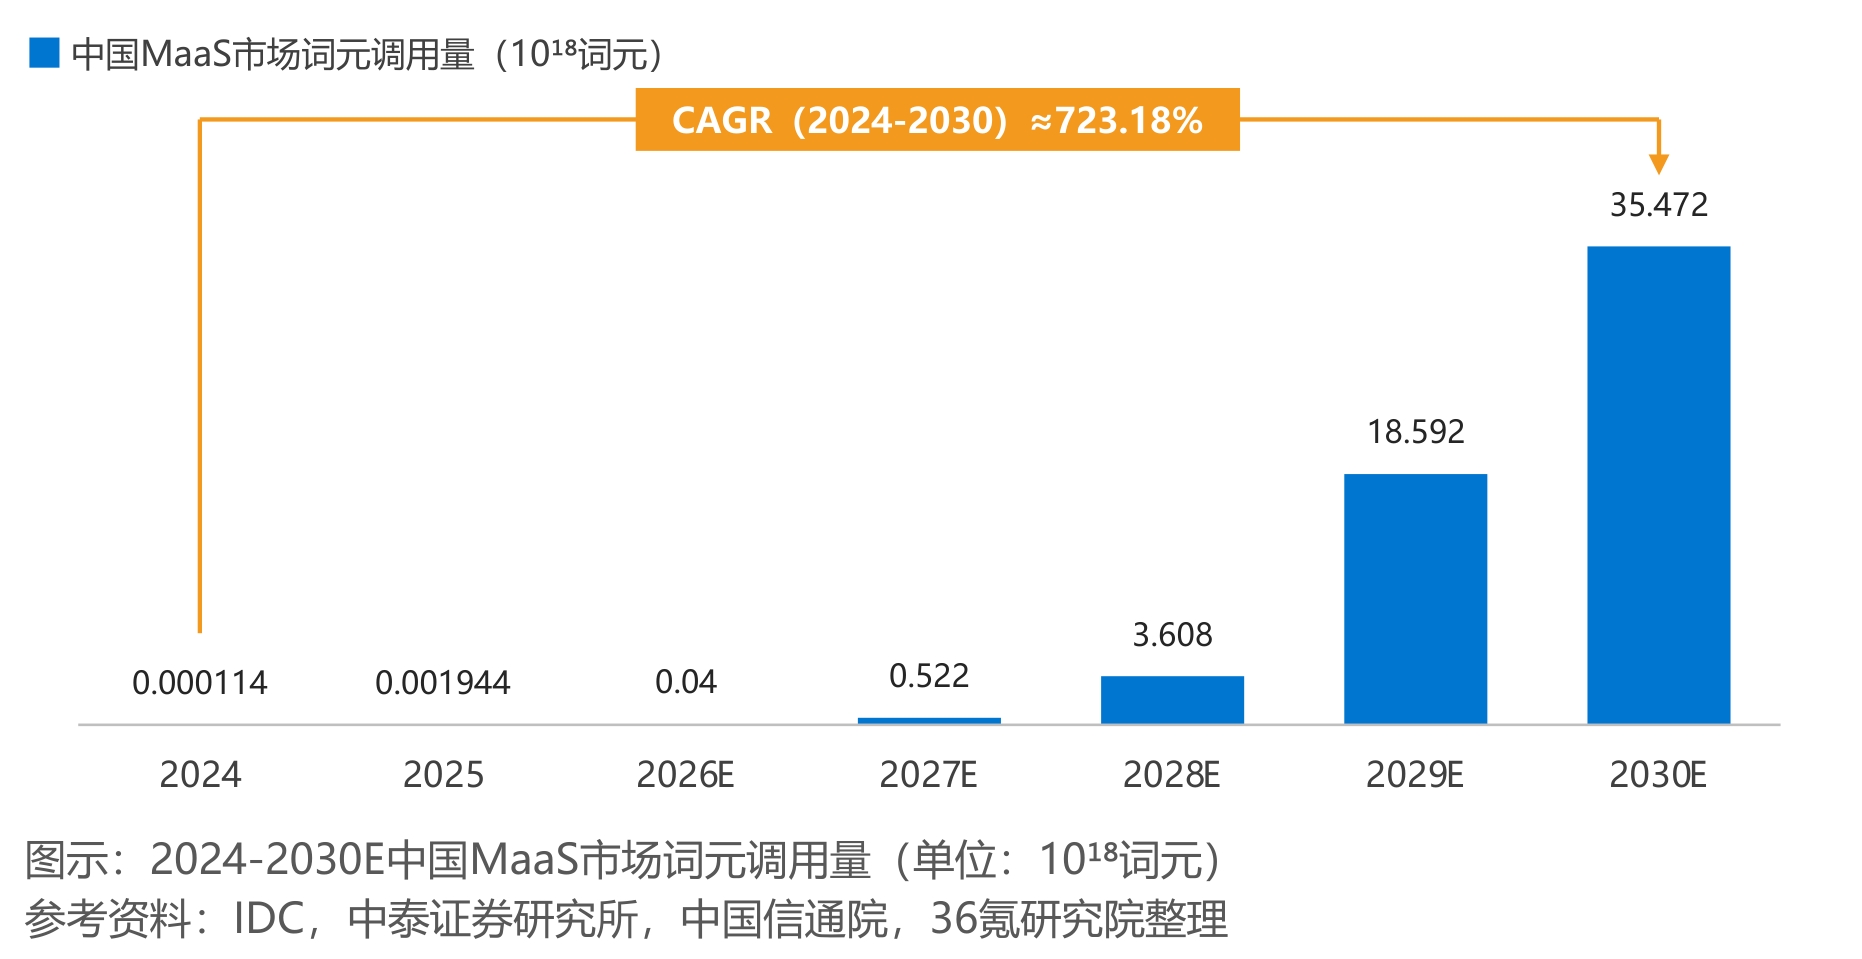
Unter dem Antrieb mehrerer Faktoren wie der Anleitung durch nationale Politiken, der Iteration von Open-Source-Modellen und der Kostensenkung durch Inferenzoptimierung sowie der Verlagerung von KI-Anwendungen von Unternehmen in Produktionsumgebungen steigt das inländische Volumen der Token-Aufrufe rasch an. Nach Daten des Nationalen Datenamts und des Ministeriums für Industrie und Informationstechnologie stieg das tägliche durchschnittliche Volumen der Token-Aufrufe im Land von etwa 100 Milliarden Anfang 2024 auf 100 Billionen Ende 2025, überschritt im März 2026 140 Billionen und hat bis Juni 2026 bereits 500 Billionen durchbrochen. Modell als Dienst (MaaS) ist das Hauptmodell für die standardisierte Bereitstellung von Token. Nach Daten von IDC stieg das Volumen der Token-Aufrufe auf dem chinesischen MaaS-Markt von 114 Billionen im Jahr 2024 auf etwa 1944 Billionen im Jahr 2025, was einem Anstieg von etwa dem 16-fachen gegenüber dem Vorjahr entspricht; nach der Prognose von IDC wird dieses Volumen im Jahr 2026 etwa 40.000 Billionen erreichen. Aus globaler Sicht bilden China und die USA bereits die beiden Pole der Token-Wirtschaft. Nach Daten der Plattform OpenRouter überstieg das wöchentliche Aufrufvolumen chinesischer Modelle im Februar 2026 erstmals das der US-Modelle, und bis zum 26. Juli 2026 betrug der Anteil der Aufrufe chinesischer Modelle in den letzten 28 Tagen 63,5 %; nach dem „Bericht über den KI-Index 2026“ der Stanford-Universität beträgt der Unterschied der Elo-Bewertungen der Spitzenmodelle aus China und den USA auf der Arena-Rangliste bis März 2026 nur 2,7 %. Gestützt auf die Open-Source-Ökologie, Kostenvorteile und massiven Anwendungsszenarien verfügt das chinesische Volumen der Token-Aufrufe über einen anhaltenden Expansionsantrieb.
Die Industriekette nimmt die Produktion und den Dienst von Token in der Mitte als Drehkreuz ein, und der Entwicklungsschwerpunkt jedes Glieds verlagert sich auf Effizienzsteigerung und Wertumwandlung
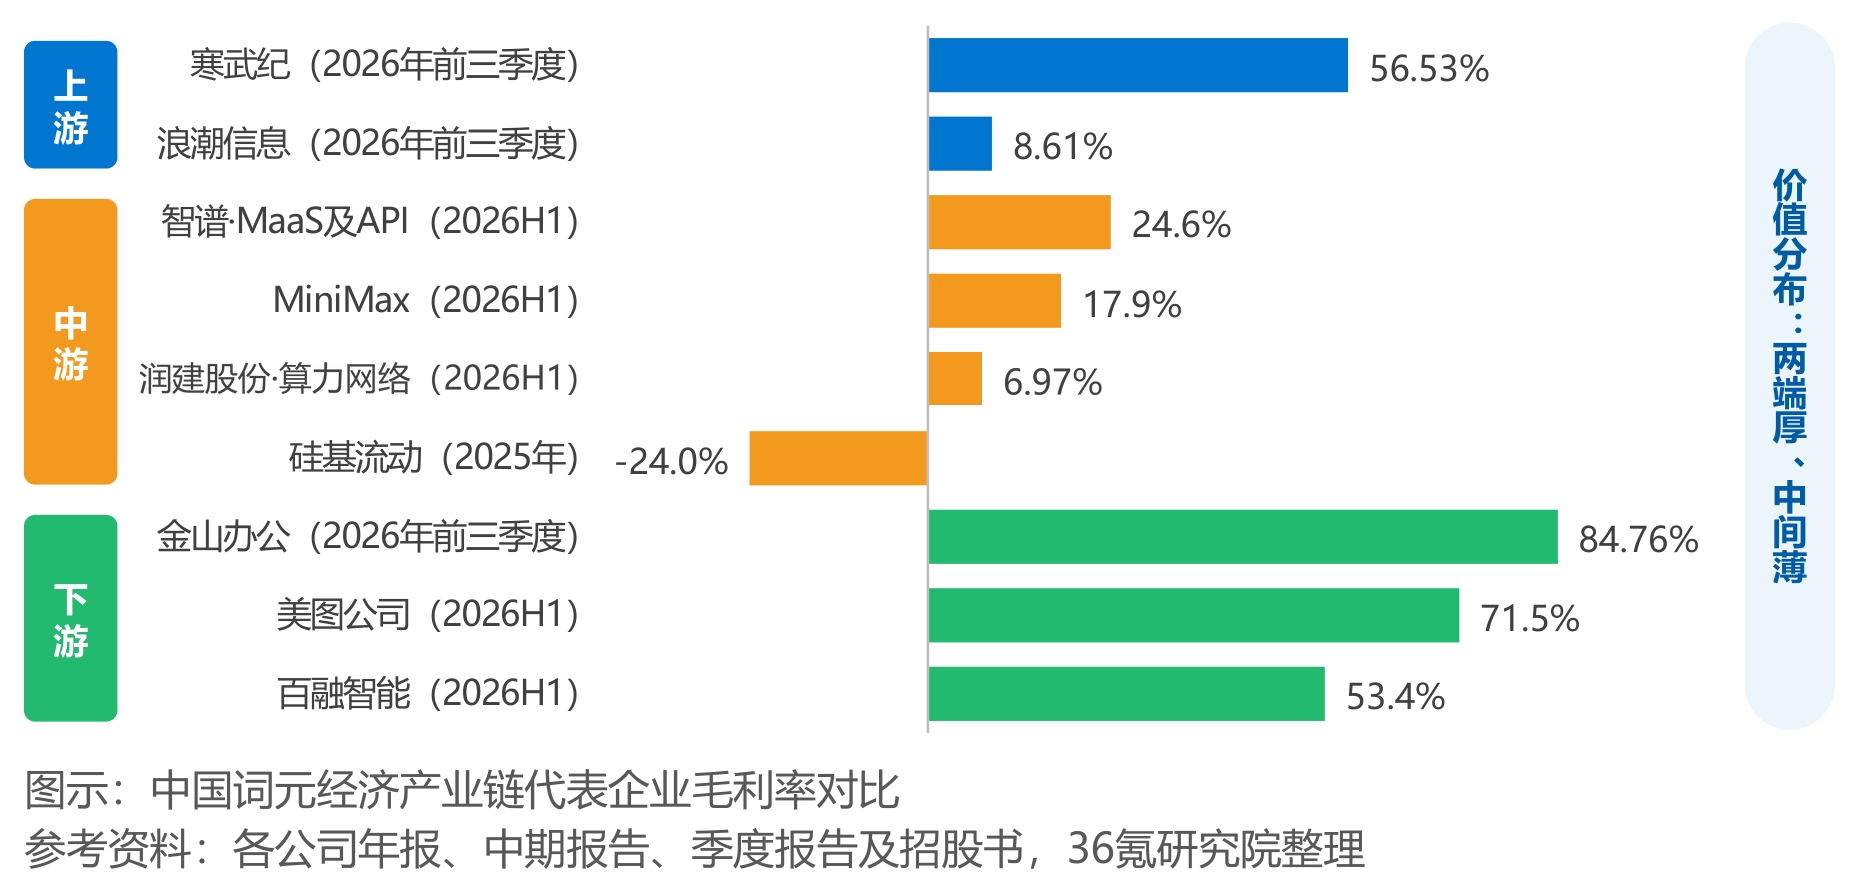
Die Industriekette der chinesischen Token-Wirtschaft nimmt die Produktion, Verteilung und den Dienst von Token in der Mitte als Drehkreuz ein und fördert die effiziente Koordination zwischen der Bereitstellung von Rechenleistung im Oberlauf und dem Anwendungsverbrauch im Unterlauf. Der Oberlauf besteht aus Anbietern von Rechenleistungsinfrastruktur und Produktionsfaktoren, die die Produktionskapazitätsgrundlage für die Token-Produktion bilden. Nach Daten von IDC erreichte die Liefermenge nicht-GPU-Beschleuniger in China im ersten Halbjahr 2026 1,016 Millionen Stück und übertraf damit erstmals die von GPUs. Der Anteil von Huawei Ascend stieg auf 28,5 %, und Superknoten werden zum Wettbewerbsschwerpunkt. Der Entwicklungsschwerpunkt des Oberlaufs verlagert sich von der Expansion des Rechenleistungsumfangs auf die Steigerung der effektiven Token-Produktionskapazität. Der Mittellauf besteht aus Dienstleistungsakteuren wie Cloud-Dienstanbietern und MaaS-Plattformen, Anbietern großer Modelle, Token-Fabriken und Betreibern, die das Drehkreuz für den Umlauf sind, der Rechenleistung in messbare und preisbildbare intelligente Dienste umwandelt. Die Inferenzeffizienz wird zum zentralen Bewertungsmaßstab. Nach Daten der China Academy of Information and Communications Technology erreichte die durchschnittliche Ausgabegeschwindigkeit inländischer Modelle im August 2026 78,23 Stück pro Sekunde, was etwa dem Doppelten des Werts von 2025 entspricht. Der Unterlauf deckt Szenarien wie allgemeine Assistenten, intelligente Büroarbeit, KI-Programmierung, multimodale Erstellung und intelligente Endgeräte ab. KI-Anwendungen entwickeln sich von punktueller Unterstützung zur Aufgabenausführung durch intelligente Agenten. Aus Sicht der Wertverteilung weist die Industriekette das Merkmal „dick an beiden Enden, dünn in der Mitte“ auf. Nach den Finanzberichtsdaten verschiedener Unternehmen betrugen die Bruttomargen von Cambricon im Oberlauf und Kingsoft Office im Unterlauf in den ersten drei Quartalen 2026 56,53 % bzw. 84,76 %, während die Bruttomargen des MaaS- und API-Geschäfts von Zhipu und von MiniMax im ersten Halbjahr 2026 24,6 % bzw. 17,9 % betrugen. Der Profitabilität des Glieds im Mittellauf verbleibt noch ein großes Verbesserungspotenzial.
Die Token-Bereitstellung konzentriert sich beschleunigt auf führende Plattformen, und die Verbrauchszunahme stammt hauptsächlich aus unternehmensweiten Aufrufen und multimodaler Generierung
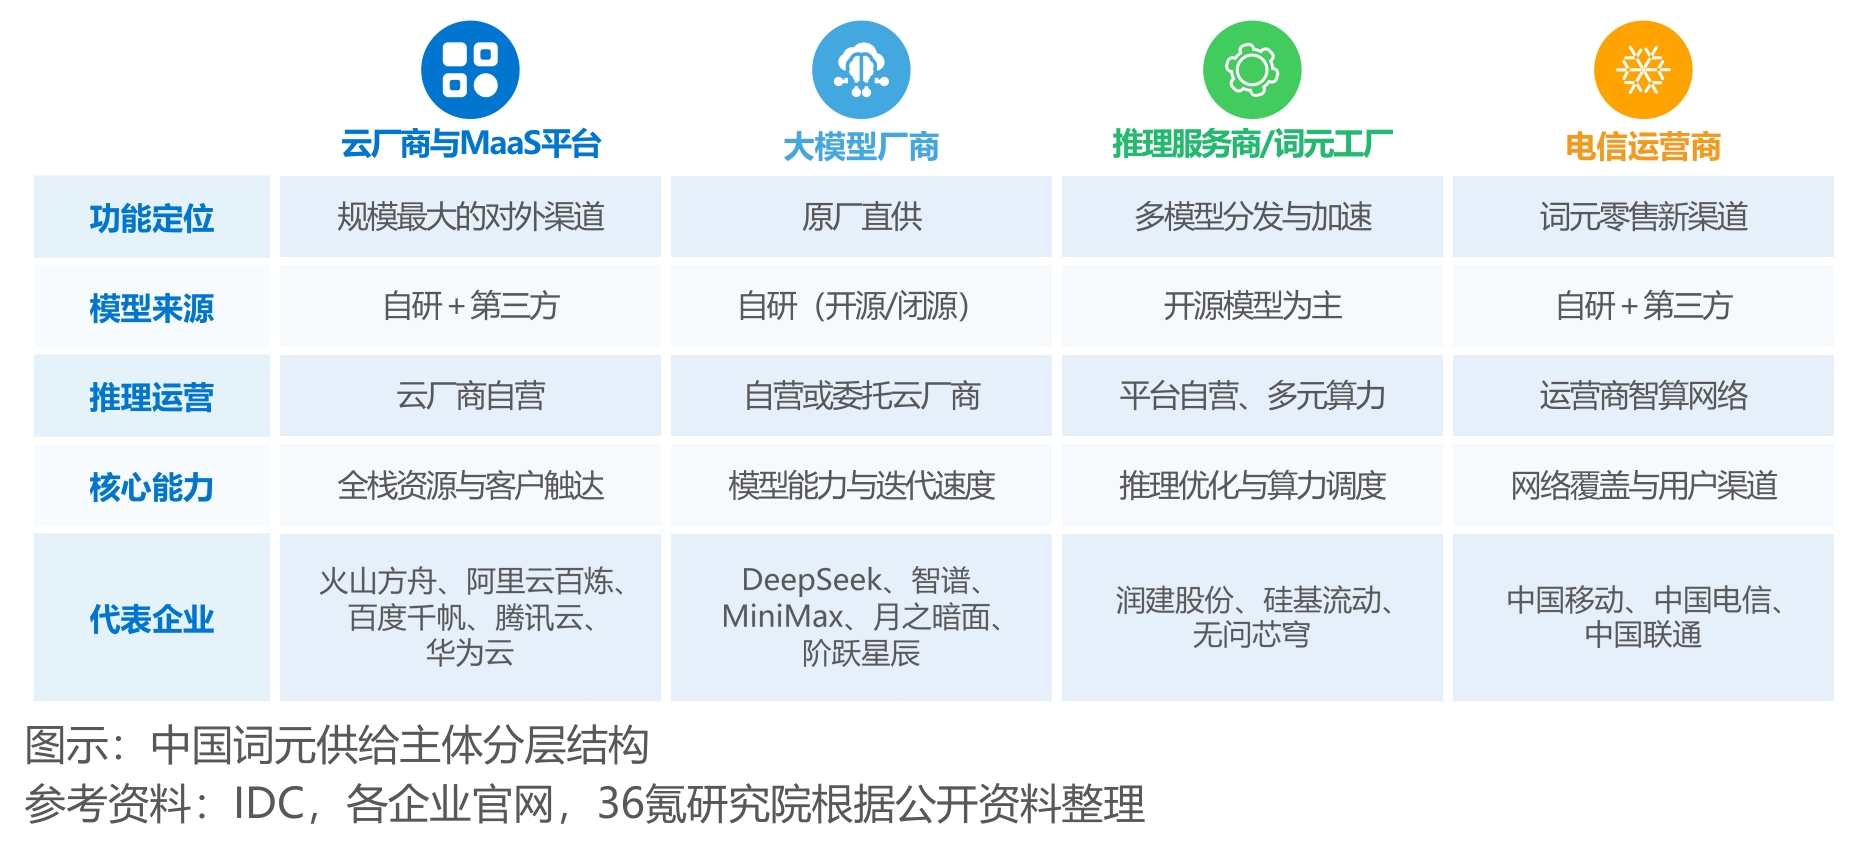
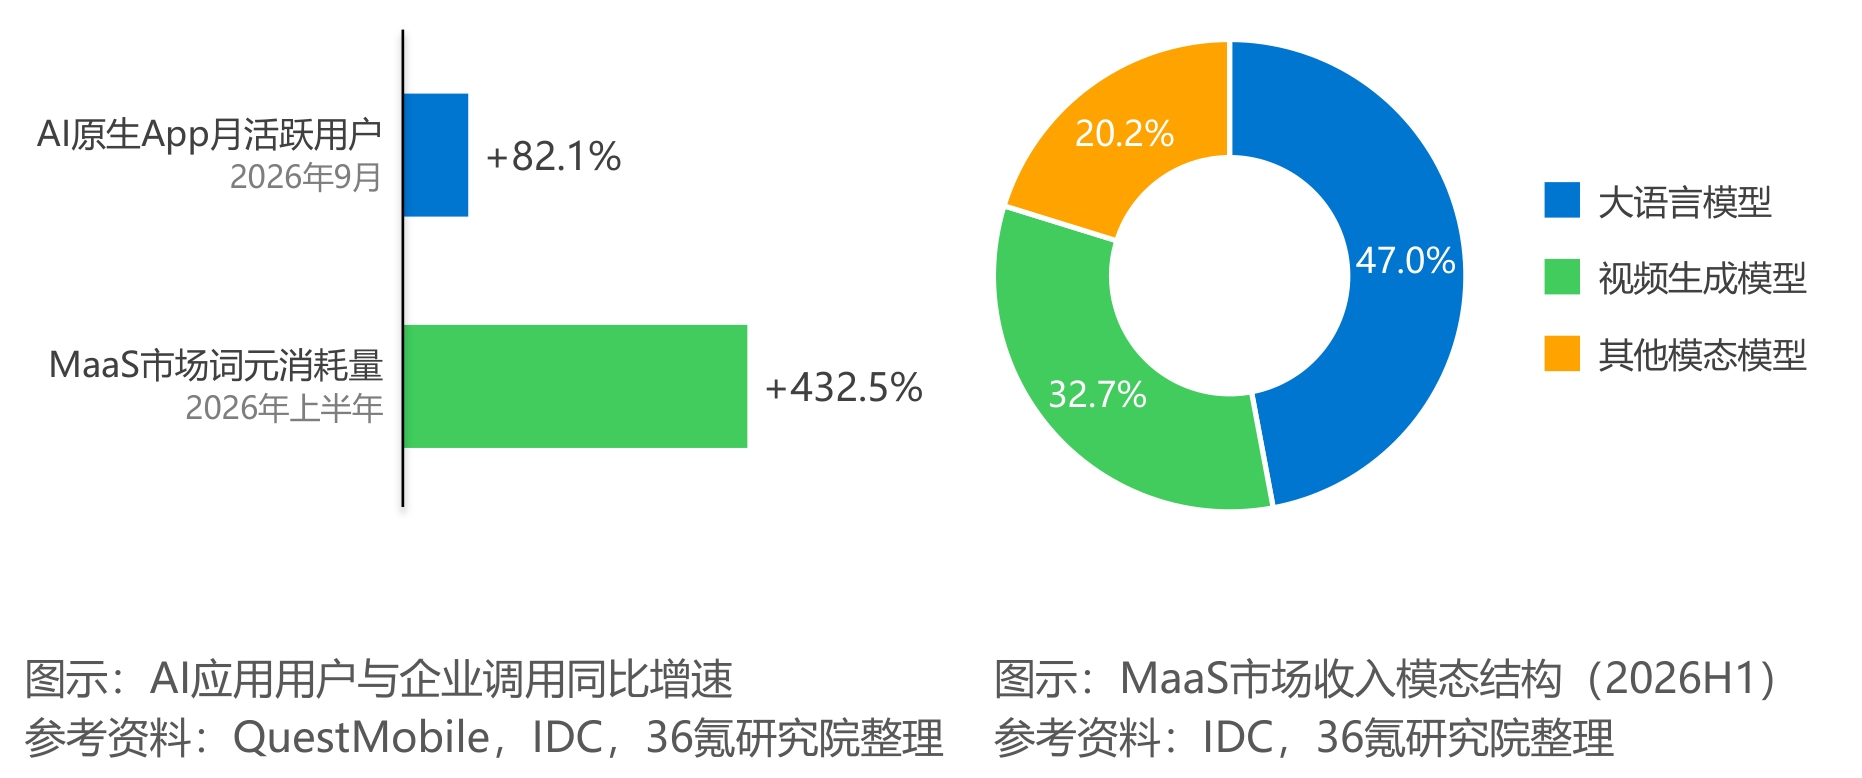
Auf der Angebotsseite hat die Token-Bereitstellung ein Arbeitsteilungsmuster aus vier Arten von Akteuren gebildet: Cloud-Anbieter und MaaS-Plattformen, Anbieter großer Modelle, Inferenzdienstanbieter und Token-Fabriken sowie Telekommunikationsbetreiber. Der öffentliche Cloud-MaaS-Markt konzentriert sich beschleunigt auf führende Plattformen. Nach Daten von IDC erreichte das chinesische MaaS-Marktvolumen im ersten Halbjahr 2026 106,3 Milliarden Yuan, was einem Anstieg von 889,4 % gegenüber dem Vorjahr entspricht. Der kombinierte Anteil von Volcano Engine und Alibaba Cloud stieg von 58,5 % im ersten Halbjahr 2025 auf 70,3 %. Im gleichen Zeitraum betrug das Marktvolumen der privatisierten Bereitstellung großer Modelle 2,88 Milliarden Yuan, was einem Anstieg von 108,4 % gegenüber dem Vorjahr entspricht. Nach Daten der China Academy of Information and Communications Technology stieg der normalisierte durchschnittliche Preis von inländischen Token von 6,8 Yuan pro Million Token im zweiten Halbjahr 2025 auf 13,46 Yuan pro Million Token seit 2026, sodass Verbrauchsmenge und durchschnittlicher Preis gleichzeitig steigen. Bei der Abrechnungsweise ist die nutzungsabhängige Abrechnung nach wie vor der Mainstream, Abonnementmodelle und Modelle mit reservierten Ressourcen wachsen beschleunigt, und die entgeltliche Nutzung nach Effekt sowie Gewinnbeteiligung durch Zusammenarbeit beginnen umzusetzen. Auf der Nachfrageseite expandiert die Anzahl der KI-Nutzer im C-Bereich stetig. Nach Daten von QuestMobile erreichte die monatlich aktiven Nutzer von KI-nativen Apps im September 2026 546 Millionen, was einem Anstieg von 82,1 % gegenüber dem Vorjahr entspricht. Aus Sicht des Token-Verbrauchs sind jedoch Aufrufe von Unternehmen und Entwicklern der Kernzuwachs. Nach Daten von IDC erreichte das Token-Verbrauchsvolumen auf dem chinesischen MaaS-Markt im ersten Halbjahr 2026 2857,9 Billionen, was einem Anstieg von 432,5 % gegenüber dem Vorjahr entspricht. Die Wachstumsgeschwindigkeit der Aufrufe von Unternehmen und Entwicklern beträgt etwa das 5-fache der Wachstumsgeschwindigkeit von Nutzern von KI-nativen Apps. Aus Sicht der Struktur des Token-Verbrauchs machen große Sprachmodelle 47,0 % aus, Videogenerierungsmodelle 32,7 %, sodass die Videogenerierung zum zweiten Wachstumsmotor geworden ist; der Token-Verbrauch entwickelt sich schrittweise von einzelnen Dialogen hin zur vollständigen Aufgabenausführung in langen Ketten und geschlossenen Kreisen.
In der Zukunft werden Systeme mehrerer intelligenter Agenten schrittweise zu den Hauptaufrufakteuren von Token, wodurch Handelsweisen und Mess- und Governance-Systeme neu gestaltet werden
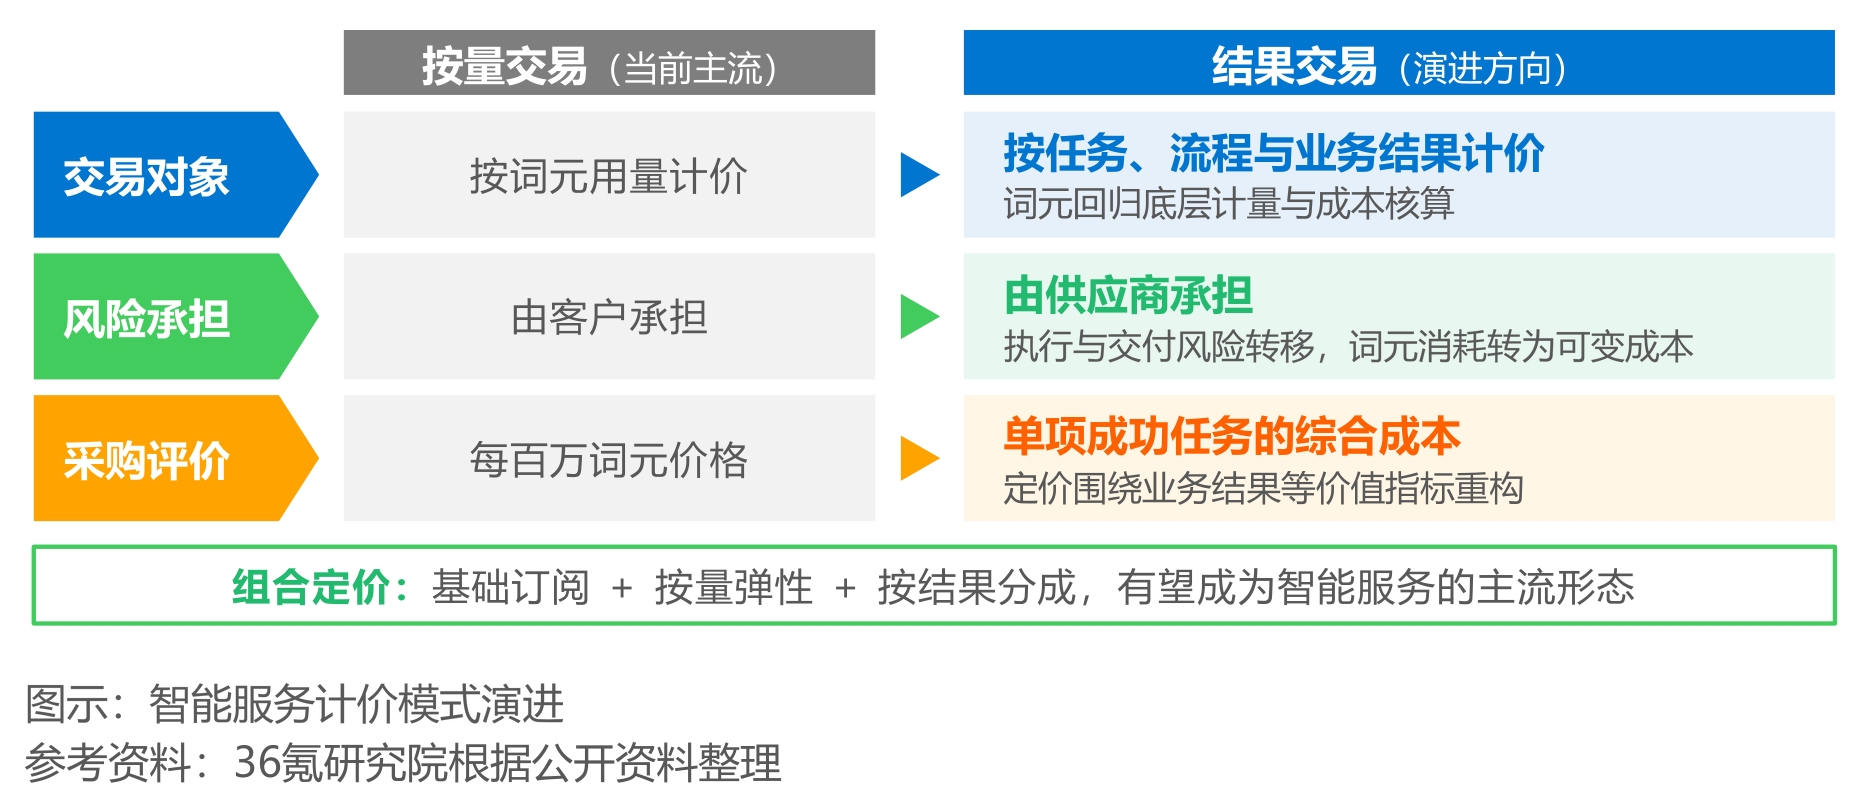
In der Zukunft, wenn sich intelligente Agenten von unterstützender Interaktion zu autonomer Ausführung entwickeln und Systeme mehrerer intelligenter Agenten schrittweise zu den Hauptaufrufakteuren werden, wird die Token-Nachfrage von der Nutzerzahl angetrieben hin zu maschinellen Aufgaben angetrieben, und das Nachfragevolumen hängt stärker von der Anzahl der Aufgaben, der Komplexität der Aufgaben und dem Autonomiegrad ab. Nach Daten des Nationalen Datenamts erreichte die Datenmenge, die in China im Jahr 2025 für KI-Inferenz verwendet wurde, 101,34 EB und übertraf damit erstmals die Menge der Trainingsdaten. Bei der Preisbildung im Handel wird sich das Berechnungsmodell für intelligente Dienste zu einem gemischten Modell „nach Nutzungsmenge + nach Ergebnis“ entwickeln: Token bleibt nach wie vor die Basiseinheit für die Berechnung von Rechenleistungs- und Modellkosten zwischen Modellanbietern, Cloud-Plattformen und Anwendungsdienstanbietern; die Berechnungseinheit für Endkunden wird auf Aufgaben, Prozesse und Geschäftsergebnisse nach oben verlagert. Nach Umfragedaten von IDC bevorzugen 66 % der chinesischen Unternehmen bei der Beschaffung von KI-intelligenten Agenten die Abrechnung nach Geschäftsergebnissen, was über dem globalen Durchschnittswert von 52,7 % liegt. Die kombinierte Preisgestaltung aus Basisabonnement, flexibler nutzungsabhängiger Abrechnung und Ergebnisbeteiligung dürfte zum Mainstream werden. Bei der Mess-Governance wird sich das Token-Bewertungssystem von der Mengenstatistik auf mehrdimensionale Bewertungen wie Qualität, Energieverbrauch, Sicherheit und Konformität erweitern. Nach der Prognose der China Electricity Council wird der Stromverbrauch der nationalen Rechenleistungszentren im Jahr 2030 etwa 800 Milliarden Kilowattstunden erreichen. Der Energieverbrauch pro Einheit Token und der Anteil von grünem Strom dürften zu wichtigen Referenzindikatoren für die Beschaffung durch Behörden und Unternehmen werden. Dienstanbieter mit Fähigkeiten zu transparenter Messung, grüner Zertifizierung und grenzüberschreitender Konformität erhalten differenzierte Zugangsvorteile auf Märkten mit hohen Zugangshürden. Gleichzeitig erstreckt sich die Internationalisierung von Token von der Modellausgabe hin zur Bereitstellung grenzüberschreitender Inferenzdienste, die inländische Rechenleistungs- und Stromressourcen in digitalisierbare intelligente Dienste umwandeln und neue Wachstumsräume für den Handel mit digitalen Diensten erschließen.
Die zentralen Forschungsthemen dieses Berichts lauten wie folgt:
- Was sind Token und Token-Wirtschaft? Warum kann Token zur Basismesseinheit der intelligenten Wirtschaft werden?
- Welche Entwicklungspfade hat die globale Token-Wirtschaft ausgebildet? Welche Merkmale weist das bipolare Muster zwischen China und den USA auf?
- Welche Veränderungen haben sich in dem Politik-, Technik- und Nachfrageumfeld vollzogen, die die Entwicklung der chinesischen Token-Wirtschaft fördern?
- Welches Muster weist die regionale Arbeitsteilung bei der Produktion und dem Verbrauch von Token in China auf?
- In welchem Entwicklungsstadium befindet sich das Volumen der Token-Aufrufe in China? Wie groß