Ära nach dem Krieg der Essenslieferdienste: Meituan, Alibaba und JD.com konkurrieren an anderen Fronten
Mehrere Branchenentwicklungen Anfang November zeichnen die Wettbewerbsspur im Zeitalter nach dem Kampf um den Takeaway-Markt nach.
Guo Qing, Leiter des lokalen Lebensgeschäfts von JD, ist aus persönlichen Gründen zurückgetreten. Gleichzeitig gab die Behörde bekannt, dass das Takeaway-Geschäft in die Phase 2.0 eintritt, deren Kern „Lieferketteninnovation“ ist. Das neue Managementteam wird sich aus Fachkräften zusammensetzen, die seit langem tief im Lieferkettenbereich verwurzelt sind.
Das hochwertige Lebensmittel-Lieferprojekt „Jia Yan“ von Taobao Flash Purchase hat in Peking den Grautest gestartet. In der ersten Phase werden 18 Filialen von 6 Marken abgedeckt, die Zahl der kooperierenden Marken im ganzen Land hat sich auf 27 erweitert und die Gesamtzahl der Filialen übersteigt 50.
Schon Ende Oktober zuvor hat Meituan die Beförderung von zwei stellvertretenden Präsidenten der Generation der 80er-Jahre abgeschlossen, die jeweils die Bereiche Pharmagesundheit und kommerzielle Mehrwertsteuerung leiten.
Drei Anpassungen scheinen jeweils eigene Ursachen zu haben und nichts miteinander zu tun zu haben, tatsächlich handelt es sich aber um Vorplatzierungen für eine neue Runde des Branchenwettbewerbs. Der Kern des Branchenwettbewerbs tritt gerade in einen Tiefwasserbereich ein, in dem kurzfristige Kapital nicht schnell wirken kann.
I. Nach dem Waffenstillstand beginnen die Plattformen, jede einzelne Bestellung neu zu berechnen
Vom zweiten Quartal 2025 bis zum ersten Quartal 2026 führten die drei Plattformen einen intensiven Wettbewerb um Takeaway-Dienstleistungen durch. Die tägliche durchschnittliche Bestellzahl erreichte zeitweise 250 Millionen, und das Marktgefüge hat sich deutlich verändert.
Nach Schätzungen von UBS vom März 2026 hat Meituan täglich etwa 62 Millionen Bestellungen, Taobao Flash Purchase etwa 52 Millionen und JD etwa 8 Millionen, was einem Marktanteil von 53 %, 41 % bzw. 6 % entspricht. Die drei zusammen haben etwa 122 Millionen Bestellungen. In der Statistik von Goldman Sachs vom Juni 2026 liegen die Zahlen bei 80 Millionen, 66 Millionen und 16 Millionen, was einem Marktanteil von etwa 49 %, 41 % und 10 % entspricht.
Die Statistikzeit und die Messmethoden verschiedener Institutionen sind nicht völlig konsistent, aber die Richtung des Marktgefüges ist im Wesentlichen klar: Meituan ist nach wie vor führend, Taobao Flash Purchase ist zu einem wichtigen Konkurrenten geworden, und JD ist nach einer schnellen Expansion zurückgegangen.
Der gezahlte Preis ist auch extrem hoch. Nach Berechnungen des Forschungsberichts der HSBC summieren sich die zusätzlichen Marketingausgaben der drei Unternehmen vom zweiten Quartal 2025 bis zum ersten Quartal 2026 auf etwa 156,8 Milliarden Yuan, und die Gesamtverluste im Takeaway-Geschäft und dem damit verbundenen Echtzeit-Einzelhandelsgeschäft im gleichen Zeitraum betragen etwa 173 Milliarden Yuan.
„Das vergangene Jahr war ein sehr verrückter und unvernünftiger Wettbewerb, der die gesamte Branche fast ein ganzes Jahr verzögert hat. Jetzt kehrt sie endlich allmählich auf den richtigen Weg zurück“, erklärte Wang Xing offen auf der Hauptversammlung.
Die strengere Regulierung ist der direkte Grund für den Rückgang der Subventionen und die allmähliche Rückkehr auf den richtigen Weg.
Im Juni 2026 veröffentlichte die Staatliche Verwaltung für Marktregulierung die „Zehn Regeln für das Subventionsverhalten von Takeaway-Plattformen (Entwurf zur Stellungnahme)“, die normative Anforderungen an langfristige, hohe Subventionen, die erzwungene Übernahme von Subventionskosten durch Händler und den Verkauf unter Kosten aufstellen.
Das anhaltende Geldverbrennen zur Gewinnung von Bestellungen wird immer schwieriger zu einer langfristigen Strategie. Aus den Verfolgungsdaten von Goldman Sachs geht hervor, dass die tägliche durchschnittliche Bestellmenge der drei Plattformen seit September letzten Jahres zwar schwankt, der relative Anteil jedoch keine grundlegende Veränderung erfahren hat.
Der grundlegendere Grund liegt darin, dass Subventionen Bestellungen kaufen können, aber nicht dazu führen können, dass die Plattform jede einzelne Bestellung zu wirtschaftlicheren Kosten abschließt.
Takeaway ist ein Geschäft, das von der regionalen Dichte abhängt. Wenn sich Bestellungen auf denselben Geschäftsviertel konzentrieren, können Fahrer mehr Lieferungen in begrenzter Entfernung erledigen, und die durchschnittliche Erfüllungskosten pro Bestellung lassen sich leichter senken. Umgekehrt ist es selbst dann schwierig, die Kosten zu verteilen, wenn die Plattform viele Nutzer hat, die Bestellungen aber verteilt sind und das Liefernetz nicht dicht genug ist.
Berechnungen von JPMorgan Chase zeigen, dass die untere Grenze der umfassenden durchschnittlichen Erfüllungskosten pro Meituan-Takeaway-Bestellung bei etwa 6,3 bis 6,5 Yuan liegt, und die Kosten ähnlicher Konkurrenten in der Branche liegen im Allgemeinen um 0,3 bis 0,5 Yuan höher. Der Unterschied hängt hauptsächlich mit der Bestelldichte und der Lieferungseffizienz zusammen. Bei JD Takeaway ist der Anteil der vollzeitbeschäftigten Fahrer höher, die Compliance-Kosten sind höher, und die durchschnittlichen Fahrerkosten pro Bestellung sind höher.
Obwohl die verschiedenen Berechnungsmethoden unterschiedlich sind, spiegeln sie alle ein Problem wider: Die Bestellgröße ist nicht gleich der Erfüllungseffizienz.
Plattformen können sich auf Subventionen stützen, um schnell Nutzer zu gewinnen, aber sie brauchen mehr Zeit, um Händlernetze, Fahrerdichte und stabile Konsumgewohnheiten aufzubauen. Subventionen können die Markteintrittszeit verkürzen, aber sie können die Akkumulation des lokalen Erfüllungsnetzes nicht ersetzen.
Welche Lösungen werden die Plattformen anbieten, wenn der Grenznutzen von Subventionen sinkt?
II. Drei Antworten: Vertiefen, Erweitern, Schwerer machen
Angesichts derselben Branchenveränderungen befinden sich die drei Unternehmen in unterschiedlichen Situationen und wählen unterschiedliche Wege.
Takeaway ist das Kerngebiet von Meituan. Mit dem Rückgang der Subventionen hat sich der Gewinn von Meituan deutlich erholt.
Im dritten Quartal 2025 verzeichnete das Kerngeschäft von Meituan im lokalen Bereich einen Betriebsverlust von 14,071 Milliarden Yuan. Dieser Geschäftssektor, der lange Zeit die Rolle der Gewinnstütze übernommen hat, stand unter starkem Druck. Bis zum zweiten Quartal 2026 kehrte dieser Sektor zu einem Betriebsgewinn von 5,668 Milliarden Yuan zurück. Es ist zu beachten, dass diese Datengruppe die Gesamtleistung des Kerngeschäfts im lokalen Bereich widerspiegelt und nicht die separate Gewinn- und Verluständerung des Takeaway-Geschäfts.
Konzentriert man sich auf das Takeaway-Geschäft, hat sich nach Berechnungen einiger Institutionen das durchschnittliche UE pro Meituan-Takeaway-Bestellung von etwa minus 1 Yuan im ersten Quartal 2026 auf etwa plus 0,16 Yuan im zweiten Quartal verbessert.
Meituan hat sich für die Vertiefung entschieden, stützt sich auf das vorhandene lokale Erfüllungsnetz, um mehr hochwertige Kategorien zu erweitern und die Nutzungseffizienz des vorhandenen Netzes zu verbessern.
Im Lebensmittelbereich hat Meituan die unterschiedslose Konkurrenz um Niedrigpreisbestellungen reduziert und legt mehr Wert auf das Input-Output-Verhältnis der Bestellungen selbst. Auf der 2026 Takeaway Industry Conference im Oktober gab Meituan bekannt, dass der Anteil der Bestellungen unter 15 Yuan unter den Takeaway-Bestellungen von Lebensmittelhändlern im Jahr 2026 im Vergleich zum Vorjahr halbiert wurde, und der durchschnittliche tatsächliche Zahlungsbetrag pro Bestellung stieg gleichzeitig an.
Im Nicht-Lebensmittelbereich erweitert Xiaosupermarket kontinuierlich das Netz der vorgelagerten Lager, Lightning Warehouse erweitert das Warenangebot durch soziale Zusammenarbeit, und Meituan kündigte außerdem an, in den nächsten drei Jahren 30 Milliarden Yuan an Ressourcen zu investieren, um gemeinsam mit Partnern einen „30-Minuten-Warenkreis“ aufzubauen.
Darüber hinaus betreuen die beiden zuvor erwähnten stellvertretenden Präsidenten der Generation der 80er-Jahre jeweils die Nachfrage nach Waren mit hoher fachlicher Schwelle im Echtzeit-Einzelhandel sowie die kommerzielle Monetarisierung des vorhandenen Verkehrsaufkommens der Plattform, was ebenfalls die Suche nach hochwertigen Geschäftswachstumspunkten ist.
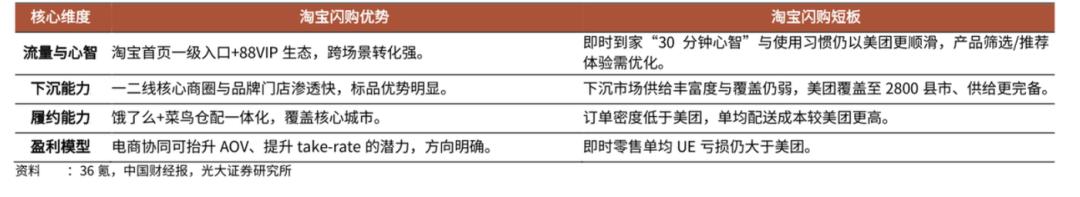
Alibaba hat sich entschieden, die Grenzen des Echtzeit-Einzelhandels nach außen zu verschieben und die Vorteile von Waren und Kategorien zu nutzen.
Taobao Flash Purchase wurde zu einer zentralen strategischen Säule des Alibaba-E-Commerce erklärt. Nach dem zuvor von Jiang Fan veröffentlichten Plan hofft Alibaba, im Geschäftsjahr 2027 das monatliche UE des Echtzeit-Einzelhandels positiv zu gestalten und im Geschäftsjahr 2028 den Umfang des Echtzeit-Einzelhandels auf über 1 Billion Yuan zu steigern.
Der konkrete Ansatz besteht darin, den Echtzeit-Einzelhandel in mehr Konsumszenarien zu verbreiten: Das Lebensmittelgeschäft deckt mehr Preisspannen durch verschiedene Marken und Produkte ab, wie das zuvor erwähnte „Jia Yan“. Das Nicht-Lebensmittelgeschäft nutzt die Warenressourcen des Taobao-Systems, um mehr Kategorien wie Haushaltswaren in die Sofortlieferung einzubeziehen.
Im September 2026 wurde der Leiter des Nicht-Lebensmittelgeschäfts von Taobao Flash Purchase von Hu Qiugen auf Wang Tingxiang umgestellt. Wang Tingxiang verfügt über Berufserfahrung in Geschäften wie Taoxianda, Taocai Cai und Taobao Bekleidung und ist besser mit dem Warenökosystem von Taobao und dem Markenbetrieb vertraut.
Die große Anzahl von Markenwaren und Händlerressourcen auf der Hauptseite von Taobao sind ursprünglich für das Erfüllungsmodell des Express-E-Commerce ausgelegt. Um sie in ein Versorgungsnetz umzuwandeln, das den Echtzeit-Einzelhandel unterstützen kann, sind eine Reihe komplexer Probleme wie die Bestandsynchronisierung, die Bereitschaft der Markenhändler, separat Waren zu lagern, und das Gleichgewicht des Preissystems zu lösen. Dies erfordert eine Person, die sowohl das E-Commerce-Ökosystem von Taobao versteht als auch die Logik der lokalen Erfüllung versteht, um die Arbeit voranzutreiben.
JD Takeaway ist derjenige der drei, der am stärksten durch die Bestelldichte eingeschränkt wird. Wenn man weiter entlang des Vermittlungsmodells um Bestellungen konkurriert, muss JD sehr hohe Kosten aufwenden und es ist schwierig, in kurzer Zeit Vorteile aufzubauen.
Daher hat JD sich entschieden, diesen Weg zu umgehen. Da man nicht mithalten kann, wenn man die Versorgung anderer vermittelt, baut man die eigene Versorgung auf, also die zuvor genannte „Lieferketteninnovation“.
Das Schwerermachen ist eine konsistente Strategie von JD. Der Verkauf von Speisen im Vordergrund kann keinen Gewinn erzielen, es ist auch möglich, durch die Lieferkette Gewinne zu erzielen.
Qixian Xiaochu ist genau ein wichtiges Experiment auf diesem neuen Weg. Durch die Beteiligung an der Lebensmittelproduktion und standardisiertem Management hofft JD, seine Lieferkettenkapazitäten auf die Versorgungsseite von Lebensmitteln auszudehnen. Dies wird im Folgenden ausführlich erläutert.
Damit haben die drei Unternehmen relativ differenzierte Entscheidungen auf der Grundlage ihrer eigenen Vorteile getroffen. Meituan vertieft den Echtzeit-Einzelhandel auf der Grundlage des Erfüllungsnetzes, Alibaba erweitert die Konsumszenarien mit dem Warenökosystem, und JD sucht einen neuen Wettbewerbsstützpunkt von der Lieferkette und der Produktionsseite aus.
III. Wo findet der nächste Wettbewerb statt?
Obwohl die Wege der drei Plattformen unterschiedlich sind, erstrecken sie sich alle auf die Versorgungsseite, versuchen auf unterschiedliche Weise, sich in die Versorgung einzumischen, und gehen von der Vermittlung von Transaktionen zur Organisation der Produktion, Bestandsverwaltung und Erfüllung über.
Auf den Regalen des Echtzeit-Einzelhandels gibt es zwei Arten von Dingen: Eine Art sind frisch zubereitete Lebensmittel ohne Lagerbestand, bei denen jede einzelne Bestellung vor Ort produziert werden muss. Die andere Art sind Standardwaren mit Lagerbestand, bei denen es darum geht, wo das Lager gebaut ist, wie tief die Waren gelagert sind und wer die Lieferung übernimmt. Die erste Frontlinie liegt in der Küche von Restaurants, die zweite im Lagernetz.
Sehen wir uns zuerst den Lebensmittelbereich an.
Das Jiwa-Kantinen von Taobao Flash Purchase ist das leichteste Modell unter ihnen. Die Plattform stellt Marke, Menüstruktur und Verkehr zur Verfügung, die kooperierenden Händler übernehmen die Kosten für Miete, Küche, Zutaten und Personal, und zielt auf die Preisspanne von preiswerten einfachen Mahlzeiten ab. Der Vorteil des Leichtvermögensmodells liegt in der schnellen Expansion und geringen Investition der Plattform, aber die Qualitätskontrolle und Betriebsqualität hängen stark von den kooperierenden Händlern ab.
Alibaba hat am anderen Ende der Preisspanne das „Jia Yan“ aufgestellt, das sich an Familienfeiern und Geschäftsessen richtet, von der Auswahl der Gerichte über die Menügestaltung bis hin zur Verpackung und Lieferung neu gestaltet und versucht, hochwertige Gastronomie auch in die Heimlieferungsszenarien zu integrieren.
Die Waschbärkantine von Meituan liegt zwischen den beiden und ähnelt eher einer Gemeinschaftsküche. Die Partner sind für die Suche nach Standorten, Miete, Dekoration und Ausrüstung verantwortlich, und die Plattform bietet Bestellungen, Investitionsförderung und Betriebsmanagement an.
Die Waschbärkantine plant, in den nächsten drei Jahren etwa 1200 Standorte einzurichten, und im Jahr 2026 werden zunächst etwa 200 Standorte vorangetrieben. Ob dieses Modell funktioniert, hängt von der Standortauslastung und der Betriebsqualität der ansässigen Händler ab.
Qixian Xiaochu von JD ist am stärksten involviert: einheitlicher Einkauf, einheitliche Küche, einheitliche Standards, und die Lieferkettenkapazitäten werden direkt auf die Lebensmittelproduktionsseite ausgedehnt. Die Plattform übernimmt Miete, Zutatenbeschaffung und Personalkosten in der